日経平均株価の乱高下に市場騒然!2026年の急変理由と今後の見通し
東京株式市場が歴史的なボラティリティに見舞われています。かつてないペースで高値を更新したかと思えば、翌週には突発的なショックで急落を演じるなど、日経平均株価(日経225)の激しい値動きは個人投資家から機関投資家までを大きく揺さぶり続けています。「なぜこれほど荒い値動きが続くのか」「新NISAで始めた投資はこのまま継続していいのか」といった疑問や不安の声が市場内外で飛び交っています。
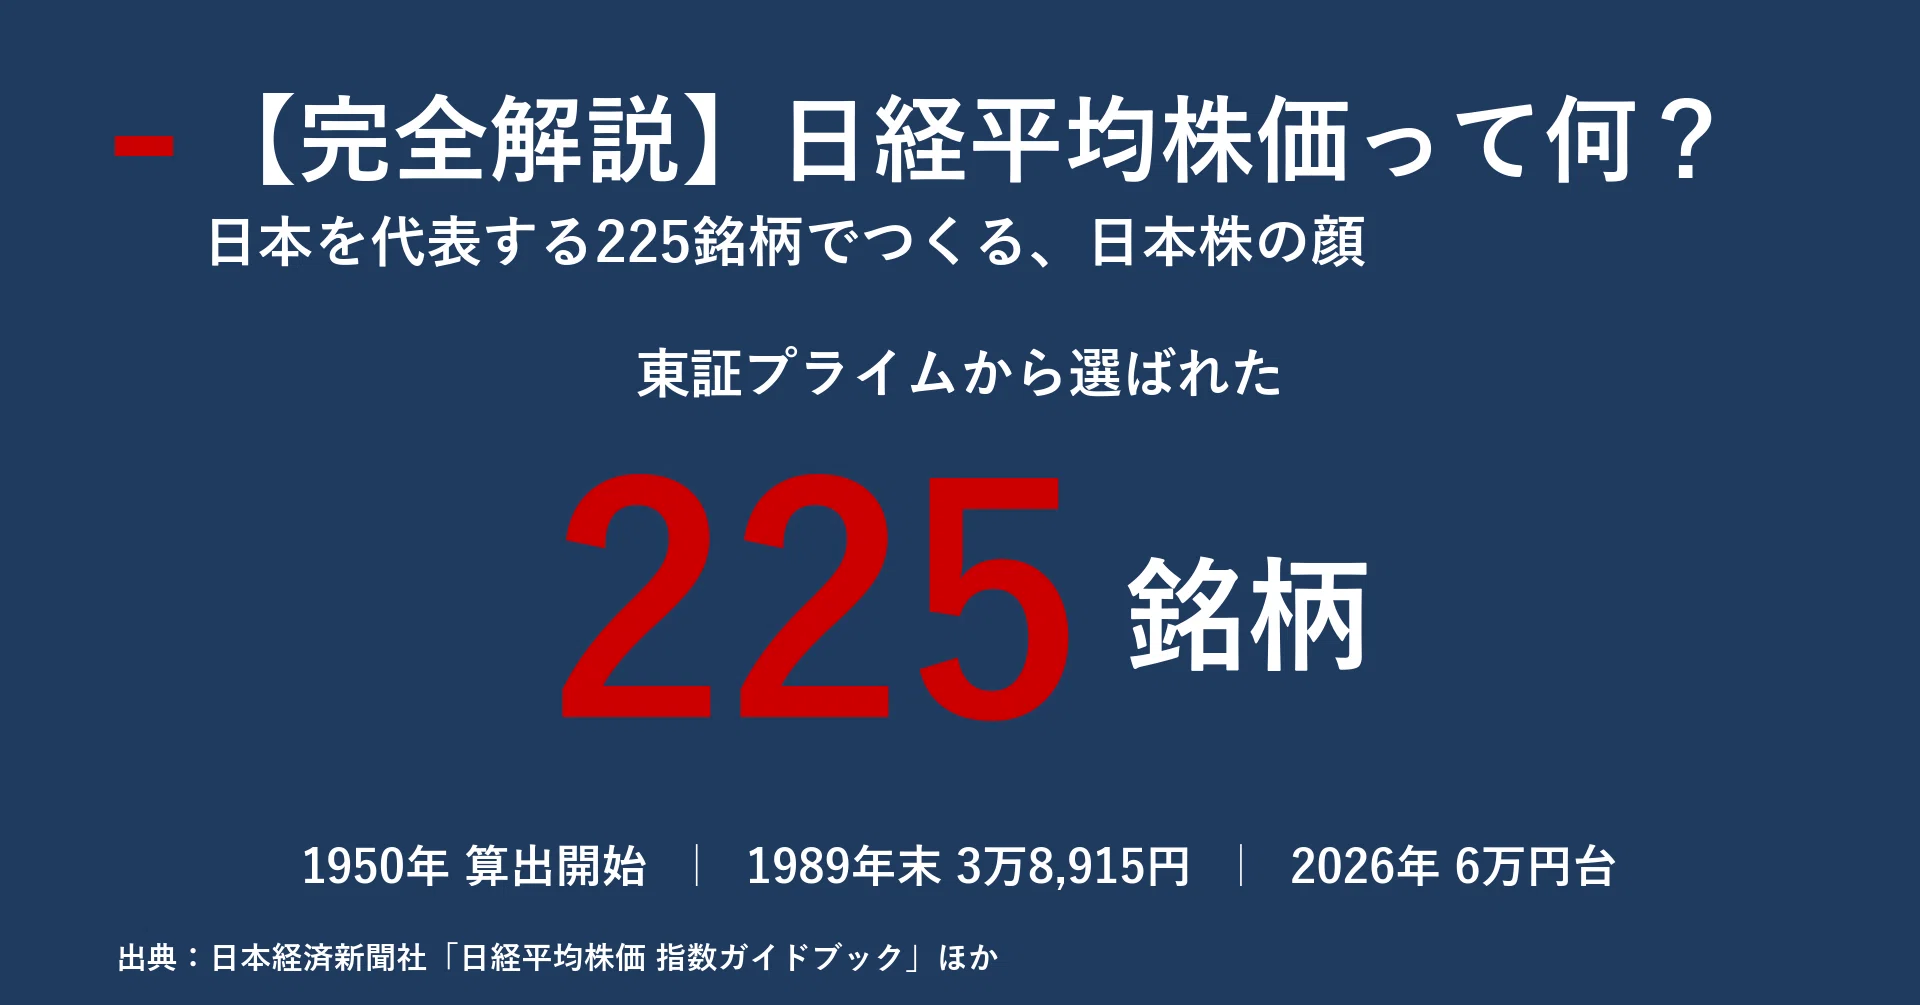
日本経済新聞社が東証プライム市場から厳選した225銘柄をもとに算出されるこの指数は、日本経済の体温計とも称されます。しかし、その値動きの背景には為替相場の急変動、日本銀行の金融政策の正常化、そして指数独自の構造的な歪みが複雑に絡み合っています。兜町の最前線で取材を重ねる取材班が、乱高下の決定的な背景と2026年の市場展望、そして投資家が知っておくべき真実を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の相場急変は、日米金利差の縮小に伴う急速な円高圧力と、一部の半導体・値がさ株に集中する日経平均特有の算出構造が主因。
- 要点2:日経平均先物の夜間取引(ナイトセッション)や海外ヘッジファンドのCTA(商品投資顧問業者)によるアルゴリズム売買がボラティリティを極端に増幅させている。
- 要点3:日経平均株価と実体経済の乖離を見極め、指数一本足打法を脱してTOPIXや高配当バリュー株を組み合わせる規律あるリスク管理が資産保全の鍵を握る。
【乱高下の深層】なぜ今これほど動くのか?株価急変の決定的な背景と2026年の見通し
東京市場の開場とともにスクリーンが赤と緑に激しく明滅し、数分間で数百円規模の乱高下が発生する光景が日常化しています。市場関係者が日経平均株価 今日の値動きを注視するなか、なぜこれほど神経質な展開が続くのか。その最大の震源地は、構造転換を迎えた金融環境と為替レートの相互作用にあります。
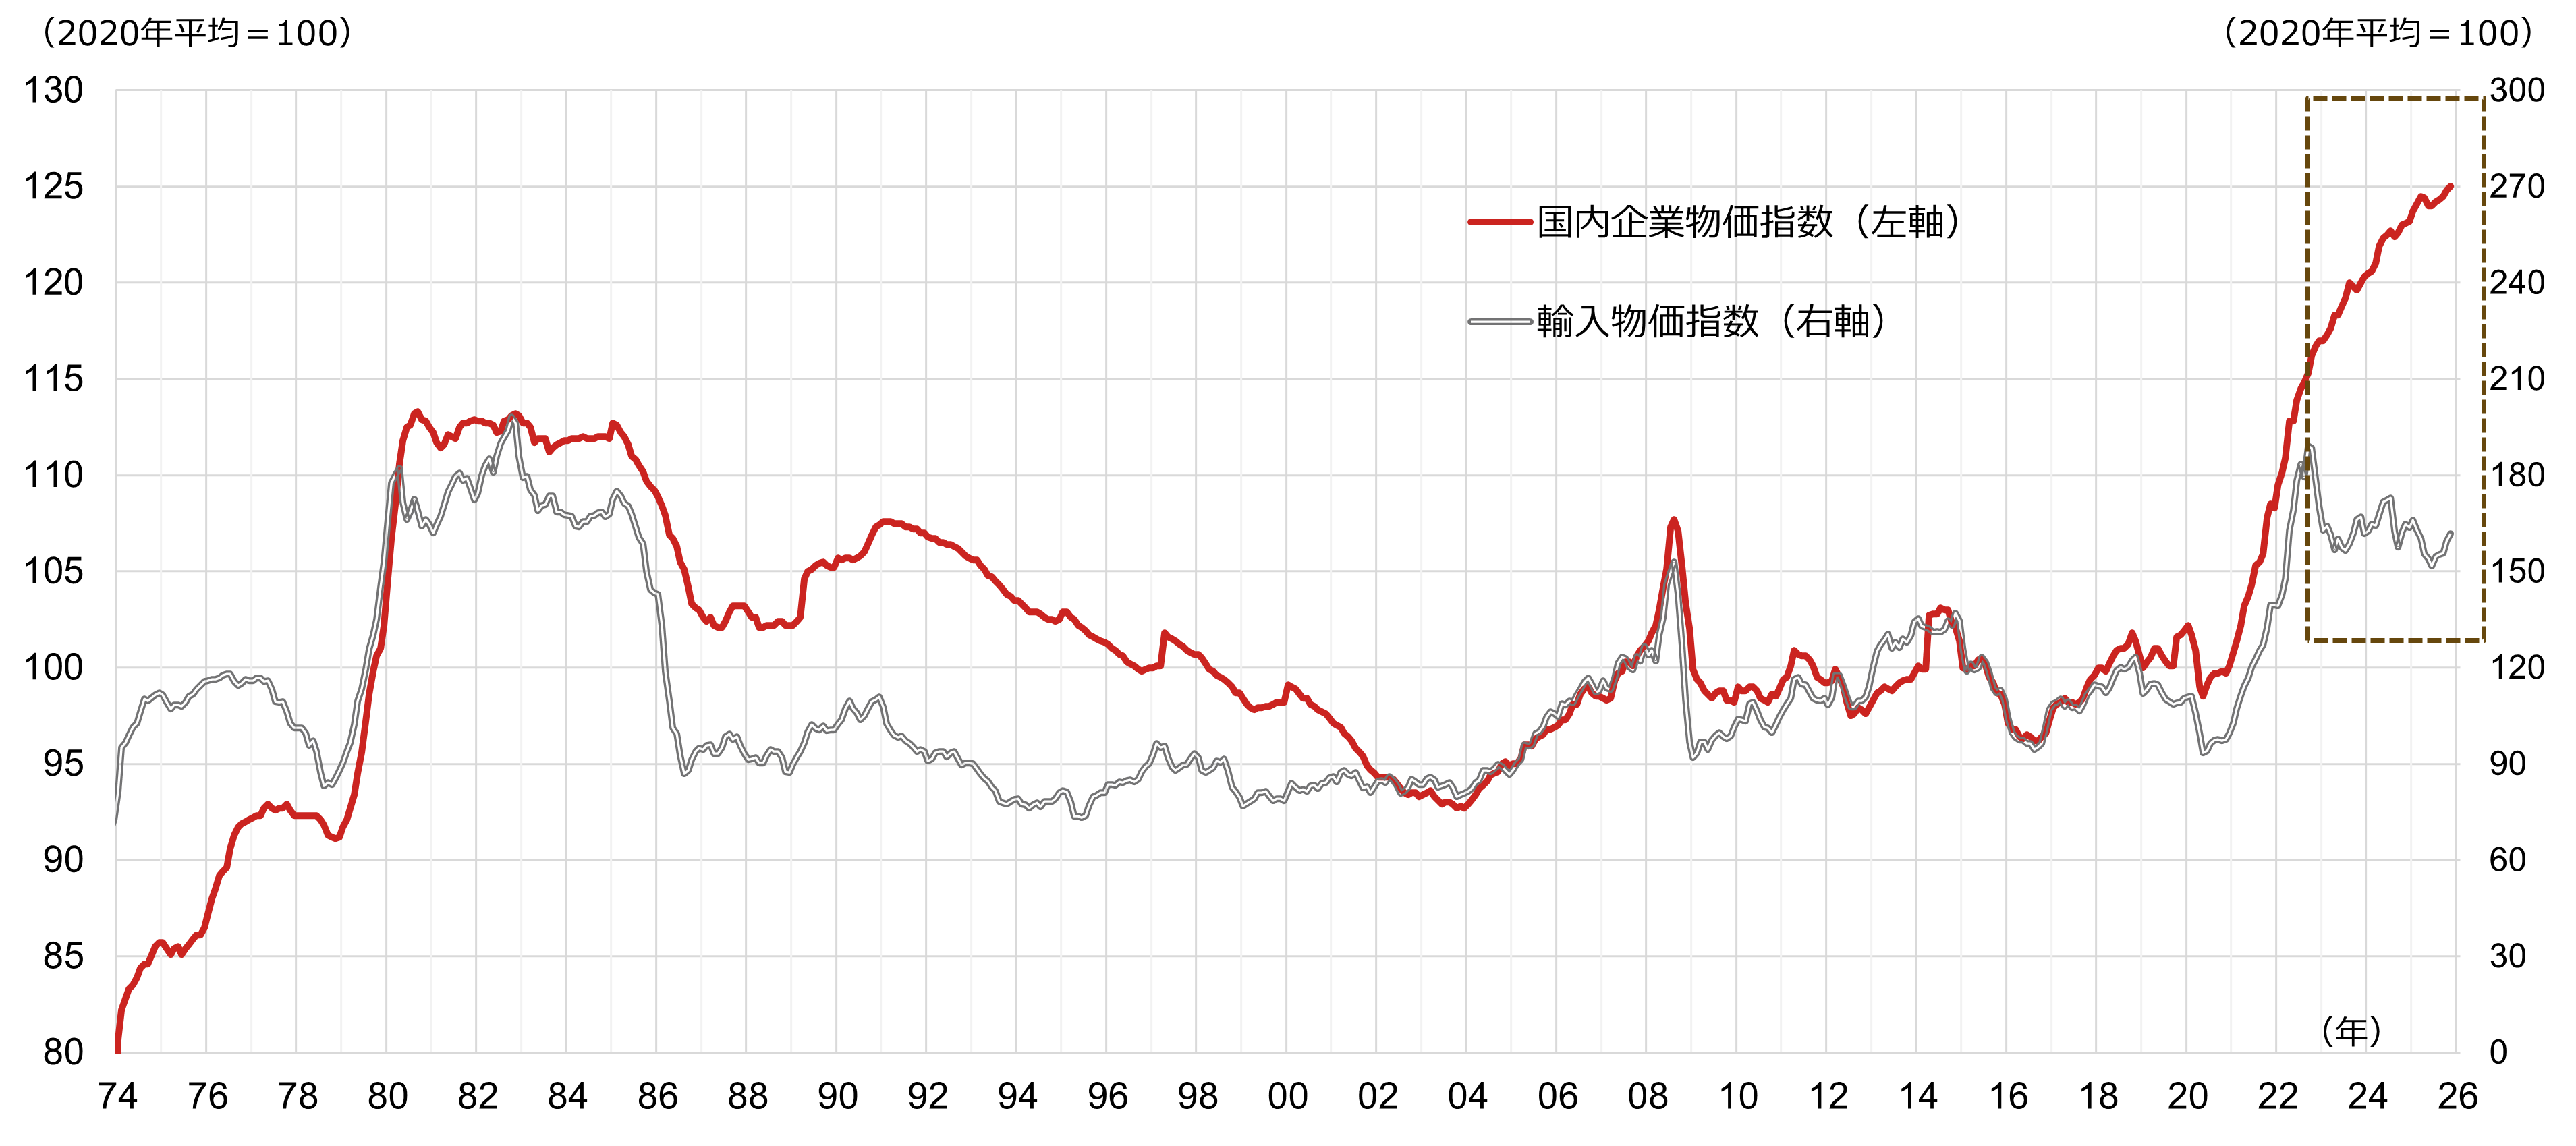
日銀がマイナス金利解除に続いて利上げ路線を着実に推し進める一方、米国連邦準備制度理事会(FRB)は利下げサイクルを進行させています。この日米金利差の縮小は、長らく続いた円安トレンドを逆回転させ、為替市場での急激な円高をもたらしました。輸出型製造業が多くを占める日本企業にとって、円高は直接的な業績下振れ懸念に直結します。特に自動車や電機セクターに対する業績修正観測が先行し、これが日経平均 急落 理由の筆頭として現物株に売りを呼び込む構図です。
一方で、日経平均 高騰 原因となる局面も明確です。海外投資家から見た日本のコーポレートガバナンス改革の進展や、企業の積極的な自社株買い・増配姿勢は極めて力強い買い材料として機能しています。東京証券取引所が主導するPBR(株価純資産倍率)1倍割れ改善要請は定着し、資本効率を高めた企業への再評価が断続的に流入しています。
こうした綱引きの中で、日経平均株価 今後の見通し 2026をめぐっては強弱両論が激しく対立しています。大手証券ストラテジストの予測レンジは下値3万6000円台から上値4万5000円超まで大きく乖離しており、一本調子の上昇相場から「選別と循環の乱高下相場」へと完全にフェーズが移行した事実を浮き彫りにしています。

【現場検証】東京証券取引所プライム市場の動向と投資家掲示板の生々しいリアル
日本市場の心臓部である東京証券取引所 プライム市場 動向を観察すると、日経平均という単一指数の数字だけでは決して見えてこない地殻変動が起きています。大型優良株が揃うプライム市場全体を見渡せば、日経平均が数百円安と沈んでいる日であっても、東証株価指数(TOPIX)はプラス圏を維持している場面が珍しくありません。
市場の歪みを最も鮮明に映し出すのが、現物取引が終了した後の日経平均 先物 夜間取引(ナイトセッション)です。海外ヘッジファンドが運用する数式主導のトレンドフォロー型アルゴリズムは、シカゴ・マーカンタイル取引所(CME)の日経平均先物やニューヨーク市場のハイテク株指数の乱高下をトリガーにして、瞬時に巨大な先物売り浴びせや買い戻しを執行します。兜町のベテラン証券マンは取材に対し、次のように現場の逼迫感を吐露しています。
「深夜の先物取引でわずか1時間のうちに1000円幅上下することがあり、翌朝8時45分の先物寄り付き、9時の東証寄り付きにはすでに個人が対応できない水準まで値が飛んでいる。ファンダメンタルズの分析など通用しない超高速トレードの波に、市場全体が否応なく巻き込まれているのが実情だ」
この激震はオンライン上の個人投資家コミュニティにも直接波及しています。大手ポータルサイトのコメント欄や日経平均 ネットの反応 掲示板(5ちゃんねる市況実況板やXの投資クラスタ)では、連日のように「退場」「買い場」「新NISA組の阿鼻叫喚」といったワードが飛び交います。過去最高値近辺で参入した初心者がパニック売りに追い込まれる一方で、相場歴の長い熟練トレーダーはボラティリティの上昇を奇貨として短期売買で利ざやを抜くなど、市場参加者の間には極端な二極化と心理的疲弊が広がっています。
【データ徹底比較】主要指標・構成比から解剖する日経平均株価の歪みと実力値
日経平均株価の急変動を客観的に評価するには、指数を構成する数値データや他市場との比較検証が欠かせません。以下は、日経225を取り巻く主要な市場指標の実態をまとめた比較表です。
| 指標・項目 | 詳細・数値データ | 一般的な基準・相場環境 | 編集部の見解・評価 |
|---|---|---|---|
| 指数算出方式 | 株価平均型(みなし額面調整あり) | 世界の主流は時価総額加重型(S&P500等) | 値がさ株数銘柄の動向に指数全体が過度に引っ張られる構造的偏りがある |
| 上位銘柄集中度 | 上位10銘柄で指数の約35〜40%を占有 | TOPIX上位10銘柄は約20%程度 | ユニクロ(ファーストリテイリング)や半導体関連の乱高下が直撃する |
| 日経225 配当利回り | 加重平均で1.8%〜2.2%前後で推移 | 国内長期金利の上昇で妙味の相対比較が発生 | 株主還元強化の増配が下値を支える一方、利回り単体での割安感は限定的 |
| 過去最高値 推移 | 1989年末の3万8915円を2024年に更新、4万円台定着を試す攻防 | 34年ぶりの歴史的大台ブレイク後の調整期 | 節目突破後の利益確定売りと押し目買いが激突し、乱高下を生みやすい地合い |
| 為替相場(ドル円)連動性 | 1円の急激な円高で日経平均に数百円の下押し圧力 | 過去の極端な円安局面からの反動 | 為替感応度が高い主力輸出株が売られ、内需ディフェンシブ株が買われるセクターローテーションが顕著 |
このデータ比較が如実に物語っているのは、投資家が手元のスマホで確認している日経平均 リアルタイム チャートが、必ずしも日本経済全体や東証上場全企業の実態をストレートに反映したものではないという冷厳な事実です。
一般に知られていない盲点とネットの誤解|「日経平均=日本経済全体」という幻想
ネット上の情報空間には、市場の実情からかけ離れた誤解や都市伝説が蔓延しています。最も根深い誤解は、「日経平均株価が急落しているから、日本企業は総崩れであり日本経済は破綻寸前だ」という短絡的な言説です。投資家が知っておくべき日経平均株価 暴落 真相は、実体経済の衰退ではなく、指数そのものの極端な算出メカニズムに隠されています。
日経平均株価は、東証プライム市場の代表的な225銘柄の株価を合算して除数で割る「株価平均型」を採用しています。これに対し、アメリカのS&P500や日本のTOPIXは各企業の時価総額に応じたウェイトで算出される「時価総額加重型」です。この違いにより、日経平均は株価の絶対額が大きい、いわゆる「値がさ株」の動きに指数の騰落が著しく左右されます。
最新の日経平均 構成銘柄 一覧を精査すると、ファーストリテイリング、東京エレクトロン、アドバンテスト、ソフトバンクグループといった上位数銘柄だけで、指数全体の3割以上の影響力を持っています。つまり、米国のハイテク市場が売られて日本の半導体関連株が数パーセント下落しただけで、東証プライム市場の7割以上の銘柄が値上がりしていても、日経平均株価単体では500円安、1000円安という大暴落の画面が作り出されてしまうのです。
「日経平均が暴落した」というセンセーショナルな見出しに踊らされ、保有する優良な割安内需株や高配当株まで狼狽売りしてしまう個人投資家が後を絶ちません。指数が持つ構造的な歪みを理解しないまま画面の数字だけに怯えることこそが、相場において最も警戒すべき盲点です。
【投資心理学と行動経済学の視点】相場急変動を生む「集団心理」とリスクの正体
市場の乱高下は、単なるマクロ経済要因やアルゴリズムの暴走だけで引き起こされるわけではありません。最後の一押しをするのは、いつの時代も市場参加者の「認知の偏り」と「集団心理」です。行動経済学が解き明かす人間心理の罠は、2026年の乱高下相場においても完全に再現されています。
代表的な現象がFOMO(取り残される恐怖:Fear of Missing Out)とプロスペクト理論における損失回避バイアスの連鎖です。相場が高騰している局面では、「今乗らなければ一生乗り遅れる」という焦燥感から、普段は慎重な層までが高値圏でリスク許容度を超えた買いに走ります。しかし、相場が反転してひとたび急落が始まると、人間が持つ「利益を得る喜びよりも損失を被る苦痛を2倍以上強く感じる」という心理的傾向が発動します。損失の痛みに耐えかねた投資家が一斉に成行売りを出し、それがさらなる下げを誘発するパニック売りの悪循環が完成します。
さらに現代の株式市場では、この人間心理の隙を突くヘッジファンドのクオンツ戦略が張り巡らされています。ボラティリティが一定水準を超えると強制的にリスク資産を売却する「リスクパリティ型ファンド」や、個人投資家の逆指値ストップロス(損切り注文)が密集する水準を狙い撃ちにして先物を叩き売る超高速アルゴリズムが存在します。集団心理が生み出す恐怖の波を機械が増幅させることで、かつては数日かけて起きていた価格修正がわずか数時間のうちに凝縮されて噴出しているのです。
【プロの結論】日経平均インデックス投資に向いている人・慎重になるべき人の判断基準
ボラティリティが激しさを増す局面において、投資家は日経平均株価という指数とどのように向き合うべきか。リスク許容度と投資目的に照らし合わせた明確な判断基準が求められます。
日経平均(日経225)への投資が向いている人の条件
- 半導体・先端テック産業の成長波に大胆に乗っていきたい人:構成比率の高い値がさハイテク株の爆発的な上昇局面において、TOPIXを大きくアウトパフォームするリターンを狙えます。
- 数ヶ月〜1年程度のサイクルで機動的な利益確定ができる人:ボラティリティの高さは短期・中期トレーダーにとって絶好の収益機会となります。急落時の押し目を拾い、戻り高値で売り抜ける俊敏性を持つ投資家に適しています。
- 為替動向や夜間先物の動きを日常的に追跡・分析できる人:外部環境の急変に対して素早くポジションを調整できる情報感度と資金管理能力を備えていることが前提条件となります。
日経平均への集中投資を避け、慎重になるべき人の条件
- 10年〜20年以上の長期資産形成を新NISAのつみたて投資枠で目指す人:わずか数銘柄の値動きに資産全体が左右されるリスクは長期分散の原則に反します。日本株を組み入れる場合でも、東証プライム全銘柄を網羅するTOPIXや、全世界株式(オール・カントリー)を主軸に据えるのが資産防衛の基本です。
- 日々の資産評価額の乱高下で夜も眠れなくなる人:日経平均のボラティリティは主要先進国インデックスの中でも極めて高位にあります。胃の痛むような価格変動に耐えられない人は、高配当バリュー株の個別分散や債券・現金を厚めに持ったディフェンシブなポートフォリオを構築すべきです。
- 「日経平均=日本株全体の平均」と思い込んでいた人:指数の算出特性を知らずに投資していた場合、想定外のセクター偏重リスクを背負うことになります。ポートフォリオの客観的な点検が急務です。
【につけ い へ いきん 株価】に関するよくある質問(FAQ)
Q1:「につけ い へ いきん」とは具体的にどのような指数ですか?初心者が最初に見るべきポイントは?
A1:日本経済新聞社が算出・公表している「日経平均株価(日経225)」の平仮名入力による検索表現です。東京証券取引所のプライム市場に上場する約1600社の中から、市場流動性とセクターバランスを考慮して選ばれた225銘柄で構成されています。初心者が確認すべきポイントは、前日比の上げ下げの金額だけでなく、値動きを牽引しているのが一部の値がさ株なのか、それとも市場全体に買いが広がっているのかという「騰落銘柄数のバランス」です。
Q2:相場が乱高下している時、新NISAで始めたインデックス投資は解約すべきですか?
A2:長期の積立投資を前提としている場合、パニックになって売却することは最も避けるべき失敗です。乱高下相場は「定額購入によって株価が安い時に多くの口数を仕込める」というドル・コスト平均法の強みが最大限に活きる局面でもあります。ただし、日経平均型インデックスだけに資産が偏っている場合は、今後の積立先をより分散の効いた全世界株式やTOPIX連動型ファンドへと見直す検討は合理的です。
Q3:なぜ為替相場が「円高」に振れると日経平均株価は下がりやすいのですか?
A3:日経平均を構成する主要企業には、トヨタ自動車や日立製作所など海外売上比率の高いグローバル輸出企業が多く含まれているためです。円高が進むと海外で稼いだ外貨建て利益を円換算した際の額が目減りし、業績の下振れ要因となります。さらに、海外投機筋が「円高=日本株売り」という機械的なプログラムを走らせるため、実体業績以上の売り圧力が先物経由で現物市場に波及しやすい構造になっています。
まとめ:激動の相場環境で資産を守り育てるための本質的アプローチ
日経平均株価が示す激しい乱高下は、日本の資本市場が直面する構造変化とグローバルマネーの急激な流入出が引き起こしている歴史的なダイナミズムそのものです。金融正常化に向かう日銀のスタンス、為替レートの再評価、そして値がさハイテク株に左右される指数算出の特性。これらが複雑に交差する現在、表面的な株価の数字だけを見て一喜一憂する姿勢は自らの資産を危険に晒すことにつながります。
市場が荒れ狂う時こそ、投資家に必要なのは画面に表示される急落や急騰の裏にある「構造的なカラクリ」を冷徹に見抜く視座です。過度なレバレッジを排し、自らのリスク許容度の範囲内でポートフォリオの分散を徹底すること。ノイズに満ちた市場の喧騒から一歩身を引き、長期的な資産価値の成長に根ざした投資規律を維持することこそが、この激動の2026年を乗り越えて資産を着実に育てるための揺るぎない基盤となります。 (出典: につけ い へ いきん 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
