「JA自動車共済はひどい」噂の真相と2026年最新の事故対応実態
自動車を運転するすべての人にとって、万が一の事故を支える保険選びは死活問題です。しかし、インターネット上で自動車保険の評判を調べると、必ずと言っていいほど目にするのが「JA自動車共済はひどい」「事故対応が最悪」という過激なワードです。地域に密着し、手厚い保障を掲げるはずのJA共済(クルマ共済「クルマスター」)に、なぜこれほど厳しい悪評が集中してしまうのでしょうか。
地方を中心に絶大な加入者数を誇る一方で、SNSや知恵袋、事故被害者のコミュニティでは「示談交渉が進まない」「担当者から全く連絡がこない」といった悲痛な叫びが散見されます。本記事では、2026年現在の最新取材データや現場の実態、民間大手損保との構造的格差を徹底解剖し、ネット上に渦巻く悪評の真偽と、トラブルを回避するための実践的な防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「示談が遅い」「連絡がこない」という悪評の主因は、民間損保と異なる地域単位の分権構造と担当者の業務過多にある。
- 要点2:相手がJA共済の場合に揉めやすい理由は、共済独自の厳格な査定基準と、過失割合に対する交渉姿勢の硬直化に起因する。
- 要点3:万が一のトラブル対策には「弁護士費用特約」が不可欠であり、紛争が長期化した場合は公的な紛争解決機関(ADR)の活用が有効である。
【噂の真相】「JA自動車共済はひどい」と言われる3大要因と2026年の対応実態
「JA自動車共済はひどい」という噂の真相とは何なのでしょうか。事故対応の遅さや示談交渉トラブルなど、悪評が集まる決定的な理由を徹底検証すると、単なる感情論ではなく、明確な3つの構造的背景が浮かび上がってきます。
第1の要因は、事故発生時の初動対応スピードと連絡頻度の不足です。事故に遭った当事者は極度の不安に晒されますが、ネット上の口コミで頻発する不満が「JA共済の事故担当者から連絡こない」という現象です。事故受付自体は24時間365日動いているものの、専任担当者へ引き継がれた後のレスポンスが鈍く、「受任連絡まで3日以上放置された」「こちらから催促しないと進捗が分からない」といった声が後を絶ちません。
第2の要因は、示談交渉における長期化と硬直的な姿勢です。損害賠償実務において、JA共済は一般的な民間損保に比べて「示談案の提示が遅い」「判例タイムズなどの標準的な過失割合基準を提示しても譲らない」と指摘されがちです。これにより「JA自動車共済の示談交渉は遅い」という悪評が定着してしまいました。
第3の要因は、車両保険の損害査定や共済金支払いの厳しさです。後述するように、共済組織としての相互扶助の理念と、厳正な支出管理が表裏一体となり、ユーザー視点では「JA自動車共済で保険金が支払われない」「車両保険の査定が厳しすぎる」と感じるギャップを生み出しています。
2026年現在、JA共済連でも事故対応のデジタル化やアプリ連携、専任スタッフの再配置を進めているものの、民間メガ損保が競い合う「事故後1時間以内の初動完了」「LINEでのリアルタイム進捗共有」といった水準と比較すると、現場での体感速度には依然として大きな隔たりが存在します。
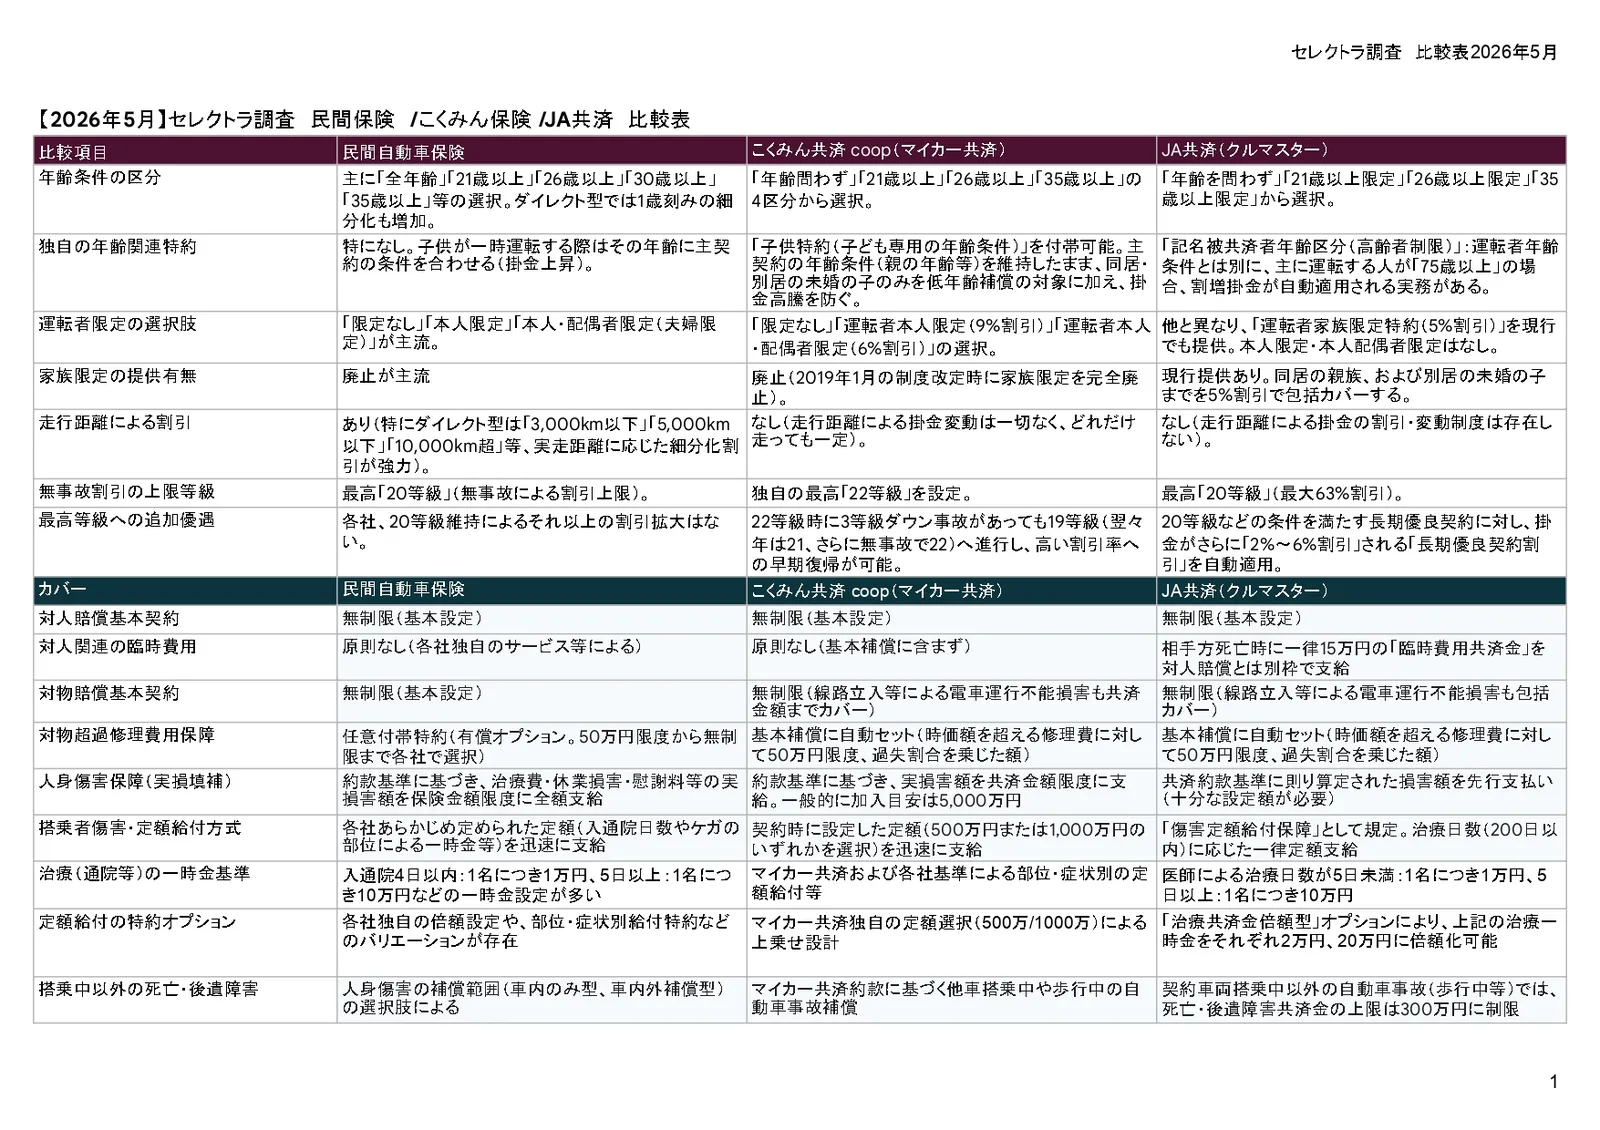
【徹底比較】JA共済と民間自動車保険の違い|構造と補償の決定打
そもそも、農協(JA)が運営する「共済」と、東京海上日動や損保ジャパン、ネット損保などの「民間自動車保険」にはどのような違いがあるのでしょうか。その根拠法や運営理念の違いが、サービスの質に直結しています。
民間自動車保険は「保険業法」に基づき金融庁の監督を受け、利潤を追求する株式会社などが運営します。一方、JA共済は「農業協同組合法」に基づき農林水産省の所管下にあり、組合員同士の「相互扶助(助け合い)」を目的とする非営利事業です。この根本的な出自の違いが、事故対応の現場において大きなコントラストを生み出しています。
| 項目 | JA共済(クルマスター) | 一般的な大手民間自動車保険 | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法・監督官庁 | 農業協同組合法(農林水産省) | 保険業法(金融庁) | 監督指針や行政処分の枠組みが異なり、苦情申し立てルートも別系統。 |
| 事故対応拠点・体制 | 各地域の単協+共済連サービスセンター | 全国集中損害サービスセンター(全国網) | 民間は均一な教育を受けた専任アジャスターが即座に動くが、JAは地域格差が大きい。 |
| 掛金・保険料水準 | 比較的安価(各種割引・複数契約割あり) | 代理店型は高め/ダイレクト型は最安水準 | 対面窓口を持つ代理店型と比較すると掛金は割安だが、ネット専業損保よりは高い。 |
| 独自メリット | 手厚い「臨時費用共済金」「事故見舞金」 | 先進安全特約、即時レンタカー手配、アプリ完結 | 人身事故時の見舞金制度など農村部のコミュニティに即した手厚さはJAならでは。 |
| 苦情・紛争解決機関 | 一般社団法人 日本共済協会 審査会 | 一般社団法人 日本損害保険協会(そんぽADRセンター) | 民間損保は「そんぽADR」が即座に介入可能だが、共済側は手続きルートが異なる。 |
上表の通り、JA共済の自動車共済(クルマスター)は、代理店型損保と同等の対面安心感を持ちながら掛金が比較的安く設定されており、家族で複数台契約した場合の割引や見舞金制度は極めて優秀です。しかし、その裏返しとして事故専任担当者の配置数やデジタル投資規模において大手損保に劣るというデメリットが浮き彫りになります。
【実態検証】「相手がJA共済だと最悪」と言われる示談交渉・過失割合の壁
ネット上の口コミで最も苛烈を極めるのが、自分がJAの加入者であるケースではなく、「事故の被害者になり、加害者の相手保険がJA共済だった」というパターンです。「JA自動車共済の相手がJAでトラブルになった」「過失割合でもめて示談が終わらない」という怨嗟の声はなぜこれほど多いのでしょうか。
損害賠償の実務経験を持つ弁護士や業界関係者の証言によると、JA共済側の交渉スタイルには以下の特徴が見られます。
1. 過失割合の認定が極めて頑なである
通常、民間損保同士の事故処理では、過去の裁判例(通称「別冊判例タイムズ38号」など)に照らし合わせて基本過失割合を算出し、現場修正要素を加味して比較的早期に合意形成が図られます。しかしJA共済の場合、「過失割合10対0」の事案であっても、相手側の過失を執拗に主張して「90対10」や「80対20」から頑として譲らない局面が散見されます。支出を1円でも抑えようとする防衛本能が、被害者側から見れば「理不尽な出し渋り」に映るのです。
2. 組織の決済プロセスが重層的で時間がかかる
民間損保であれば担当者レベルに一定の示談決済権限が委譲されています。しかしJAでは、地域の単協担当者が吸い上げた案件を共済連のセンターが審査し、さらに上層部の決裁を仰ぐという多段階構造が存在します。結果として、被害者側が提示した損害算定書や見積もりに対する回答が1〜2週間放置されることが常態化し、「示談交渉が遅い」というフラストレーションに繋がります。
3. 車両保険の損害認定におけるシビアな査定
被害車両の修理代金に関しても、ディーラーや板金工場が算出した工賃単価や部品代に対して厳格な値引き交渉(協定難航)を持ちかける傾向があります。修理工場側からも「JAの査定員(アジャスター)は審査が厳しく、修理着工の許可がなかなか下りない」という声が聞かれ、代車特約の期限ばかりが経過してしまうという二次被害も報告されています。

【深層分析】なぜ悪評が消えないのか?組織風土と心理的摩擦のメカニズム
なぜここまで悪評が集まるのか、その背景を単なる「個人の対応力」で片付けることはできません。ここには日本特有の地域協同組合の成り立ちと、現代の消費者が求めるサービス水準とのミスマッチという、構造的な問題が存在します。
かつての地域社会において、農協は金融・営農・生活全般を支える強力な共同体でした。加入者も顔見知りの農家同士であり、多少の事故トラブルも「お互い様」という人間関係や地域の力学で解決できた時代背景があります。しかし、モータリゼーションの進展と組合員資格の裾野拡大(准組合員制度)により、現在では一般のサラリーマンや都市部住民が「単に掛金が安いから」「親戚の付き合いだから」という理由で加入するケースが激増しました。
現代のドライバーが自動車保険に求めるものは、迅速なレスポンス、スマホ完結の進捗通知、ストレスのない代行交渉という「プロフェッショナルなサービス品質」です。一方のJA共済側は、窓口となる地方単協の職員が共済だけでなく金融預金や肥料の販売まで多忙なマルチタスクを抱えている現実があります。事故対応の現場では、高い専門教育を受けた損保プロ集団と、重い業務負荷に追われる地域職員との間で明確な「熱量のギャップ」が生じてしまうのです。
さらに、被害者側の心理的バイアスも悪評を増幅させます。事故処理がスムーズに完了した人はわざわざSNSに称賛を書き込みませんが、相手側の不誠実な対応や遅延によって精神的苦痛を被った被害者は、怒りを込めてネット掲示板やSNSへ詳細な告発を投稿します。この情報の非対称性が、「JA自動車共済は最悪だ」というネット世論を強固に固定化させている側面も見逃せません。
【被害を防ぐ実践知】相手がJA共済だった場合の対処法と「弁護士費用特約」
もしも自分自身が事故に遭い、相手の保険会社がJA自動車共済だった場合、あるいは自分がJAに加入していて担当者の動きが悪く困り果てた場合、どのように身を守るべきなのでしょうか。現場で決定的な効果を発揮する3つの実戦ノウハウを解説します。
1. 「弁護士費用特約」を迷わず発動する
最も確実かつ強力な解決策は、自身が加入する保険の弁護士特約(弁護士費用等補償特約)を使うことです。相手が「過失割合で理不尽な主張を崩さない」「担当者から全く連絡がこない」という状態に陥った際、弁護士を代理人に立てることで、精神的苦痛から一瞬で解放されます。
弁護士が介入した瞬間から、相手の共済担当者はあなたに直接連絡できなくなり、すべての交渉が法的な判例基準(裁判基準)に基づいて行われます。示談金の提示額も「自賠責基準」や「共済独自基準」から、より高額な「裁判所基準」へと跳ね上がるケースが一般的です。弁護士特約を使っても自分の等級は下がらない(ノーカウント事故扱い)ため、使わない手はありません。
2. 担当者の上長や統括センターへ「担当者変更」を申し出る
連絡の遅滞や態度に著しい問題がある場合、窓口の担当者と口論しても時間の無駄です。担当者が所属する地域本部の「損害サービスセンター長」や上長に対して、感情的にならず「これまでの連絡履歴(日時と内容)」を淡々と提示し、担当者の交代を正式に要請してください。組織として業務怠慢が浮き彫りになれば、対応の優先度が急上昇します。
3. 公的な苦情窓口・ADR機関へ申し立てる
話し合いが完全に行き詰まった場合、公的な紛争解決機関の利用が視野に入ります。民間損保であれば金融庁所管の「そんぽADRセンター」が有名ですが、JA共済は根拠法が異なるため、一般社団法人 日本共済協会が設置する共済紛争処理委員会(苦情・審査窓口)への申し立てが正式なルートとなります。中立な専門家(弁護士や学者)が間に入って審査を行うため、共済側も理不尽な引き伸ばしを続けることができなくなります。
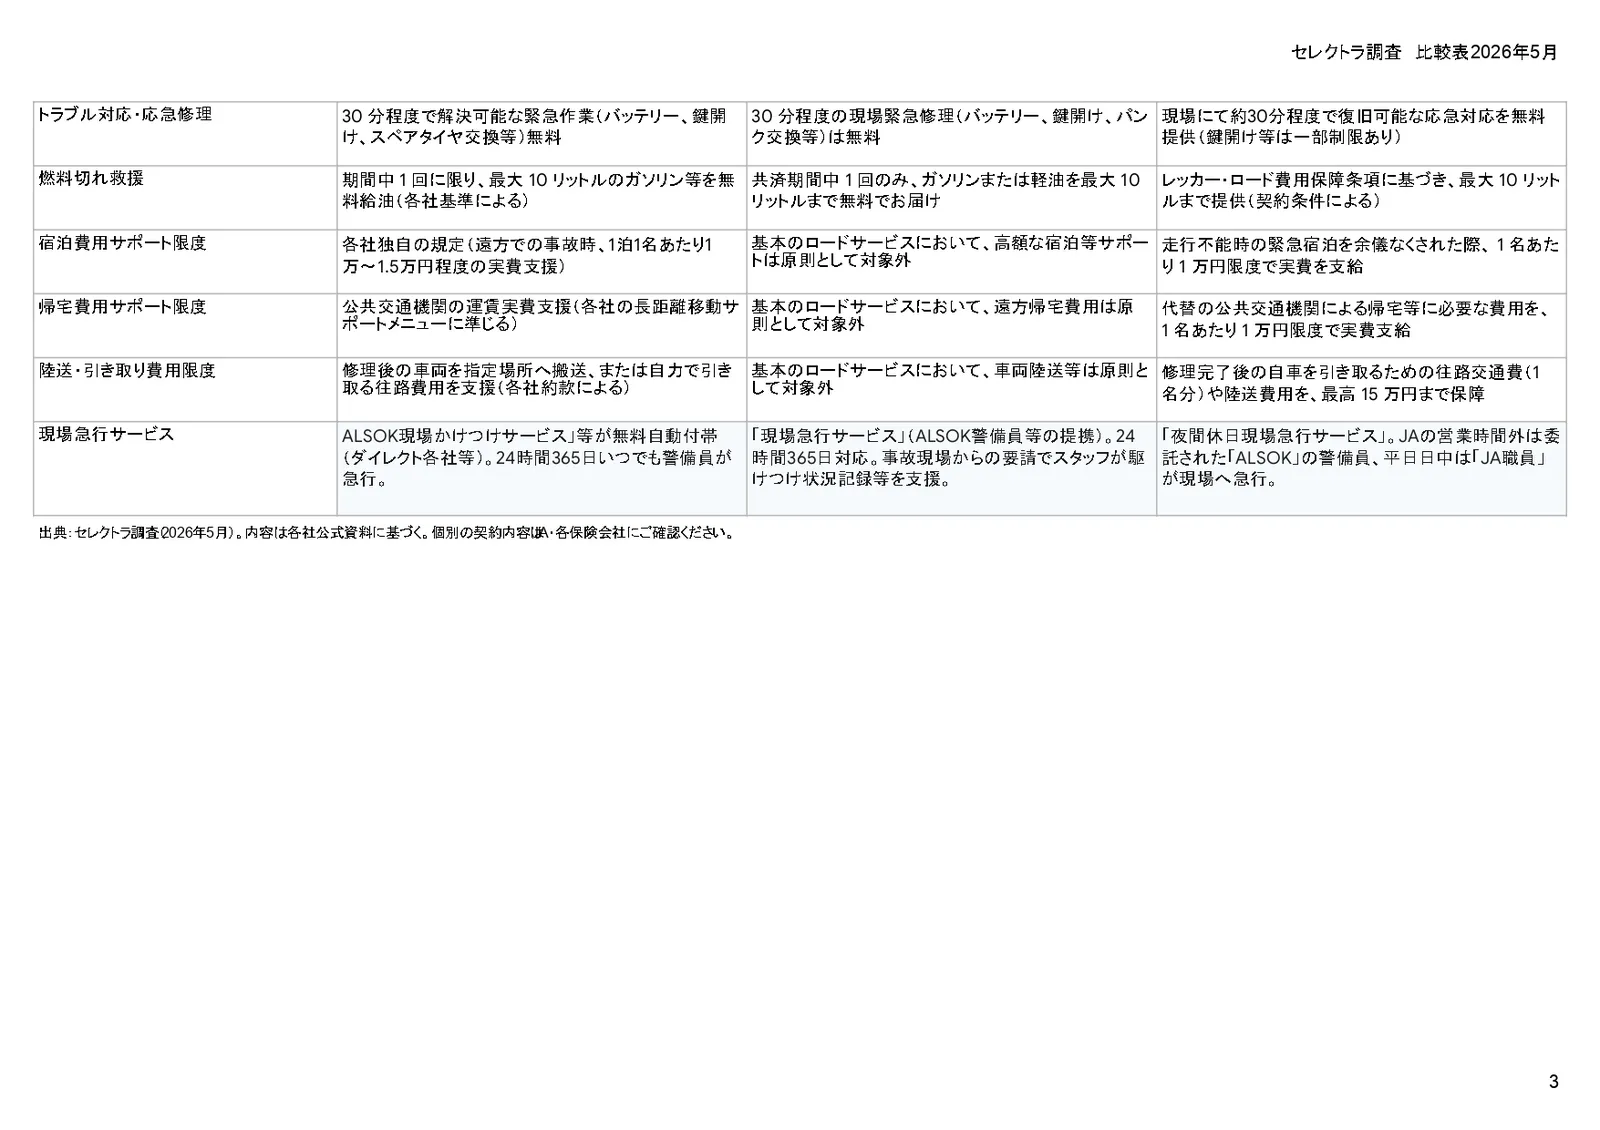
【プロの結論】JA自動車共済がおすすめできる人・慎重になるべき人の判断基準
ここまで悪評の構造を厳しく検証してきましたが、JA自動車共済がすべての人にとって「絶対に入ってはいけない共済」というわけではありません。条件と活用法次第では、民間損保にはない大きな恩恵を享受できる層が存在します。
【JA自動車共済への加入をおすすめできる人】
- 農協との強固な信頼関係がある人:地元の農家や自営業者で、担当者や役員と個人的な信頼関係があり、対面で密にサポートしてもらえる環境にある人。
- 複数台契約で掛金を極限まで抑えたい人:農業用トラックや軽トラ、自家用車など一家で3〜4台以上の車両を保有し、フリートに近い割引メリットを最大化したい人。
- 万が一の際、自分自身で交渉を引っ張るリテラシーがある人:保険の仕組みを理解しており、いざという時は自身の弁護士特約を活用して論理的に対応できる人。
【JA自動車共済への加入を慎重に避けるべき人】
- すべてを保険会社に丸投げして安心したい人:事故対応の初動から相手方との示談まで、完全にお任せで迅速に終わらせてほしい都市型ドライバー。
- 平日の日中に電話対応ができない多忙な人:夜間や土日のWeb進捗確認システム、アプリによるチャット相談など、DX化されたサポート体制を求める人。
- 過失割合や車両査定で妥協したくない人:愛車の修理において認定額をシビアに削られるリスクを許容できない人。
【ja 自動車 共済 ひどい】に関するよくある質問(FAQ)
Q1:事故相手がJA共済で「担当者から1週間連絡がこない」のですが、放置して大丈夫ですか?
A1:絶対に放置してはいけません。事故対応が遅延するほど代車の提供期限が迫ったり、過失割合の交渉で不利な既成事実を作られたりする恐れがあります。まずは自分の保険会社の専任担当者に状況を伝え、相手のJA共済へ督促を入れてもらいましょう。それでも動かない場合は、JAの損害サービス統括部署へ直接電話をかけ、上長対応を求めるのが鉄則です。
Q2:JA共済の車両保険は、民間損保よりも査定が厳しいというのは本当ですか?
A2:事実として、板金工場やディーラーの間で「査定協定がシビアである」という認識は広く共有されています。非営利組織としての厳格な損害調査がマニュアル化されているため、民間損保なら認められるような広範囲の部品交換が「補修塗装で対応可能」と判定されるケースがあります。納得がいかない場合は、修理工場のフロントマンからアジャスターに対して直接技術的な根拠を主張してもらう必要があります。
Q3:相手がJA共済の場合、民間損保の苦情窓口である「そんぽADR」は利用できないのですか?
A3:原則として利用できません。「そんぽADRセンター」は日本損害保険協会が運営しており、民間損保会社とのトラブルが対象です。JA共済に対する公式な苦情申し立てや紛争解決は、JA共済連の相談受付窓口、あるいは「一般社団法人 日本共済協会 審査会」を利用することになります。ただし、自分側の民間保険に弁護士特約が付帯していれば、ADRを使わずとも弁護士が直接交渉を代行してくれます。
Q4:民間保険からJA共済(クルマスター)へ自動車保険を乗り換える場合、等級は引き継げますか?
A4:はい、問題なく等級の引き継ぎが可能です。JA共済は損害保険各社との間で「ノンフリート等級プロテクト」の相互引き継ぎ制度に加盟しているため、民間損保で築いた15等級や20等級をそのままJA共済へ移行できます。逆のケース(JA共済から民間損保への乗り換え)も同様に等級継承が可能です。
まとめ:評判の本質を見極め、後悔のない自動車保険選びを
「JA自動車共済はひどい」というネット上の悪評には、組織の地域分権構造、示談交渉における硬直性、そして損害査定の厳格さという、明確な客観的事実が存在します。特に被害者として相手のJA共済と対峙した際、対応の遅延や過失割合をめぐる対立に強い不満を抱くドライバーが多いのは紛れもない現実です。
しかし一方で、地域コミュニティに根ざした手厚い見舞金や、複数台所有における掛金の経済性は、他の民間損保にはない独自の強みでもあります。重要なのは、単に「安いから」「付き合いだから」という理由だけで安易に契約するのではなく、自らのライフスタイルや求めるサービス水準に合致しているかを冷静に見極めることです。
そして万が一の事故トラブルに備え、どの保険会社を選ぶにしても「弁護士費用等補償特約」だけは絶対に外さないこと。これこそが、不条理な示談交渉から自分と家族の生活を守るための、最も確実な防衛策と言えます。 (出典: ja 自動車 共済 ひどい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
