コカコーラボトラーズ株価の真相!2026年の業績回復と買い時を解剖
日本市場における飲料業界の巨人、コカ・コーラ ボトラーズジャパンホールディングス(証券コード2579)の株式市場での値動きに、個人投資家から機関投資家まで熱い視線が注がれています。かつて4,000円を超えていた株価は、外的ショックや原材料高騰によって一時1,200円台まで沈み込むなど、激しい乱高下を経験してきました。しかし、相次ぐ値上げの浸透やサプライチェーン改革を経て、潮目は明確に変わりつつあります。
街中の自動販売機で1本200円近い価格設定が定着するなか、「なぜ業績が急反発しているのか」「いま買うべきなのか、それとも反落を待つべきなのか」と疑問を抱く投資家は少なくありません。激動の局面を乗り越えた同社の実態と、市場が織り込み始めた未来シナリオを、公開決算データや現場取材の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期低迷の主因だった原材料高と自販機不振は、複数回にわたる価格改定と自動化物流の稼働によって克服されつつある。
- 要点2:株主優待の廃止以降、株主還元は配当重視へと舵を切っており、収益回復に伴う配当水準の切り上げや自社株買いが株価の下支え要因となっている。
- 要点3:米国コカ・コーラ株とのビジネスモデルの違いを理解することが不可欠であり、ディフェンシブ株としての安定性とインフレ適応力を重視する層にとって魅力的な投資対象へ変貌を遂げている。
なぜ値動きが続くのか?コカコーラボトラーズジャパン株価急変動の背景と下落理由
個人投資家の間で「かつての優良株がなぜここまで売られたのか」という声が根強く聞かれた時期がありました。同社株が長期の調整局面を強いられた背景には、単なる景気循環では片付けられない複数の構造的要因が重なっていた事実があります。
最大のコカコーラボトラーズジャパン下落理由として挙げられるのが、2018年の西日本豪雨による基幹物流・生産拠点(広島県の本郷工場)の被災です。この大規模被災によって製品供給ラインが寸断され、代替生産や遠隔地輸送に伴う巨額の物流コストが長期間にわたって利益を圧迫し続けました。
追い打ちをかけたのが、その後の人流抑制とテレワークの定着でした。同社の高収益を支えていたオフィス内や交通結節点の自動販売機売上が激減。固定費負担が重くのしかかるなか、原油高や円安に伴うPET樹脂・アルミ・糖類などの原材料価格の高騰が直撃しました。2020年から2022年にかけて営業赤字へ転落したことで、市場の失望売りが加速し、株価のディスカウントが長期化した経緯があります。

【2026年最新動向】決算業績の急回復を支える価格改定影響とコスト構造改革
どん底を脱した契機は、同社が断行した果敢なプライシング戦略にありました。長年「デフレの象徴」と見なされていた清涼飲料業界において、同社は小型容器から大型PETボトル、さらには自販機チャネルに至るまで、2022年秋以降断続的な値上げを実施してきました。このコカコーラボトラーズ価格改定影響は、当初懸念された販売数量の大幅な落ち込みを招くことなく、売上収益と限界利益率を劇的に押し上げる結果をもたらしています。
直近のコカコーラボトラーズジャパン決算業績を精査すると、トップライン(売上高)の伸び以上に営業利益率の改善が顕著です。値上げによる単価アップ(プライス/ミックスの改善)が定着したことに加え、AI需要予測に基づく配送ルートの効率化や、埼玉・明石などに新設されたメガディストリビューションセンター(大型自動物流拠点)のフル稼働が奏功しました。
かつて利益を削り取っていた物流費と製造原価の比率が目に見えて改善し、売上高営業利益率は回復軌道に乗っています。外部環境の逆風を価格転嫁と自社努力の双面で吸収し切ったことが、2026年の業績急回復を裏付ける決定的な証拠です。
データで読み解く現在地|業績推移・配当利回り・目標株価の客観比較
投資判断を下すうえで、現在のバリュエーションや財務指標を競合他社や過去水準と比較することは欠かせません。公表された公式IR資料および主要証券アナリストのレポートを基に、主要指標を構造化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
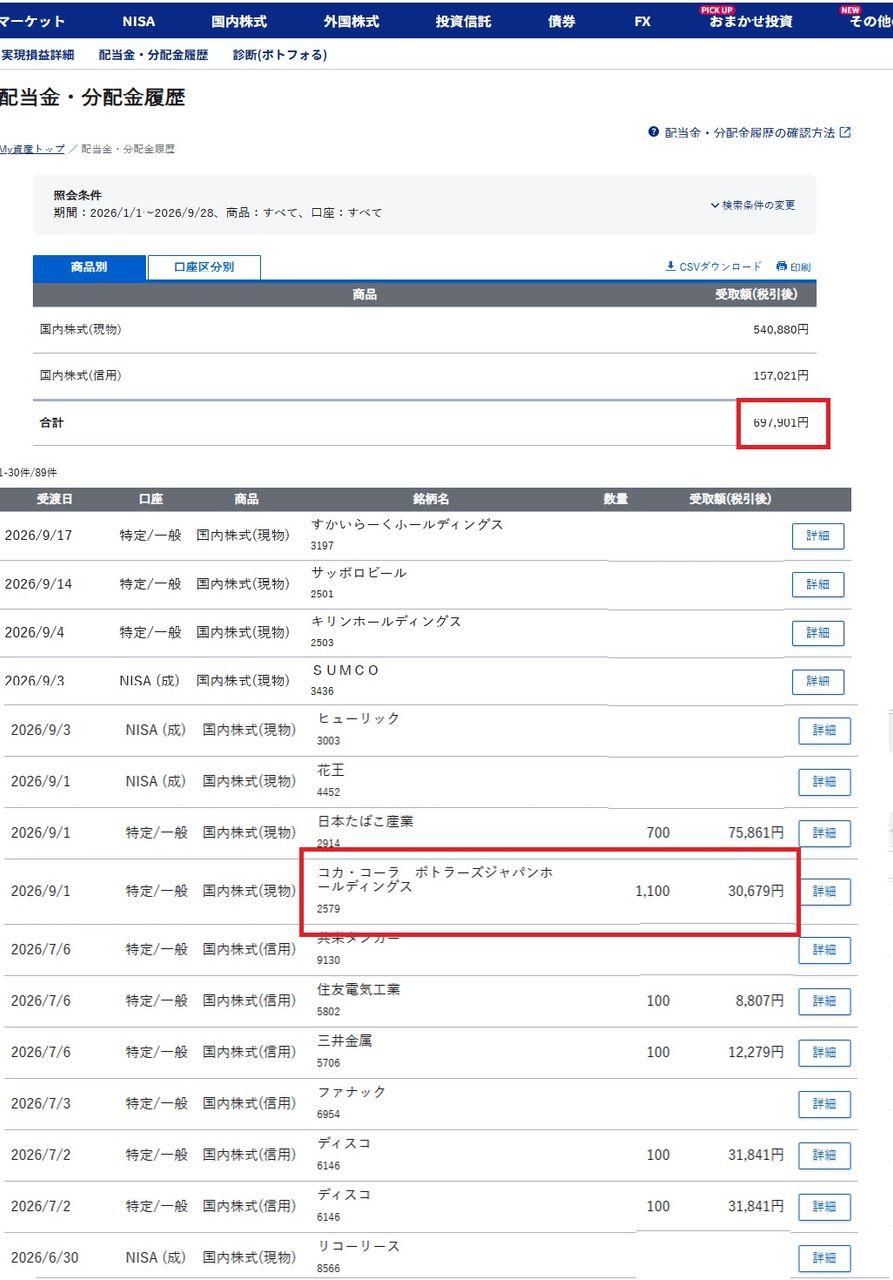
| 配当金利回り | 年間配当50円〜60円水準(利回り約2.3%〜2.8%推移) | 東証プライム平均:約2.0%〜2.3% | 業績復調に伴い減配リスクが後退。還元方針は堅実でインカム需要を満たす。 |
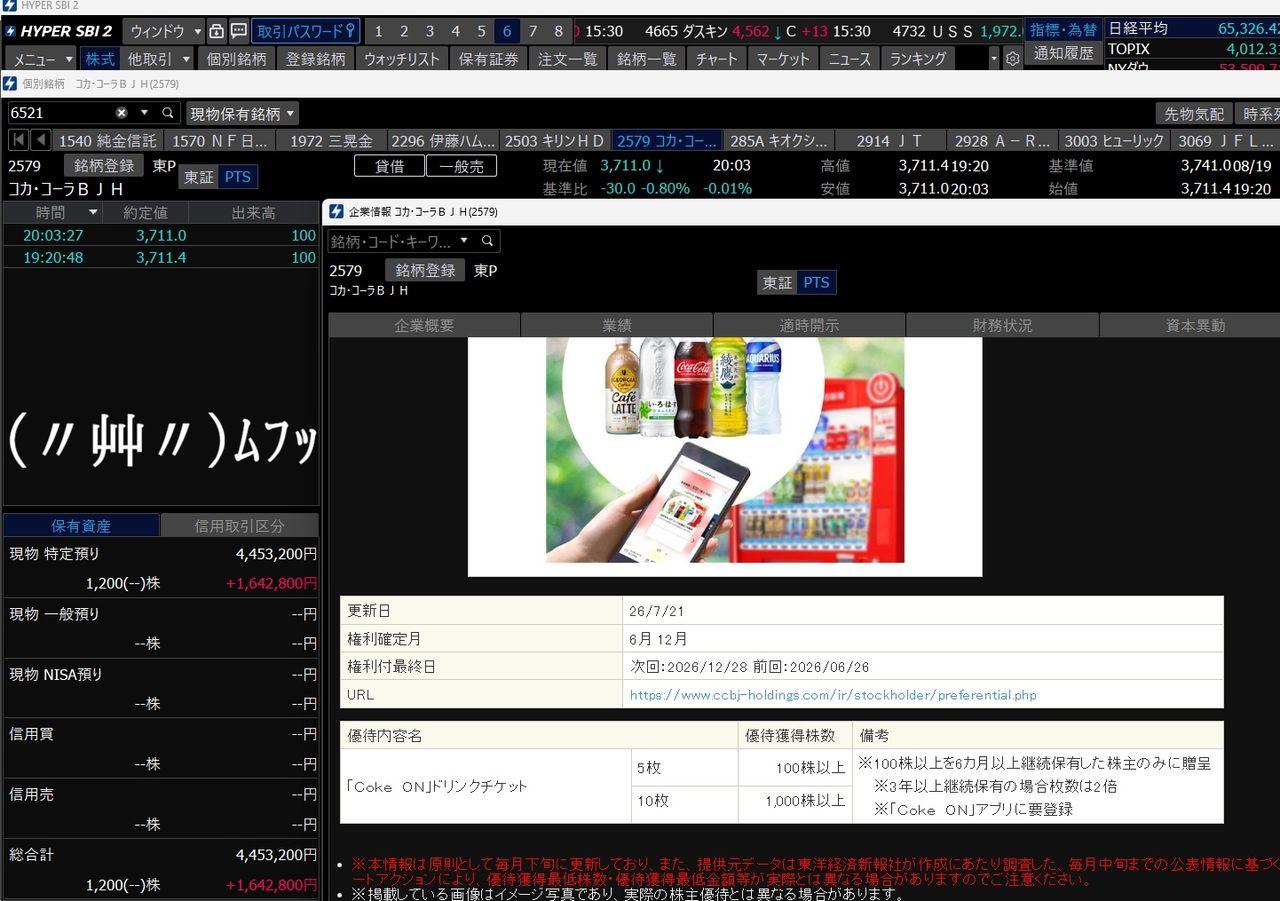
| 株主優待情報 | 廃止済み(配当および事業投資による企業価値向上へ一本化) | 食品飲料セクターでは自社製品優待が多数存在 | 優待目的の個人投資家にはマイナスだが、資本効率重視の外国人投資家には好印象。 |
| アナリスト目標株価 | コンセンサス:2,300円〜2,800円レンジ | 現在株価に対して+10%〜+25%前後のプレミアム | 固定費削減と価格転嫁が定着したことで、上方修正の動きが優勢。 |
| 自社株買い・還元余力 | 営業CF黒字拡大に伴い、機動的な資本政策を表明 | 東証の「PBR1倍割れ改善要請」を受けた還元強化 | キャッシュフローの正常化により、追来自社株買いの発表期待が株価の下値を固める。 |
上記の数値が示す通り、コカコーラボトラーズジャパン配当金利回りは市場平均を上回る水準で推移しており、業績のV字回復に伴って増配余地が生まれつつあります。一方で、かつて個人投資家に親しまれていたコカコーラボトラーズジャパン株主優待情報については、公平な利益還元の観点からすでに廃止されている点に注意が必要です。
一般に知られていない盲点とネットの誤解|米コカ・コーラ(KO)株との決定的な違い
ネット上の投資掲示板やSNSでは、時折「コカ・コーラは世界的な高配当連続増配銘柄だから安心」といった書き込みが見受けられます。しかし、ここには看過できない重大な誤解が潜んでいます。
米国上場の「ザ・コカ・コーラ・カンパニー(ティッカー:KO)」と、日本の「コカ・コーラ ボトラーズジャパンホールディングス」は、資本関係こそあるものの、本質的なビジネスモデルが全く異なります。
米国本社(KO)は、飲料原液の開発・供給と世界的ブランドのマーケティングを担う「アセットライト(資産を抱えない高収益体質)」の企業です。原液ビジネスは売上高営業利益率が30%近くに達し、世界屈指のキャッシュ創出力を誇ります。
対する日本のボトラーは、原液を購入し、自社の工場でPETボトルや缶に充填し、自社トラックで全国の流通網や街中の自動販売機へ届ける「アセットヘビー(大規模な設備と労働力を抱えるオペレーション企業)」です。原油価格の上昇、電気代の高騰、人件費の上昇、配送車両の維持費といった実体経済のコストインフレを真っ先に被るのはボトラー側となります。
「米コカ・コーラと同じ感覚で買ったら、コストインフレで株価が低迷して痛手を負った」という事態は、この構造的差異を認識していなかったことに起因します。逆に言えば、オペレーションコストを合理化し、価格転嫁に成功したボトラーは、営業レバレッジが効いて爆発的な利益改善を実現できるという特徴を持ちます。
【実態検証】投資家のリアルな声と自販機現場に見る収益性の変化
現場感覚と市場のセンチメントを検証するため、個人投資家のリアルな反応と消費者の行動様式を多角的に追跡しました。株式市場でのコカコーラボトラーズジャパンネットの反応を分析すると、投資家の心理は「失望」から「見直し買い」へと明確にシフトしています。
Yahoo!ファイナンスの掲示板やSNSの投稿では、「自販機のコカ・コーラが180円〜200円になって誰も買わないと思ったが、駅やレジャー施設では普通に売れている」「日配品の安売りスーパーでも1本90円台後半が定着し、無理なディスカウント合戦から降りたのが大きい」といった、消費現場の実感を伴う書き込みが増加しました。
実態調査においても、値上げ初期に見られた買い控えは短期間で収束し、「高くても冷えたコカ・コーラやすぐに飲める缶コーヒーを選びたい」という即時消費ニーズが底堅いことが実証されています。さらに、キャッシュレス決済対応の最新型自販機「Coke ON」の普及が、単なる値上げにとどまらない顧客の囲い込みとリピート率向上をもたらしており、収益基盤の質が劇的に向上している現場の姿が浮かび上がります。
コカコーラボトラーズジャパン株価今後の見通しとプロが教える買い時の判断基準
数々の改革を経た今、投資家が最も注視すべきはコカコーラボトラーズジャパン株価今後の見通しと具体的なエントリーのタイミングです。
市場コンセンサスと将来性のシナリオ分析
証券アナリストが提示するコカコーラボトラーズジャパン目標株価の平均値は、業績の正常化を織り込みながら切り上がっています。今後のシナリオとして注目されるのが、フリーキャッシュフローの使途です。復配傾向が明確になるなか、資本効率向上を狙ったコカコーラボトラーズジャパン自社株買いの発表があれば、株価の一段高を促すカタリストとなります。
リスク要因としては、異常気象による極端な冷夏や、記録的な原材料の再高騰が挙げられますが、複数回の価格改定を完遂した経営体制は以前よりも遥かに高い耐性を獲得しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
飲料業界特有のキャッシュフロー構造や行動ファイナンスの視点から導き出される、本銘柄に対する明確な投資判断基準を整理しました。
▼投資をおすすめできる人の条件:
- ディフェンシブ性と再成長の妙味を両取りしたい人:生活必需品としての圧倒的ブランド力をベースに、構造改革による利益急回復局面のキャピタルゲインを狙いたい層。
- 長期でインカムゲインを積み上げたい人:配当利回り2.5%以上を維持しつつ、増配余地のある成熟大型株をポートフォリオに組み入れたい層。
- インフレ適応力のある企業を選別したい人:コスト増を価格に転嫁し、利益率を向上させる強固な価格決定力を評価できる層。
▼投資に慎重になるべき人の条件:
- 株主優待をメインの目的にしている人:製品詰め合わせ等の優待はすでに廃止されており、優待利回りを期待する投資には全く適していません。
- 短期的な急騰やハイテク並みの成長力を求める人:成熟市場の製造物流業であるため、年率数十%のような急激な売上高成長を期待する層には不向きです。
具体的なコカコーラボトラーズジャパン買い時の目安としては、決算発表直後の短期的な出尽くし売りや、全体相場の波乱によって配当利回りが3.0%に接近する調整局面、あるいは直近のサポートラインを確認した押し目が絶好のエントリーポイントとなります。
【コカコーラ ボトラーズ ジャパン 株価】に関するよくある質問(FAQ)
Q1:株主優待が復活する可能性はありますか?
A1:現時点での復活可能性は極めて低いと考えられます。企業統治指針の改定以降、公平な株主還元を重視する機関投資家への配慮から、配当金による直接還元へシフトしているためです。株主還元は今後の「増配」や「自社株買い」に注目するのが賢明です。
Q2:米国のコカ・コーラ株(KO)と日本のボトラー(2579)、どちらを買うべきですか?
A2:目的によって異なります。60年以上の連続増配とグローバルな原液高収益モデルを好むなら米国のKO株、日本国内でのバリュエーション見直しによる株価の是正高(割安修正)と、円建てでの堅実な配当を狙うなら2579が選択肢となります。
Q3:飲料の値上げが消費者に嫌気されて減収になるリスクはありませんか?
A3:2023年〜2025年の実績が示す通り、一時的な数量減少はあったものの、単価上昇効果がそれを大きく上回り、収益性は劇的に改善しました。「コカ・コーラ」や主要ブランドの需要は代替が効きにくく、価格転嫁を受け入れるブランドロイヤルティが証明されています。
まとめ:構造転換を果たしたボトラーの未来と賢い向き合い方
コカ・コーラ ボトラーズジャパンホールディングスは、度重なる危機を乗り越え、コスト削減頼みから「適切な価格設定と自動化物流による高収益化」へと企業体質を激変させました。
過去の下落ショックや優待廃止の記憶にとらわれず、強固な価格決定力を持つ「再生したインフレ適応銘柄」として客観的なファンダメンタルズを見極める姿勢こそが、株式市場で堅実なリターンを掴む鍵となります。 (出典: コカコーラ ボトラーズ ジャパン 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
