ニデック株価なぜ下落?日本電産業績悪化の真相と2026年の買い時
かつて「精密小型モータの世界王者」として破竹の勢いで成長を続け、日本を代表するグロース株の象徴と称された日本電産。2023年4月にグローバル統一ブランドである「ニデック株式会社」へと社名変更を遂げた同社ですが、株式市場における評価は一時、上場来高値から大きく暗転し、多くの個人投資家や機関投資家を震撼させました。株価の乱高下に直面した市場では、「過去最高値を更新し続けたカリスマ経営はどこへ向かうのか」「EV事業の失敗が致命傷になったのではないか」といった厳しい観測が飛び交い続けています。
現在、市場の耳目を集めているのは、巨額の損失計上を余儀なくされた車載事業の構造改革の進捗と、創業以来の急所とされる経営トップの世代交代です。中国EV市場の価格破壊、カリスマ創業者・永守重信氏の采配、そして急速に収益柱へと浮上したAIデータセンター向け水冷冷却システムの実力など、激変する事業構造の深層を紐解きながら、最新の財務データと市場のリアルな声を交えてその現在地を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は、中国EV市場の苛烈な値下げ競争によるE-Axle(トラクションモータ)事業の採算急悪化と、それに伴う構造改革費用の計上にある。
- 要点2:相次ぐ外部トップの更迭劇を経て岸田光哉体制へ移行したものの、創業者の影響力残存とガバナンス体制への懸念が株価の上値を抑える要因として燻る。
- 要点3:AIサーバー向け水冷モジュール事業の急成長が新たな収益ドライバーとなる一方、株価の本格反転には車載事業の黒字定着と後継体制の完全な自立が不可欠である。
【株価急変の真相】日本電産からニデックへ――なぜかつての高成長株は下落したのか
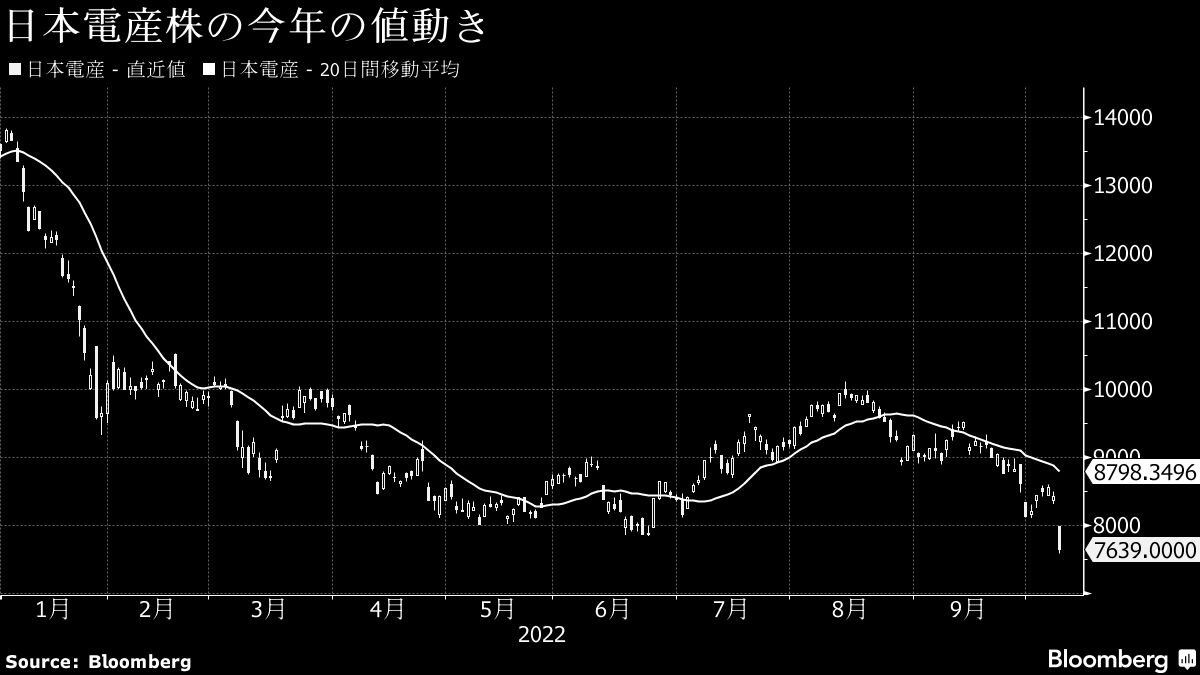
株式市場で長年にわたり「持っていれば報われる成長銘柄」と信じられてきた日本電産のチャートは、2021年の上場来高値(株式分割考慮後で約7,400円〜7,500円水準)を境に一転して長期の下落トレンドへと突入しました。かつて時価総額8兆円超を誇った名門が直面したこの急落劇は、単なる市場全体の調整にとどまらず、同社が抱えるビジネスモデルの根幹に関わる地殻変動が引き起こしたものです。
株価が下落へ転じた背景には、社名変更の経緯と戦略の転換が色濃く影を落としています。2023年4月、創業50周年の節目に長年親しまれた「日本電産」の商号を捨て、海外で浸透していた「ニデック」へと統一した狙いは、単なるブランド刷新ではありませんでした。売上高10兆円という野心的な長期目標を掲げ、主力をパソコン向けハードディスク駆動装置(HDD)用モータから、世界的な大転換期を迎えていた電気自動車(EV)用駆動用モータシステム「E-Axle」へと大胆にシフトさせる意志の表れだったのです。
しかし、市場の青写真と現実は残酷な乖離を見せました。積極果敢な先行投資と薄利多売のシェア獲得競争が裏目に出始めると、四半期決算ごとに投資家の失望売りが加速。売上高の拡大とは裏腹に営業利益率が急低下し、「高収益のニデック」という長年の株式プレミアムが剥落していった経緯があります。

【データ比較】ニデック(6594)の財務健全性と主要指標から見る実力値
現在のニデック(証券コード:6594)が市場からどう評価されているのか、客観的な財務指標と市場データを精査すると、過去の過熱感と現在の現実的な評価のギャップが浮き彫りになります。以下は、同社の主要指標を製造業平均および過去のピーク時と比較した一覧です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約18倍〜22倍前後 | プライム市場製造業平均:約15倍 | ピーク時の40倍超から正常化。過度な成長期待が剥落し、実力評価へ回帰。 |
| PBR(実績株価純資産倍率) | 約1.6倍〜2.0倍 | 東証基準目安:1.0倍以上 | 解散価値は上回るものの、過去の自己資本利益率(ROE)プレミアムは縮小傾向。 |
| 配当利回り(予想) | 約1.2%〜1.6% | プライム市場平均:約2.2%〜2.5% | 増配基調は維持しているが、インカムゲイン主眼の投資先としては物足りなさが残る。 |
| 営業利益率 | 約8%〜10%目標(回復途上) | 優良電気機器セクター:8%〜10% | 過去の15%目標からは後退。収益構造をAIサーバー冷却等の新分野で補填中。 |
| 過去最高値からの下落率 | 最大約-55%〜-60%調整 | 景気循環調整:-20%〜-30% | 構造問題とガバナンス懸念が重なった、中長期的なトレンド転換の爪痕が顕著。 |
決算開示資料および市場コンセンサスを精査すると、売上規模自体は円安の追い風や積極的なM&A(工作機械メーカーなどの買収)によって連結売上高2兆円台半ばを突破するなど拡大基調を維持しています。それにもかかわらず株価が上値を抑えられている最大の要因は、資本効率(ROIC・ROE)の低下と、利益の源泉に対する市場の不透明感にあることは明白です。
EV事業の赤字転落と構造改革|中国市場の価格破壊と方針転換の全貌
同社が直面した最大の誤算、それこそが「EV事業の赤字転落」です。永守氏自らが「莫大な需要が押し寄せる」と豪語し、巨額の設備投資を断行した車載トラクションモータ「E-Axle」事業は、主戦場である中国市場において想定を絶する泥沼の価格破壊に巻き込まれました。
中国の現地EVメーカーによる極端な値下げ合戦が勃発した結果、ティア1サプライヤーに対する熾烈なコストダウン圧力が激化。さらに、現地競合メーカーの急速な台頭や主要顧客の内製化シフトにより、受注価格は急落しました。作れば作るほど赤字が膨らむ逆ザヤ構造に陥り、同社は数千億円規模の資産査定見直しと構造改革引当金の計上を強いられる事態となったのです。
「シェアを最優先し、後からコストダウンで利益を刈り取る」という、かつてPC向けモータで連戦連勝を誇ったニデックの成功体験は、国家ぐるみの産業育成と過剰資本が渦巻く中国EV市場の前で完全に機能不全に陥りました。会社側は「利益なき受注の停止」を宣言し、第2世代・第3世代E-Axleへの集約と欧米・日系顧客への多角化へと舵を切りましたが、失われた市場シェアと傷ついた収益性の回復には相応の歳月を要しています。
一方で、この苦境を救う「新たな救世主」として台頭したのが、生成AIの爆発的普及に伴うデータセンター向け水冷冷却モジュールです。米大手サーバーメーカーとの協業を通じ、冷却システムの生産能力を月産数万台規模へと急拡大させた動きは、市場のアナリストからも高く評価されています。「EVの減速をAIサーバーのインフラ需要で埋める」という事業ポートフォリオの機動的な組み替えこそが、現在の業績底割れを防いでいる最大の防壁です。
【ガバナンスの光と影】永守重信氏の最新動向と後継者問題ニュースの深層
ニデックの株価を語る上で避けて通れないもう一つの本質的なリスクが、長年燻り続ける「後継者問題」と企業統治(コーポレートガバナンス)の揺らぎです。
創業経営者である永守重信氏の卓越した経営手腕、カリスマ性、そして「すぐやる、必ずやる、出来るまでやる」に代表される猛烈な行動力こそが、同社を世界企業へと押し上げた最大の原動力でした。しかし、上場企業が避けて通れない事業承継の局面において、その強烈なリーダーシップは皮肉にも最大の障壁へと転化しました。日産自動車出身の関潤氏をはじめ、外部から招聘した有力な経営幹部が、業績未達や創業者の理念との乖離を理由に次々と更迭・退任に追い込まれた歴史は、機関投資家の間に深い不信感を植え付けました。
組織心理学および経営社会学の観点から見れば、これは典型的な「創業者と後継者の心理的葛藤(Founder's Dilemma)」の構造です。自らの分身として会社を育て上げた創業者にとって、後継者の下す経営判断の差異は「能力不足」や「怠慢」に見えやすく、結果として権限委譲が成立しない「共依存的支配」が生じてしまいます。取締役会の機能不全や独立社外取締役の実効性に対する市場の疑念は、株価のバリュエーションに「ガバナンス・ディスカウント」として重くのしかかりました。
2024年に社内生え抜きの岸田光哉氏が社長執行役員に就任し、集団指導体制への移行がアナウンスされたことで、経営体制は表面上の落ち着きを取り戻しつつあります。しかし、永守氏がグローバルグループ代表として強い発信力を保ち続ける限り、市場は「真の自立」に対して慎重な姿勢を崩していません。「永守氏の後を誰が継ぐのか」ではなく、「永守氏なき後もニデックが高収益体質を維持できる仕組みがあるのか」という問いに対し、新経営陣は実績をもって答えを示す必要があります。
【実態検証】日本電産株価掲示板・個人投資家の生の声と市場センチメント
インターネット上の株価掲示板やSNSコミュニティでは、同社株に対する投資家の思惑が真っ向から対立し、激しい議論が交わされています。長年同社株を保有してきたベテラン投資家と、急落局面でエントリーした新規投資家の間には、認識の温度差が顕著です。
掲示板等で多く見られる肯定的な意見としては、「AIデータセンター向け水冷関連銘柄としての成長余力は本物」「PERが20倍近辺まで下がった今、工作機械や精密モータの基礎技術力を持つ世界首位企業を安値で買えるチャンス」という、事業競争力の回復を信じる声が根強く存在します。とりわけ工作機械事業の買収統合(M&A)によるシナジーを長期視点で評価する向きは少なくありません。
対照的に、懐疑派の書き込みには強い警戒感が漂います。「決算説明会でのトーンが変わりすぎて業績予想を信じられない」「EV関連の損失処理が本当にこれで打ち止めなのか不透明」「創業者の発言ひとつで経営方針がブレるリスクを抱えたままでは、機関投資家の本格的な買いは戻らない」といった声です。株価掲示板特有の感情的なボラティリティは、そのまま同社の業績予想のブレと連動しており、先行きに対する市場の警戒水準の高さを雄弁に物語っています。

一般に知られていない盲点とネットの誤解
個人投資家の間で散見される誤解を正すことも、適切な投資判断には不可欠です。ネット上で流布する言説の真偽を冷静に検証すると、いくつかの盲点が見えてきます。
第一の誤解は、「EV事業の失敗によってニデックの成長は完全に終わった」という極端な悲観論です。実態として、同社の収益構造においてE-AxleなどのEV駆動モータが占める売上構成比は全体の一部に過ぎず、祖業である精密小型モータ(ハードディスク用、産業機器用)や、家電・商業・産業用モータ部門が今なお強固な営業キャッシュフローを叩き出しています。さらに、工作機械事業(ニデックマシンツール、ニデックオーケーケー等)の買収によるポートフォリオの分散化が進んでおり、単一のEV事業の成否だけで会社全体が傾く財務体質ではありません。
第二の盲点は、「アナリスト目標株価が高いから買い時である」という短絡的な判断です。主要証券会社のアナリストレポートでは目標株価が実勢株価を大きく上回る設定がなされるケースが見られますが、これはAIサーバー冷却モジュールの急成長と車載事業の損益分岐点通過を織り込んだ「ベストシナリオ」に基づいている場合が多々あります。アナリストの評価は業績発表ごとに素早く下方修正される傾向があるため、目標株価の数字そのものよりも、前提となっている営業利益率の達成確度を注視すべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
企業の実態と構造改革の現在地を踏まえた上で、現在のニデック株への投資アプローチには明確な向き・不向きが存在します。
【投資をおすすめできる投資家の条件】
- 長期保有を前提とした事業変革の果実を待てる人:AIデータセンター向け冷却システムや工作機械事業など、新領域の収益化を2〜3年以上のスパンで見守ることができる資本力と時間軸を持つ投資家。
- ボラティリティ(価格変動)を許容できる人:決算ごとの一喜一憂に動じることなく、業績の底入れシグナルを確認しながら押し目を分割して拾えるリスク許容度がある層。
【投資に慎重になるべき投資家の条件】
- 安定した高配当・インカムゲインを重視する人:配当利回りは1%台半ばにとどまり、優待利回りを含めても他のプライム高配当バリュー株(総合商社、メガバンク等)に見劣りします。
- 不透明なガバナンスリスクを嫌悪する人:創業者からの完全な経営権移譲が確認できるまで、株価のディスカウント要因が残ることをストレスに感じる個人投資家は回避が無難です。
【株価 日本 電 産】に関するよくある質問(FAQ)
Q1:日本電産からニデックへの社名変更によって、保有している株式や取引上の手続きに何か影響はありましたか?
A1:証券コード(6594)や単元株式数(100株単位)に変更はなく、株主としての権利や保有証券口座での取り扱いに影響はありません。社名変更はブランド統合を目的としたものであり、株式価値そのものが商号変更によって直接変動したわけではありません。
Q2:かつての上場来高値(分割換算7,000円台超)を回復する見込みはありますか?
A2:中長期的な業績成長次第では可能性を秘めているものの、短期間での奪還はハードルが高いと見るのが現実的です。最高値を記録した当時は「EVモータ世界シェア首位」という青写真とグロース株特有のPER40倍超のバリュエーションが前提でした。現在の株価がかつての水準を取り戻すには、車載事業の構造的黒字化に加え、AIサーバー冷却事業の大幅な利益貢献、そしてガバナンスの信頼回復が揃う必要があります。
Q3:車載事業(EV事業)の赤字要因は完全に解消されたのでしょうか?
A3:損失の垂れ流しを防ぐための「採算度外視の受注停止」や評価損の処理は進みましたが、中国メーカーとの競合や価格圧力そのものが消失したわけではありません。今後は高付加価値な第3世代製品への置き換えや、欧米・日系自動車メーカー向けへのポートフォリオ再構築の成果が利益として顕在化するかが焦点となります。
Q4:現在の配当水準や株主還元姿勢はどう評価すべきですか?
A4:ニデックは従来、配当よりも成長投資(設備投資やM&A)による企業価値向上を重視してきた企業です。安定増配を継続してはいるものの、利回り水準は1%台と東証プライム平均を下回ります。高配当目当てのインカム投資ではなく、あくまで事業の再生と成長に伴うキャピタルゲイン(値上がり益)を狙う銘柄と位置付けるのが妥当です。
まとめ:激動のニデックが示す教訓と長期投資の見取り図
ニデック(旧日本電産)の株価推移が投資家に突きつけた教訓は、どれほど強力な技術力とカリスマ性を持つ絶対王者であっても、産業構造の激変と経営統治の軋みからは逃れられないという厳然たる事実です。中国EVの価格破壊は過去の成功方程式を打ち砕き、相次ぐトップ交代劇は市場の信頼を揺さぶりました。
しかし、同社が培ってきた精密加工技術やグローバルな生産管理力、そしてAIインフラ需要という新たな波に即座に乗るアジリティ(俊敏性)は今なお健在です。目先の株価の浮沈に惑わされることなく、車載事業の止血確認、AI関連事業の利益成長、そして岸田体制による自律的なガバナンスの確立という「3つの再生条件」が満たされていくプロセスを丹念に見極めることこそが、失敗しない投資判断の核心となります。 (出典: 株価 日本 電 産(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
