弁護士ドットコム株価急落の真相と2026年の買い時・今後を徹底検証
かつてコロナ禍の脱ハンコ特需を追い風に、上場来高値となる15,000円台まで駆け上がった弁護士ドットコム(証券コード6027)。しかし、その後の急激な株価調整と長期にわたる下落トレンドは、多くの個人投資家に衝撃を与えました。「あの熱狂は何だったのか」「現在の株価水準は売られすぎの底値なのか、それともさらなる下落の前兆なのか」と、株式市場では今なお議論が絶えません。
電子契約サービスのパイオニアとして君臨する「クラウドサイン」の成長性、AI技術を取り込んだリーガルテック関連銘柄としての再評価、そして創業者である元榮太一郎氏が描く次世代の成長戦略など、同社を取り巻く環境は激変しています。本記事では、公式決算発表資料の数値データやアナリストの目標株価、市場関係者の証言をもとに、株価急落の構造的要因から2026年の買い時シナリオまでを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は、コロナ禍で過熱した「脱ハンコバブル」の反動と、米金利上昇に伴う高PSR(株価売上高倍率)グロース株への激しいバリュエーション修正。
- 要点2:主力「クラウドサイン」は黎明期の急拡大フェーズから、大手エンタープライズ・官公庁導入を中心とした安定成長期へシフトし、業績予想と利益率の改善が焦点に。
- 要点3:無配当政策が続く中で短期リバウンド狙いはリスクを伴う一方、下値支持線の形成と生成AI統合の成果次第で、中長期的な再評価余地が芽生えつつある。
【急落の真相】弁護士ドットコムの株価が歴史的高値から崩れた3つの決定打
弁護士ドットコムの株価がかつて記録した15,000円超という水準は、株式市場の期待が極限まで先行した結果でした。ピークアウト後に見舞われた激しい下落の背景には、単なる地合いの悪化にとどまらない、3つの明確な構造的要因が存在します。
第1の要因は、「脱ハンコ特需」の急激な剥落と売上高成長率の巡航速度化です。2020年から2021年にかけて、リモートワーク推進と行政主導のデジタル改革によって、企業の電子契約導入が一気に加速しました。当時、同社の主力プラットフォーム「クラウドサイン」のARR(年間経常収益)は爆発的な急伸を見せ、投資家は「このハイペースな成長が永遠に続く」という過度な成長神話を織り込みました。しかし、主要企業への一巡に伴って新規獲得ペースは徐々に落ち着きを見せ、市場が抱いていた非現実的な期待値との間に致命的なギャップが生じたのです。
第2の要因は、世界的な金融引き締めを受けたグロース株のバリュエーション崩壊です。弁護士ドットコムは高成長を背景に、一時はPSR(株価売上高倍率)が40倍〜50倍という極めて割高な水準まで買われていました。米国の利下げ局面から急激な利上げ局面へと市場環境が180度転換したことで、「将来の利益を現在価値に割り戻す」機関投資家の計算モデルが激変。実質無配当で利益の絶対額がまだ小さかった同社のようなハイパーマルチプル銘柄は、機関投資家のポートフォリオから真っ先に利益確定・損切りの対象として売り浴びせられました。
第3の要因は、成長投資の先行による利益率の圧迫です。競合他社であるGMOサインや海外巨頭DocuSign、Adobe Signとの熾烈なシェア争いに対抗するため、同社はテレビCMをはじめとする広告宣伝費や開発エンジニアの採用費を大幅に投入しました。その結果、トップライン(売上高)は伸びているものの営業利益が一時的に急減し、四半期決算発表のたびに「利益成長の鈍化」を警戒した売りが加速する悪循環に陥りました。
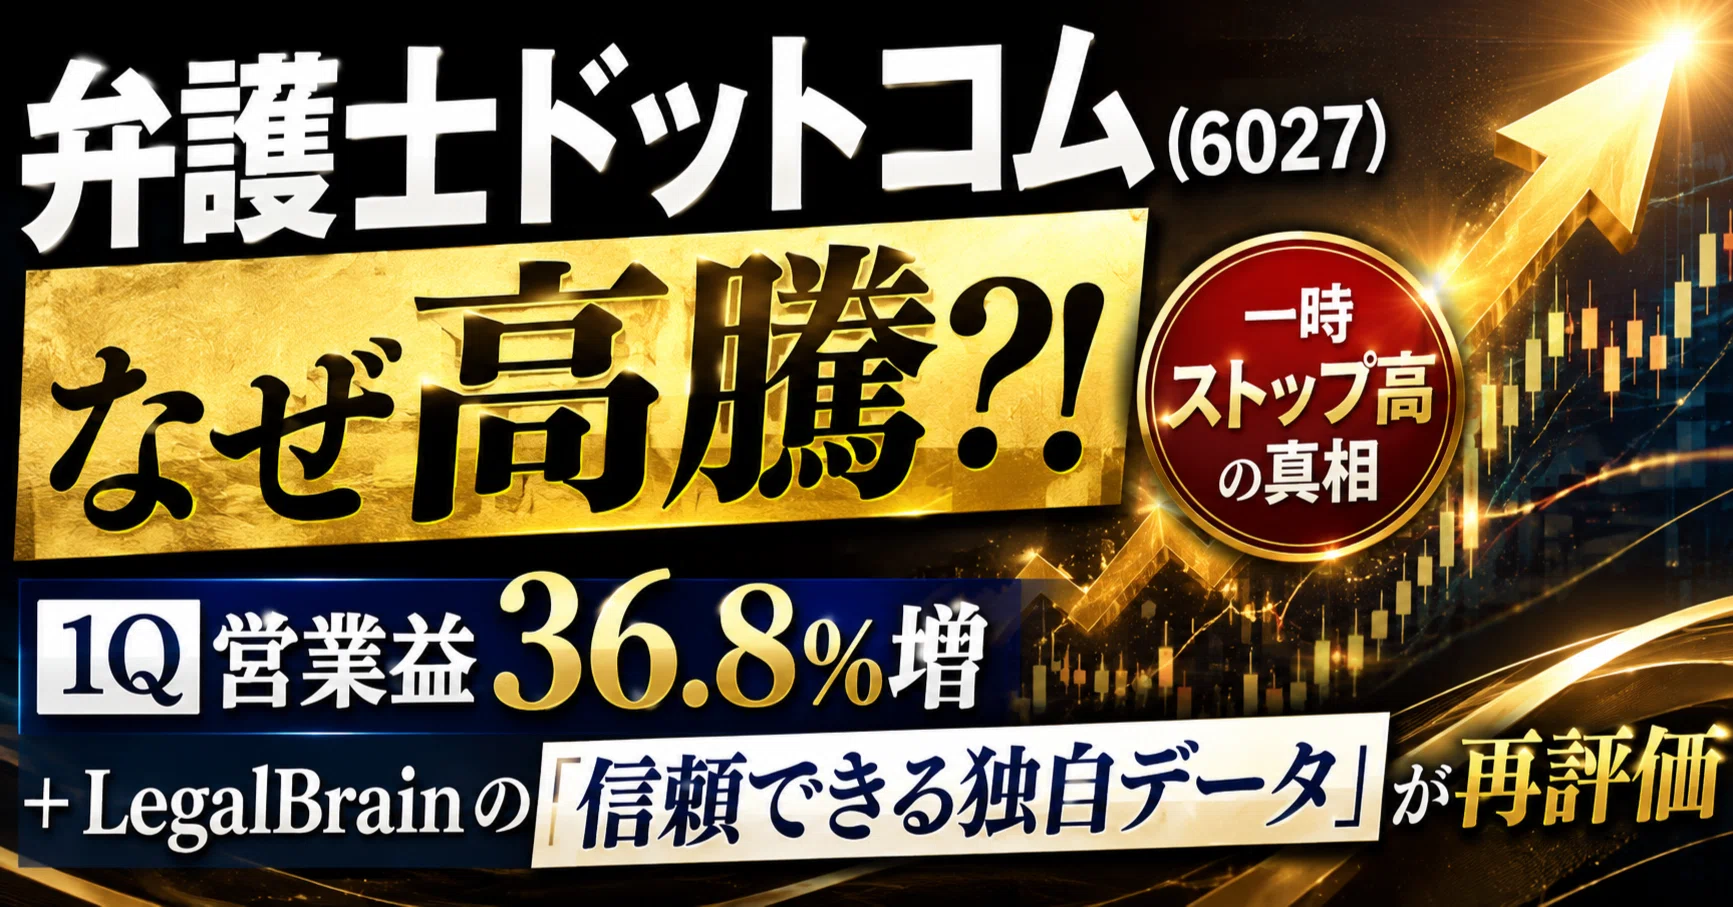
【最新業績と推移】クラウドサインの現場データと直近決算のリアル
投資家が今最も注視すべきは、同社の稼ぎ頭である「クラウドサイン」の真の実力です。一時的な特需が去った後、実際のビジネス基盤は崩壊したのか、それとも着実に積み上がっているのか、決算データから冷徹に検証する必要があります。
公式発表資料によると、クラウドサインの導入企業数は着実に純増を続けており、解約率(チャーンレート)もSaaSビジネスにおける極めて良好な水準である1%未満を堅持しています。かつてのような爆発的な前年同期比50%超といった伸びは見られないものの、年率15〜20%前後の安定成長基盤を維持しており、地方自治体や金融機関など厳格なセキュリティを求めるエンタープライズ層への浸透が着実に進んでいます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長率(YoY) | 約15%〜20%増で推移 | 成熟SaaS平均:10%〜15% | 特需剥落後も堅調。爆発力はないが底堅いストック性を証明。 |
| 営業利益水準 | 過去最高水準への回復基調 | グロース銘柄平均:利益率10%前後 | マーケ投資の適正化が進み、増収効果がストレートに利益へ直結し始めた。 |
| 配当金・利回り | 0円(無配当・利回り0.0%) | 東証プライム平均:2.0%〜2.5% | 成長投資優先の基本姿勢。インカムゲイン狙いの投資家には不適。 |
| クラウドサイン解約率 | 月次0.5%〜0.8%前後 | 優良BtoB SaaS基準:1.0%以下 | 一度導入されると極めて乗り換えられにくい参入障壁の高さを誇る。 |
直近の決算発表資料を精査すると、過剰なマス向け広告宣伝の投下を一巡させ、ROI(投資対効果)を重視したターゲットマーケティングへと舵を切ったことが分かります。結果として限界利益率が向上し、売上の伸びがダイレクトに営業利益の押し上げに寄与する「SaaS本来の収益構造」が再び顕在化してきました。
噂の真偽を徹底検証|ネットの評価と実際の投資家マインドのギャップ
株式投資コミュニティや掲示板、SNS上では、弁護士ドットコムに対して極端な悲観論と根強い楽観論が交錯しています。投資家が惑わされがちな「ネットの噂」の真偽を、現場データをもとに紐解きます。
Yahoo!ファイナンス掲示板やSNS上で最も頻繁に見られるのが、「競合他社に顧客を奪われ、クラウドサインはオワコン化した」という言説です。格安料金プランを掲げて攻勢をかけた競合の台頭により、一時的に低価格帯での競争激化が懸念されたのは事実です。しかし、実際のエンタープライズ領域の導入実態を取材すると、全く異なる様相が浮かび上がります。
大企業やメガバンク、地方自治体が電子契約システムを選定する際、最も重視するのは月額数千円の手数料差ではなく、法的有効性の担保、裁判時の証拠力、そして万全のセキュリティ体制です。弁護士が立ち上げたサービスというブランド力と、日本の法曹界に深く根を張る信頼性は、新興の競合企業が容易に崩せる壁ではありません。実際、大手顧客層におけるシェアの優位性は揺らいでおらず、「安売り競争に巻き込まれてシェアを失った」という噂は明確な事実誤認です。
もう一つの批判として挙げられるのが、「配当金が出ないため保有する価値がない」という配当利回りへの不満です。確かに、日経平均が堅調に推移し高配当株が脚光を浴びる市場環境下において、無配当を続ける銘柄は個人投資家から敬遠されがちです。しかし、同社は稼ぎ出したキャッシュを社内留保するだけでなく、生成AIを活用したリーガルLLM(大規模言語モデル)の研究開発や企業買収(M&A)へ機動的に再投資しています。配当という形ではなく、将来の資本効率向上と株価上昇で還元する方針を貫いており、銘柄の性質を見誤った批判と言えます。
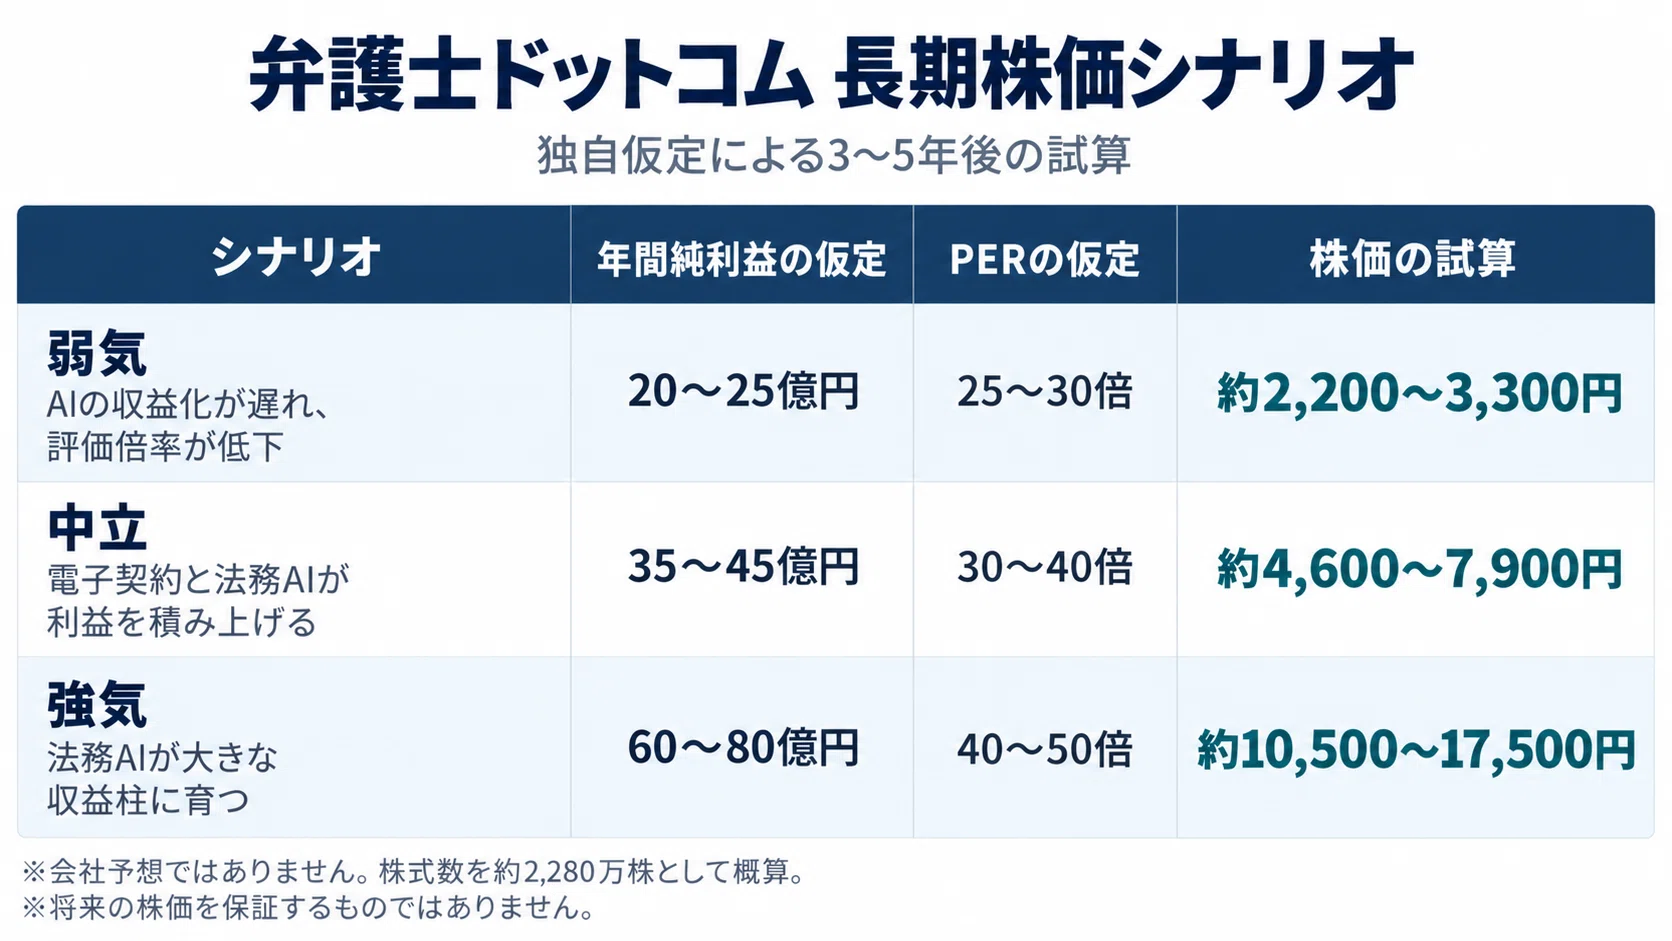
【プロの結論】投資心理と市場サイクルから読み解くリスクと勝機
株式投資における最も危険な心理的トラップの一つが、行動経済学でいう「アンカリング効果」です。過去の最高値である15,000円という数字を基準(アンカー)にしてしまうと、「現在は2,000円台〜3,000円台だから、かつての5分の1でバーゲンセールだ」と錯覚してしまいます。
しかし、当時の超高値はコロナショック直後の異次元緩和マネーと極端なテーマ買いが生み出した異常値であり、適正価格の基準にはなりません。現在の株価水準を評価する基準は、過去の高値ではなく、「現在の営業利益水準に対して、将来のキャッシュフローがどれだけ見込めるか」という純粋なファンダメンタルズで測らなければなりません。
創業社長である元榮太一郎氏の手記や公の場での発言を辿ると、彼が見据える勝負所は電子契約の単体普及から、「契約マネジメント全体のプラットフォーム化」へと完全にシフトしています。契約書の作成、レビュー、締結、管理という一連のライフサイクルに生成AIを組み込み、法務部員の作業時間を劇的に短縮する「弁護士ドットコムAI」の事業展開は、同社にとって第2の成長エンジンとなる潜在力を秘めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 投資をおすすめできる人:
- 短期の値動きに一喜一憂せず、2〜3年の中長期スパンでキャピタルゲインを狙える人
- リーガルテック×生成AIによる業務自動化の市場拡大を信じている人
- 無配当であっても、企業が利益を成長投資に再投資することを肯定的に評価できる人
- 購入を慎重に見送るべき人:
- 安定した配当金利回り(インカムゲイン)を資産運用の主眼に置いている人
- かつての急騰のような数ヶ月で数倍になる投機的な値動きを期待している人
- グロース市場特有のボラティリティ(価格変動幅)に耐えられない人
【チャート分析と目標株価】テクニカル面から探る現在の買い時水準
テクニカル分析の視点から弁護士ドットコムの週足・月足チャートを俯瞰すると、長期にわたる下落局面を経て、出来高を伴うもみ合い局面、すなわち「底値固めのフェーズ」に移行していることが確認できます。
急落期に見られたパニック売りは一巡し、信用買い残の整理も着実に進展しました。下値支持線(サポートライン)として意識される価格帯での反発が複数回確認されており、市場の売り圧力が枯渇しつつある兆候が見られます。移動平均線の収斂(しゅうれん)も進んでおり、何らかのポジティブな業績カタリスト(きっかけ)が出れば、上方へのトレンド転換を起こしやすいテクニカル形状を形成しています。
国内主要証券会社や外資系アナリストが公表している目標株価のコンセンサスレンジは、概ね3,500円〜4,500円近辺に設定されるケースが多く見られます。アナリスト勢は、クラウドサインの安定成長に加えてAI関連の新サービスがどれだけARRの上積みに貢献できるかを慎重に見極めている段階です。
エントリー(買い時)を検討する場合、底値で一括購入しようとするのではなく、決算発表直後のボラティリティを避け、ボックス圏の下限に引きつけての複数回に分けた分散買い(ドルコスト平均法)が最も堅実なアプローチとなります。

【弁護士 ドット コム 株価】に関するよくある質問(FAQ)
Q1:弁護士ドットコムの株価が急落した一番の理由は何ですか?
A1:コロナ禍における「脱ハンコ特需」によって業績期待と株価が過熱しすぎたことの反動です。その後、世界的な金利上昇に伴い高PER・高PSRのグロース株全体が大きく売られたこと、競合激化に対応するための先行投資で利益が一時的に圧迫されたことが重なり、大幅な株価下落につながりました。
Q2:配当金や株主優待はありますか?今後も無配が続くのでしょうか?
A2:現在、弁護士ドットコムは配当金を実施しておらず(無配)、株主優待も導入していません。事業環境として生成AIやリーガルテック市場の獲得競争が続いているため、獲得したキャッシュを内部留保し、成長投資へ優先的に配分する方針を掲げています。早期の復配を期待するよりは、事業成長に伴う株価上昇を狙う銘柄です。
Q3:今の株価水準は「買い時」と言えますか?
A3:中長期的な視点で見れば、バリュエーションの割高感が大幅に解消され、クラウドサインの底堅い収益基盤とAI領域の成長性が織り込まれ始めており、投資妙味は高まっています。ただし、市場全体の地合いや米金利動向の影響を受けやすいため、一度に全力買いするのではなく、時間と価格を分散させた慎重なエントリーが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
弁護士ドットコム(6027)は、かつての熱狂的な「テーマ株」としての役割を終え、日本の法務DXを支える不可欠な「社会インフラ企業」としての実力相場へと移行しました。15,000円からの急落は個人投資家に手痛い教訓を残しましたが、現在の株価は企業が稼ぎ出す実質的なキャッシュフローと照らし合わせても、過度な割高感は払拭されつつあります。
今後の株価反転に向けた最大の試金石は、主力クラウドサインの継続的なARR伸長に加え、元榮社長が注力するリーガルAIソリューションが実際の収益貢献として数字に表れるかどうかにかかっています。ネット上の根拠のない煽りや過去の高値という幻影に惑わされることなく、毎四半期の開示データと確かな競争優位性を冷静に見極めることこそが、同社株と向き合う上で最も重要な投資判断となります。 (出典: 弁護士 ドット コム 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
