ドル円為替の推移と乱高下の真相|2026年最新相場と日米金利差の今後
2026年の外国為替市場は、過去数年にわたる激震を経てなお、極めて神経質な展開を続けています。東京外国為替市場におけるドル円リアルタイムレート現在は、日本経済新聞の市場データでも確認されるように一時1ドル=157円40銭〜157円90銭台の高値圏を行き来するなど、ボラティリティの高い局面が続いています。かつての「1ドル=110円前後が標準」と捉えていた常識は完全に覆され、日米双方の金融政策の綱引きや構造的需給の変化が、相場に複雑な影を落としています。
生活防衛を迫られる家計から、海外拠点を抱える企業財務、さらには資産運用に取り組む個人投資家に至るまで、為替相場の行方はもはや見過ごせない最重要事項です。本稿では、第一線の市場取材と歴史的データの双方から、なぜここまでドル円が乱高下を繰り返すのか、その構造的要因と2026年以降のロードマップを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在もドル円リアルタイムレートは150円台後半を中心とする神経質な推移が継続し、歴史的高値圏での攻防が常態化している。
- 要点2:急激な円安の背景には、表面的な政策金利のみならず、日米の実質金利差と日本の「デジタル赤字・貿易構造変化」という構造的実需のドル買いが存在する。
- 要点3:日銀の段階的利上げとFRBの政策軌道修正が交差する今、一方的な円安継続シナリオだけでなく、急変動に備えた二面性のある資産防衛基準が求められる。
【なぜここまで乱高下するのか】急激な円安・円高を招いた決定的な理由と日米金利差の背景
為替相場がわずか数年の間に激しく上下を繰り返した背景には、単純な市場心理の揺らぎを超えた、日米間の経済構造の決定的な乖離があります。「なぜここまで急激な円安が進んだのか」という根本的な問いに対して、多くの専門家が第一に挙げるのが日米金利差と為替動向の連動性です。
米連邦準備制度理事会(FRB)がインフレ抑制のために急ピッチで利上げを進めた一方、日本銀行は長年にわたる大規模金融緩和を維持してきました。この結果、両国の名目金利差は一時5%以上にまで拡大しました。低金利の円を借り入れて高金利の米ドルで運用する「円キャリートレード」が世界規模で膨張し、これが加速度的な円売り・ドル買いを引き起こす起爆剤となったのです。
しかし、為替を動かしているのは名目金利の差だけではありません。インフレ率を差し引いた「実質金利差」の存在が相場を大きく左右しています。米国で粘り強いインフレ傾向が観測され、市場がFRBの利下げペースを慎重に見積もり直すたびに、ドルを買い戻す圧力が生じます。大手信託銀行のシニア為替ストラテジストは、取材に対して次のように指摘しています。
「名目金利差が縮小に向かう局面であっても、市場参加者のインフレ期待や実質利回りの差が埋まらない限り、ドルを手放す動機は弱くなります。相場が一方向に突き進んだ後に突然数十円規模で巻き戻されるのは、投機筋のポジション調整と実需勢の防衛的買い注文が同じタイミングで衝突するためです」
さらに見逃せないのが、日本の国際収支構造の変化です。かつての日本は巨額の貿易黒字によって自然と円買い需要が生じる構造でしたが、エネルギー資源の輸入増や、クラウドサービス・半導体ライセンス料の支払いに伴う年間数兆円規模の「デジタル赤字」が恒常化しました。この構造変化により、日米金利差がわずかに縮小した程度では埋めきれない「恒常的な実需の円売り」が相場の下値を支え、乱高下を複雑化させる温床となっています。
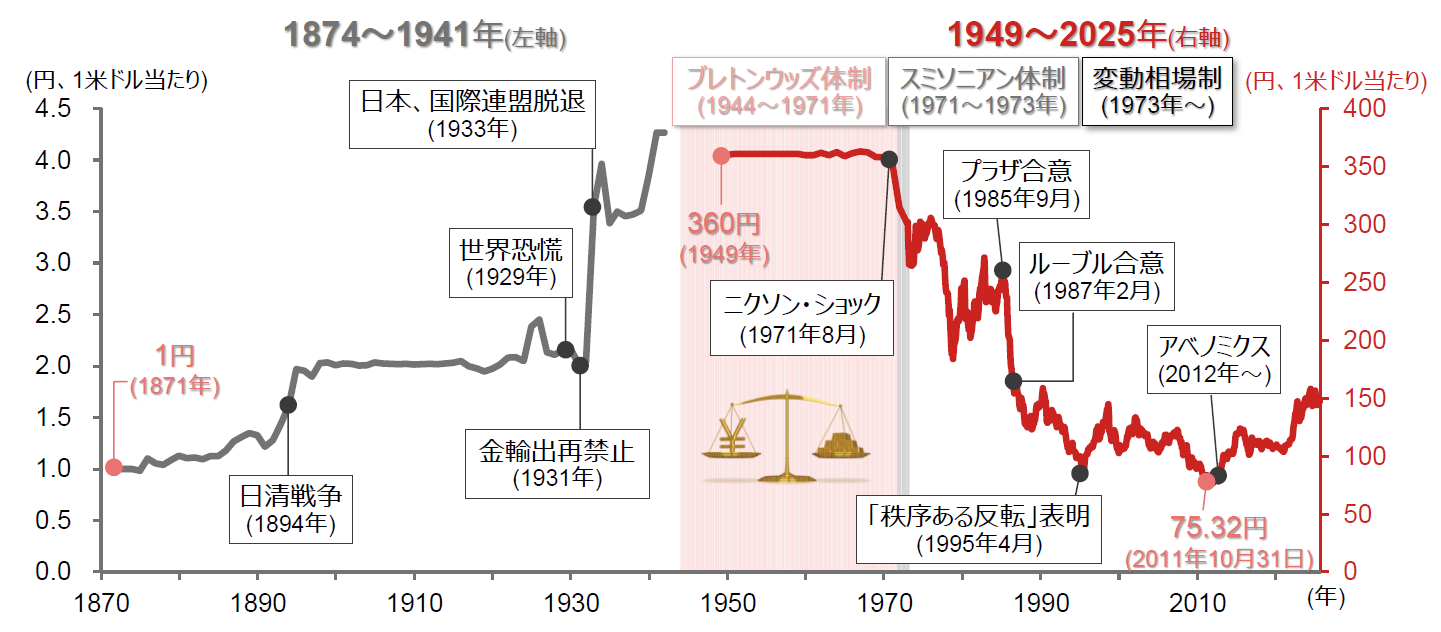
【データで見る10年長期推移】歴代ドル円最高値最安値から読み解く相場の歴史
為替相場の現在地を正確に測るためには、長期的な視野で過去の軌跡を振り返る作業が欠かせません。ドル円為替チャート過去推移をひも解くと、日本経済が直面してきた局面ごとに、極端な振れ幅を記録してきた歴史が浮き彫りになります。
第二次世界大戦後の固定相場制(1ドル=360円)から1973年の変動相場制移行を経て、1985年の「プラザ合意」以降は急速な円高局面が進みました。近代におけるドル円の歴代最安値(超円高水準)は、2011年10月31日に記録した1ドル=75円32銭です。東日本大震災後のリスク回避行動などが重なり、戦後最高値の円高が記録されました。
それから10数年が経過した近年のドル円推移10年長期チャートを俯瞰すると、2010年代半ばのアベノミクス期(100円〜125円水準)から安定期を経て、2022年以降に突如として角度を変え、2024年には1986年以来約38年ぶりとなる1ドル=160円台を突破する事態に至りました。過去の局面と現在の相場環境を比較整理したデータが以下の通りです。
| 時代・画期 | 詳細・数値データ | 主要な政策・金利環境 | 編集部の見解・評価 |
|---|---|---|---|
| 2011年10月(戦後最高値) | 1ドル=75円32銭(歴代最安値水準) | 米ゼロ金利政策、世界金融危機後の円買い | 製造業の海外移転を加速させた「過度な円高」。デフレマインドの象徴。 |
| 2015〜2019年(安定推移期) | 1ドル=105円〜120円前後で推移 | 日銀・異次元緩和継続、FRBの緩やかな利上げ | 日米の実需と金利差が拮抗し、企業の事業計画が最も立てやすかった適正水準期。 |
| 2024年(歴史的円安局面) | 1ドル=160円20銭超を記録 | 米政策金利5.25〜5.50%、日銀マイナス金利解除初期 | 金利差拡大を背景とした投機主導の相場。政府・日銀による複数回の巨額介入が発生。 |
| 2026年(現在・新常態期) | 1ドル=155円〜158円台中心の攻防 | 日銀利上げフェーズ、米利下げペースの不透明感 | 円安の「高止まり」が定着。従来の110円台への回帰期待は完全に剥落。 |
この長期的な変遷が物語るのは、為替レートが単にサイクルとして振り子のように往復しているのではなく、日本という国家の購買力や経済基盤の変化を織り込みながら不可逆的な構造転換を遂げているという現実です。
【実態検証】利用者の生の声と市場関係者の現場目線で見えたリアル
相場の激動は、金融市場の端末画面の中だけで起きているわけではありません。実体経済の最前線では、為替の乱高下に翻弄される人々の生々しい声が響いています。
都内で精密部品の輸入・加工を手がける中堅企業の財務担当者は、苦衷に満ちた表情で取材に応じました。
「2024年に160円を付けた後、一時的に140円台まで戻した時期がありました。そこで『これ以上の円安は一服した』と安堵し為替ヘッジを緩めた矢先、再び157円台へと押し戻された。仕入れ価格の見通しが四半期ごとに狂い、価格転嫁が追いつきません。毎朝の為替ボードを見るたびに胃が痛む思いです」
一方、個人投資家のコミュニティやSNS(旧Twitter・知恵袋など)を検証すると、一般市民の間でも大きな心理的変化が観察されます。
かつては円預金一本槍だった層が、新NISAの普及とともに全世界株式(オルカン)や米国S&P500インデックスファンドを積極的に買い進めました。しかし、155円以上の水準で外貨建て資産を積み上げた個人からは、「円高に振れた瞬間に含み益が一気に吹き飛ぶのではないか」という不安と、「かといって円のまま置いておけばインフレで目減りする」という焦燥感が交錯しています。
市場のディーリングルームでは、あるベテラン外為ディーラーが現在の相場参加者の心理をこう総括しました。
「かつてのような『有事の円買い』という反射神経は完全に消滅しました。地政学的緊張が高まっても、買われるのは安全通貨としての米ドルです。個人も機関投資家も、深層心理において『円の価値低下』に対する警戒感を拭えていません。下落局面での押し目買い意欲が極めて強く、これが下値を頑強に支えるドライバーになっています」

【為替介入の実効性】過去の介入履歴と日銀金融政策決定会合利上げの限界
相場の急激な変動を抑えるため、通貨当局はこれまで幾度となく市場と対峙してきました。政府日銀の為替介入履歴を検証すると、その規模は過去例を見ない規模に達しています。
2022年秋には24年ぶりとなるドル売り・円買い介入が実施され、総額約9兆円が投入されました。さらに2024年の春から夏にかけて、160円突破という危機的状況において総額10兆円規模とされる大規模な覆面介入・実名介入が断行されました。一時的に数円から十円近い円高局面を作り出すことには成功したものの、介入の効果はあくまで「相場のスピード違反を取り締まるブレーキ」に過ぎず、中長期的な潮流そのものを反転させるには至りませんでした。
そこで市場の視線が集まるのが、日銀金融政策決定会合利上げの動向です。日銀はマイナス金利政策を解除し、国債買い入れの減額や追加利上げへと舵を切りました。しかし、利上げのペースには構造的な限界が存在します。
- 国債利払い費の増大:政府が抱える1000兆円超の長期債務残高に対し、金利が1%上昇するだけで将来的な利払い負担が急増する財政的制約。
- 住宅ローン金利と家計消費:変動金利型住宅ローンを利用する現役世代の返済負担が増加し、個人消費を直接冷え込ませるリスク。
- 中小企業の借入金利負担:ゼロゼロ融資の返済が進む中での利上げは、財務脆弱な企業の倒産リスクを直撃する懸念。
植田総裁率いる日銀がどれほどデータ重視の金融政策運営を強調しても、国内経済の潜在成長率が0%台前半にとどまる限り、米欧のように一気に4〜5%まで金利を引き上げることは不可能です。日銀が利上げを進めても金利水準はせいぜい1%前後に留まり、日米金利差の絶対水準が依然として開いたままになるという現実が、円高方向への回帰を鈍くさせている最大の要因です。
一般に知られていない盲点とネットの誤解|「円安=悪」言説の真実
メディアやネット上の言説では、「急激な円安=日本経済の破綻・完全な没落」といった過度な悲観論がしばしば拡散されます。しかし、経済の実態を冷徹に分析すると、単純な二項対立では捉えきれない多面的な側面が存在します。
第一の誤解は、「円安は日本経済全体にとって百害あって一利なし」という言説です。輸入物価の上昇による家計圧迫やコスト高は紛れもない事実ですが、一方で上場企業全体の海外事業収益や配当原資は過去最高水準を更新し続けています。外貨で稼いだ利益を円換算した際の膨大な為替差益は、日本企業の財務体質を強化し、設備投資の国内回帰や賃上げの原資として機能している側面を見落としてはなりません。
第二の盲点は、「日銀が利上げを行えば、相場は直ちに120円台や130円台へと戻る」という期待です。行動経済学における「アンカリング効果」が示すように、人々の心理は過去の記憶(1ドル=100円〜110円台が普通だった時代)に囚われがちです。しかし、現在の為替相場には日米のインフレ格差の累積が反映されています。
過去30年間の日米の物価上昇率の差を考慮した「購買力平価(PPP)」を算出すると、企業物価基準や消費者物価基準の推計値そのものが切り上がっています。実質的な通貨の購買力を示す「実質実効為替レート」が歴史的低水準にあることは事実ですが、それは過去のレートへ自動的に巻き戻る保証にはなりません。過去の記憶に基づいた逆張りトレードは、個人が最も資産を毀損しやすい罠となっています。

【2026年ドル円相場予測】FRB政策金利見通しと今後のシナリオ分析
今後の為替相場を展望する上で、決定的な主導権を握っているのはFRB政策金利見通しと米国経済の持続性です。為替ニュース最新まとめの観点から2026年ドル円相場予測を導き出すと、市場は主に3つのシナリオを織り込みながら推移しています。
最もメインシナリオと目されているのが「高止まりレンジ相場(1ドル=150円〜162円)」の継続です。米国経済が底堅さを維持し、中立金利の水準そのものが引き上げられる場合、FRBの利下げ余地は限定的となります。日銀が段階的に利上げを重ねたとしても、両国の絶対的な金利差は依然として2.5〜3.5%程度残り、円売り・ドル買いのインセンティブは消滅しません。
一方、ダウンサイドシナリオ(1ドル=138円〜148円水準への円高修正)のトリガーとなり得るのは、米国の雇用情勢の急速な悪化に伴う景気後退(リセッション)懸念です。市場がFRBによる急速な連続利下げを織り込み始め、同時に日銀の利上げ方針が重なった場合、これまで積み上げられてきた巨額の円ショート(売り)ポジションが一気に解消され、急激な円高の波動が訪れる可能性があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
為替が激しく揺れ動く不確実性の高い環境下において、どのようなスタンスで資産や為替取引に向き合うべきか。専門的な見地から導き出される明確な適性基準は以下の通りです。
▼ 外貨建て投資や為替取引に積極的に向いている人
- 長期・積立・分散を徹底できる人:毎日の為替レートの上下に一喜一憂せず、時間分散によって為替リスクを平準化できる投資スタンスを持つ層。
- 純資産における外貨比率が適正な人:手元資金のすべてを円のまま眠らせておくインフレリスクを理解し、ポートフォリオの30〜50%程度を外貨建て資産(インデックス投信・外貨預金等)に戦略的に配分している層。
- 自身のキャッシュフローが安定している人:万が一130円台への急激な円高が進み為替差損が発生しても、当面使う予定のない余剰資金で運用できている層。
▼ 為替リスクを伴う取引に慎重になるべき人
- 短期的な値幅取りを目的に高レバレッジをかける人:介入や指標発表一発で数十円動く現在の市場環境では、ロスカットによる壊滅的損失を被るリスクが極めて高い。
- 数年以内に使う予定の使途が決まっている資金を外貨に替えている人:教育資金や住宅購入資金など、特定の時期に円に戻す必要がある資金を高値圏で外貨転換するのは避けるべき。
- 「円は絶対に崩壊する」という極端なSNS言説を盲信している人:偏ったポジショントークに流され、適切なリスクヘッジを行わずに全財産をドル資産へシフトさせる行為は極めて危険。
【為替 ドル 円 推移】に関するよくある質問(FAQ)
Q1:日銀が利上げを決定したのに、なぜ期待されたほど急激な円高にならないのですか?
A1:為替市場は「利上げした事実」そのものよりも、「将来どの程度まで金利が上がるか」という金利到達点(ターミナルレート)を織り込んで動くためです。日銀が利上げを行っても、日本の潜在成長率や財政規律の制約から金利水準は1%前後に留まると見られており、米国の政策金利水準との間には依然として明確な開きが存在します。絶対的な金利差が埋まらない限り、大規模な円高への転換には至りにくいのが実情です。
Q2:ドル円の過去の最高値・最安値はいくらで、現在の150円台は歴史的にどう評価すべきですか?
A2:変動相場制以降の戦後最安値(超円高)は2011年10月の1ドル=75円32銭、近年の最高値(超円安)は2024年に記録した160円20銭台です。現在の150円台後半という水準は、過去40年近くの間で最も円の対ドル価値が低下した極めて歴史的な高値圏に位置しています。ただし、内外のインフレ格差を考慮した購買力で見ると、過去の150円と現在の150円では経済的実態が大きく異なっています。
Q3:2026年中にドル円が再び120円〜130円台まで戻る可能性はありますか?
A3:可能性はゼロではありませんが、ハードルは非常に高いと言えます。ドル円が130円台前半まで下落するためには、日銀の大幅な利上げ単体ではなく、米国経済が深刻な景気後退に陥り、FRBが非常事態的な利下げを余儀なくされるようなマクロ環境の急変が必要です。現時点では米国の景気減速は緩やかと見られており、140円台後半〜150円台を中心とした推移がベースラインとして予測されています。
Q4:為替相場の乱高下から資産を守るために、個人ができる最も効果的な防衛策は何ですか?
A4:最大の防衛策は「円かドルか」の二者択一を避け、通貨の保有比率を適切に分散することです。円安による物価高には外貨建て資産が防波堤となり、将来的な円高局面には国内の円資産や定期収入が資産の下支えとなります。感情的な一括売買を避け、定額積立によって購入単価を平準化しながら、家計の耐久力を高める姿勢が最も確実なリスク管理となります。
まとめ:今後の動向と失敗しないための判断基準
2026年のドル円為替相場は、かつての常識が通用しない「新常態」の中で推移しています。乱高下の背景には、日米の金融政策のタイムラグだけでなく、貿易・サービス収支の構造変化やグローバルな資本フローの変容が深く関わっています。
目先のリアルタイムレートの数円の上下に心を奪われ、SNS上の極端な言説に振り回されることは、最も避けるべき投資行動です。相場を動かす本質的な力学である「実質金利差」と「国際収支の実態」を冷静に見極め、自身の保有資産のバランスを客観的に管理し続けることこそが、激動の時代において生活と資産を守り抜く唯一の確かな道筋です。 (出典: 為替 ドル 円 推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
