三井住友FG株価高騰の真相!利上げ好機と高配当の行方を解剖
日本銀行がマイナス金利の解除から段階的な追加利上げへと舵を切り、歴史的な金利復活期を迎えた日本の金融市場。その中心で市場の熱視線を浴び続けているのが、メガバンクの一角を占める三井住友フィナンシャルグループ(銘柄コード:8316)です。かつての「ゼロ金利の呪縛」から解き放たれ、本業である資金利益の急拡大とともに株価は節目を次々と更新してきました。
新NISA(少額投資非課税制度)の定着に伴い、個人投資家の間でも「資産形成の主役」として名指しされる機会が急増しています。しかし、急ピッチな上昇を演じてきた銘柄だからこそ、「今から参入しても高値掴みにならないのか」「株主還元はどこまで持続可能なのか」という疑念を抱く声も少なくありません。激変する金融環境の中で、同社の株価は何に突き動かされ、どこへ向かおうとしているのか。決算の深層や利上げの実質影響、市場の生の声をもとにその真価を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の政策金利引き上げによる国内貸出利ざやの改善と、海外事業・デジタル基盤の収益拡大が株価を押し上げる最大の牽引車。
- 要点2:株式分割による流動性向上と「累進配当」方針、機動的な自社株買いが下値を強固に支える盤石の株主還元スキーム。
- 要点3:金利上昇に伴う保有債券の含み損や与信関係費の動向には留意が必要であり、目先の上下動に惑わされない時間軸の設定が成否を分ける。
【市場が驚嘆】三井住友フィナンシャルグループの株価が動く決定的な理由と最新動向
三井住友フィナンシャルグループの株価が動く決定的な理由とは何でしょうか。市場関係者が真っ先に挙げるのは、マクロ経済の地殻変動である日銀利上げ銀行株影響のダイレクトな波及です。長らく国内銀行の収益を圧迫してきた超低金利政策が完全に終焉し、貸出金利の上昇が預金金利の上昇コストを上回る「利ざやの拡大」が定着しました。国内預貸金のわずかな利ざや改善が、数千億円規模の純金利収入増へと直結するレバレッジ構造が、市場の評価を一変させたのです。
直近の三井住友フィナンシャルグループ決算発表においても、業務純益の力強い拡大が確認され、純利益は過去最高水準を更新する勢いを見せています。市場の驚きを呼んだのは、金利感応度による収益押し上げ効果だけにとどまりません。同社が強みを持つ法人向けソリューション業務や、米大手証券ジェフリーズ・ファイナンシャル・グループとの提携によるグローバル展開、さらには個人向け総合金融サービス「Olive(オリーブ)」の会員基盤拡大が、非金利収入の分厚い柱として機能し始めている事実です。
経営陣が記者会見で「金利環境の変化に甘んじることなく、資本効率を極限まで高める」と強調した通り、株主資本利益率(ROE)の向上に対する執念が、外国人投資家の買いを呼び込む起爆剤となっています。かつて「割安放置」の代名詞とされたPBR(株価純資産倍率)1倍割れの常態化は完全に過去のものとなり、正当な成長プレミアムを織り込むステージへと突入しました。
【データ検証】メガバンク3強の業績・配当・投資指標を徹底比較
投資対象としての立ち位置を浮き彫りにするため、三菱UFJフィナンシャル・グループ(8306)、みずほフィナンシャルグループ(8411)を交えたメガバンク株価比較を実施します。各社とも好調な業績を背景に資本政策を競い合っていますが、指標を丹念に精査すると独自の強みと特徴が浮き彫りになります。
| 比較指標 | 三井住友FG(8316) | 三菱UFJ FG(8306) | みずほFG(8411) |
|---|---|---|---|
| 配当利回り(予想) | 約3.3%〜3.7% | 約3.1%〜3.4% | 約3.5%〜3.8% |
| 還元方針 | 累進的配当+配当性向40%目標 | 累進的配当+総還元性向40% | 配当性向40%を目安に漸増 |
| PBR(実績ベース) | 1.0倍〜1.1倍前後 | 1.0倍〜1.2倍前後 | 0.9倍〜1.0倍前後 |
| 成長戦略の主軸 | 個人デジタル(Olive)×米欧提携 | 圧倒的な海外商業銀行ネットワーク | 大企業プライマリー×事業再編支援 |
| 投資単位(購入最低資金) | 分割により手頃化(約30万〜40万円) | 約15万〜20万円 | 約35万〜45万円 |
データが示す通り、三井住友フィナンシャルグループ配当利回りはメガバンク上位の水準を堅持しており、競合他社と比較してもバランスの取れた資本構成を維持しています。特に注目すべきは、収益性の指標である経費率(OHR)の低さです。徹底したコスト管理とデジタル投資の果実が結実し、稼ぐ効率において競合を一歩リードしている点が、機関投資家からの高評価に結びついています。
【資本政策の深層】三井住友FG株式分割の恩恵と株主還元(自社株買い・累進配当)の破壊力
近年の資本政策における最大のハイライトは、個人投資家層の裾野を一気に広げた三井住友FG株式分割です。2024年秋に実施された「1株を3株にする株式分割」は、最低投資金額を大幅に引き下げました。それまで単元(100株)購入に100万円近い元手が必要だったハードルを打ち崩し、新NISAの成長投資枠を活用する個人の資金流入を加速させる決定打となったのです。
そして、株主還元の中核を担うのが「減配せず、増配または維持を行う」と公約した累進配当方針と、機動的な三井住友FG自社株買いの組み合わせです。同社は中期経営計画において、利益成長に連動した配当支払いを掲げ、三井住友FG配当性向を40%程度へと引き上げる方針を堅持しています。
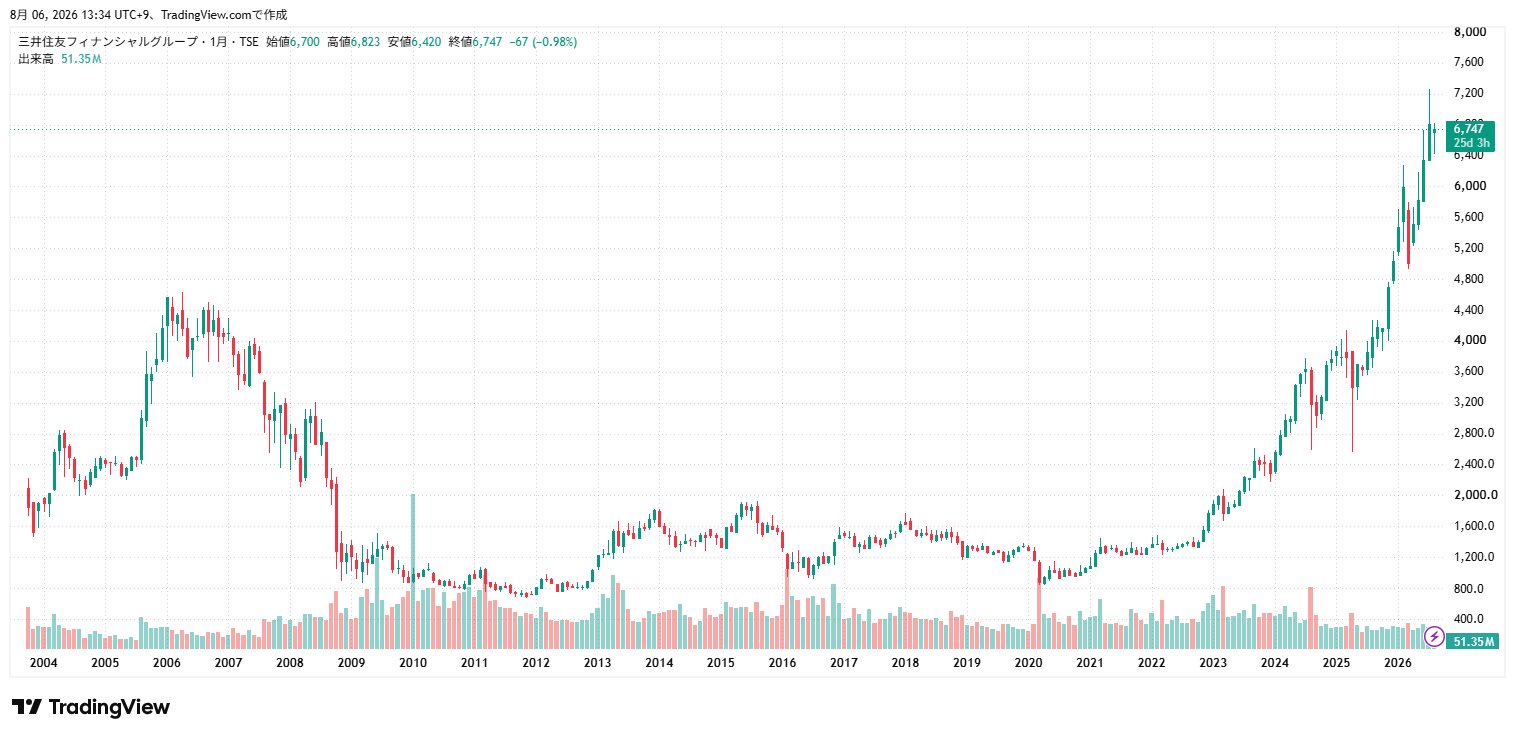
SMBC株価チャート推移を長期スパンで俯瞰すると、株主還元の拡充発表や自社株買いの実施アナウンスが明確なサポートラインとして機能してきた経緯が見て取れます。利益成長によって一株当たり利益(EPS)が拡大し、自社株買いによって発行済株式数が減少することで一株価値がさらに高まる。この強力な「複利のサイクル」こそが、投資家を惹きつけてやまない源泉です。
【実態検証】利用者の生の声と現場目線で見えたリアル
市場のデータだけでなく、実際に売買を行っている個人投資家や現場のトレーダーはどのような評価を下しているのでしょうか。Yahoo!ファイナンスの銘柄掲示板やSNS、証券会社のコミュニティに集まるリアルな意見を精査すると、三井住友FG買い時評判に関する明確な傾向が浮き彫りになります。
「新NISAの成長投資枠でポートフォリオの主軸に据えた。配当利回りが頼もしく、下がった局面では拾いたい投資家が順番待ちをしている印象」「Oliveアプリの使い勝手が向上し、日常でグループのサービスを使うたびに保有する安心感が増す」といった肯定的な評価が多数を占めます。日常の生活実感と投資判断が心地よく合致している点は、個人投資家のホールド力を強める要因となっています。
一方で、三井住友フィナンシャルグループ最新ニュースに神経をとがらせる短期トレーダーからは、やや慎重な見方も聞かれます。「日銀会合の前後はボラティリティが跳ね上がるため、エントリーのタイミングが極めて難しい」「チャートが大きく上昇した局面では、大手証券の8316目標株価引き上げが一巡した後の利益確定売りに警戒が必要」といった声です。熱狂と警戒が交錯する現場の空気は、同銘柄が単なるディフェンシブ株ではなく、相場全体の地合いを左右する中心銘柄に成長した証拠でもあります。
【一般に知られていない盲点】金利上昇=銀行株無敵論の罠とリスク要因
金融引き締め局面において「利上げ=銀行株は問答無用で買い」という言説がネット上で散見されますが、これには看過できない誤解が潜んでいます。投資判断を下す前に、プロが必ず点検する2つの構造的リスクを直視しなければなりません。
第1のリスクは、「保有有価証券の評価損」です。政策金利が上昇局面に入ると、国債などの債券価格は下落します。メガバンクはポートフォリオのデュレーション(平均残存期間)を短縮し、ヘッジ取引を駆使してリスク管理を徹底していますが、急激な利回り上昇はその他有価証券の含み損を一時的に膨らませる圧迫要因となります。
第2のリスクは、過度な金利上昇がもたらす「信用コストの増加」です。借入コストの上昇に耐えきれなくなった中小企業や新興企業の経営が圧迫されれば、銀行側の貸倒引当金が増加します。さらに、米国や欧州の商業用不動産市場の調整や地政学リスクが波及した場合、グローバル展開を強めるSMBCグループの外貨調達コストや海外資産の質に影を落とすシナリオも排除できません。「金利上昇局面だから無条件に安心」という安易な思い込みを捨て、マクロ経済の失速リスクを常に視野に入れておく姿勢が不可欠です。

【プロの結論】三井住友FG株価見通しと「買うべき人・見送るべき人」の明確な境界線
総合的なファンダメンタルズと外部環境を精査した上で導き出される三井住友FG株価見通しは、中長期的な視座に立つ限り「安定的な配当インカムと着実なキャピタルゲインを両睨みできる極めて優良な投資対象」という結論に達します。ただし、万人にとって最適な選択肢とは限りません。保有目的と資金性格に応じた明確な選別基準を提示します。
三井住友FGへの投資が「向いている人」
- 新NISA等で長期・積立・分散投資を志向する人:累進配当と安定した配当利回りを享受し、10年単位の資産形成を目指す層には最適のコア銘柄となります。
- インフレ耐性のあるポートフォリオを構築したい人:物価と金利が上昇する局面で本業利益が膨らむ構造は、実質的なインフレヘッジとして強固に機能します。
- 下落局面で冷静に追加購入できる資金的余力がある人:株式分割によって単元あたりの購入負担が軽減されたため、押し目買いの戦術が取りやすい環境です。
三井住友FGへの投資を「慎重に見送るべき人」
- 短期的な値幅取り(キャピタルゲイン)のみを急ぐ人:すでに相応の期待が株価に織り込まれており、小型グロース株のような短期間での株価倍化を期待する運用には不向きです。
- 金融政策やマクロ経済のノイズで精神的に動揺しやすい人:日銀の政策決定や為替の乱高下に敏感に反応して急落する局面があるため、日々の値動きに耐えられない場合はストレスの温床となります。
【三井 住友 フィナンシャル グループ の 株価】に関するよくある質問(FAQ)
Q1:株価が過去最高値圏にある状況で、新NISAから買い始めても遅くありませんか?
A1:一括で多額の資金を投入するのではなく、時期を分けた「時間分散(ドル・コスト平均法)」を活用するなら、決して遅くはありません。PBRやPERの指標面を見ても極端な割高感はなく、利益成長と累進配当による下値支持力があるため、中長期の配当再投資を前提としたエントリーは合理的な戦略です。
Q2:配当利回りは魅力的ですが、業績悪化によって減配される恐れはありませんか?
A2:同社は経営の基本方針として「累進的配当」を掲げており、一時的な減益であっても配当を維持または増配する姿勢を明確にしています。健全な自己資本比率を維持しており、リーマン・ショック級の未曾有の金融危機が起きない限り、直ちに減配に転じるリスクは極めて低いと評価されています。
Q3:株式分割によって今後の値動きはどう変化しましたか?
A3:株式分割により単元あたりの購入単価が引き下げられたことで、個人投資家の売買シェアが拡大し、市場流動性が大幅に向上しました。これにより一時的な売り注文に対する吸収力が増し、極端な下落が抑制される安定的な需給環境が形成されています。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループの株価は、日銀の金融政策正常化という歴史的追い風と、自ら進めてきた資本効率の改善・強靭な株主還元策が交差する地点にあります。利上げによる本業利益の拡大、累進配当と自社株買いがもたらす一株価値の向上は、日本株の中でも屈指の安定感を誇ります。
成功する投資の要諦は、市場が短期的なマクロニュースや金利予測のブレに動揺して売られる「押し目」を冷静に見定めることにあります。同社が持つ構造的な稼ぐ力と資本政策の本質を理解し、自身の投資期間とリスク許容度に見合ったポジションを築くことこそが、実りある資産形成を実現するための確かな道筋です。 (出典: 三井 住友 フィナンシャル グループ の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
