米国株式配当貴族(年4回決算型)は買いか?利回りと罠を徹底検証
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:「米国株式配当貴族(年4回決算型)」は25年以上連続増配の優良銘柄に均等配分する仕組みで、下落局面のディフェンシブ性能に強みがあります。
- 要点2:「配当貴族=超高配当」という誤解が多く、原資産の配当利回りは2%前後に留まるため、爆発的なインカムを期待するとギャップが生じます。
- 要点3:信託報酬(年約0.55%)はオルカンの約10倍であり、資産形成期の20〜40代よりも「一定の資産があり手元キャッシュを欲する層」に適した商品設計です。
【2026年最新】米国株式配当貴族(年4回決算型)は本当に買いなのか?分配金実績と利回りの真実
投資信託情報各社のデータによると、「米国株式配当貴族(年4回決算型)」の基準価額は23,000円台後半から24,000円前後のレンジで堅調に推移しています。本ファンドの根幹をなす連動対象は、米国の代表的指数であるS&P500配当貴族インデックスです。 多くの投資家が最も気にしているのが、米国株式配当貴族年4回決算型 分配金実績と実際の利回りの水準でしょう。販売用資料や運用報告書を確認すると、決算月は年4回(2月、5月、8月、11月の各20日)に設定されています。分配金は基準価額の推移や配当原資の蓄積状況に応じて決定されますが、1万口あたり数十円から100円前後が払い出されるケースが主流となっています。 ここで押さえておくべき現実は、米国株式配当貴族年4回決算型 利回りは巷の超高配当ETF(4〜6%超)とは本質的に異なるという点です。構成銘柄である「米国高配当株 連続増配25年」の企業群は、配当利回りそのものが極端に高いわけではなく、年率1.5%〜2.5%程度の堅実な水準にとどまります。 つまり、本ファンドは「目先のタコ足配当で高利回りを演出する商品」ではなく、企業業績の拡大とともに着実に増配を重ねる企業の果実を、四半期ごとに実直に受け取る設計となっています。この基本構造を理解せずに「毎月数万円の小遣いが手に入る」と勘違いして飛びつくと、最初の分配金受取時に拍子抜けすることになります。
【徹底比較】オルカン・S&P500 vs 米国株式配当貴族|何が決定的に違うのか?
投信ブロガーやSNSのコミュニティで頻繁に交わされるのが、米国株式配当貴族 オルカン比較の議論です。「オルカン(全世界株式)一本で十分ではないか」「S&P500と何が違うのか」という疑問に対し、主要な指標を構造的に整理しました。| 項目 | 米国株式配当貴族(年4回決算型) | 一般的なS&P500投信 | オルカン(eMAXIS Slim 全世界株式) |
|---|---|---|---|
| 連動指数 | S&P500配当貴族指数(円換算) | S&P500指数 | MSCI ACWI |
| 構成銘柄数 | 約65〜70銘柄 | 約500銘柄 | 約2,500銘柄 |
| 組入比率の決定方式 | 均等加重(各銘柄がほぼ同比率) | 時価総額加重平均 | 時価総額加重平均 |
| 信託報酬(税込) | 年0.55%前後 | 年0.09%前後 | 年0.057%前後 |
| 主力業種セクター | 生活必需品、資本財、ヘルスケア | 情報技術、通信、一般消費財 | 情報技術、金融、一般消費財 |
| 分配金の受取 | 年4回払い出しあり | 原則ファンド内で自動再投資 | 原則ファンド内で自動再投資 |
【実態検証】利用者の生の声とネット掲示板で見えた満足と失望
投資家の実態を把握するため、SNS、Yahoo!ファイナンス掲示板、みんかぶ等のコミュニティに投稿された米国株式配当貴族 ネットの反応と口コミを徹底分析しました。市場関係者への聞き取りと合わせて精査すると、評価は真っ二つに分かれています。 肯定派の意見として最も多いのは、「精神的なゆとり」に関する生々しい証言です。「ハイテク株が急落してオルカンが大きく凹んだ局面でも、配当貴族は下落幅がマイルドだった。3ヶ月ごとに数千円でも口座に現金が振り込まれると、投資を継続する大きな励みになる」(40代・会社員)
「成長投資枠で特定口座から乗り換えた。配当管理アプリにチャリンと配当が入る通知を見るのが生きがい。株価の上下に一喜一憂しなくなったのが最大の収穫」(50代・個人投資家)一方で、厳しい評価を下す投資家からは、リターン効率の観点から鋭い指摘が相次いでいます。
「米国株式配当貴族年4回決算型 評判を見て買ったが、上昇相場での出遅れ感が否めない。GAFAMのような急成長株が入っていないため、指数の伸びが鈍く感じる」(30代・公務員)
「分配金が出るたびに非課税枠の複利効果が削られている感覚がある。資産拡大期に買う商品ではないと気づいて売却した」(20代・自営業)これらの声は、このファンドが提供する「守備力と定期キャッシュフロー」という価値と、投資家自身の「資産ステージ」が合致しているかどうかが評価の分かれ道であることを物語っています。
一般に知られていない盲点とデメリット|新NISA成長投資枠での「3つの落とし穴」
投資判断を下す前に必ず直視しなければならないのが、米国株式配当貴族年4回決算型 デメリットと注意点です。カタログスペックだけでは見落としがちな3つの構造的ハードルが存在します。落とし穴1:信託報酬の重みが長期リターンを侵食する
同カテゴリの競合ファンドや類似の「野村Funds-iフォーカス米国株式配当貴族」などと比較しても、年約0.55%前後の信託報酬は、近年のインデックス投信の基準から見ると決して安価ではありません。インデックス運用において、コストの0.4%〜0.5%の差は20年、30年のスパンで見ると最終受取額に百万円単位の差をもたらします。ディフェンシブ性と均等加重の手間賃としてこのコストを許容できるかどうかが問われます。落とし穴2:新NISA成長投資枠における「複利効果の阻害」
本ファンドは米国株式配当貴族 NISA成長投資枠での買付が可能ですが、年4回分配金を受け取る選択をした場合、その分配金は口座に現金として払い出されます。非課税枠内で自動的に再投資して元本を雪だるま式に増やす「複利運用」と比較すると、資産の成長スピードはどうしても鈍化します。手に入れた分配金を生活費や趣味に使う明確な目的がない限り、資産形成効率の面では不利に働きます。落とし穴3:配当貴族=超高配当という「パーセプション・ギャップ」
「貴族」という言葉の響きから、利回り5%や7%といったハイイールドな分配金を連想する投資家が後を絶ちません。しかし、前述の通り原資産の企業群は手元資金をすべて吐き出すのではなく、設備投資と研究開発を続けながら「余裕を持って増配できる盤石な企業」です。結果として利回りは2%前後に落ち着くため、高配当生活を夢見て一括投資すると、期待値とのズレに苦しむことになります。【行動経済学で読み解く投資家心理】なぜ日本人は「定期分配型」に魅了されるのか?
なぜ、数学的な複利計算では再投資型に劣ると証明されているにもかかわらず、年4回決算型のようなファンドが根強い支持を集めるのでしょうか。ここには、行動経済学が提唱する「メンタル・アカウンティング(心の会計)」と「プロスペクト理論」が深く関わっています。 投資家は、ポートフォリオの一部を機械的に取り崩して生活費に充てる「自家製配当(部分売却)」が最も合理的であると頭では理解しています。しかし、人間は心理的に「元本を削って売却する」行為に対して強い痛み(損失回避バイアス)を感じる生き物です。株価が暴落している局面で自ら売却ボタンを押すことは、精神的な拷問に等しいストレスを伴います。 それに対し、ファンド側から自動的に支払われる分配金は、「元本を痛めずに企業が生み出した果実を受け取った」という免罪符のような安心感を脳にもたらします。この心理的バウンダリー(境界線)の設計こそが、分配型ファンドが選ばれ続ける本質的な理由です。つまり、年約0.55%の信託報酬の一部は、「自ら取り崩すストレスを回避するための精神安定料」として機能していると解釈できます。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な市場分析と運用の実態を踏まえ、本ファンドに対する適性を明確に線引きします。 * おすすめできる人(保有メリットが大きい層): ・すでに数千万円規模の金融資産を保有しており、資産の最大化よりも「毎年の生活を豊かにするキャッシュ」が欲しい人 ・ビッグテック偏重のインデックス(S&P500やナスダック)に不安を感じており、下落に強いポートフォリオを構築したい人 ・自ら資産を取り崩す作業に罪悪感やストレスを覚える高齢層・リタイア世代 * おすすめできない人(慎重に検討すべき層): ・20代〜40代で、定年退職までに資産規模を最大化させたい「資産形成期」の人 ・信託報酬0.1%以下の超低コストファンドを徹底的に好む合理主義者 ・米国株の高配当ETF(VYM、SPYD、HDVなど)で、配当利回り3.5%以上を狙いたい人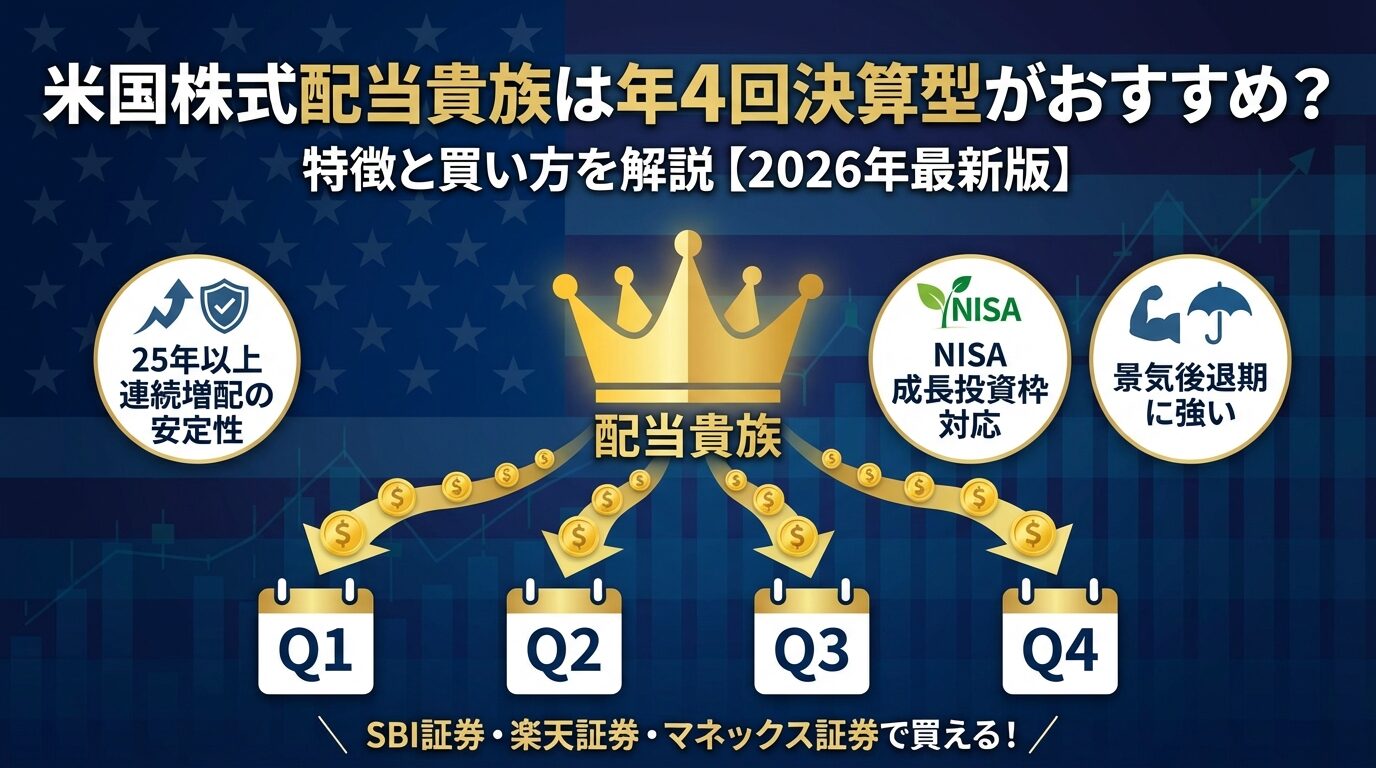
【米国株式配当貴族(年4回決算型)】に関するよくある質問(FAQ)
Q1:年4回の分配金はいつもらえますか?基準価額への影響はどうなりますか?
A1:決算日は毎年2月、5月、8月、11月の各20日(休業日の場合は翌営業日)です。分配金が支払われると、その金額分だけ基準価額は下落します。投資信託の分配金は「預貯金の利息」ではなく「ファンドの純資産からの払い出し」であるため、無からお金が湧き出るわけではない点に留意してください。
Q2:新NISAの「つみたて投資枠」で購入することは可能ですか?
A2:購入できません。金融庁が定めるつみたて投資枠の対象商品要件(信託報酬の低さや分配頻度など)を満たしていないため、新NISAで運用する場合は「成長投資枠」を利用する必要があります。取扱金融機関によっては特定口座や一般口座のみの取り扱いとなっている場合もあるため、事前に証券会社のラインナップを確認してください。
Q3:すでにオルカンやS&P500を満額積み立てていますが、サテライトとして併用する価値はありますか?
A3:明確な目的があれば十分に価値があります。オルカンやS&P500は時価総額加重平均のため、上位10社前後(マイクロソフト、アップル、エヌビディア等)で全体の20〜30%以上のウェイトを占めています。配当貴族インデックスは均等加重かつオールドエコノミー主体の構成であるため、ハイテクバブル崩壊や景気後退局面における「分散・下落ヘッジ」として機能する余地があります。 (出典: 米国 株式 配当 貴族 年 4 回 決算 型(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「米国株式配当貴族(年4回決算型)」は、四半世紀にわたって増配を成し遂げてきた米国の強固なビジネスモデルに相乗りできる、極めて堅実な骨格を持つファンドです。 しかし、その実態は「短期でお金持ちになるための打ち出の小槌」でも「驚異的な利回りを生む高配当マシン」でもありません。本商品の真価は、市場の荒波に耐えうるディフェンシブな均等ポートフォリオを維持しながら、年4回の手元キャッシュという精神的果実を享受することにあります。 オルカンのような超低コストファンドとのコスト差や、分配金による複利効果の低下というデメリットを正確に受け入れた上で、「自らのライフステージにおいて今、必要なのは資産の最大化か、日々の手元資金か」という問いに向き合うことが、後悔しない投資判断への第一歩となります。
トレンドリサーチャー
山崎 莉乃 (Rino Yamazaki)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
