三井住友信託ライフガイド活用術|DC運用の落とし穴とログイン手順
入社時や制度移行時にIDとパスワードを受け取ったきり、多くの会社員がアクセスを怠りがちな専用ポータル「ライフガイド」。インフレの定着と退職金課税の見直し議論が進む2026年現在、企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)を「元本確保型のまま放置するリスク」は過去最大に膨らんでいます。会社の福利厚生として淡々と積み立てられている掛金も、適切なメンテナンスを行わなければ、退職時に受け取る資産規模で数百万円単位の格差となって跳ね返ってきます。
本稿では、三井住友信託銀行が加入企業向けに提供するポータルサイトの操作実務から運用の盲点までを徹底取材しました。ログイン不能時のリカバリー策をはじめ、見落とされがちな信託報酬の差、スイッチングによる資産再配分の具体的手順、さらに現場加入者から寄せられた生々しい口コミの真偽まで、資産を守り抜くための必須知識を網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログインID・パスワード紛失時も、書面郵送を待たずに登録メールアドレス認証等で即日リカバリー可能な体制が整備済み。
- 要点2:元本確保型(定期預金等)の初期設定放置はインフレ下で実質目減りを招くため、スイッチングによる低コストインデックス投信への見直しが急務。
- 要点3:DBとDCを一括試算できるシミュレーション機能を駆使し、50代以降は退職金の「一時金受取」と「年金受取」の税務控除枠を逆算して出口戦略を固めるべし。
【2026年最新】三井住友信託ライフガイドの基本機能とスムーズなログイン・初期設定手順
企業型年金ポータル「ライフガイド」は、確定拠出年金の残高照会や運用商品の変更だけでなく、自社の確定給付企業年金(DB)の給付見込み額まで包括的に管理できる情報基盤です。しかし、多くの加入者が「最初のログインの壁」でつまずき、数年にわたって残高確認すら放棄してしまうケースが後を絶ちません。
初回アクセス時は、会社から配布される「確定拠出年金・口座開設のお知らせ」に記載された仮ユーザーIDと初期パスワードを用います。ライフガイド初回登録手順における鉄則は、ログイン直後に案内される「本パスワードへの変更」および「連絡用メールアドレスの登録」を同一セッション内で完了させることです。連絡先メールアドレスを登録し忘れると、次回ログインできなくなった際にオンラインでの自己解決ができず、再発行書類の郵送を数日間待つことになります。
また、PCブラウザだけでなく外出先から資産推移を確認したい場合、三井住友信託ライフガイドスマホログインを活用するのが合理的です。スマートフォン向けに最適化されたレスポンシブ画面が用意されており、スマートフォンの生体認証(Face IDや指紋認証)とブラウザのパスワード保存機能を組み合わせることで、毎回複雑な文字列を入力するストレスから解放されます。まずは日々の確認導線をスマートフォンに一本化することが、運用放置を防ぐ第一歩です。

ID・パスワードを紛失した際の対処法|窓口と再発行の流れ
「引き出しの奥を探しても登録用紙が見つからない」「数年ぶりにアクセスしようとしたらロックがかかった」というトラブルは、年金管理ポータルにおいて最も頻発する相談です。三井住友信託銀行では、セキュリティの厳格化と利便性のバランスを図るため、複数の再設定ルートを設けています。
登録済みのメールアドレスを覚えている場合、ログイン画面直下のリンクからライフガイドユーザーID再発行の手続きを進めれば、数分で登録アドレス宛にID通知が届きます。同様に、ライフガイドパスワード再設定もオンライン上で本人確認情報(生年月日や登録情報)を入力することで即座に再設定URLが発行され、当日のうちに運用画面へ復帰できます。
一方で、登録メールアドレスが旧勤務先のアドレスのままになっていたり、受信できない状態に陥っている場合は、ウェブ完結のルートが遮断されます。その際は、速やかに三井住友信託ライフガイド問い合わせ窓口(確定拠出年金コールサービス)へ電話連絡を行ってください。オペレーターによる本人照会を経て、自宅住所宛てに「再発行通知書」が簡易書留または親展で郵送されます。郵送には通常3〜5営業日を要するため、市場の急変時に慌ててスイッチングを行おうとしても間に合わない恐れがあります。定期的に三井住友信託ライフガイドログインを試し、アクセス権を維持しておくことがリスク管理の基本です。
確定拠出年金で損をしない秘訣|放置リスクとスイッチングの実践
企業型DCに加入している会社員の最大の盲点は、「デフォルト設定(元本確保型商品)」のまま長期間放置してしまうことです。2026年現在の金融環境において、物価上昇率が年2%前後の水準で推移する中、金利わずか0.01%〜0.02%程度の定期預金に掛金を預け続ける行為は、実質的な資産の縮小を意味します。
三井住友信託銀行確定拠出年金のプラットフォームでは、2つの重要な設定変更が可能です。1つは今後拠出される毎月の掛金の購入比率を変える「配分変更」、もう1つは現在すでに保有している運用商品を売却して別の商品へ買い替える「スイッチング(預け替え)」です。
特に重要なのがライフガイド資産配分変更スイッチングの実行です。長年定期預金に貯め込んできた資金を、一括でリスク資産へ移すのは相場急変時の心理的負荷が大きいため、たとえば「保有資産の20%ずつを3ヶ月ごとに段階的に株式インデックス投信へスイッチングする」といった分割移行が有効です。ライフガイドの管理画面からは、売却したい商品と購入したい商品の割合を指定するだけで、数営業日後に自動で売却・約定処理が完結します。手数料(信託財産保留額など)の有無を事前に確認した上で、インフレに負けないポートフォリオへ組み替える決断が求められます。
【商品比較】三井住友信託DC運用商品一覧の分析と選び方の最適解
加入企業のプランによって採用されているラインナップは多少異なりますが、三井住友信託DC運用商品一覧には大別して「元本確保型(定期預金・年金保険)」「国内債券」「外国債券」「国内株式」「外国株式」「バランス型(ターゲットイヤー含む)」が揃っています。選定の成否を分けるのは、資産クラスの選定と「信託報酬(運用管理費用)」の低さです。
| 資産クラス・分類 | 詳細・数値データ(信託報酬の目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型 (定期預金・積立傷害保険) | 利回り 0.01%〜0.05%程度 信託報酬 0%(元本保証) | 大手メガバンク預金同等 | 退職直前5年以内の保全には適するが、20代〜40代の長期運用ではインフレ負けが不可避。 |
| 外国株式インデックス (MSCIコクサイ連動等) | 信託報酬 年0.10%〜0.25%前後 長期期待リターン 5%〜8% | 低コスト投信の標準水準 | 長期形成における主力候補。世界経済の成長を取り込みつつ複利効果を最大化できる。 |
| 国内株式インデックス (TOPIX/日経平均連動) | 信託報酬 年0.12%〜0.20%前後 長期期待リターン 4%〜6% | 公募投信インデックス水準 | 為替リスクを排除したい場合の補完的選択肢。外国株式と適度な比率で分散するのが定石。 |
| バランス型/ターゲットイヤー (年代別自動配分型) | 信託報酬 年0.25%〜0.60%前後 リターンは株式比率に連動 | やや高め〜標準的 | 加齢とともに自動で安全資産比率を高める利便性はあるが、コスト負担がやや重い点に留意。 |
| アクティブ運用型投信 (ファンドマネージャー厳選) | 信託報酬 年0.80%〜1.50%以上 超過リターンを狙う設計 | アクティブ型の中央値 | 長期でインデックスを継続的に上回る確証は薄く、高コストが資産形成の足枷になりやすい。 |
信託報酬が年1.0%違うだけで、30年間の運用では受取金額に数百万円の差が生じます。編集部の分析結論として、基本骨格は低コストな「外国株式インデックス」を中心に据え、リスク許容度に応じて「国内株式」や「債券」を組み合わせるのが、確定拠出年金の税制メリット(運用益非課税)を最大限に享受する王道ルートです。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS、知恵袋の投稿を精査すると、三井住友信託確定拠出年金評判には利用者のリアルな実感が色濃く反映されています。評価が二分している主要ポイントを現場目線で掘り下げます。
好意的な意見として目立つのは、信託銀行ならではの「堅牢なシステム設計とセキュリティ面での安心感」です。特に「他社ポータルと比較して確定給付年金(DB)の給付試算と統合されており、自社の退職金全体像が掴みやすい」「年1回の運用報告通知が見やすく、家族会議の材料にしやすい」といった企業福利厚生に寄り添った機能が評価されています。
一方で、手厳しい指摘として散見されるのが「UIの古さと操作ステップの煩雑さ」です。ネット証券の洗練されたスマートフォンスマホアプリに慣れ親しんだ若い世代からは、「ログイン時の入力項目が多く、二段階認証の導線がわかりにくい」「週末の定期メンテナンス時間が長く、急に確認したい時にアクセスできないことがある」といった不満が上がっています。また、コールセンターについても「平日日中は混雑で繋がりにくい時間帯がある」との声が確認されており、時間に余裕を持った問い合わせが不可欠といえます。
一般に知られていない盲点|確定給付企業年金シミュレーションと退職金受取手続き
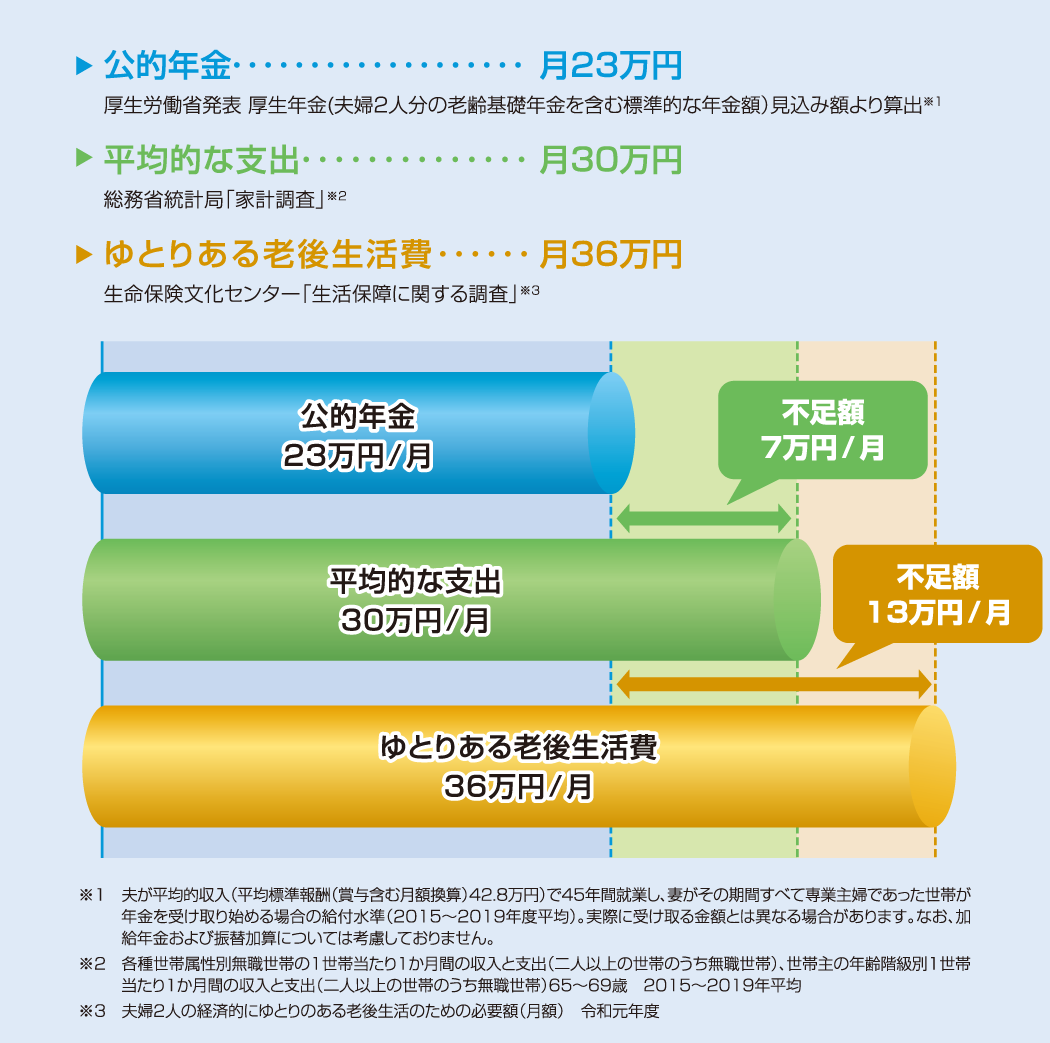
三井住友信託ライフガイドが持つ最大の強みでありながら、加入者の9割が使いこなせていないのが確定給付企業年金シミュレーション機能です。勤務先が確定拠出年金(DC)と確定給付企業年金(DB)を併用している場合、将来の退職給付額は両者の合算で決まります。
ライフガイド上では、現在の勤続年数や職能資格ランクに応じたDBの積立状況が自動計算され、DCの運用成績(年利1%〜5%などの仮定)と掛け合わせた「退職時の推定受取総額」を一括試算できます。この数値を把握していないと、住宅ローンの完済計画や老後資金の設計に狂いが生じます。
さらに、定年退職が近づいた際に直面するのが退職金受取手続き三井住友信託における「受け取り形態の選択」です。退職金を一時金(一括)で受け取るか、年金形式(分割)で受け取るかによって、課税関係と社会保険料の負担は劇的に変化します。一時金受取であれば「退職所得控除」が適用され、勤続年数に応じた大幅な非課税枠の恩恵を受けられます。一方、年金受取を選択すると「公的年金等控除」の対象となるものの、雑所得として毎年の健康保険料や介護保険料の算定基礎に跳ね返ってきます。ライフガイドの試算ツールを活用し、退職の数年前から受取シミュレーションを繰り返しておくことが致命的な手取り減少を防ぐ鍵となります。
【プロの結論】行動経済学から紐解くDC運用の成否|向いている人・見直すべき人の判断基準
確定拠出年金において大半の加入者が失敗する根本的な原因は、知識不足というよりも、行動経済学が示す「現状維持バイアス(Status Quo Bias)」と「プロスペクト理論(損失回避性)」にあります。人間は「損をしたくない」という恐怖から初期設定の定期預金を選び、一度決めた設定を変更することを先送りし続ける心理傾向を持っています。しかし、インフレ環境下での「何もしないこと」は、安全策ではなく「確実な資産劣化」を受け入れる選択に他なりません。
以下に、現状の設定を見直すべき人と、現在のスタンスを維持してよい人の客観的な判断基準を提示します。
【今すぐ運用配分を見直すべき人】
- 運用商品の100%が定期預金や保険商品など「元本確保型」のままになっている人
- 20代〜40代で定年退職まで10年以上の運用期間があるにもかかわらず、リスク資産を一切組み入れていない人
- 信託報酬が0.5%を超える高コストなアクティブ投信に漫然と資金を預けている人
- ログインIDやパスワードを紛失したまま数年間アクセスしていない人
【現在のスタンスを継続・慎重に調整すべき人】
- 定年退職まで残り2〜3年を切っており、暴落時の市場回復を待つ時間的猶予がない人(利益確定として元本確保型へ徐々にスイッチングするのは合理的)
- 低コストな全世界株式・全米株式インデックス投信を中心に据え、月々の配分を設定済みで長期積立を継続している人
- 年1回のペースで資産配分のリバランス(比率調整)を淡々と実行できている人
【三井住友信託ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのログインIDやパスワードを忘れました。会社の人事部に問い合わせる必要がありますか?
A1:登録済みのメールアドレスが使用可能であれば、ライフガイドのログイン画面からご自身で「ユーザーIDの確認」「パスワードの再設定」が即日完結できます。社内の人事部に個別のIDやパスワードが保管されているわけではないため、画面上で解決できない場合は専用の「確定拠出年金コールサービス」へ直接連絡し、郵送による再発行手続きを依頼してください。
Q2:配分変更とスイッチングの違いは何ですか?
A2:「配分変更」は翌月以降に会社から拠出される新たな掛金の購入比率を変える設定です。一方、「スイッチング」はこれまでに積み立てて現在保有している運用商品を売却し、別の商品に買い替える手続きを指します。過去の積立資産を定期預金から投資信託へ移したい場合は、「スイッチング」の手続きが必要です。
Q3:スマホからスイッチングや給付試算を行うことはできますか?
A3:可能です。スマートフォン向けブラウザに最適化されており、残高照会、配分変更、スイッチング、各種シミュレーションのすべてをスマートフォン上から完結できます。生体認証をブラウザと連携させておくと、二度目以降のアクセスが非常にスムーズになります。
Q4:転職や退職をした場合、ライフガイドのアカウントはどうなりますか?
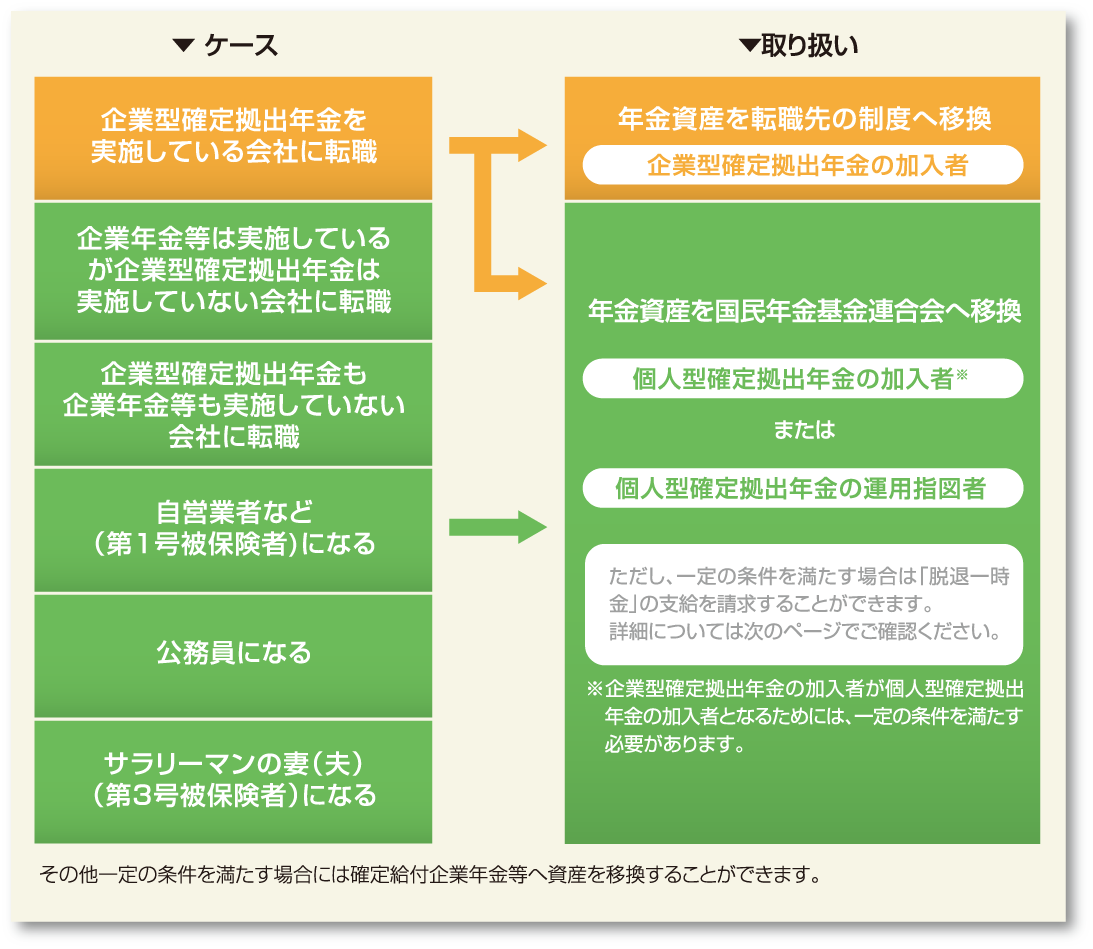
A4:退職後は加入者資格を喪失するため、一定期間が経過すると従来の企業型アカウントでのログインは停止されます。転職先に企業型DCがある場合は移換手続きを行い、転職先に制度がない場合や独立・退職した場合は個人型確定拠出年金(iDeCo)への資産移換手続きを原則6ヶ月以内に行う必要があります。放置すると国民年金基金連合会に自動移換され、管理手数料が差し引かれ続けるため注意してください。
まとめ:放置を脱却して2026年からの資産形成を最大化する判断基準
退職金や企業年金は、給与明細に直接記載されない「隠れた資産形成の主戦場」です。三井住友信託ライフガイドは、単なる残高確認の道具ではなく、将来の受取額を能動的にコントロールするためのコントロールパネルに他なりません。
まずは今日、スマートフォンからライフガイドにアクセスできるかを確認し、自身がどの商品に何パーセント投資しているかを点検してください。もし元本確保型に眠ったままの資金があるならば、自身の退職時期とリスク許容度を冷静に天秤にかけ、低コストインデックス投信へのスイッチングや掛金配分の見直しに着手する価値があります。ほんの十数分のログイン作業と見直しの決断が、将来手にする退職資産の桁を変える決定打になります。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
