立て替えるとは?仮払い・肩代わりとの決定的な違いと精算ルール解説
ビジネスの出張先や日常のランチの会計時、誰もが無意識に使っている「立て替えておくね」という言葉。しかし、その法律上の位置づけや、似た響きを持つ「仮払い」「肩代わり」、さらには同音異義語である「建て替え」との明確な線引きを説明できる人は意外なほど多くありません。
インボイス制度が完全に定着した2026年のビジネス現場では、領収書の宛名ルールや適格請求書の保存要件が厳格化され、安易な立て替えが思わぬ税務トラブルや個人の自腹リスクを招く事例が後を絶ちません。「知らなかった」では済まされない立て替えの基礎知識から実務の落とし穴まで、現場の最新データと法的手続きを交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「立て替える」とは本人が後で全額返済することを前提に一時的に支払う行為であり、返済義務がない「肩代わり」や事前支給の「仮払い」とは本質が異なる。
- 要点2:ビジネスの立替経費では領収書の宛名を「会社名」にするのが鉄則であり、インボイス制度下では「立替金精算書(立替払証明書)」の交付・保存が必須となる。
- 要点3:個人間でも民法上の「委任事務処理費用」や消滅時効(原則5年)が適用されるため、口頭のみの立て替えは避け、履歴が残る仕組み化が不可欠。
「立て替える」の正確な意味とは?仮払い・肩代わり・建て替えとの決定的な違い
「立て替える(たてかえる)」とは、本来は他人が支払うべき金銭を、その人に代わって一時的に自己の資金から支払う行為を指します。国語辞典(デジタル大辞泉など)にも記されている通り、その本質は「後日、相手から全額を返金してもらう」という前提が存在することにあります。決して金銭を譲渡・寄付する行為ではありません。
日常会話や業務連絡で混同されやすい3つの概念について、その境界線を整理します。
まず「仮払い(かりばらい)」との決定的な違いは、「資金を出すタイミング」と「出所」にあります。立て替えが「支払う側の私費を一時的に持ち出す(後日精算)」のに対し、仮払いは出張旅費などの概算額を「会社側が事前に従業員へ現金を支給する(後日差額を精算)」仕組みです。従業員が一時的であっても金銭的な負担を負わない点が根本から異なります。
次に「肩代わり(かたがわり)」との違いです。肩代わりは、他人の借金や債務、義務そのものを自分が代わりに引き受けて背負うことを意味します。相手に対する求償権(返還請求)を残す場合もありますが、文脈上「本人が払えないため、第三者が全額を被って支払ってあげた」という実質的な債務免除・贈与のニュアンスを含んで使われるケースが多々あります。「後で必ず同額を回収する」立て替えとは、背負うリスクの重みが違います。
そして、漢字の表記ミスが多発する「立て替え」と「建て替え」の違いです。こちらは意味の領域そのものが異なります。「立て替え」がお金の一時的な支払いを指すのに対し、「建て替え」は老朽化したビルや住宅などの建造物を取り壊し、新たに作り直す土木・建築行為を意味します。公的書類や経費申請書で「建て替え金」と誤記しないよう注意を払う必要があります。
| 用語 | 資金拠出元とタイミング | 返済・精算の前提 | 主な適用シーン・特徴 |
|---|---|---|---|
| 立て替え | 支払者本人の私費(支払い時) | 全額返還が絶対条件(後日精算) | 少額の会社備品購入、会食費、知人の飲食代立替 |
| 仮払い | 会社・組織の資金(事前の前渡し) | 事後に実費との差額を精算 | 高額な長期海外出張費、大型イベントの運営準備金 |
| 肩代わり | 第三者の資金(代行時) | 返済を求めない(免除・贈与)ケースを含む | 親族の負債救済、資金繰りに行き詰まった取引先の債務肩代わり |
| 建て替え | 建築主・施主の工事費用 | 金銭貸借ではなく建造物の再構築 | 老朽化マンションの再建築、耐震補強に伴う新築建て替え |

【実態検証】利用者の生の声と現場目線で見えたリアル|職場の経費立替と個人間トラブル
「たかが数千円、されど数千円」。日常生活や職場の現場では、立て替えをめぐるトラブルや不満が日常的に噴出しています。SNSやコミュニティ掲示板(知恵袋やオープンワークなど)に投稿された生の声を分析すると、立て替えが人間関係や業務モラルを蝕む典型的なパターンが浮かび上がってきます。
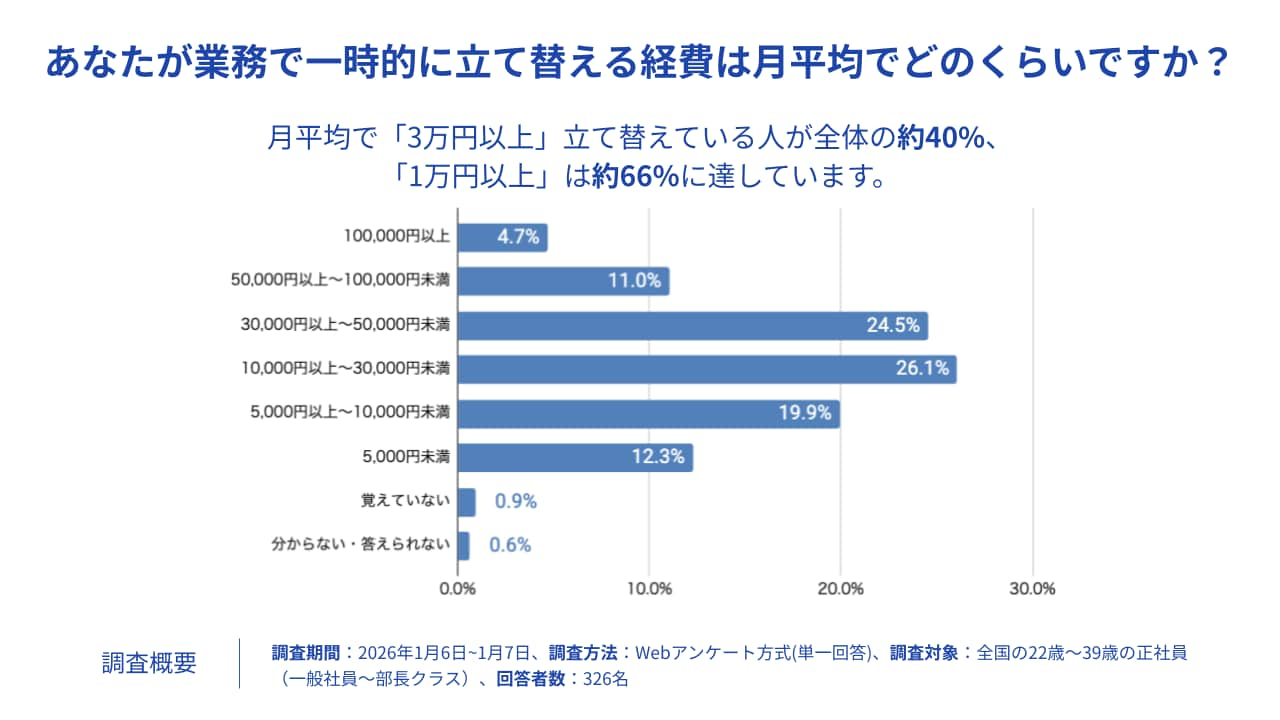
民間フィンテック企業が2025年に実施した「若手ビジネスパーソンの経費立替実態調査」によると、20代会社員の37.8%が「1回あたり1万円以上の経費立替に精神的・金銭的負担を感じている」と回答しています。給与口座の残高が限られる若手社員にとって、新幹線の往復チケット代やホテルの宿泊代など数万円単位の立て替えは死活問題です。精算の締め日と支払日のタイムラグにより、「会社の経費を立て替えたせいで家賃の引き落としにヒヤヒヤした」という切実な声も寄せられています。
さらに深刻なのが個人間の立て替えです。飲食代の割り勘やイベントチケットの代理手配で発生した金銭の立て替えについて、ネット上では以下のようなリアルな告白が並びます。
「仲が良い同僚だから『あとでPayPayで送るね』と言われたのに、数ヶ月経っても音沙汰なし。数百円から千円程度の額だと催促する側が『ケチな奴』と思われそうで言い出せず、結局泣き寝入りした」(20代後半・IT企業勤務女性)
「結婚式の二次会の準備費として幹事グループの1人が3万円を立て替えたが、他の幹事が『誰が集金するのか』を曖昧にしたまま放置。最終的に友情が完全に破綻した」(30代前半・メーカー勤務男性)
親しい間柄であればあるほど、「後で返す」という口約束は曖昧になりやすく、催促の心理的ハードルが跳ね上がります。悪気がない「単なる忘れ」であっても、立て替えた側には不信感だけが蓄積され、決定的な亀裂を生む要因となっています。
一般に知られていない盲点|インボイス制度下の立替経費と領収書宛名ルール
ビジネスシーンで最も注意しなければならないのが、インボイス制度(適格請求書等保存方式)が定着した現代における「立替経費領収書宛名」のルールです。「社員が私費で払ったのだから、領収書は社員個人の宛名でよい」と勘違いしている現場は少なくありませんが、これは税務上極めて重大な落とし穴となります。
会社が支払った経費について消費税の仕入税額控除を適用するためには、原則として「適格請求書発行事業者が発行した、買い手(自社)の名称が記載された適格請求書(インボイス)」の保存が必須です。したがって、従業員が会社のために立て替えて購入した場合、領収書の宛名は「会社名(法人名)」で発行してもらうのが大原則です。
しかし、ホテルの宿泊費精算や取引先との急な飲食など、予約者や利用者の都合で「社員の個人名」宛てでインボイスが発行されてしまうケースが存在します。このような場合、会社は社員個人名義のインボイスをそのまま保存するだけでは、仕入税額控除を受けられません。
そこで必須となるのが、国税庁のガイドラインで定められている「立替払証明書(立替金精算書)」の作成です。
社員が会社に対して「この支払いは会社のために立て替えたものである」という事実を証明する書類を作成し、取引先から受け取った社員名義のインボイス(原本)とともに経理部門へ提出します。立替払証明書には以下の項目を正確に記載します。
- 立替払証明書の必須記載事項:
- 立替払いを行った年月日
- 立替払いを行った者の氏名・所属部署
- 実際に支払った取引先(販売者)の名称および登録番号
- 購入した品名・サービスの内容
- 支払金額(税込総額および税率ごとの内訳)
- 会社が負担すべき金額および精算日
この立替払証明書と取引先発行のインボイスが揃って初めて、会社側は正規の仕入税額控除を計上できます。書類不備があれば、会社の税負担が増加するだけでなく、監査時に経費性の否認を受けるリスクを招きます。
経費立替精算手順詳細まとめ|ミスを防ぐ会社経費立て替えマナーと勘定科目仕訳
現場社員が押さえるべき精算のプロセスと、経理担当者が処理する簿記・仕訳の全体像を体系化して把握しておくことは、社内の無駄な摩擦をなくす最良の自衛策です。
1. 経費立替精算手順の基本ステップ
経費の立て替えから精算完了までの流れは、以下の4ステップで進行します。
- 事前申請・承認:高額な購入や出張費用は、事前に上長へ稟議・経費伺いを提出し承認を得る。
- 支払い・インボイス受領:支払い時に必ず宛名を「自社名」にした適格請求書(領収書)を受け取る。レシートタイプでも適格請求書の要件(登録番号・税率別金額等)が満たされていれば有効。
- 精算書作成・証拠書類添付:社内の経費精算システムや指定用紙に必要事項を入力し、領収書原本を貼り付ける。
- 上長承認・経理振込:締め日までに提出し、経理部門による内容審査を経て、指定口座へ立替金が振り込まれる。
2. 経理担当者が行う「立替金勘定科目仕訳」の具体例
立替払いが発生した際、企業の会計帳簿上では「立替金」(資産の勘定科目)または各経費科目を用いて処理します。
【ケース:社員が会社の事務用品代11,000円(うち消費税1,000円)を私費で立て替えた場合】
① 社員が立て替えた時点(会社側では未処理、または精算書受理時):
(借方)消耗品費 10,000円 /(貸方)未払金(社員) 11,000円
(借方)仮払消費税等 1,000円
② 会社が社員の銀行口座へ立て替え分を振り込んで返金した時点:
(借方)未払金(社員) 11,000円 /(貸方)普通預金 11,000円
※取引先へ一時的に金銭を立て替えて支払った場合は「立替金」勘定を用いますが、従業員への経費精算では社内債務として「未払金」や「未払費用」を介して精算するのが一般的です。
3. 見落としてはならない会社経費立て替えマナー
実務現場でトラブルの火種となりやすいのが、「個人のクレジットカードのポイント還元目的で会社経費を立て替える行為」です。少額の消耗品程度であれば黙認されるケースが多いものの、数十万円規模の機材調達や広告費を個人の高還元率カードで立て替え、ポイントやマイルを私的に着服する行為は、就業規則やコンプライアンス規程に抵触する恐れがあります。
また、精算期日を守らないルーズな提出は、経理の月次決算を遅延させる重大なマナー違反です。「立て替えてあげているのだからいつでもいいだろう」という意識は捨て、発生した月内に迅速に精算処理を完了させるのがビジネスパーソンの基本姿勢です。
法的な落とし穴を回避する|立替金返金期限民法とトラブル防止の具体策
「友人同士の貸し借りだから、いつか返してくれればいい」と放置していると、ある日突然、法的に回収する権利を失う事態に直面します。
民法上、他人のために金銭を立て替える行為は「準委任契約」または「事務管理」に基づき、立て替えた側は相手に対して「立替金償還請求権(民法第650条:受任者の費用償還請求権など)」を取得します。当然、法的に返済を求める権利が存在します。
しかし、注意すべきは「立替金の消滅時効」です。2020年4月1日に施行された改正民法第166条により、債権の消滅時効期間は統一されました。
- 権利を行使することができることを知った時から:5年間
- 権利を行使することができる時から:10年間
一般的に、個人間で「来月の給料日に返すね」と期日を定めて立て替えた場合、その支払期日が到来した翌日からカウントして5年が経過すると時効が完成し、相手が時効を援用(主張)すれば法的に1円も回収できなくなります。期日を明確に定めていなかった場合でも、「立て替えた直後からいつでも請求できた」と判断されれば、立て替え時から5年で時効消滅するリスクがあります。
トラブルを未然に防ぎ、法的な権利を守るための具体策は以下の3点に尽きます。
- 「言った・言わない」を排除する電子記録化:立て替えた金額、日付、名目、返済予定日を明記したメッセージ(LINEやSlack、メール等)を必ず送信し、相手から「承知した」「ありがとう」という合意の返信を残しておく。
- キャッシュレス送金アプリの即時活用:現金での立て替えを極力廃止し、その場ですぐにPayPayやLINE Pay等の個人間送金機能を使って割り勘・精算を完結させる。
- 高額な立て替え時の借用書(金銭消費貸借契約書)作成:10万円を超えるようなまとまった金額の立て替えであれば、親しい友人であっても返済期日と利息の有無を記した書面または電子契約を交わす。
【プロの結論】健全な人間関係と組織を守る「心理的バウンダリー」の重要性
社会心理学および組織行動論の観点から見ると、立て替えを巡るトラブルの根底には、健全な自立を保つための「心理的バウンダリー(境界線)」の崩壊が存在します。
頼まれると断れない人や、「いい人」と思われたい人は、相手の金銭的責任まで自分が引き受けてしまいがちです。しかし、境界線が曖昧な状態で安易に立て替えを繰り返すと、相手は「あの人は多少返金が遅れても怒らない」「払ってもらって当たり前」という甘え(共依存関係)を肥大化させます。結果として、立て替えた側が精神的なストレスを抱え込み、最終的に人間関係そのものを破壊することになります。
組織においても同様です。ガバナンスが脆弱な企業ほど、現場社員の善意や自己資金の立て替えに甘え、法人カード(コーポレートカード)の導入や業務プロセスの見直しを怠ります。立て替えを日常化させることは、社員の不正蓄財(領収書の二重請求や水増し)や資金難による離職を誘発する温床に他なりません。
【判断基準】立て替えを行うべき人・避けるべき人の条件
【立て替えを避けるべき・断るべき条件】
- 相手が「過去に1度でも返金期日を破ったことがある」場合
- 返済期日や返済方法(現金なのか送金なのか)をその場で具体的に約束しない場合
- 自社の経費精算ルールで「事前申請のない私費立替は原則精算不可」と定められている場合
- 自分の生活資金やクレジットカード枠を圧迫するような高額な支払いを求められた場合
【立て替えても問題のない条件】
- 会社のコーポレートカードが使えない緊急時で、上長の口頭承諾が得られており、翌週には精算可能な少額経費
- 送金アプリ等を用いて、その場ですぐに「割り勘請求」を飛ばし即座に回収できる状況
- 万が一相手から返金がなかったとしても、自身の生活および精神状態に一切の影響を及ぼさない極めて少額(数十円〜数百円)の端数処理
お金の貸し借りと同じ重みを持つ立て替えに対し、明確な境界線を引くことこそが、自分自身の資産と大切な人間関係を守る唯一の防壁となります。
【立て替え る と は】に関するよくある質問(FAQ)
Q1:領収書の宛名を「社員の個人名」でもらってしまった場合、会社の経費として精算できますか?
A1:適格請求書等保存方式(インボイス制度)のもとでも、一定の手続きを行えば精算・仕入税額控除が可能です。社員が受領した個人宛ての適格請求書(領収書)原本に加えて、「立替払証明書(立替金精算書)」を作成し、会社のために支払った事実を経理へ証明・保存することで税法上の要件を満たすことができます。ただし、社内規程で個人名義の領収書を禁止している企業もあるため、事前の社内ルール確認が必須です。
Q2:友人に立て替えた飲食代が半年経っても返ってきません。法的に請求できますか?時効は何年ですか?
A2:法的に請求可能です。民法上の消滅時効は「権利を行使できることを知った時から5年」となります。半年程度であれば時効は完成していません。まずはLINE等のやり取り履歴を確認し、具体的な日付と金額を明記して返還を求めましょう。それでも応じない場合は、内容証明郵便の送付や簡易裁判所の支払督促申し立てといった法的手続きを視野に入れることになります。
Q3:立て替え払いでクレジットカードの個人ポイントを貯める行為は社内規定違反になりますか?
A3:就業規則や経費規程によりますが、コンプライアンス上のグレーゾーンとみなされるケースが増えています。特にポイント獲得を目的として故意に高額な備品や航空券を私費立替する行為は、会社資産の私的流用疑惑や懲戒対象となるリスクがあります。トラブルを防ぐためにも、原則として会社支給のコーポレートカードを使用するか、事前伺いを立てて処理するのが安全です。
Q4:「立て替え」と「建て替え」の変換ミスを避ける覚え方はありますか?
A4:「お金や役割を代行する」ときは、人と人の間に“立つ”ことから「立て替え」と覚えます。一方、「家や建物を壊して新しくする」ときは、“建築・建物”の「建て替え」を用います。「代金は立て替え、住居は建て替え」とフレーズで整理しておくと、ビジネス文書での誤用を防げます。
まとめ:曖昧さを排除し「仕組み」でリスクを遮断する
「立て替える」という行為は、親切心や円滑な業務遂行の善意からスタートすることが大半です。しかし、その根底にあるのは民法上の金銭債権であり、ビジネスにおいては厳格な税務コンプライアンスが求められる高度な会計行為です。
「後で返してくれるだろう」「社内のことだから大丈夫だろう」という曖昧な甘えを排除し、インボイス制度に即した立替払証明書の運用や、キャッシュレス送金による即時精算、法人カードの積極活用など、属人性に頼らない「仕組み」を整えることが求められます。正しい知識とルールを徹底し、金銭トラブルのないクリーンな関係性を築きましょう。 (出典: 立て替え る と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
