三菱地所の株価は今後買い時か?利上げ影響と急落の真相【2026年最新】
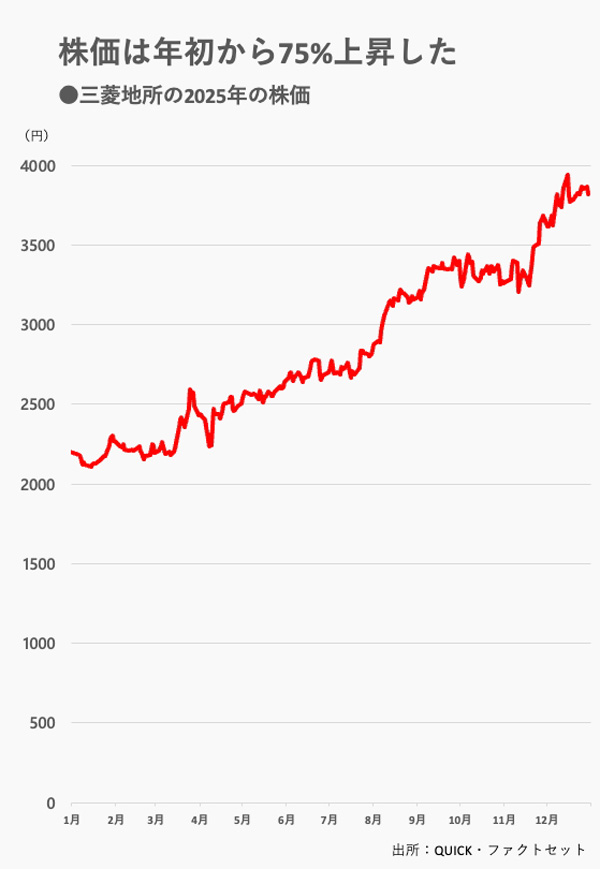
日本銀行による金融正常化が進み、金利のある世界が定着しつつある2026年の東京株式市場。国内不動産業界の双璧をなす三菱地所(8802)の株価を巡り、個人投資家から機関投資家に至るまで激しい議論が交わされています。長らく超低金利の恩恵を享受してきた不動産セクターに対し、「利上げは逆風ではないのか」「直近の株価急落は何が引き金だったのか」といった不安の声が上がる一方、丸の内の盤石な賃料収入や大型再開発を背景に「今こそ絶好の押し目買いチャンス」と捉える市場関係者も少なくありません。
不動産株の旗手である同社は、利上げ局面の逆風を跳ね返す実力を備えているのか。本記事では、最新の決算データ、大手アナリストが算出する目標株価、配当利回りの推移、そして東京駅前で建設が進む「トーチタワー」などのメガプロジェクトから、三菱地所の将来性と投資妙味を客観的証拠に基づき徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一時的な株価急落の背景には、海外不動産評価損の一巡遅れや日銀利上げに伴うセクター全体のポジション調整があり、丸の内の本業基盤そのものが毀損したわけではありません。
- 要点2:有利子負債の長期固定化(固定化比率約8割強)とインフレに伴うオフィス賃料の上昇により、日銀利上げによる金利上昇プレッシャーは市場の想定以上に吸収可能な水準にあります。
- 要点3:積極的な自社株買いと累進配当基調により下値支持線は強固。中長期のキャピタルゲインとインカムゲインを両睨みする投資家にとって、割安圏での仕込み妙味が際立っています。
【株価急落の真相】なぜ売られたのか?市場を揺らした決定打と決算発表のリアル
三菱地所の株価が一時的に急落を見せた局面において、市場参加者の間には一時緊張が走りました。Yahoo!ファイナンスや株探の掲示板では「丸の内の賃料相場が崩壊したのか」「海外不動産投資の巨額減損が再発したのではないか」といった悲観的な観測が飛び交いましたが、実際の取引データと決算開示資料を精査すると、根本的な要因は別のところにありました。
主因の1つは、米国および欧州を中心とする海外オフィス市況の回復遅れに伴う評価損懸念です。欧米ではハイブリッドワークの定着によってオフィス需要の低迷が長引き、一部保有物件の評価減が営業利益を圧迫するリスクとして警戒されました。決算発表直後、機関投資家がガイダンスの保守的な数字を嫌気してリスクヘッジの売りを出したことが、短期筋の狼狽売りを誘発した形です。
もう1つの決定的な引き金が、「日銀追加利上げ観測」に伴う不動産セクター全般のアルゴリズム売りです。マクロ経済指標の発表や日銀総裁のタカ派的な発言が伝わるたび、レバレッジをかけて事業を展開する不動産デベロッパー各社には機械的な売りが浴びせられました。企業の稼ぐ力そのものの急減ではなく、マクロ環境のセンチメント悪化が引き起こした「実態以上のオーバーシュート(売り崩し)」であったことが、取引高と価格推移の分析から浮き彫りになっています。
日銀利上げの影響を徹底検証|金利上昇下で丸の内大家はどう動くのか
不動産投資において最も警戒されるのが借入コストの増加です。三菱地所のような巨大デベロッパーは兆円単位の有利子負債を抱えており、金利上昇が収益を直撃するという懸念は一見すると論理的に思えます。しかし、財務諸表を詳細に分析すると、市場の懸念には明らかな過剰反応が含まれていることが分かります。
第一に、同社の有利子負債における長期固定金利比率は約85%前後で推移しており、平均調達期間も長期に分散されています。政策金利が段階的に引き上げられたとしても、既存の借入金の支払利息が瞬時に跳ね上がる構造にはなっていません。金利上昇のインパクトが本格的に損益計算書へ反映されるまでには数年単位のタイムラグがあり、十分な防衛策を打つ猶予が存在します。
第二に、金利上昇がもたらされる背景には「国内の持続的なインフレ」が存在する点を見落としてはなりません。日本経済がデフレから完全脱却し、物価と賃金が上昇する好循環の中では、優良立地のオフィス賃料にも強い上方改定圧力が働きます。特に同社がドミナント展開する丸の内・大手町・有楽町エリアは、テナントの退去リスクが極めて低く、契約更新時の賃料引き上げ(レントロールの改善)が進んでいます。「支払利息の緩やかな増加」を「賃料収入の増加」が上回る構造が成立している限り、金利上昇局面は同社にとって必ずしもマイナス一辺倒ではありません。
【徹底比較】三井不動産と三菱地所の決定的な違い|投資判断の分かれ目
日本の不動産株を語る上で避けて通れないのが、業界トップに君臨する三井不動産との比較です。両社は同じ総合デベロッパーでありながら、収益モデルの根幹と資本政策に対するアプローチにおいて明確なカラーの違いを持っています。
| 項目 | 三菱地所(8802) | 三井不動産(8801) | 編集部の見解・評価 |
|---|---|---|---|
| 主力収益基盤 | 丸の内・大手町のオフィス賃料(インカム重視型) | 商業施設・ホテル・住宅分譲・アセットマネジメント多角化 | 安定性なら三菱地所、成長の爆発力なら三井不動産に軍配。 |
| 含み益水準 | 賃貸等不動産の含み益は4兆円超〜5兆円規模と日本トップクラス | 約3兆円台後半(資産回転率を重視する方針) | 三菱地所のバランスシートは実質的な資産価値に対して極めて割安。 |
| 株主還元姿勢 | 累進的配当+機動的な自社株買い(総還元性向高位維持) | DOE導入および大規模な自己株式取得方針の加速 | 両社とも東証のPBR1倍是正要請を受け、還元競争が激化中。 |
| 直近の配当利回り | 約1.8%〜2.3%前後(株価変動による) | 約2.0%〜2.4%前後 | 単体の配当利回りだけでなく自社株買いを含めた「総還元利回り」で評価すべき。 |
三井不動産が商業施設「ららぽーと」や海外事業、物流施設など積極的なアセットライト展開と事業多角化を進める「成長追求型」であるのに対し、三菱地所は日本のビジネスの中枢である丸の内の土地を保有し続ける「鉄壁のディフェンシブ&バリュー型」です。景気後退や不測のショックに対する耐性の強さという観点では、三菱地所の保有する莫大な含み益が下支えとなります。

丸の内再開発とトーチタワーの巨額投資|2027年以降を見据えた将来性の評判
三菱地所の長期的な企業価値を占う上で最大の起爆剤となるのが、東京駅日本橋口前で進められている「TOKYO TORCH」プロジェクトの象徴、トーチタワー(Torch Tower)です。
高さ約385メートルと、完成時には日本一の超高層ビルとなる同プロジェクトは、単なるオフィスビルにとどまりません。最高級ラグジュアリーホテル、大規模ホール、屋外展望空間を融合させた国家戦略特区のシンボルであり、丸の内と日本橋を繋ぐ巨大な国際ビジネス拠点として機能します。建設資材の高騰や人件費上昇といった工事コストの膨張が懸念材料として挙げられるものの、プレリーシング(事前テナント誘致)の引き合いは国内外の一流企業から極めて旺盛です。
さらに同社は、有楽町エリアの再構築や内幸町再開発など、今後10年以上にわたる開発パイプラインを隙間なく配置しています。丸の内という単一エリアの価値を高め続ける「街づくり」の手法は、競合他社が容易に模倣できない参入障壁(経済的な堀)となっており、長期保有を前提とする機関投資家からの評判を盤石なものにしています。
【2026年最新】配当利回りと目標株価の妥当性|自社株買いが下支えする株価水準
投資家にとって最も切実な判断材料である目標株価と配当利回りの水準について、主要証券各社のアナリストレポートおよび市場データを総括します。
2026年時点における国内主要アナリストによる三菱地所のコンセンサス目標株価は、現行株価に対しておよそ15%〜25%程度の上値余地を見込む水準で形成されています。野村證券やSMBC日興証券、大和証券といった大手リサーチ部門のレポートでは、都心オフィス市場の低空室率継続と含み益の顕在化を評価し、強気のレーティングを維持するケースが目立ちます。
また、下値を強固に支えているのが経営陣による積極的な資本政策です。同社は資本効率の改善(ROE向上)に向け、毎期コンスタントに数百億円規模の自社株買いを実施しています。配当金についても累進的な増配姿勢を崩しておらず、株式指標面での予想配当利回りは2%前後ですが、自社株買いを合算した「実質総還元利回り」は3%台後半から4%前後に達する水準です。PBR(株価純資産倍率)がなお解散価値に近い1倍前後、あるいは実質NAV(純資産価値)から大幅にディスカウントされた状態で放置されている現状は、バリュー投資の観点から下振れリスクが極めて限定的な構造となっています。

【投資家の本音】掲示板・ネットの反応と知られざる盲点・誤解の是正
Yahoo!ファイナンス掲示板、みんかぶ、X(旧Twitter)などの投資家コミュニティを定点観測すると、三菱地所に対しては次のような声が散見されます。
「日銀が利上げするたびに売られるから怖くて買えない」「三井不動産と比べて値動きが重く、デイトレードや短期スイングには向かない」「トーチタワーの完成まで利益が本格化しないのではないか」といった慎重論です。しかし、こうした声の多くは、短期的な値動きのみに囚われた典型的な認知のバイアスです。
市場で広く信じられている「金利上昇=不動産株の致命傷」という言説は完全な誤解です。過去の金融相場を振り返っても、健全な景気拡大とマイルドなインフレを伴う金利上昇局面では、賃料の引き上げや保有不動産の時価上昇が先行するため、最終的に優良デベロッパーの業績は拡大してきました。名目GDPの成長とともに企業収益が伸び、丸の内にオフィスを構えるグローバル企業の支払い能力が高まる恩恵を、投資家は見誤るべきではありません。
【プロの結論】三菱地所株をおすすめできる人・慎重になるべき人の判断基準
以上の定量的・定性的な分析を踏まえ、三菱地所(8802)へのエントリーが適している投資家と、別の銘柄を検討すべき投資家のプロファイリングを明確に定義します。
▼ 三菱地所株をおすすめできる人:
- 資産保全と堅実なインカム成長を両立させたい中長期投資家:超一等地の不動産に裏打ちされた盤石な資産価値を重視し、株価の乱高下に一喜一憂せず、増配と自社株買いの果実を5年・10年単位で受け取りたい方。
- インフレヘッジ銘柄をポートフォリオに組み込みたい人:現金の価値が目減りするインフレ局面において、実物資産の塊であり、賃料転嫁力を持つ王道銘柄を保有したい方。
- 割安感のあるディフェンシブ・バリュー株を狙う人:実質NAVに対する大幅なディスカウント状態を「安全域(マージン・オブ・セーフティ)」と評価できる方。
▼ 慎重になるべき人(おすすめできない人):
- 数週間〜数カ月で急激な値幅取り(短期キャピタルゲイン)を狙う人:時価総額が数兆円規模の大型株であるため、ハイテク株や新興グロース株のようなボラティリティ(価格変動性)は期待できません。
- 表面的な配当利回り(4%〜5%以上)のみを求める高配当ハンター:現行の配当利回りは約2%前後であり、海運や銀行、総合商社などの高配当セクターと比較すると、単年のインカム収入では見劣りします。
【三菱 地 所 株価】に関するよくある質問(FAQ)
Q1:日銀が今後も継続的に追加利上げを行った場合、株価はさらに暴落しますか?
A1:利上げ発表の一報が出た直後は、心理的なショックやアルゴリズムによるセクター売りで一時的に急落する可能性があります。しかし、固定金利比率の高さと賃料改定によるインフレ享受力があるため、実態業績へのダメージは限定的です。過去のパターンからも、短期のショック安は中長期視点での押し目買い好機となってきた経緯があります。
Q2:三井不動産と三菱地所、今から投資するならどちらが優良ですか?
A2:投資方針により異なります。商業施設や海外展開を含めた積極的な成長力と高い株主還元意欲を重視するなら三井不動産、丸の内の絶対的な不動産価値とディフェンシブな安定感、解散価値からの割安感による底堅さを重視するなら三菱地所が適しています。分散の観点から両銘柄を均等に保有する機関投資家も多数存在します。
Q3:トーチタワーの完成(2027年度以降)まで株価の上昇は期待できませんか?
A3:そのようなことはありません。株式市場は常に未来の業績を先織り込みます。プレリーシングの進捗発表や、周辺再開発の進展、テナント賃料の決定といったマイルストーンごとに企業価値の再評価(リレーティング)が進むため、竣工を待たずして株価が段階的に織り込んでいく公算が高いと考えられます。
まとめ:今後の見通しと失敗しない投資スタンス
三菱地所(8802)の株価推移を俯瞰すると、市場の短期的なセンチメントに翻弄された下落局面こそが、真の資産価値とマーケット価格の乖離を突く好機であったことが分かります。海外オフィス問題の膿出しは最終局面に近づいており、国内におけるオフィス需要の逼迫と賃料の上昇基調は依然として盤石です。
金利上昇という新たな相場環境に直面する2026年だからこそ、ノイズに惑わされず、同社が抱える「莫大な不動産含み益」「持続的な自社株買い」「世界都市・東京の中心を握る開発力」という本質的価値に目を向ける必要があります。短期的な値動きに一喜一憂することなく、割安な局面で時間分散を図りながらポートフォリオに組み入れることが、中長期で大きな資産形成を実現するための手堅いアプローチとなります。 (出典: 三菱 地 所 株価(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
