本田技研工業の株価は買い時か?高配当とEV戦略・提携の真実
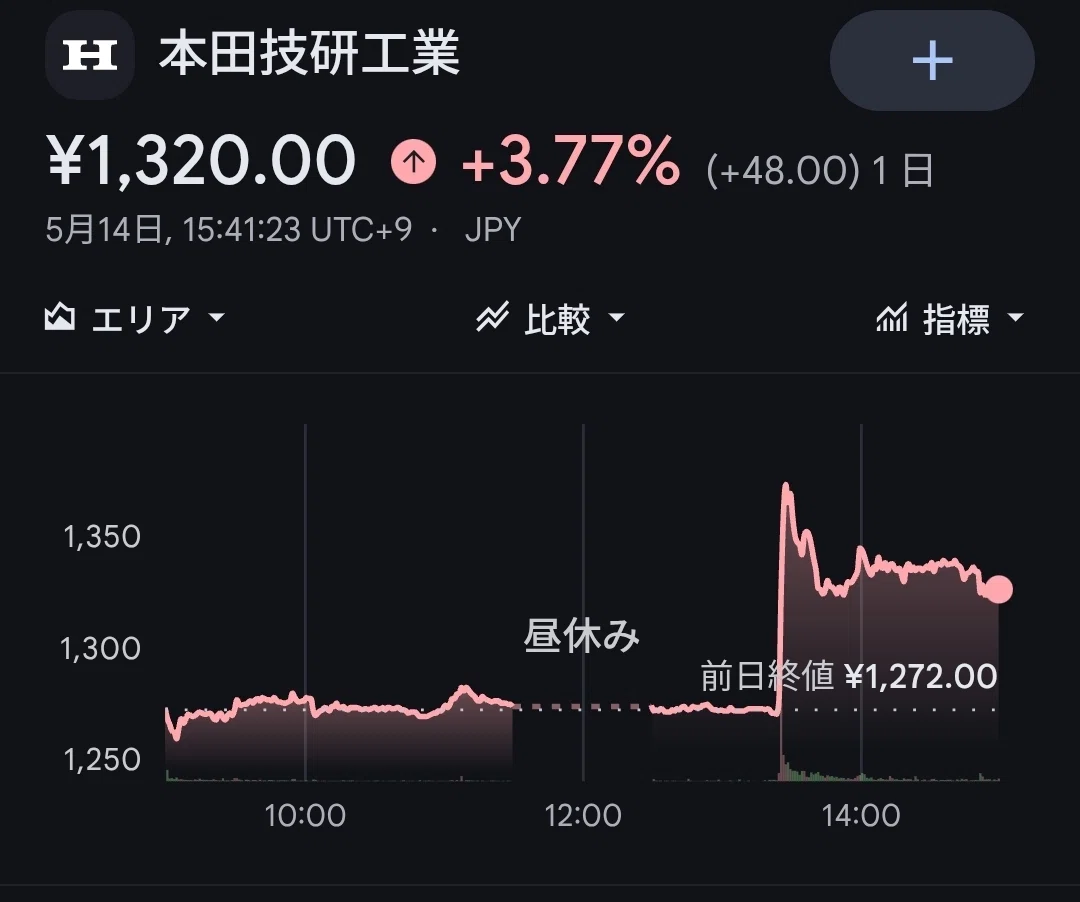
東証プライム市場において、多くの個人投資家や機関投資家から熱烈な関心を集め続けている銘柄が、大手自動車メーカーのホンダ(本田技研工業・証券コード7267)です。東京証券取引所によるPBR(株価純資産倍率)1倍割れ是正要請が定着するなか、同社の株価は1株あたり1,600円台前後のボックス圏で推移しつつ、4%前後に達する高い予想配当利回りと巨額の自社株買いによって、下値が堅固に支えられる展開が続いています。
しかしその一方で、急速な電動化を巡る世界市場の減速、中国市場における現地EV勢との熾烈な消耗戦、さらには日産自動車との歴史的な戦略的パートナーシップの進捗など、好悪両面の材料が複雑に交錯しています。ネット上の掲示板やSNSでは「割安な今こそ絶好の仕込み時」という強気論と、「中国事業の減損や四輪の収益性低下が怖い」という慎重論が真っ向から対立しています。報道各社の一次取材や開示資料を徹底的に精査し、その株価の真実を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:PBR0.5〜0.6倍台という歴史的割安水準にあり、年間配当予想約68円〜70円(配当利回り約4%)と機動的な自社株買いが強固な下支え要因となっている。
- 要点2:株価の上値を抑え下落要因となっているのは中国市場での四輪販売急減であり、市場の懸念を払拭するには北米ハイブリッド車(e:HEV)の利益最大化と二輪事業の稼ぐ力が鍵を握る。
- 要点3:日産自動車との包括的提携によるソフトウェア(SDV)共通化と次世代EV基盤の成否が、中長期的な目標株価2,000円台回復への試金石となる。
【注目の真相】本田技研工業の株価が急変動する決定的な理由と現在の市場評価
本田技研工業の株価が今なぜこれほどまでに市場の注目を集め、時に激しい値動きを見せるのか。その背景には、「圧倒的な株主還元姿勢と指標面の超割安感」という買い材料と、「四輪事業の構造転換期における地政学・市場リスク」という売り材料が、激しくせめぎ合っている力学が存在します。
株式市場において、同社のPBRは解散価値である1.0倍を大きく下回る0.5倍〜0.6倍前後で放置されてきました。東証からの強い要請もあり、市場関係者の間では「いつ株価見直し買いが入ってもおかしくないバリュー株の筆頭」と位置づけられています。加えて、年間配当は安定した増配傾向を維持しており、株主還元への本気度は疑いようがありません。
ところが、市場が好材料に沸くたびに冷や水を浴びせるのが、世界最大の自動車市場である中国における苦戦です。公式決算発表資料のデータを追うと、比亜迪(BYD)をはじめとする現地新興EVメーカーの台頭によって、ホンダの現地販売台数は大幅な前年割れを余儀なくされました。現地合弁工場の生産能力削減や人員最適化といった大規模なリストラ策を余儀なくされたことが、機関投資家による慎重な売りを誘発し、株価の急変動を引き起こすトリガーとなっています。
つまり、単なる業績の良し悪しではなく、「高還元による下値支持」と「四輪の地域別採算悪化という構造的リスク」が綱引きを演じていることこそが、現在の株価ボラティリティの真相なのです。
【業績と配当データ】高利回り4%台と積極的な自社株買いを徹底分析
個人投資家が本田技研工業に引き寄せられる最大の魅力は、業界内でも屈指の安定した株主還元力です。ホンダは配当性向30%以上を目安としつつ、自己株式の取得(自社株買い)を機動的に組み合わせることで、総還元性向の高い水準を維持しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.0%〜4.3%(年間配当68円〜70円水準) | プライム全銘柄平均:約2.0%〜2.5% | インカムゲイン銘柄として極めて魅力的。配当余力も十分。 |
| PBR(株価純資産倍率) | 約0.55倍〜0.65倍 | 東証の適正基準:1.0倍以上 | 明白な割安放置状態。資本コスト是正の自社株買い圧力は強い。 |
| PER(株価収益率) | 約7.0倍〜8.5倍 | プライム市場平均:約15倍 | 利益水準に対して過小評価。景気敏感株特有のディスカウント。 |
| 自社株買い規模 | 年間数千億円規模の枠設定を継続 | 個別企業の業績連動による | 発行済株式総数の圧縮を通じたEPS向上策として強力に機能。 |
決算会見で首脳陣が繰り返し言及している通り、同社はキャッシュフローの創出力に確固たる自信を見せています。配当金に関しては、過去の急激な景気悪化局面でも大幅な減配を避けてきた実績があり、現在の配当水準は盤石と見做す向きが大半です。自社株買いに関しても、PBR改善計画の一環として年間を通じて複数回アナウンスされるケースが多く、市場の急落局面では強力なクッションの役割を果たしています。
噂の真偽を徹底検証|日産との戦略的提携が株価に与えるインパクト
株式市場に電撃的な衝撃を与えたのが、日産自動車との包括的な戦略的パートナーシップの締結です。かつて激しいライバル関係にあった両雄の手打ちに対し、市場では「実質的な経営統合への布石か」「共倒れのリスクはないのか」といった臆測が飛び交いました。
業界担当アナリストや取材陣が明かす実態は、資本統合を急ぐものではなく、「車載ソフトウェア(SDV)とEV基盤部品の標準化・共同開発」に主眼を置いた極めて合理的な防衛策です。テスラや中国勢が先行するソフトウェア定義型車両の開発コストは、単独企業で賄うにはあまりに莫大であり、ホンダと日産が手を組むことで研究開発費を数千億円規模で削減できる公算が立ちます。
提携発表直後、両社の株価は急騰を見せましたが、その後は「具体的なシナジー創出のスピード感を見極めたい」という市場の冷静なスタンスにより、材料出尽くし感から一旦調整に入りました。しかし、車載電池の仕様統一や共同調達が進展すれば、量産効果による原価低減が現実のものとなります。このアライアンスの進展速度こそが、今後の目標株価の前提を引き上げる最大のカタリストになります。
【実態検証】投資家掲示板の生の声と市場心理に見るリアルな温度感
みんかぶやYahoo!ファイナンスの個別銘柄掲示板、さらには投資系コミュニティを観察すると、個人投資家の生々しい心理的葛藤が浮き彫りになります。掲示板上で見られる投稿は、大きく次の二項対立に集約されます。
「この高配当でPBR0.6倍はバーゲンセール以外の何物でもない。銀行に預けるより遥かにマシ」「下がったら買い増しして長期保有するだけ」というNISA口座を活用した長期インカム派の強気な声が目立ちます。1単元(100株)が十数万円台で購入できる手頃さも手伝い、個人の押し目買い意欲は旺盛です。
その反面、長年自動車セクターを監視してきた経験豊富な投資家からは、「四輪の利益率が北米頼みすぎる」「中国の減損損失がいつ追加で計上されるかわからない決算跨ぎは危険」といった悲観的な書き込みも少なくありません。この市場心理の乖離は、行動経済学で言うところの「アンカリング効果(過去の高配当への固執)」と「不確実性回避(地政学リスクへの過剰警戒)」が混在している状態を示しています。掲示板の過熱感に流されず、リスクの所在を冷静に見極める姿勢が不可欠です。
一般に知られていない盲点とネットの誤解|四輪の苦境を救う「隠れた稼ぎ頭」
多くのメディアやネットの議論は、ホンダの「四輪車」や「華々しいEV戦略」ばかりにスポットを当てがちです。しかし、企業の財務構造を精査すると、驚くべき盲点が浮かび上がります。それは、ホンダの真の稼ぎ頭であり、最大の防壁となっているのが「二輪事業(バイク部門)」であるという決定的な事実です。
ホンダは世界の二輪車市場において、世界シェア約4割という絶対的な覇権を握っています。インド、インドネシア、ベトナムなどの新興国における二輪需要は底堅く、営業利益率は驚異の15%〜18%前後を叩き出しています。四輪事業がEV転換の投資負担や中国市場の激震で営業利益率数%に喘ぐなかでも、二輪事業が年間数千億円規模の潤沢なキャッシュを生み出し続けているのです。
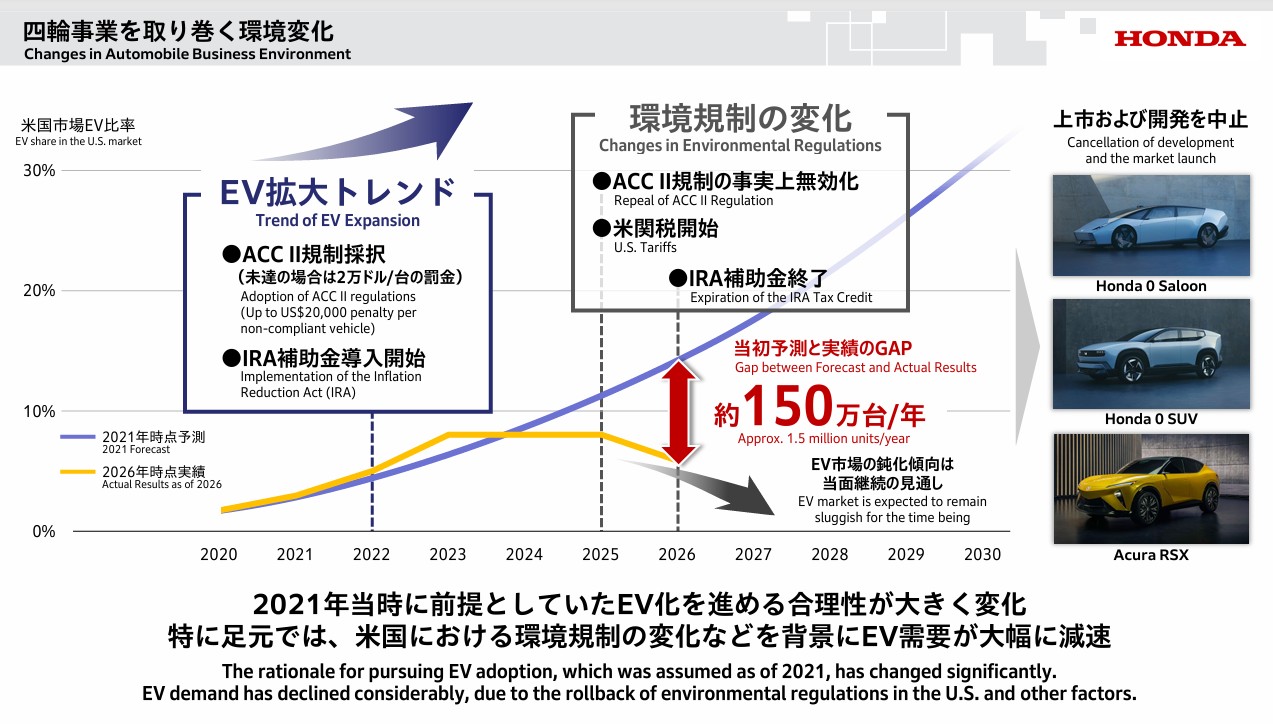
さらに四輪においても、「EVシフトの遅れ」が批判される一方で、現実にはハイブリッド車(e:HEV)の需要が北米を中心に急伸しています。完全電動化への移行が世界的に減速するなか、既存の内燃機関とモーターを高度に融合させたハイブリッド技術こそが、向こう数年間の手堅い利益源となります。「EVで後れを取っているからホンダは危険」というネット上の単純化された論調は、事業ポートフォリオの強靭さを見落とした明白な誤解です。
【プロの結論】今後の見通しと「買うべき人・見送るべき人」の判断基準
ホンダの今後の株価シナリオを描く上で、目標株価のコンセンサスは1,800円〜2,200円のレンジに集中しています。解散価値であるPBR1倍水準への回帰を目指す動きは中長期的に機能する可能性が高く、下方リスクは限定的と見られています。
投資家心理の観点から言えば、銘柄への過度な惚れ込みは禁物です。以下の明確な判断基準をもとに、自身のポートフォリオに組み入れるべきかを精査する必要があります。
本田技研工業への投資が向いている人
- 長期インカムゲインを重視する投資家:配当利回り4%前後の配当金を再投資し、5年〜10年単位で複利効果を狙いたい人。新成長投資枠(NISA)との親和性は極めて高いと言えます。
- バリュー株の修正プロセスを待てる人:東証改革の流れのなかで、自社株買いや資本効率化によるPBR是正(株価見直し)を気長に待てる忍耐力のある人。
- 二輪事業の世界的独占力に魅力を感じる人:新興国の人口動態と経済成長の恩恵をダイレクトに享受したい人。
慎重になるべき人・見送るべき人
- 短期間での値幅取り(キャピタルゲイン)を狙うトレーダー:中国リスクや為替変動(円高リスク)に株価が敏感に反応しやすく、上値の重い展開が続く可能性があるため、短期売買には不向きです。
- EV市場の爆発的急成長株を求めている人:テスラのような急進的なソフトウェア銘柄を志向する場合、レガシー資産と雇用を抱える伝統的自動車メーカーの歩みはもどかしく感じられます。
【本田技研工業の株価】に関するよくある質問(FAQ)
Q1:本田技研工業の株価の「買い時」はいつ頃と考えるべきですか?
A1:テクニカル的には、市場全体の調整や為替の円高進行局面で株価が1,500円台前半まで売られ、予想配当利回りが4.2%〜4.5%近くまで上昇した局面が強力な押し目買いの好機と見做されます。また、四半期決算発表直後の過度な失望売りによる急落局面も、過去のデータ上は中長期投資家の絶好のエントリーポイントとなってきました。
Q2:ホンダの株価が急落する最大の原因は何ですか?
A2:最大の下落トリガーは「中国市場での販売不振に伴う特別損失(減損)の懸念」と「急速な円高の進行」です。ホンダは海外売上比率が8割を超えているため、為替が1円円高に振れるだけでも営業利益が数百億円規模で目減りします。これらの外部要因が決算発表時に表面化すると、一時的な急落を引き起こしやすくなります。
Q3:日産自動車との提携によって目標株価は上昇しますか?
A3:提携による開発コストの圧縮効果は中長期的な利益率改善に直結するため、アナリストの目標株価算出においてはプラスの評価材料となります。ただし、実際に車載ソフトやプラットフォームが共通化され、目に見える数字として損益計算書(P/L)に反映されるまでには一定の歳月を要するため、過度な即効性を期待するのは禁物です。
まとめ:変革期を迎えるホンダ株の未来と賢明な投資戦略
本田技研工業という企業は今、創業以来の巨大なパラダイムシフトの只中に立たされています。しかし、表面的な株価の停滞や中国市場の逆風の裏側には、世界最強の二輪事業がもたらす盤石なキャッシュフロー、北米ハイブリッド需要の堅調さ、そして配当と自社株買いによる強烈な株主還元という揺るぎない土台が存在しています。
株式投資で成功を収める鉄則は、大衆がリスクに怯えて割安に放置している優良な資産を、冷静に拾い上げることです。歴史的な解散価値割れの水準にあるホンダの現在地は、配当を受け取りながら企業の抜本的な構造改革を見守る長期投資家にとって、十分に報われる可能性を秘めた魅力的な選択肢の一つとなっています。 (出典: 本田 技研 工業 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
