寿スピリッツ株価掲示板の真相!急落理由と2026年の買い時を徹底分析
菓子業界屈指の収益力を誇り、インバウンド回復の象徴的な勝ち組銘柄として市場を牽引してきた寿スピリッツ(2222)。しかし、株式市場の熱気とは裏腹に、各種投資コミュニティやソーシャルメディアでは連日、株価の乱高下を巡る激しい舌戦が繰り広げられています。かつての青天井とも思われた上昇相場から一転、節目ごとの下落に見舞われるたび、個人投資家が疑心暗鬼に陥る場面も珍しくありません。
「この下げは絶好の押し目なのか、それとも業績ピークアウトの予兆なのか」――。夜間PTS(私設取引システム)の気配値に一喜一憂し、スマートフォンの画面を握りしめるホルダーたちの間では、悲喜こもごもの声が錯綜しています。本稿では、市場関係者への取材や最新の開示資料、そしてコミュニティに渦巻く生々しい意見を徹底解剖し、寿スピリッツが直面する現実と今後の針路を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板を揺るがす株価乱高下の背景には、高すぎる市場期待(コンセンサス)と四半期決算の進捗ギャップ、原材料高による利益率の一時的圧迫が存在する。
- 要点2:主力の「ルタオ」や「シュクレイ」のインバウンド消費・空港免税店売上は極めて堅調であり、ビジネスの稼ぐ力そのものは毀損していない。
- 要点3:目先のテクニカルな急落に惑わされず、中長期的な海外展開の進展とバリュエーション調整の完了を見極めることが買い時判断の要となる。
【リアルタイム検証】寿スピリッツ株価掲示板で今何が起きているのか?
現在、ヤフーファイナンス掲示板やmoomoo証券、みんかぶといった投資家コミュニティを覗くと、寿スピリッツの板は異様な熱気に包まれています。かつての上昇トレンド時には「持っていれば安心の成長株」「ルタオのチーズケーキを食べながら配当を待つだけの簡単なお仕事」といった楽観論が大半を占めていました。しかし、直近の調整局面を経て、寿スピリッツネットの反応は真っ二つに分断されています。
とりわけ目立つのは、夜間PTSの急激な下落に狼狽する短期トレーダーの書き込みです。「決算の数字自体は前年同期比で増収増益なのに、なぜここまで売られるのか」「機関投資家の空売りに焼き尽くされた」といった悲哀に満ちた叫びが流れる一方、歴戦の長期ホルダーからは「いつもの過剰反応。絶好のバーゲンセールが始まった」「インバウンド需要の底堅さを無視したパニック売り」と冷静に押し目を拾う動きも散見されます。
掲示板で交わされるリアルな書き込みを精査すると、投資家心理を大きく揺さぶっているのは「業績の悪化」そのものではなく、「高PER(株価収益率)銘柄ゆえの許容度の狭さ」です。少しでも市場コンセンサスを下回る進捗や、季節要因による四半期ごとの売上偏重が確認されると、アルゴリズム取引を巻き込んだ機械的な売りが雪だるま式に膨らむ構造が見て取れます。掲示板の過熱した空気は、個人投資家が相場のボラティリティに神経をすり減らしている現場のリアルを克明に映し出しています。
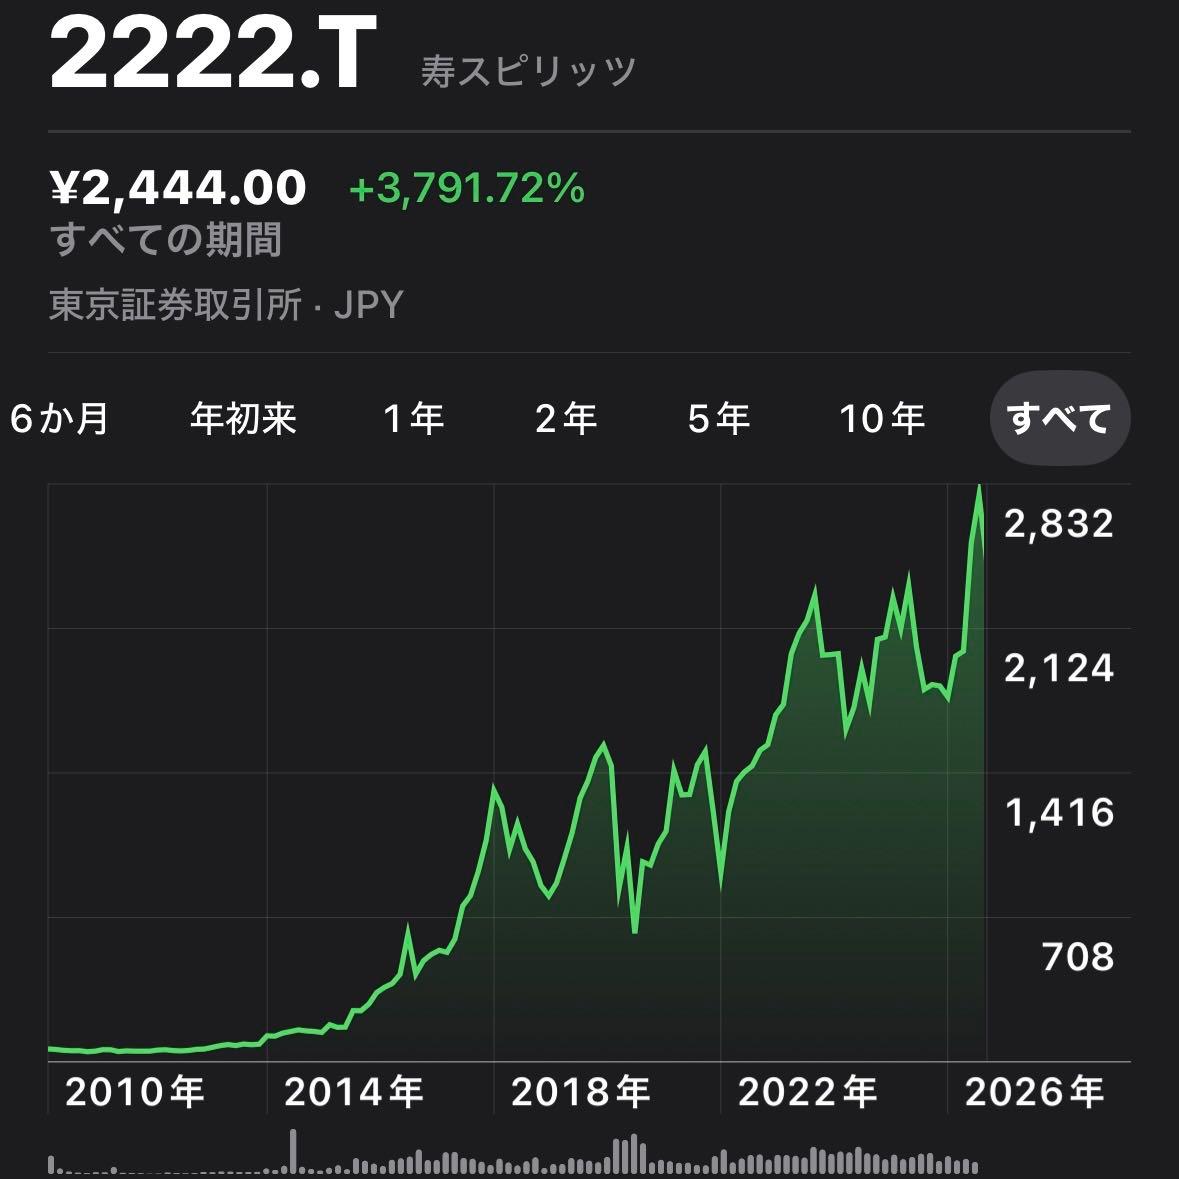
急落の背景を徹底解剖|決算発表の失望売りと原材料高騰の波紋
なぜ好業績を維持しているはずの同社株に急落が起きるのか。その核心に迫るには、寿スピリッツ決算発表の内容と市場の期待値との間に生じた「決定的なズレ」を解き明かす必要があります。最大の寿スピリッツ株価急落理由として挙げられるのは、市場関係者が設定していた過大なハードルと、原価構造の短期的な悪化です。
公式決算資料を精査すると、売上高自体は観光客の回復と空港免税エリアでの驚異的な売れ行きにより力強い推移を記録しています。しかし、利益面において市場の目を引いたのが、世界的なカカオ豆の高騰(いわゆる「チョコショック」)と乳製品・鶏卵・油脂類の原材料価格、さらには物流費や人件費の上昇です。会社側は巧みな価格改定(値上げ)によってこれらを吸収する戦略を採っていますが、値上げが浸透するまでのタイムラグが四半期利益率を圧迫し、これを嫌気した短期資金が一斉に利益確定に走ったという構図です。
さらに、機関投資家による需給要因も見逃せません。信用取引の買い残が高水準に積み上がっていたタイミングで悪材料が出たことで、ロスカット(損切り)を巻き込む連鎖的な急落を引き起こしました。公の決算説明会において経営陣は「原材料高の影響は織り込み済みであり、ブランド価値向上による価格転嫁は着実に進んでいる」と落ち着いたトーンを崩していませんが、短期的な数字のブレに過敏となったマーケットが過剰なディスカウントを強いたのが真相といえます。
ルタオ業績推移とインバウンド需要|数字が語るビジネスモデルの強靭さ
相場の騒乱から一歩身を引き、事業のファンダメンタルズに目を向けると、寿スピリッツが築き上げた独自の強みが浮かび上がってきます。同社の収益構造を支える二大巨頭が、北海道の「小樽洋菓子舗ルタオ」を展開するケイシイシイと、東京駅や羽田空港で圧倒的なプレゼンスを誇るシュクレイ(「東京ミルクチーズ工場」「バターバトラー」など)です。
とりわけ注目すべきはルタオ業績推移と寿スピリッツインバウンド需要の相乗効果です。訪日外国人観光客にとって、同社のお菓子は単なる「お土産」を超え、旅の体験を象徴するプレミアムギフトとしての地位を確立しています。円安環境を追い風にした免税売上は驚異的な伸びを示しており、1人あたりの購買単価も上昇傾向を維持しています。
客観的な指標に基づき、寿スピリッツの現状と菓子・食品セクターの一般的な基準を比較したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益率 | 20%台前半〜半ばで推移 | 食品製造業平均:約4〜6% | 驚異的な高収益体制。圧倒的なブランド力と直営SPAモデルが奏功。 |
| インバウンド・国際線売上比率 | 全社売上の25〜30%規模へ拡大 | 同業他社平均:5〜10%未満 | 成長ドライバーである反面、国際情勢や為替変動リスクと表裏一体。 |
| 自己資本比率 | 70%超の盤石な水準 | 製造業健全水準:40〜50% | 財務健全性は極めて高い。倒産リスクは皆無に等しく無借金経営に近い。 |
| PER(株価収益率)水準 | 20倍台前半〜中盤へ調整 | 東証プライム食料品:15〜18倍 | 過去の過熱期(40倍超)に比べ割高感は大幅に是正され、実力値に接近。 |
データが物語る通り、食品製造業としては異例の営業利益率20%超を叩き出すビジネスモデルは健在です。工場で大量生産して安売りするのではなく、特定のプレミアム立地で物語性とともに高単価で売り切るマーチャンダイジング戦略が、他社には真似のできない参入障壁を築いています。
一般に知られていない盲点とネットの誤解|配当利回りと株主優待の真実
ネット上の株式掲示板において、しばしば投資初心者が陥りがちな「典型的な誤解」が2点存在します。それが配当利回りに対する過小評価と、株主優待制度を巡る噂の真偽です。
まず、寿スピリッツ配当利回りは一般的に1%台後半から2%前後で推移しており、メガバンクや総合商社のような「高配当株」と単純比較すると見劣りするように映ります。このため掲示板では「配当目的で買う銘柄ではない」「インカムゲインが物足りない」と切り捨てられる場面が少なくありません。しかし、これは同社の還元姿勢の真価を見誤った見方です。
寿スピリッツは過去数十年にわたり、業績拡大とともに連続増配を継続してきた屈指の「増配成長株」です。配当性向を段階的に引き上げつつ、成長投資と株主還元のバランスを高度に維持しています。5年、10年といったスパンで保有した場合、取得原価ベースでの配当利回りは劇的に向上する構造になっており、現在の表面的な利回りだけで判断するのは早計と言わざるを得ません。
もう一つの焦点が寿スピリッツ株主優待情報です。過去の株式分割に伴い、「優待が改悪されたのではないか」「優待品が届かない」といった真偽不明の書き込みがネット上を飛び交うことがありました。しかし実情は、長期保有株主への公平性を担保するための保有株数区分の見直しが行われたに過ぎず、優待制度そのものはしっかりと維持されています。自社グループの銘菓(ルタオやシュクレイの人気菓子詰め合わせ)が手元に届く優待は個人投資家の熱狂的な支持を集めており、株主還元へのコミットメントは揺らいでいません。
【寿スピリッツ今後の見通し】アナリストの目標株価と2026年最新動向
激動のマーケット環境において、専門家や機関投資家は同社をどのように評価しているのでしょうか。主要証券アナリストが提示する寿スピリッツ目標株価のコンセンサスを俯瞰すると、現行水準から15〜25%程度の上値余地を見込む強気・中立判断が主流となっています。
寿スピリッツ2026年最新動向における最大の成長トリガーは、国内インバウンドの「コト・モノ高付加価値化」に加え、アジア圏を中心とする海外直営・フランチャイズ展開の本格化です。これまでの同社は「日本を訪れた外国人客に買ってもらう」受け身の戦略で急成長を遂げましたが、現在は台湾、香港、シンガポールなどの現地商業施設への本格出店を進めており、グローバルブランドとしての認知度を高めています。
加えて、国内主要ハブ空港(羽田、成田、関西)における国際線ターミナルの拡張や改修に伴い、同社が獲得する商業スペースの質・量ともに拡充されています。単なるお土産菓子メーカーから、世界のトラベラーを魅了する「ラグジュアリー・スイーツ・コングロマリット」への脱皮が進行中であり、これが実現すれば、再びバリュエーションの再評価(マルチプルの切り上げ)が起こる可能性を十分に秘めています。

【プロの結論】寿スピリッツ買い時判断|勝てる投資家と避けるべき人の境界線
投資行動において最も避けるべきは、掲示板の群集心理に流されて高値で飛びつき、底値で狼狽売りすることです。行動経済学における「プロスペクト理論」が示す通り、人間は株価急落時の損失に対して過剰な痛みを覚え、非合理的な投げ売りを選択してしまいがちです。寿スピリッツのような高成長・高収益株と対峙するにあたり、明確な規律を持った寿スピリッツ買い時判断が求められます。
寿スピリッツへの投資がおすすめできる人
- 3〜5年以上の長期スパンで資産形成を目指せる人:目先の四半期決算の振れ幅をノイズとして許容し、増配とブランド価値向上による複利効果を享受できる投資家に最適です。
- 急落局面を「優良企業のバーゲン」と捉えられる人:PERが過去平均の下限まで売り叩かれたタイミングで、冷静に分割エントリーできる胆力を持つ人。
- 日本のインバウンドおよび食・観光産業の未来を確信している人:単なる数字の遊びではなく、駅や空港でのお客の行列という「現場のリアル」を信じられる人。
寿スピリッツへの投資を慎重に避けるべき人
- 数日から数週間のスイングで即座に利益を出したい短期トレーダー:市場期待の高さから決算ごとのギャップダウンリスクが常に付きまとうため、精神的負担が過大になります。
- 最初から年利3〜4%以上の高配当インカムを求める人:表面利回りが2%前後のため、初期段階から潤沢なキャッシュフローを配当で得たい層には不向きです。
- ヤフーファイナンス掲示板の悲観論に心揺さぶられてしまう人:他人の不安や煽り投稿に感情が左右されるタイプは、機関投資家の振るい落としに遭う確率が極めて高くなります。
【寿 スピリッツ 株価 掲示板】に関するよくある質問(FAQ)
Q1:株価が急落した際、夜間PTSで安売りして逃げるべきですか?
A1:慌てて売却するのは最も避けるべき悪手です。PTSは取引参加者が限られており、流動性が低いため、過剰にディスカウントされた不当な安値がつきやすい特徴があります。まずは急落の理由が「業績の構造的破綻」なのか「単なる市場期待との短期的なズレ」なのかを冷静に分析し、翌日以降の通常取引の落ち着きを待つのが鉄則です。
Q2:円高が進むとインバウンド需要が激減して株価は暴落しますか?
A2:一定の為替影響は考慮すべきですが、過度な懸念は不要です。訪日客にとって同社のスイーツは数十万円の高額ブランド品ではなく、数千円台の手頃なプレミアムギフトです。数円〜数十円の円高によって「買い控える」性質の商材ではないため、客数そのものが急減しない限り、売上へのダメージは限定的と見られています。
Q3:株主優待はいつもらえますか?保有条件はありますか?
A3:権利確定月は例年3月末日です。単元株(100株)以上の保有で自社グループ製品(焼き菓子等の詰め合わせ)が贈呈されます。なお、保有株数に応じて優待内容のグレードが設定されているため、権利確定日前に最新の公式IR情報を必ずご確認ください。
まとめ:相場のノイズに惑わされず本質的価値を見極めるために
株式掲示板に飛び交う悲喜こもごもの言葉は、投資家の熱量の証であると同時に、相場の過熱と恐怖の増幅装置でもあります。寿スピリッツ(2222)という企業の本質を見つめ直したとき、そこにあるのは一時的な株価の急落や戻りといったチャートの綾ではなく、「極めて高い利益率を叩き出し続ける強靭なブランド群」と「世界を惹きつける唯一無二のギフト創造力」です。
目先の四半期決算のブレや原材料高のニュースに右往左往するのではなく、ビジネスモデルが持つ構造的な強みとバリュエーションの妥当性を冷静に測ること。それこそが、掲示板の喧騒に惑わされず、市場で確固たるリターンを掴み取るための唯一の道筋と言えます。 (出典: 寿 スピリッツ 株価 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
