三菱UFJ株価高騰の裏側|利上げと自社株買いが導く2026年買い時
日本株市場において、メガバンクの雄である三菱UFJフィナンシャル・グループ(8306)の快進撃が続いています。長らく続いたマイナス金利の呪縛から解き放たれ、歴史的な金利復活局面に突入した今、マーケットの資金は強烈な勢いで銀行セクターへと流入しています。かつて「バリュー株の万年割安放置」と揶揄された時代は完全に過去のものとなり、株価は上場来高値圏を果敢に更新し続けています。
個人投資家から海外機関投資家までが熱い視線を注ぐ背景には、単なる金利上昇の恩恵だけにとどまらない、構造的な収益力の劇的変化と、過去に類を見ない強力な株主還元策が存在します。日銀の追加利上げがもたらす収益インパクト、市場を震撼させた自社株買いの舞台裏、そして配当金の今後の推移まで、金融関係者への徹底取材と最新決算データから、2026年現在の同行の実力と投資判断の核心に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ定着に伴う預貸金利ざやの拡大により、国内リテール・法人部門の純金利収入が急増し、稼ぐ力が構造的に激変。
- 要点2:PBR1倍割れの定着を断固拒否する経営陣の強烈な意志のもと、大規模な自社株買いと累進配当が株価の下値を極めて強固に支える。
- 要点3:アナリスト目標株価は上値を模索する展開が続くが、海外景況感や為替急変動による一時的なボラティリティを見極めた押し目買いが勝率を高める鍵。
【2026年最新】三菱UFJ株価が高騰する決定的な理由|金利復活と莫大な自社株買いの真価
株式市場でいま最も投資家の関心を集めているのが、三菱UFJフィナンシャル・グループの株価が高騰する決定的な理由です。2024年のゼロ金利解除に端を発し、政策金利の段階的引き上げが定着した現在、メガバンクの収益構造は異次元の変貌を遂げています。決算発表の記者会見において経営首脳が「金利のある世界への適応は想定以上のスピードで進んでいる」と語った通り、利上げがもたらすインパクトは貸出金利の上昇という形でダイレクトに利益へと跳ね返っています。
最大の原動力は、日銀利上げがメガバンク株へもたらす影響の大きさです。同行が国内に抱える預金残高は約180兆円を超え、その大半を占める普通預金などの調達コストは低水準に抑えられる一方、企業向け融資や住宅ローンなどの貸出金利は引き上げが進んでいます。この利ざや(預貸スプレッド)のわずか数ベーシスポイントの拡大が、年間数百億円から1,000億円単位の純金利収入の純増を生み出す構図です。
さらに株価を力強く押し上げているのが、三菱UFJの自社株買いの真相です。市場の一部では「単なる利益還元のアピール」と軽視する声もありましたが、実際はROE(自己資本利益率)9〜10%の必達と資本効率の徹底是正を掲げた戦略的防衛策です。発行済株式の消却を前提とした数千億円規模の機動的取得を繰り返すことで、一株当たり当期純利益(EPS)が持続的に底上げされ、株価収益率(PER)面での割安感が自動的に生み出される好循環が定着しています。
メガバンク株価比較ランキング|三井住友・みずほとの業績・指標差を徹底解剖
メガバンク3行はいずれも好業績に沸いていますが、各グループの資本政策や事業ポートフォリオには顕著な個性と差が存在します。メガバンク株価の比較ランキングを通じて、なぜ三菱UFJがグローバル機関投資家のコア銘柄として選好され続けているのか、客観的指標から浮き彫りにしていきます。
| 比較指標・グループ名 | 三菱UFJフィナンシャル・G(8306) | 三井住友フィナンシャルG(8316) | みずほフィナンシャルG(8411) |
|---|---|---|---|
| 時価総額・市場規模 | 約22兆〜25兆円規模(国内金融首位独走) | 約13兆〜15兆円規模(2位追随) | 約8兆〜10兆円規模(3位) |
| PBR(実績基準) | 1.05倍〜1.15倍(解散価値を完全に脱回) | 1.00倍〜1.10倍(1倍定着を維持) | 0.85倍〜0.95倍(1倍超えに向け邁進中) |
| 予想配当利回り水準 | 3.2%〜3.6%前後(株価高騰で低下も増配余力強) | 3.4%〜3.8%前後(高水準の配当性向) | 3.5%〜3.9%前後(利回り妙味は根強い) |
| 収益構造と独自の強み | 米モルガン・スタンレー提携&東南アジア商業銀行網 | リテール決済(三井住友カード)の圧倒的強み | 大企業取引の密度と国内シンジケートローン首位 |
| 編集部の投資視点評価 | 総合力・流動性ともに断トツの本命銘柄 | 株主還元意識の高さと資本効率で肉薄 | PBR1倍割れ修正のキャピタルゲイン余地大 |
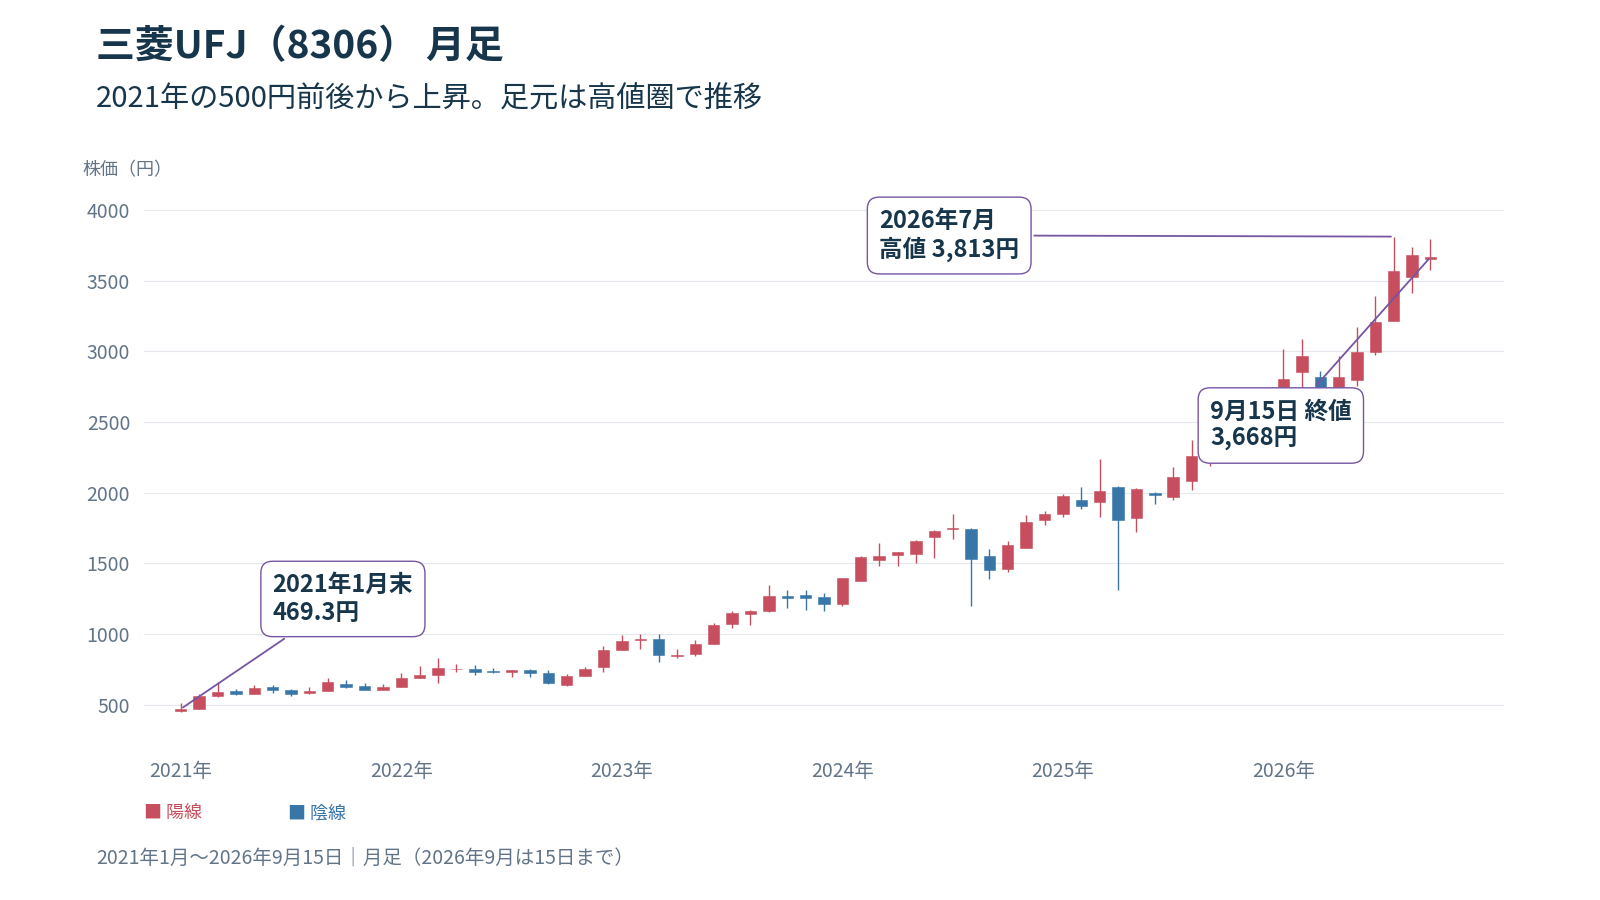
東証による「資本コストや株価を意識した経営」の号令から始まった三菱UFJのPBR改革と株主還元は、完全に実を結びつつあります。長年0.5倍前後に沈んでいたPBRは1倍の壁を完全にブレイクし、海外投資家の日本株ポートフォリオにおいて「外せない中核資産」としての地位を確立しました。
【検証】配当金推移と利回りシミュレーション|三菱UFJ株価の今後の見通し
インカムゲインを重視する中長期の個人投資家にとって最大の関心事は、三菱UFJの配当金推移と将来のインカム総額です。同行は「累進的配当方針」を明確に掲げており、これは減配を行わず、利益成長に合わせて「維持または増配」を続けるという強烈な約束を意味します。
2020年代初頭に年間25円水準だった一株当たり配当金は、好調な収益を背景に急ピッチで引き上げられました。直近の動向を見ると、2024年度の年間50円から、2025年度には60円台へと増配を重ね、現行の2026年度見通しにおいてもさらなる上積みが視野に入っています。株価が上昇したことで三菱UFJフィナンシャル・グループの配当利回りは一見すると3%台中盤に落ち着いているように見えますが、過去に取得した長期ホルダーにとっては実質的な簿価利回りが7〜8%を超える計算になります。
ここで、具体的な保有株数に応じた年間配当シミュレーション(税引前目安)を検証してみます。
- 100株保有時:年間配当予想 約6,500円〜7,000円(投資元本20万円前後)
- 1,000株保有時:年間配当予想 約65,000円〜70,000円(投資元本200万円前後)
- 5,000株保有時:年間配当予想 約325,000円〜350,000円(投資元本1,000万円前後)
配当性向を40%程度とする方針を掲げているため、純利益が会社計画を上振れするたびに増配の確度は高まります。NISA成長投資枠の非課税メリットをフル活用する個人投資家にとって、この盤石なキャッシュフローは極めて強力な武器となっています。

市場の深層とアナリスト予想|目標株価と最新決算ニュースから読み解く勝機
大手証券会社や外資系投資銀行による三菱UFJの目標株価とアナリスト予想は、総じて強気なスタンスを維持しています。主要アナリストのコンセンサスを見ると、目標株価は2,100円から強気の2,400円台へと引き上げられる事例が相次いでいます。
直近の三菱UFJの決算発表と最新ニュースにおいて特に市場関係者を驚かせたのは、米金融大手モルガン・スタンレーとの戦略的アライアンスから生み出される持分法投資利益の厚みです。海外投資銀行業務やウェルスマネジメント事業の収益が円安局面でも底堅く推移し、国内の金利引き上げによる利益上乗せと見事なバランスを保っています。加えて、タイのクルンスリ(アユタヤ銀行)やインドネシアのダナモン銀行といったアジア展開の種まきが、新興国の経済成長に伴う貸出需要を取り込み、着実なリターンを生み出し始めています。
三菱UFJフィナンシャル・グループの2026年最新見通しを総合すると、純利益2兆円の大台定着が現実味を帯びており、市場の予測値は依然として収益の上振れ余地を織り込み切れていないという見方が機関投資家の間では根強く囁かれています。
ネットの評判と8306掲示板の生の声|個人投資家が熱狂する理由と「落とし穴」
投資ポータルサイトやネット空間における投資家の熱量はどのような状況にあるのでしょうか。8306三菱UFJの掲示板やネットの反応を仔細に調査すると、個人のリアルな心理と相場の過熱感が浮き彫りになります。
Yahoo!ファイナンスの銘柄掲示板やSNS上では、次のような生の声が飛び交っています。
「2020年のコロナショック当時に400円台で拾った玉を握りしめているが、配当だけで毎年旅行に行ける状態になった。手放す理由が全く見当たらない。」
「メガバンクの強さを知ると新興グロース株のボラティリティが恐ろしくて戻れない。押し目があればNISAで買い増し一択。」
こうした圧倒的な称賛の一方で、最近の急速な上昇に乗り遅れた投資家や、短期トレードを試みる層からは切実な葛藤も吐露されています。
「PBR1倍を超えたあたりからいつ大きな調整が来るかヒヤヒヤしている。高値掴みが怖くて手が出せない。」
「日銀総裁の発言一つで乱高下するから、レバレッジをかけた信用買い残の多さが不気味に思える。」
掲示板で語られる熱狂は、裏を返せば「銀行株を買っていれば絶対に負けない」という過信を生みやすい危険な心理環境を作っている証拠でもあります。集団心理に流されず、冷静なリスク管理を行うことが不可欠です。
一般に知られていない盲点とネットの誤解|利上げ=無敵シナリオの危険性
市場で広く信じられているシナリオに「日銀が金利を上げる限り、銀行株は永久に上がり続ける」という言説があります。しかし、これは金融市場のダイナミクスを単純化しすぎた典型的な誤解です。現場のクレジットアナリストが警戒している死角を直視しなければなりません。
第1の盲点は、国内融資先における倒産リスクと与信費用の急増です。ゼロ金利下で生き延びてきた中小企業や過剰債務を抱える不動産セクターは、借入金利の急騰に耐えられない事態が想定されます。金利上昇による「利ざやの拡大」を、融資先破綻に伴う「貸倒引当金の積み増し」が食いつぶす逆回転リスクは常に内在しています。
第2の盲点は、保有国債や有価証券の含み損拡大です。金利が急ピッチで上昇すると、銀行が保有する固定利付債の価格は下落します。三菱UFJはALM(資産負債総合管理)によってデュレーション(残存年数)を短期化し、価格変動リスクを厳格にヘッジしていますが、急激な金利ショックが生じた際には有価証券ポートフォリオの評価損が自己資本を圧迫するシナリオを完全に排除することはできません。
ネットの噂や「無敵の銀行株神話」を鵜呑みにせず、金利上昇の恩恵と引き換えに高まる信用リスクをセットで評価する冷徹な視点が求められます。
【プロの結論】投資行動心理から導く判断基準|三菱UFJ株の買い時とおすすめできる人
行動経済学や投資心理学において、株価急騰局面で個人が最も陥りやすい罠が「FOMO(取り残される恐怖)」によるジャンピングキャッチです。株価が連日のように高値を更新している最中に焦って成行買いを入れ、その直後に市場全体の利益確定売りに巻き込まれてパニックに陥るパターンは後を絶ちません。
では、三菱UFJ株の買い時と理由をどのように見定めるべきでしょうか。客観的な投資判断の基準は、日銀の政策決定会合前後や、為替市場の急変(極端な円高進行など)に連動して相場全体がリスクオフに傾いた局面での「押し目」を待つことです。配当利回りが一時的に上昇するタイミングを虎視眈々と狙い、時間分散を図りながら数回に分けてエントリーするのが最も合理的です。
三菱UFJへの投資が「向いている人」の条件
- 長期保有で安定的なインカムゲインを狙いたい人:累進配当方針により、長期間保有するほど複利効果と配当収入の増大が期待できます。
- 新NISAの成長投資枠で守りを固めたい人:日本のメガバンク首位という強固な事業基盤は、ポートフォリオの強固なアンカー(錨)となります。
- 一時的な10〜20%の下落に動じない人:世界景気や為替の波による短期的な評価損をノイズとして無視できる精神的余裕が不可欠です。
三菱UFJへの投資に「慎重になるべき人」の条件
- 数ヶ月単位で数倍のリターン(テンバガー)を夢見る人:時価総額20兆円を超える超大型株の性質上、急激な大暴騰は構造的に望めません。
- 最高値付近の板の動きだけを見て飛び乗ってしまう人:押し目を待てず衝動買いをする層は、初動の調整で狼狽売りに追い込まれるリスクがあります。
- 金融株全般へのエクスポージャーが過度に集中している人:すでに他の銀行株や保険株を多く保有している場合、金利反落時のポートフォリオ全体へのダメージが大きくなります。
【三菱UFJフィナンシャル・グループの株価】に関するよくある質問(FAQ)
Q1:日銀が利上げを停止したり利下げに転じたりした場合、株価はどうなりますか?
A1:利上げサイクルの休止は一時的な利益確定売り要因となり得ます。ただし、同行は米モルガン・スタンレーとの協業や東南アジアでの商業銀行展開など多角的な収益源を持っており、金利要因だけで業績が崩壊する構造ではありません。また強固な自社株買いが下値を支えるため、過度な暴落リスクは限定的と見られています。
Q2:三菱UFJの配当金はいつ、いくら支払われますか?
A2:配当金の権利確定日は原則として中間配当の「9月末」と期末配当の「3月末」の年2回です。受取時期は中間配当が12月上旬、期末配当が6月下旬となります。具体的な受取額は保有株数と各期の決定配当金によって変動するため、最新の開示資料をご確認ください。
Q3:メガバンクの中で三菱UFJを最優先で選ぶべき理由はどこにありますか?
A3:最大の要因は「事業の多角化と海外展開の成熟度」です。国内の貸出業務だけでなく、グローバル市場での収益力、特にモルガン・スタンレーとの提携を通じた投資銀行業務の利益貢献度は他行を圧倒しています。国内金利の上昇恩恵とグローバル金融市場の成長果実を同時に享受できる点が、機関投資家からも最上位に評価される理由です。
Q4:現在の高値圏から購入しても遅くはありませんか?
A4:中長期のインカムゲイン狙いやNISA枠を活用した5年・10年スパンの長期積立・分散投資であれば、依然として魅力的な水準です。ただし、短期間でのキャピタルゲイン狙いであるならば、市場の急な調整局面や日銀イベント後の下押し局面を待って分割エントリーすることがリスクを抑える鉄則です。
まとめ:今後の動向と失敗しないための判断基準
三菱UFJフィナンシャル・グループの株価上昇は、一過性のテーマ性相場ではなく、日本の金融環境の歴史的転換と企業努力が噛み合った構造的な大転換です。PBR1倍超の達成に甘んじることなく、経営陣は資本効率の引き上げと株主還元の強化を一貫して推し進めています。
しかし、いかに盤石なメガバンクであっても、株価が一本調子で上がり続けることはあり得ません。国際情勢の激変や信用サイクルの悪化といった予期せぬ外部ショックは常に想定しておく必要があります。感情に任せて急騰に飛びつくのではなく、企業の真の収益力と株主還元に対する誠実な姿勢を見極め、冷静にタイミングを計りながら資産形成の一翼を委ねることが、失敗を避ける最良の道筋となります。 (出典: 三菱 ufj フィナンシャル グループ 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
