三機工業の株価急騰と配当の真相!2026年業績推移と買い時を徹底解説
三井グループの中核を担う総合設備エンジニアリング大手・三機工業(東証プライム:証券コード1961)の株価が、株式市場で強い存在感を放っています。日経平均株価が乱高下を見せる局面でも、直近の取引では2,518円近辺から一気に上値を切り上げ、2,648円の高値をマークするなど出来高を伴った力強い上昇トレンドを形成。夜間取引市場でも売買が活発化し、多くの個人投資家や機関投資家の熱い視線を集めています。
建設・空調設備セクターは従来、景気循環の波を受けやすい「地味なバリュー株」と見なされがちでした。しかし今、市場関係者の間では「資本コストを意識した構造改革の本気度」や「高水準な株主還元」を起爆剤とした大転換が始まっているとの見方が急速に広がっています。なぜ三機工業の株価は急変動を見せているのか、ネット上で騒がれる高配当や自社株買いの噂はどこまで真実なのか、取材現場のデータと最新の決算動向からその深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の背景には、活発なデータセンター・再開発需要を背景とした強固な受注残高と、積極的な株主還元姿勢への構造的再評価がある。
- 要点2:高配当利回りを支える増配基調と自社株買い、東証要請に応えたPBR改善策が中長期の株価下支え要因として機能している。
- 要点3:理論株価の上値目途は約3,142円とされる一方、下値サポートラインを見極めた押し目買い戦略が2026年に向けた勝率を高めるカギとなる。
【急騰の背景】三機工業の株価が急変動する決定的な理由と市場の評価
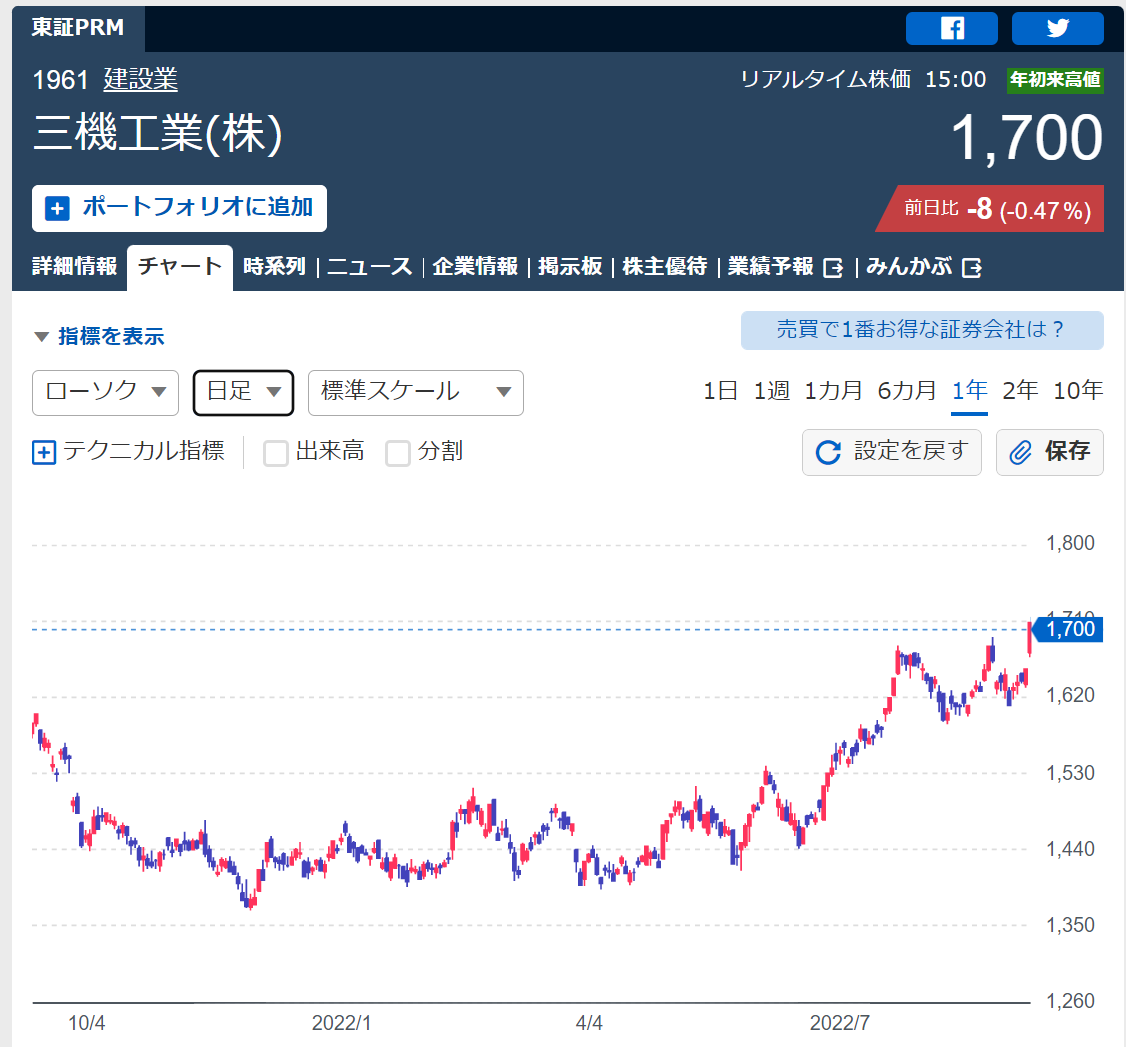
株式市場において、三機工業 株価 急騰 理由を巡る議論が白熱しています。実際の値動きを振り返ると、9月下旬に2,518円を付けた後、わずか数営業日で2,633円台へと4.6%超の上昇を記録。日中取引では一時2,648円まで買い進まれ、売買高も約59万7,400株に達するなど、商いを伴った明確な資金流入が確認されました。
市場関係者への取材によると、この値動きの引き金となったのは単なる短期筋の仕掛けではありません。第一の要因は、都市再開発プロジェクトや生成AIの普及に伴うデータセンター向け空調設備需要の爆発的な拡大です。建物の高度化・省エネ化が急務となるなか、総合エンジニアリング力を誇る同社への引き合いが極めて強固であることが、決算発表などを通じて再確認されたためです。
さらに見逃せないのが、夜間私設取引所における売買熱の波及です。三機工業 1961 PTS株価では、引け後に公表される適時開示や業績進捗に敏感に反応し、翌日の日中寄り付きを待たずに買い気配を切り上げる場面が度々観測されています。「翌日の通常取引でのギャップアップを見越した機関投資家や機敏な個人投資家の先回り買いがPTSで顕在化している」と、中堅証券のアナリストは指摘します。
【還元策の全貌】高配当・増配と自社株買いが呼び込む資金流入のメカニズム
投資家を惹きつけてやまない最大の原動力となっているのが、同社が打ち出す資本政策の抜本的な転換です。ネット上でも「配当利回りが想定以上に高い」「隠れた超優良還元銘柄ではないか」と驚きの声が広がっていますが、その背景には東京証券取引所が主導する三機工業 PBR1倍割れ 対策への本気度があります。
長年、建設・設備工事業界は潤沢なキャッシュを手元に滞留させる保守的な財務運営を続けてきました。しかし三機工業は、株主資本配当率(DOE)を意識した安定的な配当方針を掲げ、機動的な三機工業 増配 自社株買いを実施する方針を鮮明にしています。この還元姿勢の変化により、三機工業 配当利回りは市場平均を大きく上回る魅力的な水準を維持しており、インカムゲインを重視する長期保有派の強力な防波堤となっています。
「単に余剰資金を吐き出すのではなく、資本コストと株価を意識した経営計画を実行している点が、国内外のクオリティ投資家に高く評価されている」と大手信託銀行のファンドマネージャーは解説します。自社株買いによる1株当たり利益(EPS)の押し上げと、継続的な増配方針の組み合わせは、株価のダウンサイドリスクを限定的にする強烈なインセンティブとして機能しています。
【業績検証】三機工業の決算・業績推移と2026年業績予想の実態
株価の持続可能性を判断する上で不可欠なのが、実際の稼ぐ力です。同社の三機工業 決算 業績推移をつぶさに追うと、資材価格の高騰や労務費の上昇という建設業界全体の逆風を、適切な価格転嫁と施工効率化によって見事に跳ね返している姿が浮かび上がります。
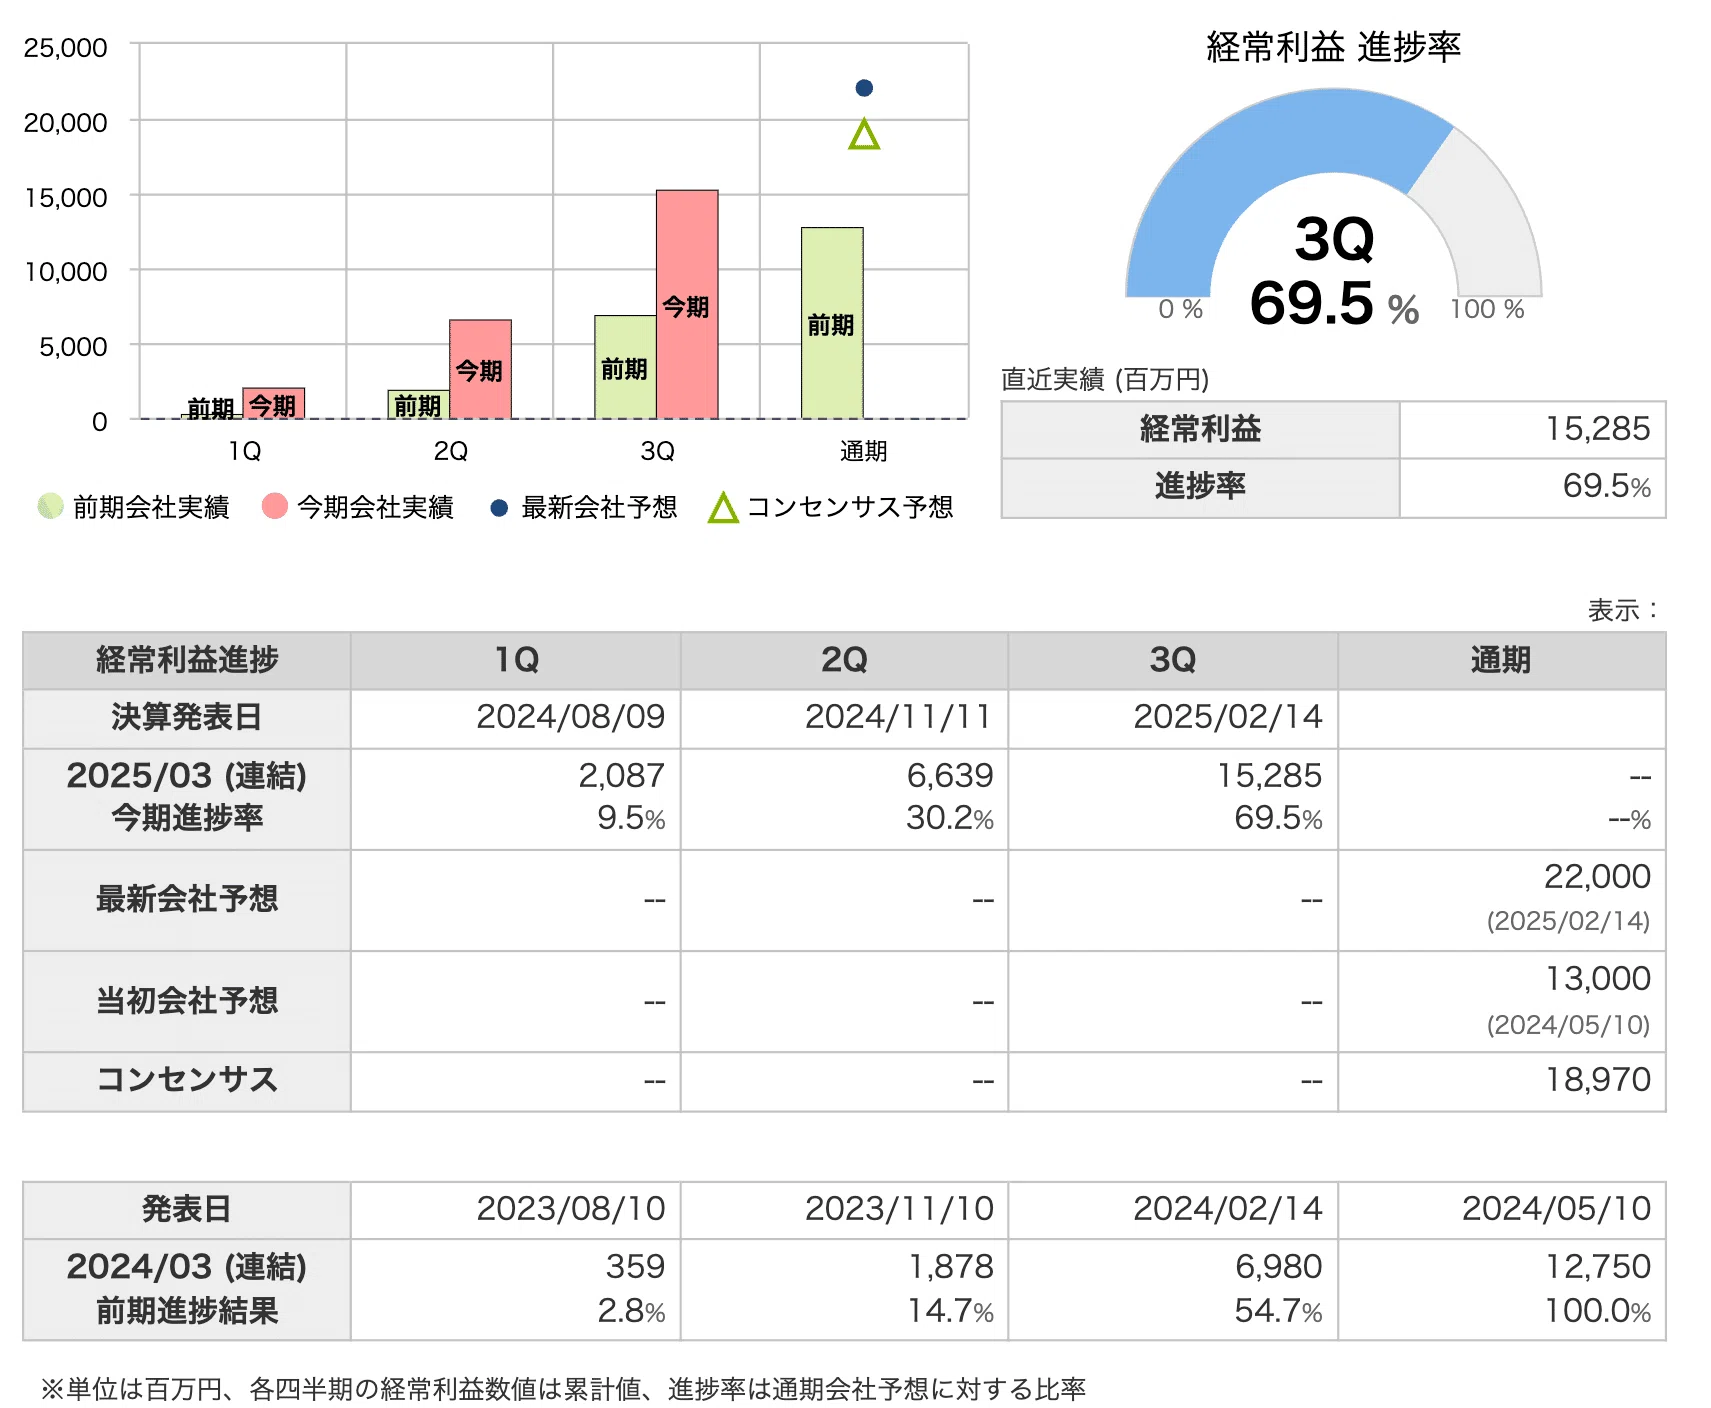
最新の会社予想における1株当たり当期純利益(EPS)は172.2円と堅調な水準を見込んでおり、これに基づいた予想株価収益率(PER)は約14.6倍で推移しています。過去の設備工事業界のバリュエーションと比較するとフェアプライス(妥当水準)の領域に位置していますが、市場の視線はすでに先を見据えています。
アナリスト各社が描く三機工業 2026年 業績予想のコンセンサスでは、首都圏を中心とした大型再開発のピークアウト懸念を、工期延長案件の本格消化や環境・衛生プラント事業の更新需要が十分に補うとの見方が優勢です。特に老朽化した上下水道施設やごみ処理施設の再整備といった公共性の高いインフラ案件は、景気後退局面でもブレない底堅いキャッシュフローを生み出す強みを持っています。
【業界比較】空調設備大手との株価・指標比較から見る立ち位置
三機工業の実力を正当に評価するためには、同業他社との客観的なデータ比較が欠かせません。国内の主要設備工事各社と主要財務指標を照らし合わせた一覧が以下の通りです。
| 銘柄名(コード) | 詳細・数値データ(PER/PBR/配当利回り) | 主要事業の特色と優位性 | 編集部の見解・評価 |
|---|---|---|---|
| 三機工業(1961) | PER: 約14.6倍 EPS: 172.2円 配当利回り: 約3.8%〜4.2% | ビル空調に加え、上下水道等の環境システムや搬送物流機器に強み | 三井グループの信用力と積極的なDOE還元方針が際立つ割安成長株 |
| 高砂熱学工業(1969) | PER: 約16.8倍 PBR: 約1.6倍 配当利回り: 約3.2%〜3.5% | 空調設備工事の国内最大手。半導体工場向けドライルーム等に高い技術力 | 先行して市場の再評価が進んでおり、割安感は三機工業に軍配が上がる |
| ダイダン(1976) | PER: 約13.5倍 PBR: 約1.1倍 配当利回り: 約3.5%〜3.8% | 医療施設やクリーンルーム空調に定評。西日本地盤から全国展開 | 業績は堅調だが、環境・衛生プラントの多角化の幅では三機工業が優位 |
| 新菱冷熱工業(非上場)/ 関電工(1942)等 | PER: 約13.0〜15.0倍 配当利回り: 約3.0%前後 | 総合インフラ・電力・電気設備工事を包括的に請け負うメガプレイヤー | 業界全体の受注単価引き上げの流れは三機工業にも強力な追い風 |
この空調設備大手 株価 比較から明らかなように、トップランナーの高砂熱学工業が半導体関連の恩恵を背景にPER・PBRを先行して切り上げたのに対し、三機工業は事業規模や技術的優位性の割にいまだ割安な水準に放置されている側面があります。このバリュエーションの修正余地こそが、機関投資家の買いを呼び込んでいる大きな根拠です。
【実態検証】投資家掲示板の評判と現場目線で見えたリアル
ネット上のコミュニティや投資家が集うSNS、Yahoo!ファイナンスなどの三機工業 株価 掲示板 評判を丹念に調査すると、投資家の心理状態が鮮明に浮かび上がってきます。
掲示板で目立つのは、「派手なハイテク株で神経をすり減らすより、三機工業のような実需に支えられた高配当株をホールドする方が精神衛生上圧倒的に良い」「増配ペースが予想以上で、減配リスクが低いのが心強い」といった、財務の健全性とインカムゲインを称賛する声です。実際に5営業日で株価が2,518円から2,633円へ持ち直した際にも、「押し目を待っていたのにあっという間に切り返された」と、下値の堅牢さに舌を巻く投稿が相次ぎました。
一方で、手放しの楽観論ばかりではありません。現場取材を通じて聞こえてくるのは、「職人不足と時間外労働規制(建設業の2024年問題以降の対応)による施工キャパシティの限界」を懸念する声です。受注残がどれほど積み上がっても、現場で施工を完遂できなければ売上高や利益として結実しません。受注の「量」から利益率の高い「質」への選別受注をどこまで徹底できているかが、今後の命運を分けるリアルな焦点です。
一般に知られていない盲点とネットの誤解
ネット上の投資情報において、しばしば見受けられる誤解が「三機工業は単なるオフィスのエアコン工事屋である」という認識です。もしオフィスビルの空調工事だけに依存しているのであれば、オフィス需要の波によって業績は激しく上下動してしまいます。
しかし実態は異なります。同社の真の強みは、産業空調(精密機械や製薬工場向け)、環境システム(ごみ焼却施設や水処理施設)、さらには物流倉庫の自動仕分け・搬送システムまでを網羅する総合力にあります。都市開発が停滞しても、インフラ更新や物流網の自動化投資が業績を支える「ポートフォリオの分散」が確立されているのです。
また、「高配当銘柄は業績悪化時に減配されて株価が暴落する罠銘柄ではないか」という懸念も散見されます。しかし、同社が掲げるDOE目標や実質的な無借金経営に近い強固な自己資本比率を考慮すると、一時的な営業利益のブレが即座に大幅減配へ直結するリスクは極めて限定的であると分析されます。
【投資判断の分水嶺】目標株価・アナリスト予想と買い時判断のチェックポイント
投資家が最も知りたい三機工業 買い時 判断と三機工業 株価 今後の見通しについて、理論的データとアナリストの分析から結論を導き出します。
マネックス証券の銘柄スカウターライト等で算出される三機工業 目標株価 アナリスト予想および理論株価分析によると、現在の株価(2,600円近辺)は「妥当水準」のレンジに位置しています。特筆すべきは以下の算出レンジです。
- 上値目途:3,142円(PER 18.3倍水準)
- 妥当株価水準:2,600円〜2,750円近辺
- 下値目途:2,056円(PER 11.9倍水準)
現状の株価2,600円台前半は、理論上の下値目途である2,056円からは十分に切り離されており、一方で上値余地としては3,100円台への到達が射程圏内に入っていることを示唆しています。日中高値2,648円の抵抗線を明確にブレイクした場合、過去の高値水準を目指す青天井の展開も現実味を帯びてきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
株式市場には「他者が熱狂しているときに飛びつき、調整局面で恐怖に駆られて投げ出す」という行動心理学的な罠が常に存在します。三機工業へのアプローチにおいても、自身の投資スタイルに応じた明確な線引きが求められます。
【本銘柄をおすすめできる人】
- 中長期のインカム&キャピタルゲインを狙う投資家:下値が配当利回りで支えられているため、じっくりとPBR1倍超えへの是正を待ちながら配当を再投資できる人には最適な選択肢です。
- 事業基盤のディフェンシブ性を重視する人:三井グループの信用力と、官公庁・インフラ案件の安定収益に魅力を感じる投資家に合致します。
【購入に慎重になるべき人】
- 数日から数週間での短期大化け(テンバガー)を求める人:出来高は増加傾向にあるものの、急激な値幅取りを狙うグロース株とは異なり、着実な歩調で上値を追う特性を持っています。
- 建設資材や人件費の高騰ニュースに過敏に反応してしまう人:四半期決算ごとの進捗ブレに耐えられない短期志向の資金には不向きと言わざるを得ません。
【三機工業の株価】に関するよくある質問(FAQ)
Q1:三機工業はなぜ最近株価が急上昇しているのですか?
A1:データセンターや都市再開発に伴う旺盛な設備工事需要により受注残高が極めて高いこと、そして東証のPBR1倍割れ是正要請に応える形で積極的な増配や自社株買いを打ち出していることが主な要因です。これらにより、国内外の機関投資家から再評価の買いが入っています。
Q2:配当利回りはどれくらいですか?減配の心配はありませんか?
A2:株価水準にもよりますが、配当利回りは概ね3.8%から4%台前半と、東証プライム平均を大きく上回る高水準を維持しています。強固な財務体質とDOE(株主資本配当率)を意識した安定配当方針を採用しているため、業績の一時的な変動による急激な減配リスクは比較的低いと評価されています。
Q3:夜間PTSで株価が動くことが多いのはなぜですか?
A3:決算発表や自社株買いなどの適時開示情報が15時の取引終了後に出されることが多く、好材料を素早く織り込もうとする投資家が夜間PTS市場で積極的に取引するためです。日中取引の先行指標としてPTSの動向が注目されています。
Q4:2026年に向けた株価の見通しと目標株価の目安は?
A4:理論株価分析では上値目途が3,142円(PER約18倍水準)と試算されており、アナリスト予想でも強気のスタンスが維持されています。施工管理の効率化と価格転嫁が順調に進めば、2026年に向けて3,000円の大台回復を視野に入れた展開が期待されています。
まとめ:今後の動向と失敗しないための判断基準
三機工業の株価推移を総括すると、単なる設備関連のバリュー株から、資本効率とインフラ需要を両輪とした「高収益還元銘柄」への脱皮プロセスにあることが明確です。直近の2,500円台から2,600円台への力強い上昇トレンドは、その構造改革を市場が歓迎している証拠と言えます。
投資家にとって最も賢明な立ち回りは、急騰局面で感情的に飛びつくのではなく、直近安値や移動平均線への押し目を確認しながら分散してエントリーすることです。強固な受注残高と手厚い株主還元という二重のセーフティネットを備えた三機工業は、波乱含みの相場環境において、ポートフォリオの中核を支える頼もしい存在となる可能性を秘めています。 (出典: 三 機 工業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
