アライアンスCコース減配の真相!Dコースとの格差と2026年最新見通し
メガバンクや大手証券会社の窓口で長年トップクラスの販売実績を誇ってきた「アライアンス・バーンスタイン・米国成長株投信」。そのなかでも、毎月のインカムゲインを期待して「Cコース毎月決算型(為替ヘッジあり)予想分配金提示型」を購入した多くの投資家から、悲鳴にも似た困惑の声が上がっています。特に為替リスクを嫌ってCコースを選んだ層において、「期待していた分配金が突然ゼロになった」「隣のDコースは潤っているのに、なぜ自分のファンドだけ基準価額が上がらないのか」という不満が噴出している実態が見受けられます。
運用資産総額で巨大なプレゼンスを誇るモンスターファンドの裏側で、いま何が起きているのでしょうか。金融業界の販売構造、米国の金融政策、そして「為替ヘッジ」という見えないコストの罠を徹底取材し、Cコースが直面する厳しい現実と2026年の最新シナリオを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:Cコースの分配金がゼロや減配に追い込まれる最大の要因は、基準価額が支払基準(11,000円)を下回ったことと、年率4〜5%前後に達する「高額な為替ヘッジコスト」の直接的な打撃にある。
- 要点2:為替ヘッジを行わないDコースが歴史的円安の恩恵をフルに享受して高額分配を維持した一方、Cコースは「円安の恩恵ゼロ+重いヘッジコスト+年1.727%の信託報酬」という三重苦に沈んだ。
- 要点3:毎月決算型であるCコースは新NISA「成長投資枠」の対象外であり、今後の基準価額回復には米国株の上昇だけでなく日米金利差の大幅な縮小が絶対条件となる。
【評判の真相】アライアンス・バーンスタインCコースの減配に投資家が悲鳴をあげる構造的理由
「退職金の運用先として大手銀行で勧められ、為替リスクがないから安心だと信じて疑わなかった」。都内在住の元会社役員(60代)は、手元に届いた運用報告書を見つめながら重い口を開きました。ネット証券の掲示板やSNS上でも、「アライアンス・バーンスタインCコース評判」を検索すると目につくのは、度重なる減配に対する戸惑いと怒りの声です。
かつて毎月数百円単位の分配金を安定して受け取っていたホルダーが直面したのは、突如として訪れた「無配(分配金0円)」の現実でした。この事態を招いた最大の原因は、ファンドに組み込まれた「予想分配金提示型」という厳格な配分ルールにあります。
本ファンドの分配方針は、決算日の前営業日における基準価額の水準に応じて、機械的に支払額が決定される仕組みを採用しています。
【予想分配金提示型の分配ルール(万口あたり/税引前)】
・基準価額が11,000円未満:原則として分配なし(0円)
・11,000円以上 12,000円未満:100円
・12,000円以上 13,000円未満:200円
・13,000円以上 14,000円未満:300円
・14,000円以上:400円
投資家が「突然減配された」と錯覚する背景には、ファンドマネージャーが裁量で減額を決めたのではなく、アライアンス・バーンスタインCコース基準価額が11,000円という防衛ラインを割り込んだことで、システム的に分配がストップしたというカラクリが存在します。元本を取り崩して見せかけの配当を出す「タコ足配当」を防止する健全な設計である反面、基準価額が低迷すれば即座にキャッシュフローが途絶えるというシビアな現実を、販売現場で十分に理解していなかった投資家が少なくありません。

決定的な違いを解剖|為替ヘッジありのCコースがDコースに大敗したメカニズム
投資家をさらに苛立たせているのが、同じマザーファンド(同一の米国成長株ポートフォリオ)に投資しながら、天と地ほどのパフォーマンス差が生じた「アライアンスバーンスタインCコースDコース違い」です。
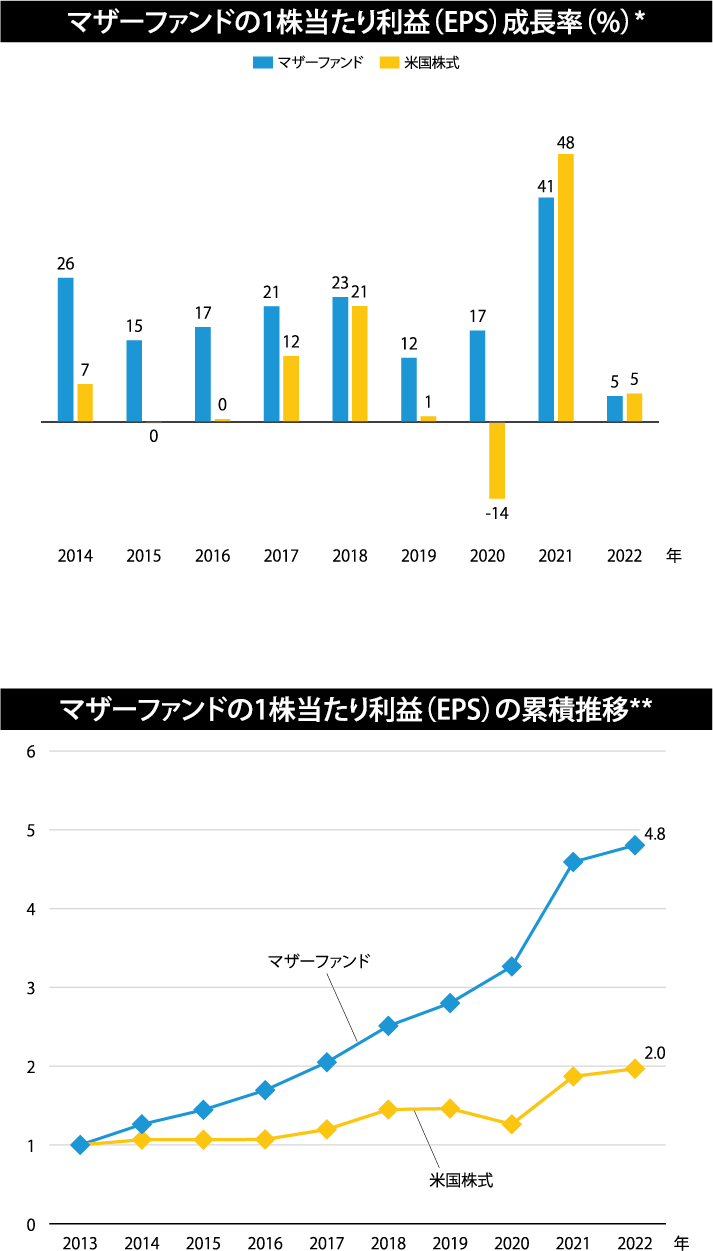
Dコースは「為替ヘッジなし」、Cコースは「米国成長株投信Cコース為替ヘッジあり」という設計の違いしかありません。組み入れ銘柄は、マイクロソフト、エヌビディア、アマゾン、アルファベットといった米国の超優良グロース企業群で構成されており、資産運用そのもののエンジンは全く同一です。それにもかかわらず、なぜこれほど残酷な格差が生まれたのでしょうか。
| 項目 | Cコース(為替ヘッジあり) | Dコース(為替ヘッジなし) | 市場・構造的な背景と評価 |
|---|---|---|---|
| 為替ヘッジの有無 | あり(米ドル売り・円買い予約) | なし(為替変動を直接受ける) | Cコースは為替予約によるヘッジ取引を実施 |
| 年間の保有実質コスト | 約5.7%〜6.7%(信託報酬1.727%+ヘッジコスト年4〜5%) | 約1.727%(信託報酬のみ) | Cコースは日米金利差分のヘッジコストが毎日資産から控除される |
| 円安局面での挙動 | 円安メリットはゼロ(為替差益なし) | 基準価額が大幅に押し上げられる | ドル高・円安の恩恵を受けられたか否かが勝敗の分岐点 |
| 分配金提示の実績傾向 | 基準価額11,000円割れにより0円〜100円へ沈没 | 基準価額が保たれ200円〜400円を継続 | アライアンス・バーンスタインCコース分配金推移の低迷が顕著 |
決定打となったのは「為替ヘッジコスト」の急拡大です。為替ヘッジを行う際、基本的には「短期米ドル金利」と「短期日本円金利」の差額がコストとして発生します。FRB(米連邦準備制度理事会)が歴史的な金融引き締めを実施したことで米国の政策金利が高止まりし、日米金利差は一時5%超にまで拡大しました。
これにより、Cコースは保有しているだけで年間4〜5%前後の為替ヘッジコストを支払う羽目になりました。ファンドが支払うアライアンス・バーンスタイン信託報酬(年率1.727%・税込)と合算すると、年間の総コストは6%を優に超えます。つまり、組み入れ銘柄の米国株が年間6%以上値上がりしなければ、基準価額がマイナスになってしまうという過酷な構造的ハンディキャップを背負い続けていたわけです。
【実態検証】投資信託掲示板のリアルな口コミと「買ってはいけない理由」の正体
投資情報サイトやYahoo!ファイナンスのコメント欄を精査すると、「アライアンスバーンスタイン掲示板口コミ」には、販売窓口への不信感と自責の念が渦巻いています。
「地方銀行の行員から『円高が進んだときに資産が目減りしないよう、ヘッジありが絶対におすすめです』と熱心に口説かれた。しかし蓋を開けてみれば、激しい円安が進むなかでDコースだけが爆上がりし、自分のCコースは金利差コストでジリ貧。ヘッジコストの説明なんて紙切れ1枚渡されただけで、実質利回りが年6%も削られるなんて誰も教えてくれなかった」(70代男性・投信歴3年)
「毎月決算型と聞き、お小遣い感覚で生活費の足しにしようと考えていた。ところが数カ月連続で分配金が0円。分配金が出ない期間も1.7%以上の高い信託報酬は日々差し引かれていく。まさに踏んだり蹴ったりだ」(50代女性・個人投資家)
金融リテラシーの高い投資ブロガーやFPの間で「アライアンスバーンスタイン買ってはいけない理由」として槍玉に挙げられるポイントは、まさにこの「コスト構造の不透明さ」と「為替ヘッジへの誤解」に集約されます。
一般的な個人投資家は「為替ヘッジ=リスクを消し去る魔法の杖」と捉えがちです。しかし実態は、通貨下落のリスクをヘッジするために、日米の金利差という極めて高額な「保険料」を毎日資産から強制的に払い出し続けるデリバティブ取引に他なりません。株式相場の上昇相場において、この保険料の支払いが資産形成の足を強烈に引っ張る結果となりました。
新NISA成長投資枠で買えるのか?制度上の罠と毎月決算型の盲点
新NISA(少額投資非課税制度)の普及に伴い、この大人気ファンドを非課税枠で買い直したいという相談が後を絶ちません。しかし、ここにも見落としてはならない決定的なルールが存在します。
結論から申し上げますと、「アライアンスバーンスタイン毎月決算型」であるCコースおよびDコースは、アライアンスバーンスタイン新NISA成長投資枠の対象ファンドから除外されています。
金融庁は新NISAの制度設計にあたり、資産形成層が長期で複利効果を享受できるよう、以下の条件に該当する投資信託を一律で成長投資枠の対象から排除しました。
1. 信託期間が20年未満のファンド
2. 毎月分配型(毎月決算型)のファンド
3. デリバティブ取引を用いた高レバレッジ運用を行うファンド
予想分配金提示型であっても、形式が「毎月決算型」である以上、新NISAの成長投資枠で購入することは制度上不可能です。もしアライアンス・バーンスタインの米国成長株運用を新NISAで活用したい場合は、年2回決算型である「Aコース(為替ヘッジあり)」もしくは「Bコース(為替ヘッジなし)」を選択しなければなりません。
課税口座(特定口座や一般口座)でCコースを保有し続ける場合、仮に基準価額が持ち直して分配金が支払われたとしても、その都度20.315%の税金が源泉徴収されます。複利効果を著しく毀損する毎月分配型を、あえて税制優遇のない課税口座で高コストを払いながら維持し続けることの合理性は、極めて乏しいと言わざるを得ません。
【2026年最新動向】基準価額の推移とアライアンス・バーンスタインCコースの今後の見通し
それでは、現在の経済環境においてCコースの復活はあるのでしょうか。アライアンスバーンスタイン2026年最新動向を検証するうえで、鍵を握るパラメーターは「日米金利差の行方」と「米国ハイテク大型株のバリュエーション」の2点に絞られます。
まず、最大の足枷となってきたアライアンス・バーンスタイン減配理由の主犯であるヘッジコストについてです。FRBによる利下げサイクルの進展と、日本銀行による段階的な利上げ姿勢によって、かつて5%を超えていた日米の政策金利差は徐々に縮小傾向へと向かっています。為替ヘッジコストが年率2〜3%台程度まで低下してくれば、ファンド資産への下押し圧力は以前に比べて確実に緩和されます。
しかしながら、アライアンス・バーンスタインCコース今後の見通しを楽観視することは依然として困難です。コスト負担が軽減されるとはいえ、ゼロになるわけではありません。さらに、もし市場が想定以上のスピードで日米金利差の縮小を織り込み「本格的な円高・ドル安」局面へと突入した場合、Cコースは為替予約のおかげで為替差損こそ回避できるものの、米国株式市場自体が金利高止まりや景気後退で調整した場合には、株安の直撃をそのまま受けることになります。
基準価額が安定して12,000円〜13,000円台を維持し、200円〜300円の分配金を恒常的に排出し続ける水準にまで返り咲くには、「組み入れ主要銘柄(ビッグテック)が年率10%以上の力強い利益成長を維持すること」かつ「ヘッジコストの支払いを吸収できるほどの強気相場が続くこと」という極めて狭い門をくぐり抜ける必要があります。
【プロの結論】資産防衛の観点から下す決断|向いている人・撤退すべき人の判断基準
行動経済学の視点から見ると、投資家には「損切りを極端に嫌い、元本回復まで非合理に持ち続けてしまう」という心理バイアス(プロスペクト理論における損失回避性)が働きます。また、定期的な分配金を給与や年金のように錯覚してしまう「インカムゲイン錯覚」も、撤退の決断を鈍らせる大きな要因です。
現在のポジションをどう処理すべきか迷っているホルダーのために、明確な判断基準を提示します。
【即座に売却・見直しを検討すべき人】
・資産形成層(20代〜50代前半)で、長期的な資産拡大・資産最大化を目指している人
・新NISAの成長投資枠をまだ使い切っておらず、課税口座で高コスト投信を放置している人
・「為替リスクがないから絶対安全」と誤解して窓口で契約してしまった人
・年率1.727%の信託報酬に加え、年数パーセントのヘッジコストが引かれ続ける事実に納得がいかない人
【保有継続を検討してもよい人】
・すでに十分な金融資産を築いており、急激な円高局面(1ドル=120円台など)の到来を強く警戒している人
・米国株の個別選定力そのものを高く評価しており、基準価額が多少低迷してもキャッシュフローがゼロになるリスクを完全に許容できる人
高額なコストを負担しながら課税口座で毎月決算型を持ち続けることは、資産運用の効率性という観点からは明確に逆行しています。傷が深くならないうちに、低コストな全世界株式・全米株式インデックスファンドや、新NISA成長投資枠を活用できる「年2回決算型(Bコース等)」へと資産を組み替える勇気を持つことが、長期的な資産防衛における最善の一手となります。

【アライアンス バーン スタイン c コース】に関するよくある質問(FAQ)
Q1:Cコースで一度0円になった分配金は、二度と復活しないのでしょうか?
A1:いいえ、基準価額が回復すれば再び分配金は支払われます。予想分配金提示型のルール上、決算日の前営業日に基準価額が11,000円以上に戻れば100円、12,000円以上になれば200円と、機械的に分配金が復活します。ただし、そのためにはヘッジコストや信託報酬を跳ね返すだけの米国株の力強い上昇が不可欠です。
Q2:いま保有しているCコースをDコースにそのまま「乗り換え」することはできますか?
A2:購入している金融機関(証券会社や銀行)で「スイッチング(乗換)」が可能な場合があります。ただし、スイッチングであっても税制上はいったんCコースを売却(解約)してDコースを新規購入する扱いとなるため、売却時に利益が出ていれば譲渡所得税が課税されます。また、金融機関によっては所定の手数料が発生する場合があるため、事前に取引窓口での確認が必要です。
Q3:なぜ銀行の窓口はDコースではなくCコースを熱心に勧めてきたのでしょうか?
A3:日本の対面金融機関における顧客(特に退職世代)は、過去の歴史的な円高トラウマから「為替リスク」を極度に嫌う傾向が強いためです。窓口担当者にとって「為替ヘッジあり」という言葉は、リスクを恐れる顧客に対して最もセールストークを通しやすいキラーワードでした。しかし、その裏にある金利差ヘッジコストの構造的リスクを深く理解しないまま販売したケースが多く、結果として現在のトラブルにつながっています。
まとめ:構造的リスクを見極めて後悔のない資産形成を
「アライアンス・バーンスタイン・米国成長株投信 Cコース」は、決して詐欺的なファンドではありません。運用チームのリサーチ力や銘柄選定力は世界屈指であり、ポートフォリオの中身自体は極めて強靭な米国トップ企業で構成されています。
しかしながら、「高額な信託報酬」「日米金利差による為替ヘッジコスト」「新NISA対象外となる毎月決算型」という3つの重石が重なった結果、資産形成の効率を著しく削ぎ落としてしまっているのが紛れもない実態です。
金融機関の甘い言葉や「毎月お小遣いが入る」という幻想に惑わされることなく、自身が支払っている真のコストとファンドの構造的リスクを直視すること。市場環境の変化を見据え、惰性で放置することなくポートフォリオの再構築を図ることこそが、後悔のない資産形成への第一歩です。 (出典: アライアンス バーン スタイン c コース(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
