日本ペイント株価はなぜ軟調?買収影響と2026年の見通しを徹底検証
東証プライムを代表する塗料国内トップ、世界第4位のシェアを誇る日本ペイントホールディングス(4612)。世界屈指の塗料メーカーとしてグローバル再編をリードしてきた同社ですが、株式市場では上値の重い展開が続き、個人投資家の間では「業績は悪くないのになぜ株価が冴えないのか」「急落の本当の引き金は何だったのか」といった疑問や焦燥感が広がっています。
かつて市場を牽引したシンガポール塗料大手ウットラム(Wuthelam)グループとの巨額資本統合から数年が経過し、積極的な海外M&Aによる「アセット・アセンブラー(優良資産の積み上げ)モデル」を掲げる同社。しかし、最大市場である中国不動産市場の長期停滞や買収に伴う有利子負債への警戒感が重荷となり、市場の評価は大きく二分しています。決算発表の分析、アナリストのコンセンサス、そしてリアルな投資家の生の声から、現在の株価軟調の真相と今後の買い時について多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価軟調の主因は、稼ぎ頭だった中国建築塗料需要の低迷と、積極買収に伴う有利子負債および財務リスクへの警戒感。
- 要点2:ウットラム傘下での独立性維持と欧米での大型M&Aは中長期の成長エンジンである一方、短期的な資本効率悪化への懸念が残る。
- 要点3:配当金は累進的な姿勢を維持しつつも利回りは1%台半ばとインカム狙いには物足りず、株主優待は未導入。エントリーは中国底打ちと米欧買収シナジーの顕在化が確認できるタイミングが焦点。
【株価急落の真相】市場を失望させた業績懸念と株価下落理由の構造的背景
株式市場において、日本ペイントホールディングスの株価が時折見せる急激な下落は、一時的な需給の乱れにとどまらず、同社が抱える収益構造の地殻変動に根ざしています。市場関係者が特に警戒した局面の背景には、いくつかの決定的な要因が重なり合っていました。
最大の日本ペイント株価下落理由として挙げられるのが、長年同社の最大の利益成長ドライバーであった中国事業(立邦)の減速です。中国における新築住宅市場の冷え込みは、同社が得意とする建築用塗料のボリュームゾーンを直撃しました。現場のIR説明会やアナリスト向けカンファレンスコールでも、経営陣に対して「既存住宅の塗り替え需要(リペイント)へのシフトでどの程度新築需要の落ち込みをカバーできるのか」という厳しい質問が相次ぎ、慎重な見通しが示されるたびに失望売りを招いた経緯があります。
さらに、原材料価格の乱高下と為替変動もボラティリティを高める要因となりました。チタン白や石油化学由来の樹脂原料が高止まりする中、タイムリーな価格転嫁を進めてきたものの、地域ごとの価格受容性にはばらつきが生じました。これに加えて、決算発表時のガイダンスが市場コンセンサスに届かない場面が重なり、短期資金の巻き戻しによる日本ペイント株価急落真相として市場に爪痕を残す結果となっています。

【ウットラム傘下と大型買収の功罪】グローバル戦略が生んだ光と影
日本ペイントの歴史において最大の転換点となったのが、2021年のウットラムグループとの大規模な資本統合です。ウットラムが過半数の株式(約55〜58%)を握る親会社となったことで、名実ともにグローバル企業へと脱皮した同社ですが、この体制変化は株式市場において「高い成長余力」と「ガバナンスへの懸念」という二面性をもたらしました。
市場で常に議論の対象となるのが日本ペイントウットラム買収影響です。経営陣は「少数株主の利益を最大限保護し、親会社からの不当な介入を排する独自の独立役員体制を敷いている」と公に強調し続けています。しかし、機関投資家の視線はシビアです。特に親子上場に類する支配株主の存在は、政策保有株式の縮減や資本配分(キャピタルアロケーション)の透明性を重視する海外ファンドにとって、一定のディスカウント要因として意識され続けています。
加えて、米国の特殊化学・コーティング大手AOCの買収をはじめとする矢継ぎ早の海外M&Aは、非連続な売上拡大をもたらす一方で、有利子負債の膨張とそれに伴う支払利息の増加を招きました。「アセット・アセンブラー」として自律的な成長企業をグループに迎え入れるプラットフォーム戦略は評価される反面、世界的な高金利環境下において「負債コストを上回る投下資本利益率(ROIC)を維持できるのか」という市場の問いかけが、株価の上値を抑えつける心理的重石となっています。
【データ検証】決算数値と財務指標から読み解く現在地
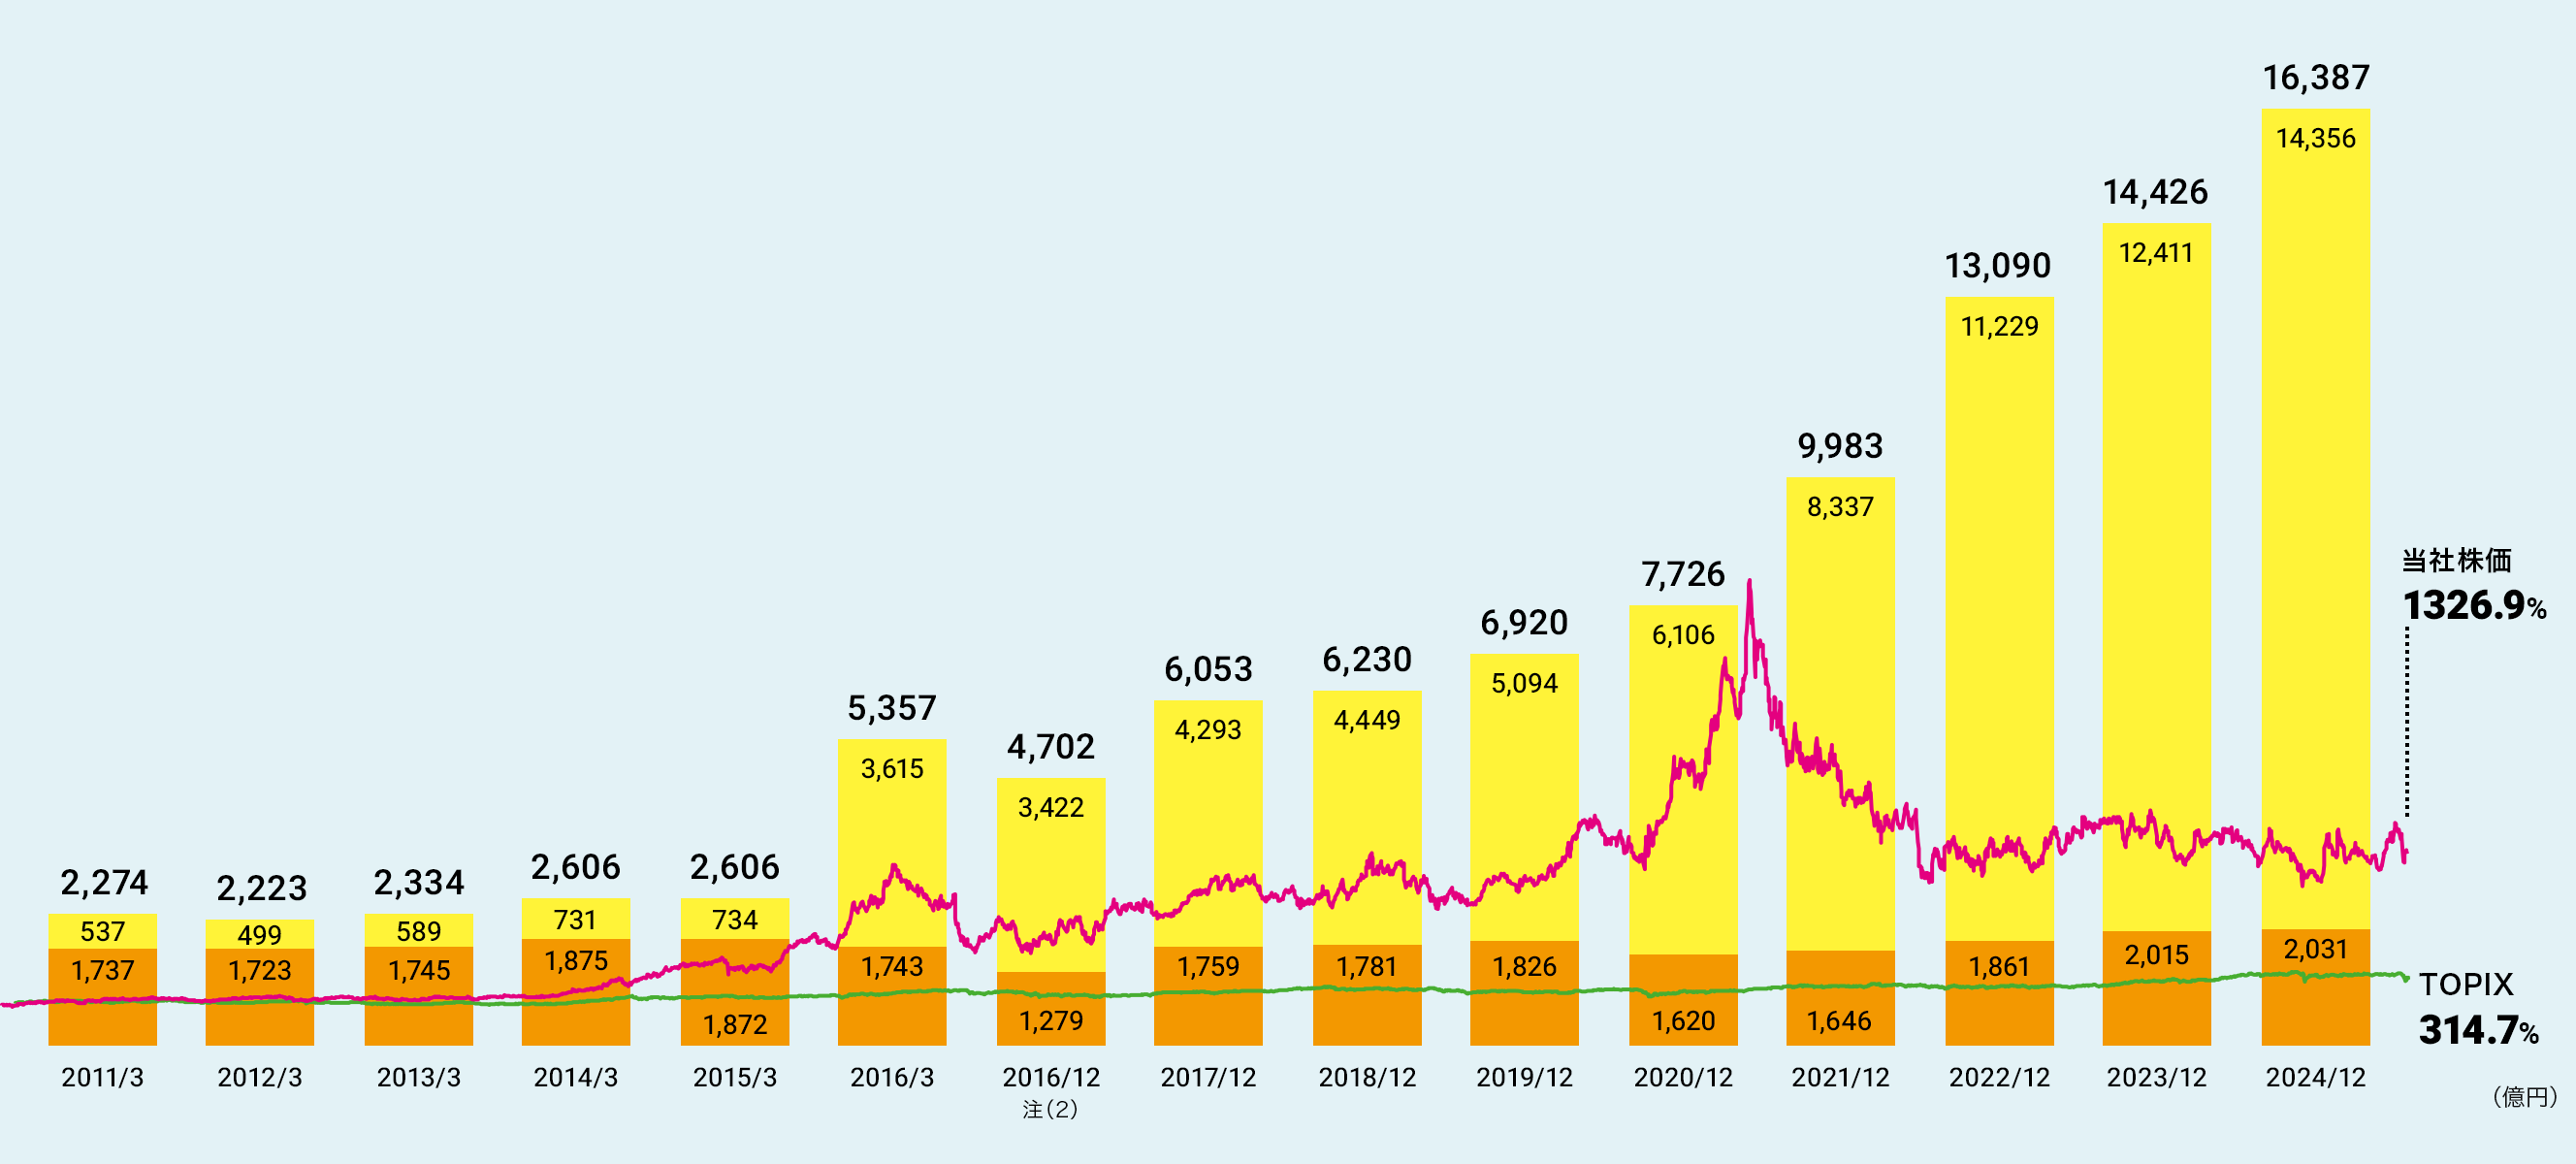
感情論や思惑を排し、客観的な財務数値から同社の現在地を分析すると、成長性と課題の輪郭がはっきりと浮かび上がります。日本ペイントホールディングス業績2026年最新データおよび市場コンセンサスをベースに、同業大手との比較を整理したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高推移(連結) | 約1.6兆円〜1.8兆円規模へ拡大 | 国内化学セクター平均(数千億円規模) | M&A寄与で圧倒的なスケールを実現。規模の経済が働きやすい環境。 |
| 営業利益率(OPM) | 約10.5%〜11.5%前後で推移 | 製造業平均(5%〜8%程度) | 収益性は高水準を維持。ただし中国の利益率鈍化を欧米・インドで補填中。 |
| 予想PER(株価収益率) | 約18倍〜22倍近辺 | 東証プライム全銘柄平均(14〜16倍) | かつての30倍超の超グロース評価から適正化。過熱感は完全に後退。 |
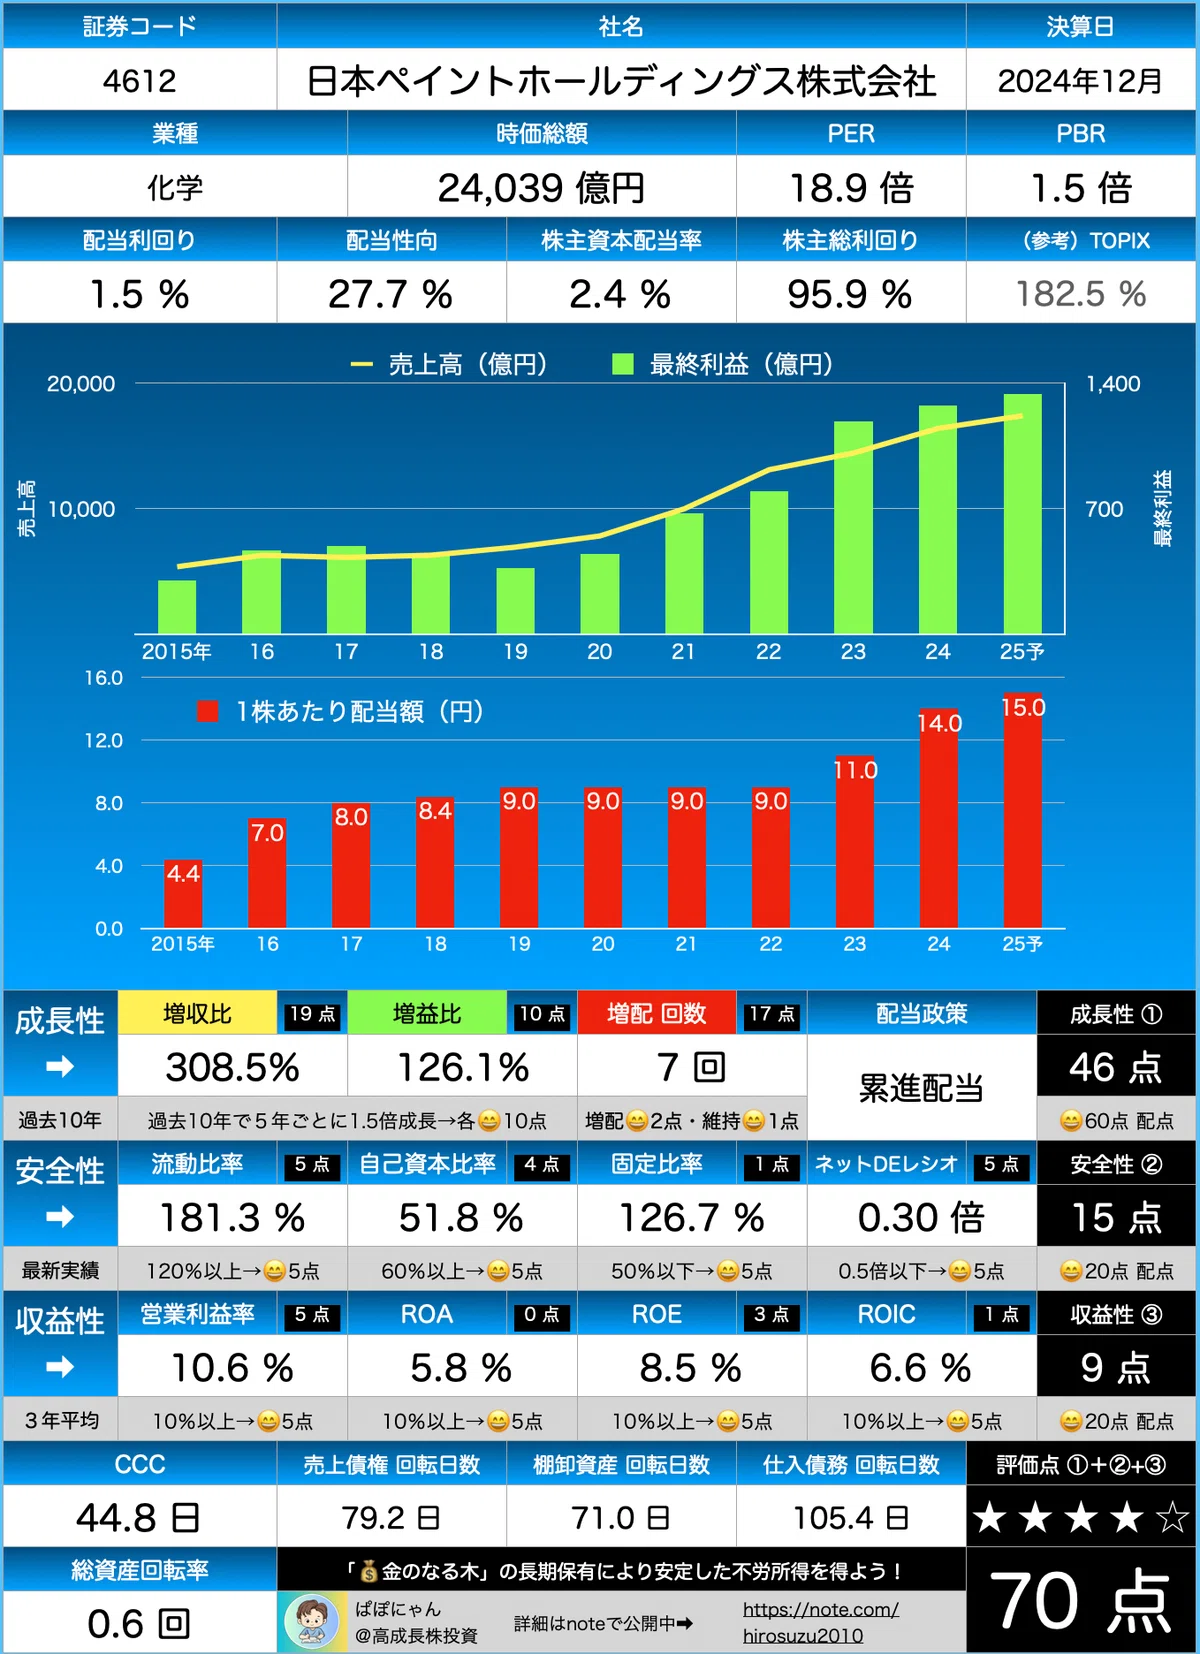
| 配当利回り(年間) | 約1.3%〜1.6%レンジ | プライム平均(2.0%〜2.5%) | 成長投資優先のため利回りは控えめ。高配当銘柄としての妙味は薄い。 |
| 財務健全性(ネットD/E) | 大型買収により有利子負債が増加傾向 | ネットD/Eレシオ 0.5倍以下が健全 | キャッシュフロー創出力は強固だが、金利変動リスクへの感応度は上昇。 |
直近の日本ペイント決算発表詳細まとめを精査すると、欧州のクロモロジー(Cromology)やJUB、豪州のデュラックス(DuluxGroup)など、過去に買収したパートナー企業の収益貢献が確実に底堅さを支えています。しかし、株式市場が注目しているのは過去の買収果実ではなく、「これから積み上がるのれん負債を上回る利益成長を自律的に生み出せるのか」という点に集約されています。
【配当金推移と株主優待】インカムゲイン狙いの投資家が直面する現実
新NISAの普及に伴い、個人投資家の間では「安定した配当と株主優待を期待して保有できるか」という基準が極めて重視されるようになりました。この観点から同社の株主還元姿勢を検証すると、一定の注意点が見えてきます。
まず、日本ペイント配当金推移を振り返ると、同社は安定配当を基本方針とし、配当性向30%程度を目安に減配を極力避ける累進的なスタンスを崩していません。業績拡大に伴って1株当たり配当金は中長期的に緩やかな増配傾向を維持しています。しかし、株価水準に対する日本ペイント配当利回りは1%台半ばで推移することが多く、3%〜4%を超える利回りが珍しくない化学セクターの他銘柄と比較すると、インカムゲイン目的の投資妙味は限定的と言わざるを得ません。
また、個人投資家が事前に押さえておくべき重要な事実が日本ペイント株主優待現在の状況です。同社は現在、株主優待制度を実施していません。経営資源を将来の成長投資(M&A)および公平な利益還元である配当金に集中させる方針を掲げており、自社製品やクオカードなどの優待を期待して購入することは避けるべきです。
【市場と個人の温度差】ネットの反応とアナリスト目標株価のギャップ
株式掲示板やSNS上で交わされるリアルな投資家の本音と、金融機関の専門家が算出するレーティングの間には、興味深い温度差が生じています。
Yahoo!ファイナンス掲示板やX(旧Twitter)における日本ペイント4612ネットの反応を追うと、「いつまで中国リスクを引きずるのか」「買収ばかりで借金が増え、株価が上がらない」「日経平均が強い局面でも取り残されている」といった不満や諦めの声が目立ちます。特に高値掴みをした個人投資家によるやれやれ売りが戻り待ちの壁として機能している様子がうかがえます。
一方、セルサイドアナリストによる日本ペイント目標株価アナリスト予想は、ネット上の悲観論とは対照的な見解を示すケースが少なくありません。大手証券各社のアナリストレポートでは、目標株価が1,200円〜1,500円前後に設定されることが多く、現行水準からは20%〜30%程度の上値余地を示唆する買い推奨が目立ちます。専門家は、欧米事業の順調な利益拡大や、中国事業における構造改革(新築依存からリペイント市場へのシフト完了)、そして買収した優良資産から生まれる潤沢なフリーキャッシュフローを高く評価しているためです。この「個人の短期的な失望」と「機関投資家の中長期的な評価」の乖離こそが、現在の株価形成の本質を表しています。
一般に知られていない盲点とネットの誤解
ネット上の投資コミュニティでは、「中国の不動産危機によって日本ペイントは壊滅的な打撃を受けている」という極端な言説が散見されますが、これは現場のビジネスモデルに対する典型的な誤解です。
実際には、同社が中国で展開する建築塗料において、新築マンション向け(Project市場)の売上比率は段階的に圧縮されており、すでに戸建て・マンションの塗り替えを中心とするDIYおよびリペイント市場(Retail市場)が過半を占める構造へと転換が進んでいます。中国の都市部では住宅ストックの経年劣化に伴う再塗装需要が確実に存在し、同社が築き上げた圧倒的なブランド力と販売代理店ネットワークは依然として強固です。中国の景気悪化がマイナスであることは事実ですが、「新築が建たないから会社が傾く」という言説は市場の実態を見誤った過度な悲観論といえます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、企業のビジネス特性と自己の投資目的のミスマッチです。日本ペイントへの投資判断において、向いている投資家と控えるべき投資家の条件を明確に提示します。
【向いている人】
- 単一国の景気変動に左右されない、グローバルに分散されたポートフォリオを構築したい人
- 欧米やアジア新興国のインフラ・住宅補修需要を長期テーマとして捉え、3〜5年単位で保有できる人
- 過熱感が冷めてPERが適正化された優良グローバル銘柄を、逆張りで仕込みたい人
【慎重になるべき人】
- 配当利回り3%以上や株主優待を最優先するインカムゲイン重視の個人投資家
- 中国経済のヘッドラインニュースによる短期的な株価急落・乱高下に耐えられない人
- M&Aによる有利子負債やのれん計上を嫌気し、完全な無借金経営や自己資本比率の極端な高さを好む保守的投資家
【プロの結論】日本ペイント株価今後の見通しと「買い時」の判断基準
これらすべての要素を俯瞰した上で、日本ペイント株価今後の見通しをどう描くべきでしょうか。結論として、同社は従来の「中国高成長グロース株」から、「強固なブランド群を束ねるグローバル・キャッシュカウ企業」への過渡期にあります。
株価のトレンド転換を決定づけるカタリスト(きっかけ)は2点です。第1に、中国事業におけるリペイント比率の拡大によって営業利益率が明確に底入れすること。第2に、大型買収先の業績統合が進み、有利子負債の返済ペース(デレバレッジ)が市場の想定を上回るスピードで進捗することです。
では、具体的な日本ペイント買い時はどこにあるのか。テクニカル面では、過去数年にわたり下値支持線として機能してきた株価水準(PBR2倍近辺、過去の下値支持バンド)で値動きが膠着し、売り圧力が枯渇したサインを確認するのが定石です。市場が中国リスクを過度に織り込んで投げ売りが出たタイミングこそが、中長期投資家にとって最大のリスクリワードをもたらす好機となります。短期的な決算数値の上下に一喜一憂するのではなく、同社がグローバル市場で着実に積み上げている「資産の質」を冷静に見定める視点が求められます。
【日本ペイントの株価】に関するよくある質問(FAQ)
Q1:日本ペイントの株主優待は現在ありますか?
A1:現在、日本ペイントホールディングスは株主優待制度を実施していません。株主への利益還元は、公平性の観点から配当金および将来の企業価値向上に向けた成長投資(M&Aなど)を通じて行う方針となっています。
Q2:ウットラムグループの子会社になったことで何かデメリットはありますか?
A2:ウットラムが過半数の株式を保有しているため、市場では少数株主の利益軽視や親子上場に類似したガバナンス懸念が常に意識されやすい点が株価のディスカウント要因になり得ます。一方で、迅速な海外M&Aの意思決定や強固な資金調達力といったスケールメリットも享受しています。
Q3:日本ペイントの配当利回りは投資対象として魅力的ですか?
A3:配当利回りは概ね1.3%〜1.6%前後で推移しており、東証プライム市場の平均や化学セクターの他銘柄と比較すると控えめです。累進的な配当方針で安定性は高いものの、インカムゲイン中心の投資家にとっては物足りない水準といえます。
Q4:中国の不動産不況による業績への悪影響はいつまで続きますか?
A4:新築向けの塗料需要は依然として厳しい環境が続いていますが、同社は既存住宅の塗り替え(リペイント)市場の開拓を急ピッチで進めています。新築依存度の低下とリペイントの定着が進むにつれて、中国市場起因の業績下押し圧力は徐々に和らぐと見られています。
まとめ:グローバル変革期における投資判断の羅針盤
日本ペイントホールディングスの株価軟調の背景には、中国不動産市場の構造転換と積極的な海外M&Aに伴う財務リスクという、明確かつ複合的な理由が存在します。市場が抱く懸念は根拠のないものではなく、企業が急速に巨大化する過程で不可避的に直面する成長痛のような側面を持っています。
しかし、同社がアジア、欧州、米州、豪州に築き上げた強固な販売チャネルとブランド力は、一朝一夕に模倣できるものではありません。目先の決算発表や地政学リスクに過剰反応することなく、適正化されたバリュエーションと財務改善の道筋を客観的に見極めること。それこそが、荒波の続く市場において確かな投資果実を手にするための唯一の道筋です。 (出典: 日本 ペイント の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
