約定日とは?受渡日との決定的な違いとお金が動く日を徹底解説【2026】
新NISAの定着に伴い、資産運用を本格的にスタートさせる個人投資家が急増しています。しかし、ネット証券の取引画面を見つめる初心者の多くが、一度は頭を抱える共通の疑問に直面します。「買付注文ボタンを押したのに、なぜか銀行口座からお金が引き落とされていない」「購入を取り消そうとしたら、キャンセルボタンが消えていた」という違和感です。
この混乱の根本にあるのが、金融取引における基本概念である「約定日(やくじょうび)」と「受渡日(うけわたしび)」の時間差です。この2つの違いを正しく把握していないと、配当金を受け取り損ねたり、思わぬ資金不足で強制決済に追い込まれたりするリスクが生じます。市場関係者の証言や2026年時点の最新決済ルールに基づき、初心者が絶対に抑えておくべき鉄則と実務上の落とし穴を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:約定日は「売買契約が成立した日」であり、現金や株式が法的に移動する「受渡日」とは完全に別物である。
- 要点2:注文が一度約定すると原則として取り消しは不可能であり、国内株式は「約定日を含めて3営業日目(T+2)」に受渡が行われる。
- 要点3:投資信託の基準価額決定タイムラグや米国株の決済迅速化(T+1)など、商品の種類と祝日判定によるスケジュールのズレに留意が必要となる。
【約定日と受渡日の違い】いつお金が動き取引が確定するのか?
株式や投資信託の取引を行う際、最初につまずきやすいのが用語の混同です。端的に整理すると、約定日とは「売買の契約が成立した日」を指します。買い手と売り手の希望条件が市場で合致し、「この価格でこの株数を売買する」という法的な売買契約が結ばれた瞬間を意味します。
対して受渡日(うけわたしび)とは「代金の支払いと証券の引き渡しが実際に行われる日」です。不動産取引に例えるなら、売買契約書にサインと捺印をした日が「約定日」、後日、手付金を除く残代金を全額支払い、物件の鍵を受け取って名義変更を行う日が「受渡日」に該当します。
証券取引において、約定代金引き落とし日の真相は多くの初心者を惑わせます。ネット証券で購入ボタンを押すと、買付可能額(余力)からは即座に代金相当額が「拘束」されます。画面上は差し引かれているように見えますが、証券会社の口座内または連携銀行口座から実際に資金が法的に移動するのは受渡日の朝です。この「資金拘束(ロック)」と「実際の決済」のズレが、利用者にシステム不具合と誤認される典型的なパターンです。
ここで極めて重要なのが、約定日以降は注文をキャンセルできない理由です。証券取引所のシステム上で売り手と買い手の注文がマッチングした時点で、金融商品取引法上の契約が成立します。もし「株価が直後に下がったからキャンセルしたい」という個人的都合を許容すれば、対抗側である売り手は一方的に損害を被り、金融市場の信用秩序そのものが崩壊します。注文を自由に取り消せるのは、あくまで「注文中(未約定)」のステータスにある間だけです。
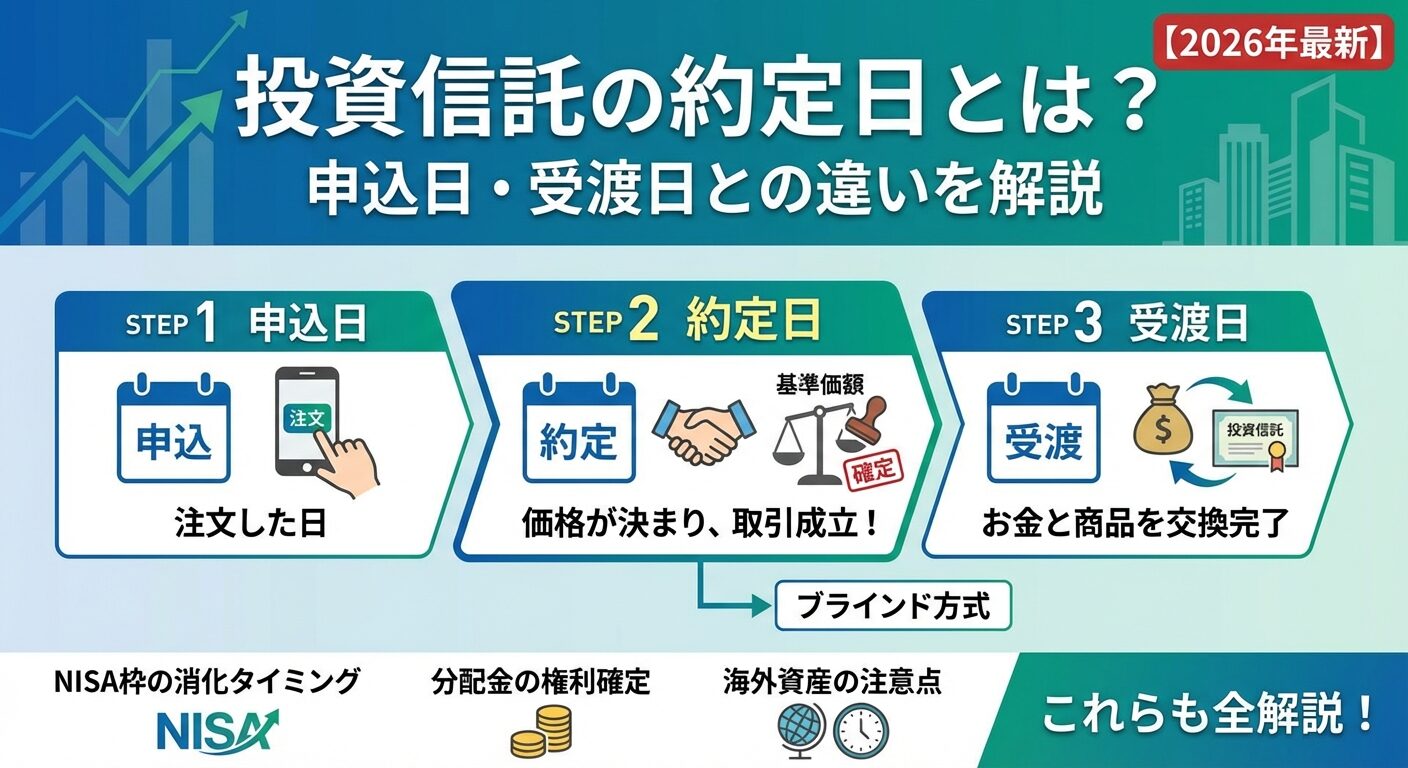
【2026年最新】金融商品別の決済ルールと受渡日営業日計算の比較
証券市場における株式取引の決済ルールは、過去数年で世界的に大きな変革を遂げています。特に米国市場は2024年5月に受渡期間を1営業日短縮する「T+1」へ移行し、日本市場とのスケジュール差が広がりました。取引を行う際は、自分が売買する商品の「受渡日営業日計算」を正確に把握しておく必要があります。
以下に、主要な金融商品ごとの約定日・受渡日および取消ルールを一覧表に整理しました。
| 金融商品区分 | 約定日のタイミング | 受渡日の計算基準 | 注文取消の限界点 |
|---|---|---|---|
| 国内現物株式 | 取引時間中に注文が合致した瞬間(即日) | 約定日を含めて3営業日目(T+2) | 市場で約定が成立する直前まで |
| 米国株式(現地取引) | 現地取引時間中に注文が合致した瞬間 | 約定日の翌営業日(T+1) | 市場で約定が成立する直前まで |
| 国内資産型 投資信託 | 申込当日の15:00基準(当日夕方確定) | 約定日から起算して3〜4営業日目 | 申込当日の締切時刻(通常15:00)まで |
| 海外資産型 投資信託 (オルカン・S&P500等) | 申込の翌営業日(海外市場終了後) | 約定日から起算して4〜6営業日目 | 申込当日の締切時刻(通常15:00)まで |
| つみたてNISA定期買付 | 銘柄・決済方法ごとの設定日または翌営業日 | 対象投資信託の受渡スケジュールに準拠 | 各社が定める積立設定変更締切日まで |
日本国内株式の受渡日は「T+2(Trade date + 2 days)」と呼ばれ、約定日を1日目として数え、土日祝日を除いた3営業日目に代金の決済と株券の引き渡しが行われます。例えば、火曜日に約定した場合は木曜日に受渡が行われますが、木曜日に約定した場合は、土日をスキップして翌週月曜日が受渡日になります。
注意を要するのが土日祝日の約定日判定です。土曜・日曜・祝日は証券取引所が休業しているため、注文自体は出せても約定は一切行われません。連休中に発注した注文は、翌営業日の朝(寄り付き)に市場へ送られ、そこで初めて約定の可否が判定されます。連休中に大きな国際ニュースが発生した場合、思わぬ株価急変動に巻き込まれる懸念があるため、休日発注の指値管理には細心の注意が求められます。
さらに、米国株における約定日と受渡日の違いも実務上のポイントです。米国市場は2024年に「T+1」へ決済サイクルが短縮され、約定の翌営業日には受渡が完了します。日本と米国の祝日体系の違いや時差(サマータイムの有無)が絡むと、「米国側では受渡が完了しているのに、日本の証券口座内での円貨換算決済はまだ処理中」という表示のタイムラグが発生します。
【実態検証】投資信託やつみたてNISAで「約定日が遅い」と騒がれる理由
「新NISAでインデックスファンドを買ったのに、2日経っても約定通知が届かない」「注文が無視されているのではないか」。SNSや投資系知恵袋などで後を絶たないのが、この投資信託の約定日が遅い理由を巡る相談です。
投資信託が株式のように即座に約定しない最大の理由は、金融市場の公正性を守るための「ブラインド方式」にあります。株式は市場が開いている間、刻一刻と価格が変わりますが、投資信託の取引基準となる「基準価額」は1日1つの価格しか存在しません。公表されるのは各営業日の夕方から夜間にかけてです。
特に全世界株式(オール・カントリー)やS&P500といった海外資産を組み入れたファンドの場合、タイムラグはさらに広がります。日本時間の昼15時に発注された注文は、その日の夜から翌朝にかけて動くニューヨーク市場などの終値を反映して翌営業日の夕方に基準価額が計算されます。そのため、約定日は「申込日の翌営業日」となり、画面上に取引結果が反映されるのはさらに翌日(申込から2日後)となります。決して処理が遅延しているわけではなく、時差と価格決定の構造上、不可欠なプロセスです。
同様に、つみたてNISAで約定日ズレの理由もこの仕組みに起因します。「毎月1日積立」に設定していても、1日が土日祝日であれば積立処理は翌営業日に繰り延べられます。さらに海外株式ファンドであれば約定日が翌営業日にずれ込むため、画面上で「買付完了」を確認できるのが4日や5日になるケースは珍しくありません。
主要ネット証券であるSBI証券における約定日反映の経緯や楽天証券の約定日と受渡日の処理仕様を見ても、各社の口座管理システムによって履歴画面への反映タイミングに微妙な違いが存在します。SBI証券では夜間バッチ処理の完了後にステータスが更新される一方、楽天証券ではマイメニューの保有商品一覧と注文履歴で反映に数時間の時間差が生じる場合があります。これらは単なるデータ連携の順序によるものであり、投資家自身が損を被っているわけではありません。

一般に知られていない落とし穴|権利確定日とネットの誤解を暴く
配当金や株主優待を狙う投資家が最も手痛い失敗を犯すのが、権利確定日と約定日の関係に対する致命的な誤認です。
企業の決算日である「権利確定日(株主名簿に記載される日)」に株を買っても、配当金や優待を受け取る権利は得られません。株主名簿に正式に名前が載るタイミングは「約定日」ではなく「受渡日」だからです。
国内株式の受渡期間はT+2(約定日を含めて3営業日目)であるため、権利確定日に受渡を完了させるには、権利確定日の2営業日前までに株を約定させておく必要があります。この最終取引日を「権利付き最終日」と呼びます。
具体例で見てみましょう。仮に3月31日(火)が権利確定日だった場合、スケジュールは以下のようになります。
- 3月27日(金):権利付き最終日 ➔ この日の取引終了までに株を約定させる必要がある
- 3月30日(月):権利落ち日 ➔ この日に株を売却しても配当の権利は維持される(新規に買っても手遅れ)
- 3月31日(火):権利確定日 ➔ 27日に約定した株の受渡日となり、株主名簿へ正式登録される
「3月31日の朝に買えば間に合う」と思い込み、権利落ち日に株を購入して配当をもらい損ねるケースは、毎年のように初心者の間で繰り返されています。ネット上の掲示板で見られる「証券会社のミスで配当が入らなかった」という怒りの声の正体は、受渡日の営業日計算を怠った初歩的な勘違いが原因です。
投資家の行動心理とリスク管理|パニック注文を防ぐプロの視点
金融取引の仕組みを頭では理解していても、相場が急変した瞬間に冷静さを失ってしまうのが人間の心理です。特に自身の資産が目減りする局面では、認知バイアスが正常な判断力を奪います。
市場心理学から見る「約定パニック」の構造
初心者にありがちな行動パターンとして、急激な株価下落を目にした際に慌てて成行売り注文を出し、直後に激しい後悔に襲われる現象が挙げられます。これは行動経済学でいう「損失回避バイアス」が強く働いた結果です。「これ以上の損失を直ちに止めたい」という原始的な防衛本能が暴走し、注文ボタンを押してしまいます。
しかし、成行注文は市場に届いた瞬間に約定します。一度成立した契約は取り消せないという鉄則に直面した投資家は、コントロール不能な現実を受け入れられず、証券会社のサポート窓口へ抗議したり、SNSに不満を書き込んだりする心理的防衛機制(責任転嫁)へと向かいがちです。市場と向き合う際は、「発注クリック=資金が法的に移動する不可逆の決定」であるという強い自覚と、冷静な心理的バウンダリー(境界線)の維持が不可欠です。
【プロの結論】約定ルールで失敗しやすい人・慎重になるべき人の判断基準
約定日と受渡日の仕組みを踏まえ、取引スタイルごとに注意すべき人物像を明確に提示します。
- 最も注意すべき人(取引に慎重になるべきタイプ):
「受渡日ギリギリの資金繰りで取引している人」および「短期売買で感情的に注文ボタンを連打してしまう人」。受渡日までに口座へ現金を補填する前提で買付枠を使い切ると、入金トラブルや銀行メンテナンスに直面した際に強制決済(不履行)に陥る危険があります。また、取り消しが利かない成行注文を多用する短期トレーダーは、スリッページ(想定外の不利な価格での約定)による致命傷を負いやすい傾向にあります。 - 失敗しにくい人(着実に成果を出せるタイプ):
「資金に数営業日以上の余力を持たせて管理できる人」および「長期積立を前提に日々の約定ズレをノイズとして許容できる人」。投信の約定が2〜3日遅れようと、5年・10年単位の資産形成において数日の価格差は統計的に無視できる範囲に収まります。決済のタイムラグを構造として正しく受容できる投資家こそが、相場に振り回されず長期的なリターンを享受できます。

【約定日とは】に関するよくある質問(FAQ)
Q1:約定日と受渡日は具体的に何営業日離れていますか?
A1:日本国内の現物株式取引の場合、約定日を含めて3営業日目(T+2)が受渡日となるため、土日祝日を挟まない平日であれば中1営業日空きます(例:月曜約定なら水曜受渡)。米国株は現地基準で翌営業日(T+1)となり、投資信託は銘柄によって約定から受渡まで3〜6営業日程度を要します。
Q2:土曜日や日曜日に買い注文を出した場合、約定日はいつになりますか?
A2:土日祝日は東京証券取引所などの市場が休業しているため、約定することはありません。注文は翌営業日(月曜日が平日なら月曜日)の寄り付き(9:00)に市場へ送られ、条件が合致したその月曜日が約定日となります。
Q3:注文ステータスが「約定」になった直後に、どうしても取り消したい場合はどうすればいいですか?
A3:市場で取引が成立した以上、いかなる理由があっても注文の取消や撤回は不可能です。どうしても手放したい場合は、改めて自身が保有した株式や投資信託に対して「反対売買(売却注文)」を発注する形になります。その際、株価の変動によって損失が発生する可能性があります。
Q4:SBI証券や楽天証券で「約定」と表示されているのに、銀行口座や買付余力から完全にお金が引かれていないのはなぜですか?
A4:約定時点では「約定代金相当額が拘束(キープ)」された状態であり、実際に口座から資金が引き落とされて決済が完了するのは受渡日の早朝だからです。画面上の買付可能額は即時に減額されますが、預金残高や実際の受渡データは受渡日に確定する仕様となっています。
Q5:配当金を受け取るためには、権利確定日当日に株を持っていればいいですか?
A5:いいえ、権利確定日当日に買っても間に合いません。株主権利を得るには受渡日ベースで権利確定日に株主名簿へ登載されている必要があるため、権利確定日の2営業日前(権利付き最終日)までに約定させておく必要があります。
まとめ:決済の基本を押さえて確実な資産形成へ
資産運用における「約定日」と「受渡日」の関係は、一見すると単なる事務的な手続きのルールに思えるかもしれません。しかし実態は、世界中の投資家が公正かつ安全に資金と有価証券を交換するために構築された、金融市場の根幹を支える決済システムです。
約定日は「契約成立の瞬間」であり、一度成立すれば個人の都合によるキャンセルは一切通用しません。そして受渡日は「お金と資産の所有権が動く日」であり、権利確定や資金計画の基準となります。この根本的な差異を正確に把握しておくことで、余計なパニックや手続きの失敗を完全に排除し、本質的な資産形成に集中することができます。 (出典: 約定 日 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
