確定申告はいつからいつまで?2026年最新日程と期限超過ペナルティ
毎年の風物詩でありながら、多くの個人事業主や副業ワーカー、控除を受ける会社員を悩ませる確定申告。国税庁の手続きスケジュールは法改正やカレンダーの配置によって年ごとに微妙なズレが生じるため、「いつから窓口が開くのか」「締め切りは何日の何時までか」を正確に把握しておかないと、予期せぬトラブルに見舞われます。
とりわけ2026年(令和7年分の所得税等の確定申告)は、暦の関係で提出期限が例年とは異なる変則日程となっています。さらに、税制の厳罰化に伴い、申告期限をたった1日でも過ぎた場合の経済的ペナルティは年々重みを増しています。国税庁の最新発表資料や税務関係者の証言をもとに、2026年の申告スケジュールと遅延時のリスク、知っておくべき実務の急所を網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
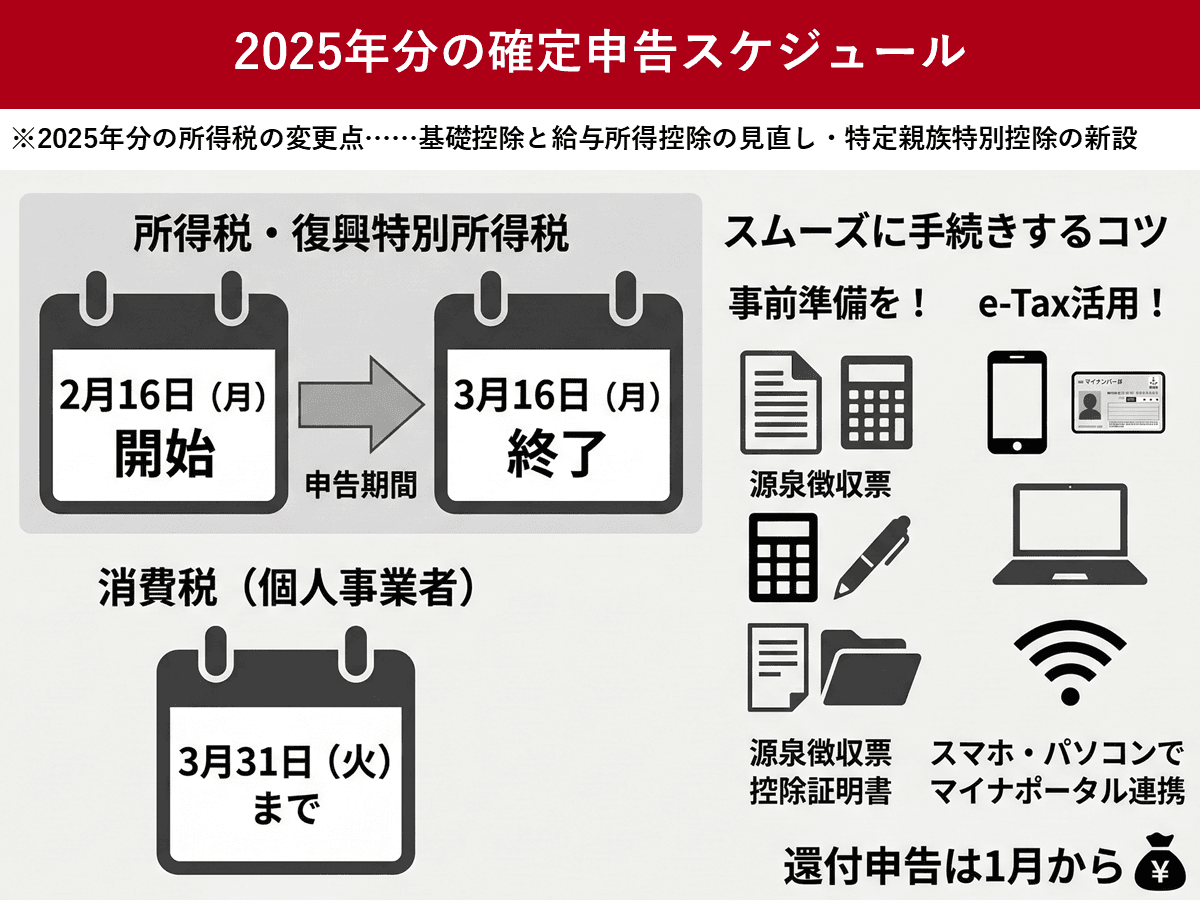
- 要点1:2026年(令和7年分)の提出期間は「2026年2月16日(月)から3月16日(月)まで」。3月15日が日曜日のため、期日は翌月曜日に繰り下げ。
- 要点2:払いすぎた税金を取り戻す「還付申告」は2月16日を待たず1月から提出可能であり、過去5年間遡って申告できる。
- 要点3:期限を1日でも過ぎると最大20%の無申告加算税と延滞税が課され、青色申告の最大65万円控除が「10万円控除」へ強制減額される。
【2026年最新スケジュール】確定申告の提出期間と受付開始日の全貌
国税庁が公表した公式手引きによると、前年(2025年1月1日から12月31日まで)に生じた所得を清算する令和7年分の所得税及び復興特別所得税の申告受付は、2026年2月16日(月)から同年3月16日(月)までの1ヶ月間に設定されています。
所得税法第120条の規定では、確定申告の法定申告期限は原則「翌年2月16日から3月15日まで」と定められています。ただし、国税通則法第10条第2項の規定により、締め切り日である3月15日が日曜日と重なる2026年は、翌平日である3月16日(月)が最終提出期限へと自動的にスライドします。このカレンダーの巡り合わせは数年に一度生じる現象であり、駆け込み申告を予定している人はスケジュール帳の記載を修正しておく必要があります。
なお、個人事業主の消費税及び地方消費税の確定申告期限は、所得税とは異なり2026年3月31日(火)までです。所得税の提出を終えたことで安堵し、消費税の納税手続きを失念してしまう事業者が毎年後を絶ちません。税務署の現場担当者も「所得税と消費税では期限が2週間ズレているため、同時進行で書類を整えておくことが失念を防ぐ防壁になる」と警鐘を鳴らしています。
還付申告・ふるさと納税・医療費控除の受付期間|実は「2月16日前」に出せる真相
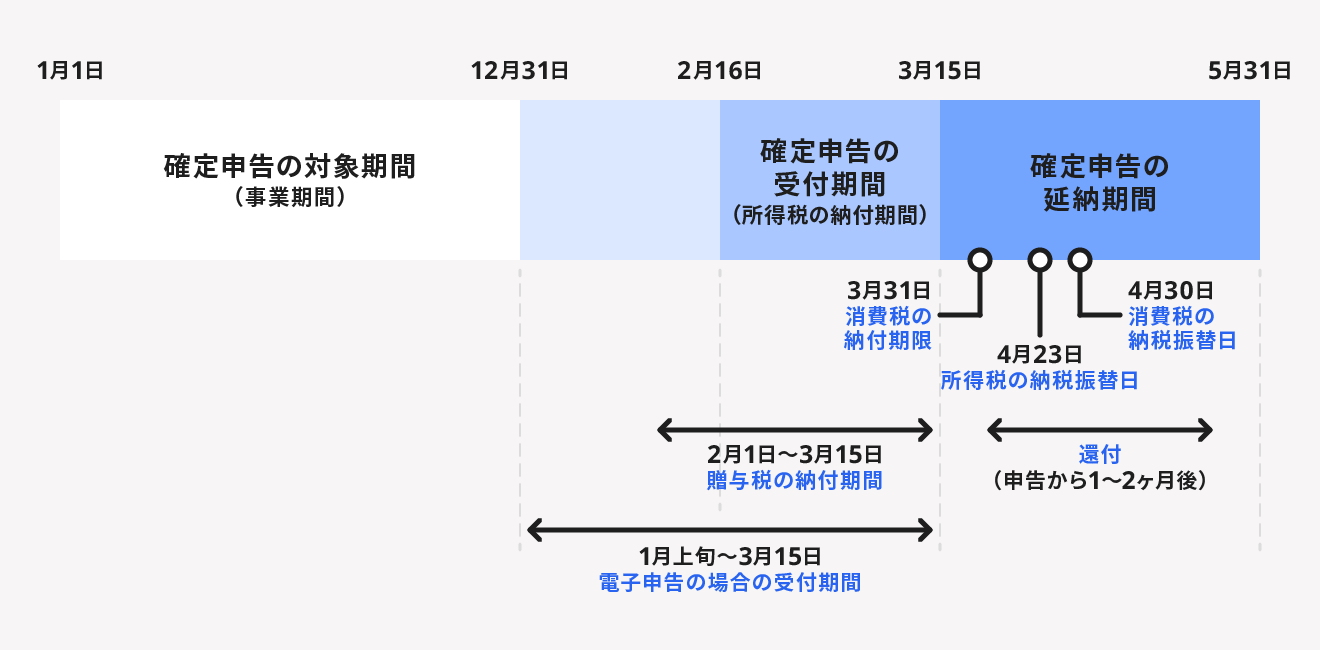
世間一般では「確定申告=2月16日スタート」という固定観念が定着していますが、これは自営業者など納税が発生する人を対象とした法定期間に過ぎません。会社員が医療費控除を受けたり、ふるさと納税のワンストップ特例を逃して申告したりするような、いわゆる還付申告は2月16日を待つことなく1月上旬から提出可能です。
国税庁の「所得税及び復興特別所得税の申告等の手引き」にも明記されている通り、還付申告書は申告対象年の翌年1月1日以降、いつでも税務署へ提出できます。実際、税務署の窓口や電子申告システムは、官公庁の仕事始めとなる1月4日以降、すでに還付申告の受理体制に入っています。
還付申告には、納税手続きとは異なる大きな特徴が3点存在します。
第1に、申告期限が「該当する年の翌年1月1日から5年間」と極めて長く設定されている点です。例えば、2025年(令和7年)中に高額な医療費を支払った場合、2026年1月1日から2030年12月31日までいつでも医療費控除を申請して税金の還付を受ける権利があります。「3月16日を過ぎてしまったから還付金が没収される」と思い込んで申請を諦めてしまうのは、完全な誤解です。
第2に、還付金の振込スピードが格段に早い点です。2月下旬から3月中旬のピーク時に申告書を出すと、税務署の処理が混雑を極めるため、指定口座へ還付金が振り込まれるまでに1ヶ月から1ヶ月半ほど要します。しかし、1月中旬から下旬にかけてe-Taxで提出を済ませた場合、おおむね2週間から3週間程度で入金が確認されるケースが多いため、キャッシュフローの観点からも早期提出が推奨されます。
第3に、ふるさと納税の取り扱いです。ワンストップ特例を申請していた給与所得者であっても、医療費控除や住宅ローン控除(1年目)のために確定申告を行うと、ワンストップ特例が無効化されます。その際、寄附金受領証明書を添付したふるさと納税の寄附金控除の再申告も、1月からまとめて行えます。
期限を1日でも過ぎたらどうなる?延滞税・無申告加算税と65万円控除剥奪の真相
確定申告で最も回避すべき事態は、納税義務があるにもかかわらず法定期限の2026年3月16日(月)を徒過することです。税務署に対して「数日程度の遅れなら大目に見てもらえるだろう」と甘い見通しを持つ納税者は少なくありませんが、税制上のシステムは情状酌量の余地なく自動的にペナルティを発動させます。
遅延によって課される経済的制裁の全体像は、次の通りです。
まず直面するのが「無申告加算税」です。法定申告期限までに申告をしなかった場合、本来納めるべき税額に対して課税されます。税務署から税務調査の事前通知を受ける前に、自ら気づいて自主申告した場合は一律5%の軽減税率で済みます。しかし、税務調査の通知が届いた後に申告した場合は50万円までの税額に対して10%、50万円を超える部分には15%が跳ね上がります。さらに調査着手後に決定を受けた場合、50万円以下は15%、50万円超から300万円までは20%、悪質な隠蔽とみなされれば最大40%の重加算税が追徴されます。
次に加算されるのが、遅延利息に相当する「延滞税」です。法定納期限の翌日(2026年3月17日)から実際に納税を完了した日までの日数に応じて日割り計算されます。延滞税率は2ヶ月を経過すると跳ね上がる二段階構造となっており、納期限後2ヶ月以内は原則「年7.3%+特別基準割合」、2ヶ月を超えると「年14.6%+特別基準割合」の高利が上乗せされます。
そして個人事業主にとって致命傷となり得るのが、青色申告の最大65万円特別控除の権利剥奪です。租税特別措置法上、65万円(または55万円)の控除を受けるための必須要件として「法定申告期限内に申告書を提出すること」が明確に規定されています。たとえ帳簿を複式簿記で完璧に作成し、e-Taxを用いて提出したとしても、提出日時が3月17日午前0時00分になった瞬間、控除枠は無条件で「10万円控除」へと強制減額されます。
控除枠が55万円消失するということは、所得税率20%・住民税率10%の事業者であれば、約16万5,000円の直接的な増税を意味します。加えて、国民健康保険料の算定基準となる所得も55万円跳ね上がるため、翌年の社会保険料が数万円単位で跳ね返ってきます。わずか1分の遅延がもたらす実損額は計り知れません。

【データ徹底比較】申告方法・遅延ペナルティ・主要控除の適用ルール一覧
申告形態や提出のタイミングによって、適用される控除や発生するペナルティの内容は大きく異なります。複雑な税務ルールを整理するため、主要な申告パターンごとの詳細データを下表にまとめました。
| 申告形態・項目 | 提出期間・期限ルール | 主な適用控除・優遇措置 | 期限超過時の影響・評価 |
|---|---|---|---|
| 青色申告(期日内・電子申告) | 2026年2月16日(月) 〜3月16日(月) 23:59 | 最大65万円控除 純損失の3年間繰越 少額減価償却資産特例 | ペナルティなし。税制上の恩恵を最大化できる最善の選択肢。 |
| 青色申告(期限後申告) | 2026年3月17日(火)以降の申告 | 10万円控除に激減 損失繰越は一定条件で可 | 無申告加算税(5〜20%)および延滞税が加算。2期連続遅延で青色取消リスク。 |
| 白色申告(期日内申告) | 2026年2月16日(月) 〜3月16日(月) 窓口/消印 | 基礎控除(最大48万円) 各種所得控除のみ | 特別控除なし。単式簿記で手間は少ないが、節税効果は極めて低い。 |
| 還付申告(給与所得者等) | 2026年1月上旬 〜2030年12月31日 | 医療費控除 ふるさと納税(寄附金控除) 住宅ローン控除など | 5年以内なら遅延ペナルティなし。ただし早めの申告が入金速度を早める。 |
【実態検証】e-Taxの受付時間と国税庁確定申告書作成コーナーの現場リアル
税務署窓口の激しい混雑を背景に、現在では納税者の約8割以上が利用するに至った「国税庁 確定申告書作成コーナー」と「e-Tax(電子申告)」。利便性が高まる一方で、現場の利用者が毎年直面しているリアルなトラブルや落とし穴も浮き彫りになっています。
まず押さえておきたいのが、e-Taxの受付時間です。通常期は平日のみ稼働のe-Taxですが、確定申告期間中(2026年1月中旬以降から3月16日まで)は、メンテナンス時間を除き原則24時間利用可能となります。深夜や早朝であっても、自宅のパソコンやスマートフォンからマイナンバーカードを読み取るだけで申告データを国税庁サーバーへ送信できます。
しかし、ネット掲示板やSNS上で毎年締め切り直前に噴出するのが、「ログインエラーによるパニック」です。過去の特番報道や納税者の手記でも語られている通り、3月15日前後の最終局面では、全国からアクセスが集中することで国税庁の認証基盤に著しい負荷がかかります。特に「マイナポータルアプリの認証がループして進まない」「暗証番号を3回間違えてロックがかかり、役所の窓口で再設定する羽目になった」という悲鳴が恒例のように報告されています。
また、確定申告書作成コーナー自体の機能更新にも注意が求められます。現在ではスマホのカメラで源泉徴収票を撮影するだけで給与や控除額が自動入力される高精度OCRが導入されていますが、光の反射や折り目によって数字の「7」と「1」が誤認識される事例が散見されます。自動入力された数値を過信し、プレビュー画面での最終確認を怠ったまま送信してしまい、後から修正申告を余儀なくされるケースは現場でも珍しくありません。
確定申告の必要書類まとめと一般に知られていない盲点・ネットの誤解
書類の不備は申告作業を滞らせる最大の要因です。2026年の手続きにあたり、手元に揃えておくべき必須書類と最新の添付ルールを総点検します。
確定申告に必要な主要書類は以下の4点に大別されます。
1つ目は、本人確認書類です。マイナンバーカードがあれば1枚で本人確認と番号確認が完結します。通知カードしか所持していない場合は、運転免許証やパスポートなどの身元確認書類を併せて提示する必要があります。
2つ目は、収入を証明する書類です。事業所得者は売上台帳や請求書控、給与所得者は給与所得の源泉徴収票(※税制改正により申告書への原本添付は不要となりましたが、作成画面への入力のために手元必須です)。
3つ目は、経費・支出を証明する領収書・帳簿です。青色申告者は総勘定元帳や仕訳帳。領収書自体の提出義務はありませんが、税法上7年間(白色は5年間)の保存義務が課されています。
4つ目は、各種控除の証明書です。生命保険料・地震保険料の控除証明書、小規模企業共済等掛金払込証明書、ふるさと納税の受領証明書(または特定事業者が発行する年間寄附額のXMLファイル)、医療費控除の明細書などが該当します。
ここでネット上に氾濫する危険な誤解を2点、ファクトチェックしておきましょう。
1つ目の誤解は、「副業収入が20万円以下なら一切の手続きが不要」という言説です。所得税法上、給与所得以外の副業所得(収入から経費を引いた額)が年間20万円以下であれば「所得税の確定申告」は免除されます。しかし、「住民税の申告」は1円でも副業所得があれば市区町村への申告義務が存在します。所得税が不要だからと放置した結果、自治体から住民税の無申告を指摘され、延滞金を請求される副業ワーカーが急増しています。
2つ目の誤解は、「医療費控除は領収書を税務署へ提出しなければならない」という古い慣習です。現行制度では、領収書の提出は廃止され、「医療費控除の明細書」を作成して添付する方式へ完全移行しています。ただし、税務署から後日提出を求められる可能性があるため、領収書は自宅で5年間保管しておかなければなりません。
【プロの結論】行動経済学から紐解く申告リスクと対象者別の判断基準
なぜ多くの納税者は、ペナルティの重さを理解していながら毎年締め切り直前まで申告作業を先延ばしにしてしまうのか。行動経済学における「現在バイアス(現在の快適さを過大評価し、将来の手間や損失を過小評価する心理現象)」の視点から見ると、確定申告は人間の認知の歪みが最も悪影響を及ぼしやすいタスクといえます。
申告作業を「締め切り間際の緊急事態」にしないためには、自らの属性に応じた客観的な判断基準を設け、機械的にスケジュールを前倒しする自制システムが欠かせません。
【プロの判断基準:早期申告に徹するべき人と慎重派の分岐点】
▼今すぐ(1月中〜2月前半に)動くべき人:
・医療費控除やふるさと納税の還付申告を行う会社員
・住宅ローン控除(1年目)を受ける給与所得者
・青色申告で65万円控除を適用するフリーランス・個人事業主
還付申告組は1月中の手続き完了で早期振込という果実を得られます。また、65万円控除を狙う事業者は、システム障害や書類不備による「失効リスク」をゼロにするため、2月中にe-Tax送信を完了させるのがプロフェッショナルの鉄則です。
▼慎重に精査してから提出すべき人:
・年の途中で退職・転職し、複数の源泉徴収票が揃っていない人
・暗号資産取引や海外株式の売買など、年間取引報告書の確定が2月上旬にずれ込む投資家
・インボイス制度導入に伴う2割特例などの税制選択で税理士への相談が必要な事業者
未確定の推計値で見切り発車申告を行うと、過少申告加算税や修正申告の手間を招きます。必要書類がすべて手元に揃うのを待ち、専門家の助言を仰ぎながら3月上旬までに整然と申告を行うのが賢明な判断です。
【確定 申告 いつから いつまで】に関するよくある質問(FAQ)
Q1:2026年(令和7年分)の確定申告締め切りが「3月16日」なのはなぜですか?
A1:所得税法上の法定申告期限は「3月15日」ですが、2026年は3月15日が日曜日に当たります。国税通則法第10条第2項の規定により、締め切り日が土日祝日と重なる場合はその翌平日が期限となるため、2026年は3月16日(月)が最終提出期限となります。
Q2:還付申告も3月16日を過ぎたら受け取れなくなりますか?
A2:いいえ、権利を失うことはありません。税金が戻ってくる「還付申告」は、通常の確定申告期限とは異なり、該当年の翌年1月1日から5年間(2025年分であれば2030年12月31日まで)いつでも提出可能です。遅延ペナルティも課されません。
Q3:e-Taxを利用する場合、3月16日の何時までに送信すれば期日内扱いになりますか?
A3:2026年3月16日(月)の「23時59分59秒」までに受信通知が発行されたものが期日内申告として扱われます。ただし、通信エラーやアクセス集中による遅延で日付をまたいでしまうと「期限後申告」とみなされ、青色申告控除の減額対象となるため、遅くとも同日夕方までの送信を強く推奨します。
Q4:確定申告の期限に遅れた場合、救済措置はあるのでしょうか?
A4:期限後申告であっても、法定申告期限から1ヶ月以内に自主申告し、かつ過去5年間に無申告加算税や重加算税を課されたことがない等の一定要件を満たせば、無申告加算税が免除される規定があります。ただし、延滞税は免除されず、青色申告65万円控除の剥奪は原則免れません。遅れに気づいた時点で1日でも早く提出することが被害を最小限に抑える唯一の道です。
まとめ:2026年確定申告をノーリスクで乗り切るための行動指針
2026年の確定申告は、「受付期間は2月16日(月)から3月16日(月)まで」「還付申告なら1月から可能」という二重のスケジュール構造を把握することが第一歩となります。
「たかが1日、数時間の遅れ」と侮ることは極めて危険です。期限を徒過した瞬間に発動する無申告加算税、日割りで膨らむ延滞税、そして青色申告特別控除の55万円分喪失は、事業や家計の資金繰りに深刻な打撃をもたらします。マイナンバーカードと国税庁確定申告書作成コーナーの利便性を味方につけ、締め切り直前のサーバー混雑に巻き込まれる前に、余裕を持った早期提出を完了させてください。 (出典: 確定 申告 いつから いつまで(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
