配当金とは?仕組みといつもらえる時期・新NISAの落とし穴まで徹底解説
新NISAの普及とともに、個人投資家の関心はインデックス投信による長期積立から、定期的な現金収入をもたらす「配当金」へと裾野を広げています。預金金利が依然として物価上昇率に追いつかない状況下、年間3〜4%前後のリターンを狙える配当投資は、生活防衛の手段としても脚光を浴びています。
しかし、制度の仕組みやスケジュールを誤解したまま投資を始め、「入金予定日に口座を見ても振り込まれていない」「高配当に釣られて買ったら大暴落した」「非課税のはずが税金を引かれていた」といったトラブルに直面するケースが後を絶ちません。現場の金融アナリストへの取材や公的データをもとに、配当金の基礎構造から現場で頻発する失敗の回避策までを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:配当金は権利確定日の当日に株を買っても受け取れず、権利確定日から約2〜3ヶ月後に支払われるのが日本企業の通例。
- 要点2:新NISA口座であっても、証券会社の受取方式を「株式数比例配分方式」に設定しないと20.315%の税金が課される。
- 要点3:利回りだけで選ぶと業績悪化による「減配」や株価急落の罠に陥るため、配当性向(目安30〜50%)と営業キャッシュフローの継続性が命綱となる。
【基礎知識】配当金の仕組みと計算方法|株主還元が生まれるプロセス
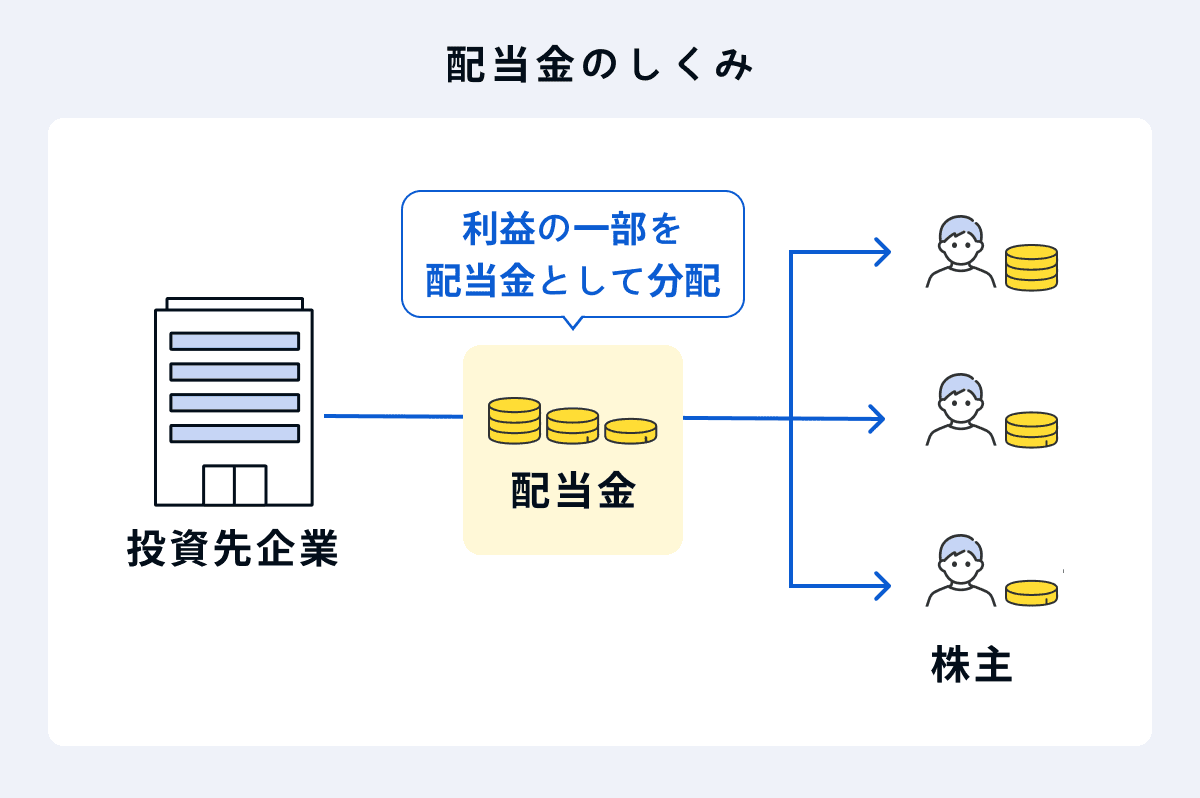
配当金とは、企業が事業活動によって稼ぎ出した当期純利益の一部を、出資者である株主に現金として還元する資金のことです。株式会社の所有者は経営者ではなく株主であり、企業が得た利益は株主に帰属するという会社法の基本原則に基づいています。
受け取れる配当金の計算方法は明快です。投資先が決定した「1株当たりの配当額」に、自身が保有している「株数」を掛け合わせることで算出されます。
例えば、1株当たりの年間配当金を60円と発表している企業の株式を500株保有している場合、年間で受け取れる配当総額は以下の計算になります。
60円 × 500株 = 30,000円(税引前)
企業の決算サイクルによって、配当の支払回数は異なります。日本の上場企業で圧倒的に多いのは、本決算時と第2四半期決算時の年2回に分けて支払う形態です。これをそれぞれ「期末配当」「中間配当」と呼びます。
中間配当と期末配当の主な相違点は、支払いの決定プロセスと比率にあります。中間配当は取締役会の決議のみで柔軟に決定できる企業が多い一方、期末配当は定時株主総会の決議(定款に定めがある場合は取締役会)を経て正式に確定します。企業によっては年間配当予想のうち、中間配当を少なめに設定し、通期業績の着地を見極めた上で期末配当を手厚く配分する傾向も見られます。
配当金はいつもらえる?権利確定日・権利落ち日と受取時期の真相
ネット証券の問い合わせ窓口や投資コミュニティで頻繁に見られるのが、「株を買ったのに翌月になっても配当金が振り込まれない」という初心者の混乱です。配当金を受け取るには、企業が定めるスケジュールと受け渡しルールを正確に把握しなければなりません。
配当を受け取る権利を得るためには、「権利確定日」に株主名簿へ名前が記載されている必要があります。ここで注意を要するのが、株式の受渡決済にかかるタイムラグです。証券取引所のルール上、権利確定日に株主名簿へ記載されるには、権利確定日の2営業日前(権利付き最終日)の取引終了時点で株式を保有していなければなりません。
権利付き最終日の翌営業日は「権利落ち日」と呼ばれ、この日に株式を売却しても配当を受け取る権利は消滅しません。しかし、権利落ち日には配当の権利が剥奪される分、理論上は配当金相当額だけ株価が下落して寄り付く傾向があります。このメカニズムを理解していないと、「配当取りを目当てに直前で買い、権利落ち日に株価が急落して配当以上の損失を抱える」という典型的なミスを招きます。
また、権利を獲得したからといって、すぐにお金が手に入るわけではありません。日本企業の約6割を占める3月決算企業を例にとると、実際の支払スケジュールは以下のタイムラインで進行します。
3月末の権利付き最終日に株式を保有していた場合、4月から5月にかけて企業が決算発表を行い、6月中旬から下旬に開催される定時株主総会で配当案が正式承認されます。実際の口座着金や配当金領収証の発送は、総会終了直後の6月下旬です。つまり、権利確定から着金までには約2〜3ヶ月のタイムラグが発生するのが市場の定石です。9月の中間配当であれば、手元に届くのは12月上旬前後となります。
配当利回りの計算式と配当性向の目安|数字の裏に潜むリスクの読み解き方
投資先を選定する際、最も多用される指標が「配当利回り」です。計算式は極めてシンプルです。
配当利回り(%)=(1株当たりの年間配当金 ÷ 現在の株価)× 100
現在の株価が2,000円で、1株当たり年間80円の配当を出す企業であれば、配当利回りは4.0%となります。一般的に東証プライム市場の平均配当利回りは2%前後で推移しているため、3.5%から4%を超える銘柄は「高配当株」と分類されます。
ただし、利回りの数値だけを見て飛びつくのは極めて危険です。分母である株価が業績不振や不祥事によって急落した場合、計算上の利回りは一時的に跳ね上がります。これは市場で「高配当の罠」と呼ばれる罠であり、その後に発表される決算で大幅な減配(配当金の減額)や無配(配当ゼロ)に転落し、株価のさらなる下落とインカム減少の二重苦に追い込まれるケースが珍しくありません。
そこで銘柄選別の防波堤となるのが「配当性向」です。配当性向とは、企業が稼ぎ出した当期純利益のうち、どれだけの割合を配当金として株主に還元したかを示す指標です。
配当性向(%)=(配当金総額 ÷ 当期純利益)× 100
健全な配当を継続できる目安は、一般的に30%〜50%とされています。配当性向が70%〜80%を超えている企業や、100%を上回っている企業は要注意です。純利益以上の配当を出している状態は、過去の貯金(内部留保)を取り崩して支払う「タコ足配当」に陥っている可能性が高く、持続可能性に強い疑義が生じます。
2024年から2026年にかけての市場トレンドとして、東京証券取引所による「資本コストや株価を意識した経営」の要請が浸透した結果、配当性向だけでなくDOE(自己資本配当率)を目標に掲げる企業や、「累進配当(減配をせず、維持または増配を続ける方針)」を対外公表する優良企業が台頭しています。配当の絶対額だけでなく、企業の公約と財務体質を突き合わせる視点が欠かせません。

配当金の受取方法と税金の落とし穴|新NISAで非課税にする絶対条件
配当金を受け取る際、避けて通れないのが税金の問題です。通常の課税口座(特定口座・一般口座)で受け取る場合、配当金には一律20.315%(所得税15.315%+住民税5%)が源泉徴収されます。仮に10万円の配当金が出たとしても、手取り額は79,685円まで目減りします。
確定申告を行うことで「総合課税(配当控除の適用)」を選択し、所得水準によっては税金の還付を受けられる制度や、「申告分離課税」を選んで株式の売買損失と損益通算する手段も用意されています。ただし、総合課税を選んで課税所得が増加すると、翌年度の国民健康保険料や介護保険料の負担増を招く副反応が存在するため、慎重な試算が求められます。
そして最大の注意点が、新NISA口座を活用した投資における受取方法の設定ミスです。新NISA枠で高配当株を買い付けたとしても、証券会社側で指定する「受取方法」を誤ると、非課税メリットが完全に消滅します。
| 受取方法の名称 | 詳細・仕組み | 新NISAの非課税対応 | 編集部の見解・評価 |
|---|---|---|---|
| 株式数比例配分方式 | 保有株数に応じて、各証券会社の口座に配当金が直接入金される方式。 | 完全非課税(対応) | 新NISAを利用するなら必須の初期設定。自動再投資や資金管理も最もスムーズ。 |
| 登録配当金受領口座方式 | すべての保有銘柄の配当金を、指定した1つの銀行口座で一括して受け取る方式。 | 課税される(非対応) | NISA口座内の配当であっても20.315%が源泉徴収される。選択するメリットは極めて薄い。 |
| 個別銘柄指定方式 | 銘柄ごとに振込先となる銀行口座を個別に指定して受け取る方式。 | 課税される(非対応) | 管理が煩雑になる上、NISAの非課税枠が無効化されるため、特別な事情がない限り非推奨。 |
| 配当金領収証方式 | 郵送される「配当金領収証」を郵便局などの窓口に持参し、現金で受け取る方式。 | 課税される(非対応) | 昔ながらの手続き感はあるものの、課税対象となり換金の手間も発生。現代の投資環境では不合理。 |
国税庁および金融庁のガイドラインが明記している通り、新NISAで配当金を非課税にする絶対条件は「株式数比例配分方式」を選択することです。他の金融機関で過去に口座を開設した際、銀行受取を指定していた場合、その設定が全口座に引き継がれて自動的に課税処理されるケースがあります。投資を始める前に、証券会社の管理画面で受取設定を再点検することが強く推奨されます。
【実態検証】「配当金生活」の現実と注意点|投資家コミュニティの証言
SNSや動画プラットフォームでは、「配当金だけで生活費を賄い、自由な暮らしを送る」といったFIRE(経済的自立と早期退職)の体験談が華やかに発信されています。しかし、投資家コミュニティや取材現場で浮き彫りになる現実は、はるかにシビアです。
仮に、独身者が最低限の生活費として月20万円(年間240万円)を配当金だけで賄うシナリオを検証してみます。新NISAの成長投資枠(上限1,200万円)をフル活用した上で、税引後利回り3.5%の優良ポートフォリオを構築したとしても、必要な元本は約6,850万円に達します。夫婦や子育て世帯で月35万円(年間420万円)を想定するならば、1億2,000万円以上の運用元本が要求されます。
取材に応じた40代の専業投資家は、手記のなかで次のように生々しい実感を漏らしています。
「相場が良いときは配当金が心の支えになります。しかし、主要な保有銘柄の1社が業績不振で30%の減配を発表した瞬間、年間の受取額が一気に数十万円吹き飛びました。株価自体も下落するため、資産総額が数千万円単位で削られる恐怖と向き合い続ける精神力がないと、配当金生活を維持するのは不可能です」
行動経済学で指摘される「メンタルアカウンティング(心の会計)」の罠にも警戒が必要です。配当金を給与とは別の「自由に使ってよい余剰資金」と捉えて浪費してしまい、インフレによる生活費の高騰に追いつけなくなる事例が多発しています。配当金は打ち出の小槌ではなく、企業価値と自己資産の一角を現金化したものに過ぎないという冷徹な認識が必要です。

一般に知られていない盲点とネットの誤解|失敗する投資家の共通項
ネット上の投資掲示板や知恵袋などで散見される言説のなかには、構造的な理解不足から生じた危険な誤解が紛れ込んでいます。代表的な3つの盲点を整理します。
第1の誤解は、「利回りが高ければ高いほど優秀な銘柄である」という思い込みです。配当利回りが6%や7%に達している銘柄は、例外なく市場から深刻な懸念を突きつけられています。業績の下方修正、主力事業の構造的不況、一時的な記念配当の剥落など、高利回りの背景には相応のリスクが存在します。配当の持続性を見極めるには、利回りの高さではなく、過去10年間の業績推移やフリーキャッシュフローの黒字継続年数を確認しなければなりません。
第2の誤解は、「権利付き最終日に買って翌日に売れば、手軽に利益を得られる」という幻想です。前述の通り、権利落ち日には配当相当額が株価から差し引かれます。市場の地合いが悪ければ、配当相当額以上に株価が売り叩かれることも珍しくありません。売買手数料やスプレッドを考慮すれば、短期間の配当取りは投機的な損失を招く確率が極めて高い手法です。
第3の誤解は、「一度増配した企業は今後も減配しない」という過信です。どれほど盤石に見える大企業であっても、パンデミック、急激な為替変動、地政学リスク、技術革新の波によってキャッシュ創出力が損なわれれば、生き残りのために減配を決断します。単一の銘柄や特定セクター(景気敏感な金融や海運など)に資金を集中させず、ディフェンシブセクター(通信、食品、インフラ等)を含めた分散投資を徹底することが不可欠です。
【プロの結論】高配当株投資に向いている人・慎重になるべき人の判断基準
資産運用の目的やライフステージによって、配当金を重視する投資スタイルの適性は明確に分かれます。自身の置かれた状況と照らし合わせた客観的な判断が求められます。
高配当株投資に極めて適している層
- キャッシュフローの即効性を求めるシニア・リタイア層:資産の取り崩しに心理的抵抗がある場合、保有資産を売却することなく自動的に生活資金が補填される配当金は、精神的負担を劇的に軽減します。
- 日々の生活実感として利益を体感したい人:数十年の複利効果を待つよりも、四半期や半年ごとに現金が振り込まれることで投資を継続するモチベーションを保てるタイプに向いています。
- 相場下落時に冷静さを保てる中上級者:株価下落局面を「優良企業の配当利回りが上昇した仕込み時」と捉え、冷静に買い増しを実行できるリスク耐性を備えた投資家です。
高配当株投資に慎重になるべき層
- 20代から30代前半の資産形成初期層:この世代にとって最大の武器は「運用期間の長さ」です。配当金を受け取ると、再投資するまでの間に資金効率が低下します。配当を出さずに成長投資へ利益を回すグロース株や、自動で分配金を再投資するインデックスファンドを積み立てる方が、最終的な資産最大化には合理的な選択肢となります。
- 元本割れに強いストレスを感じる初心者:配当金は得られても、個別株である以上は元本割れのリスクが常に伴います。評価損に耐えられず狼狽売りしてしまう傾向がある人は、投信の積立から始めるのが賢明です。
- 銘柄分析や決算短信のチェックに時間を割けない人:業績悪化や減配の兆候を察知するには、四半期決算の進捗確認が欠かせません。銘柄管理の手間をかけたくない人は、高配当株ETF(上場投資信託)への分散投資に留めるべきです。
【配当金とは】に関するよくある質問(FAQ)
Q1:配当金は1株(単元未満株)だけでも受け取れますか?
A1:受け取れます。多くの証券会社が提供しているミニ株や単元未満株サービスを利用して1株だけ保有している場合でも、保有比率に応じた配当金(1株当たり配当金)が按分されて入金されます。
Q2:配当金の支払日が土日・祝日の場合はどうなりますか?
A2:企業の定める配当支払開始日が金融機関の休業日に当たる場合、原則として翌営業日に口座への入金が実行されます。
Q3:権利確定日の当日に株式を買っても配当金はもらえますか?
A3:もらえません。株主名簿の確定処理には2営業日を要するため、権利確定日の「2営業日前(権利付き最終日)」の取引終了時点で保有している必要があります。当日買付では間に合いません。
Q4:配当金が支払われない「無配」の銘柄があるのはなぜですか?
A4:企業が赤字で配当原資がない場合や、急成長フェーズにある新興企業が稼いだ利益の全額を新規事業投資や研究開発に回すためです。配当が出ないこと自体が直ちに経営難を意味するわけではありません。
まとめ:着実なインカムゲインを築くための実践ロードマップ
配当金は、保有しているだけで定期的な現金を享受できる優れたインカムゲインの源泉です。しかし、その甘美な果実を手にするためには、企業の利益創出力、権利確定のスケジュール、そして税制の落とし穴に対する冷徹な理解が求められます。
目先の高利回りランキングに惑わされることなく、配当性向が適正範囲(30〜50%)に収まり、長期にわたって増配や業績成長を維持している「還元体力のある企業」を見極めること。そして、新NISA口座を活用する際は「株式数比例配分方式」の設定を怠らないこと。この2原則を堅持することこそが、市場の荒波に揺さぶられずに安定したインカムゲインを積み上げるための決定打となります。 (出典: 配当 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
