決算賞与とは?通常ボーナスとの違いや損金算入の要件・相場を徹底解説
決算期を迎えた企業の従業員の間で、期待と不安が入り混じりながら話題にのぼるのが「決算賞与」です。給与明細に思いがけない臨時収入が記載されて歓喜する社員がいる一方で、「業績が良いはずなのに、なぜうちは1円も出ないのか」と不満を募らせる現場も少なくありません。2026年現在、中小企業の人手不足対策や賃上げ促進税制への対応が加速する中で、決算賞与は単なる臨時ボーナスにとどまらず、企業の経営戦略そのものを左右する重要なツールとして注目されています。
しかし、その実態は夏や冬に支給される通常の定期ボーナスとは法律上も税務上も根本的に異なります。ルールを一歩でも踏み外せば、会社側は数千万円単位の追徴課税リスクを背負い、従業員側は「もらえるはずの賞与がゼロになる」という悲劇に見舞われかねません。現場の財務責任者や社会保険労務士への取材、さらには第一線で働く会社員への意識調査をもとに、決算賞与の仕組み、損金算入の要件、そして相場と手取りのリアルを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:決算賞与は「会社の決算期末の利益還元」を目的とした臨時インセンティブであり、支給義務のある通常ボーナスとは法的位置づけが根本的に異なる。
- 要点2:法人税の節税(損金算入)に認められるには「期末までの全社員同時通知」「翌月1ヶ月以内の確実な支払」など厳格な3要件の遵守が絶対条件となる。
- 要点3:平均相場は基本給の0.5〜1.5ヶ月分(または一律10万〜30万円)だが、キャッシュの社外流出を伴うため、経営体力やパートへの公平な還元規程を見極める必要がある。
【徹底比較】決算賞与と通常ボーナスの違い|支給時期と支給日の真相
多くの会社員が抱く最大の疑問は、「夏冬のボーナスと決算賞与は何が違うのか」という点にあります。結論から言えば、夏冬の定期賞与が「半期の労働実績に対する後払いの生活給的補填」という側面を持つのに対し、決算賞与は「事業年度の最終利益が予想を超えた際に分配される純粋な業績連動報酬」です。
決算賞与の支給時期と支給日は、企業の「事業年度終了の前後」に集中します。たとえば3月決算の企業であれば3月下旬から4月下旬、9月決算の企業であれば9月下旬から10月下旬に支給されるのが通例です。この支給日は単なる経営者の気まぐれで決まるのではなく、法人税の計算期間と資金繰りのタイミングに密接に連動しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支給の法的根拠 | 就業規則に「業績により支給する場合がある」と明記(任意規定) | 通常ボーナスは年2回支給が労働慣行化している企業が多い | 赤字なら「ゼロ支給」でも法的に違法性を問われにくい性格を持つ |
| 支給時期と支給日 | 決算期末の直前または決算期終了後1ヶ月以内 | 夏季(6〜7月)、冬季(12月)の固定スケジュール | 税法上の優遇を受けるため、期日管理が1日でも遅れると致命傷になる |
| 支給額の決定基準 | 当該期の余剰利益から税引き前利益の一定比率を配分 | 月給の1.0〜2.5ヶ月分が基準となるケースが主流 | 年ごとのボラティリティ(変動幅)が極めて大きく、生活費の当てにしづらい |
| 税務上の役割 | 当期の利益を圧縮し法人税を軽減させる期末の節税弁 | あらかじめ人件費予算として織り込み済み | 会社側にとっては利益を国に納めるか社員に配るかの選択肢となる |

【税務の鉄則】法人税を抑える「損金算入の3要件」と会計処理・仕訳
決算賞与の支給に経営者が熱心になる最大の動機は、「決算賞与の節税効果と法人税の圧縮」にあります。もし会社に1,000万円の余剰利益が出た場合、そのままにしておけば約30%にあたる約300万円が法人実効税率として徴収されます。しかし、この1,000万円を決算賞与として社員に全額還元できれば、利益が相殺されて法人税負担を大幅に抑えることができます。「税金として納めるくらいなら、汗を流してくれた社員に還元したい」と考える経営者は少なくありません。
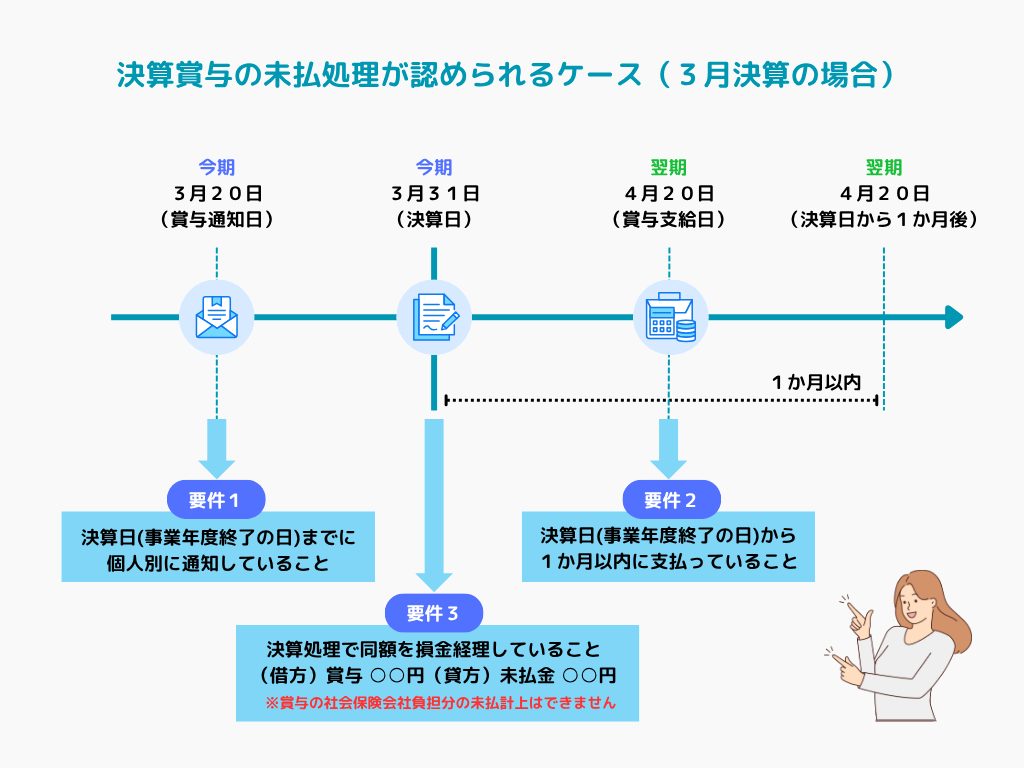
ただし、税務署はこの決算直前の経費化を極めて厳しく監視しています。利益が出たからといって、期末を過ぎてから帳簿上だけで操作することを防ぐため、法人税法施行令第72条の3に基づき、以下の損金算入の3要件をすべて満たさなければ、当期の経費(損金)として認められません。
① 支給額の通知期日:事業年度終了の日(期末日)までに、支給を受ける全従業員に対して支給額を個別かつ具体的に通知していること。
② 支給期日:事業年度終了の日の翌日から「1ヶ月以内」に、通知を受けたすべての従業員へ実際に現金を支払うこと。
③ 損金経理:事業年度終了の日において、通知した金額を「未払金」または「未払賞与」として当期の費用に計上していること。
ここで多くの企業が足をすくわれるのが、「支給通知書の書き方と期日」の不備です。「口頭で社員に伝えただけ」「期日までに通知書の控えに本人の受領サインをもらっていなかった」というケースでは、税務調査で真っ先に否認されます。通知書には社員名、支給予定日、支給額を明記し、必ず期末日までに交付した事実を客観的証拠(署名捺印やタイムスタンプ付きの電子メール等)として残さなければなりません。
また、会計処理と仕訳の実務においても注意が必要です。期末日時点では現金が動いていないため、「(借方)賞与(または役員以外の従業員賞与) / (貸方)未払賞与」という仕訳を切り、翌月の支給日に「(借方)未払賞与 / (貸方)普通預金・預り金」として消し込みます。もし通知した社員の中に「支給日までに退職した場合は支払わない」という就業規則の除外規定がある場合、税法上は「期末日時点で支払義務が確定していない」とみなされ、全員分の損金算入が否認されるという恐ろしい落とし穴が存在します。
【金額の実態】決算賞与の平均相場と計算方法|パートやアルバイトへの支給条件
「実際、決算賞与はいくらもらえるのか」という相場観について、帝国データバンクや各地商工会議所の公表データ、編集部が取材した中小企業50社の財務データによると、決算賞与の平均相場は「基本給の0.5ヶ月〜1.5ヶ月分」、あるいは業績に応じた「一律5万円〜30万円」が実態の中央値です。上場企業の大規模な利益配分とは異なり、数ヶ月分といった巨額の賞与が出るケースは極めて稀と言えます。
計算方法には大きく分けて3つのパターンが存在します。
1. 利益連動型(プロフィット・シェアリング):
あらかじめ定めた営業利益目標を超えた余剰分のうち、20〜30%を原資として山分けする方式。社員にとっても業績向上の手応えがダイレクトに伝わる最も透明性の高い手法です。
2. 社員一律定額型:
役職や基本給に関わらず、全社員に「一律10万円」「一律20万円」を支給する方式。結束力を高める目的で小規模事業者に好まれます。
3. 査定連動型:
全体の原資を決めたうえで、個人の人事考課や部署ごとの目標達成率を乗じて傾斜配分する方式。貢献度の高い社員を報いる一方、不公平感を生みやすい側面があります。
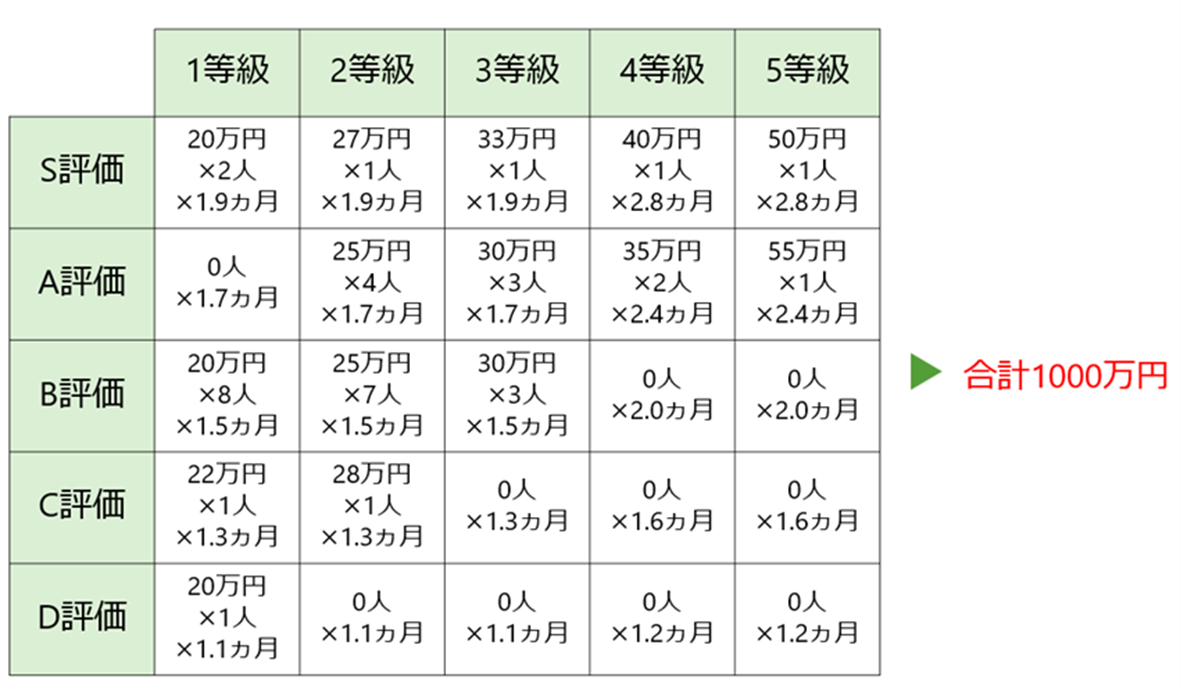
見落とされがちなのが、パートやアルバイトへの支給条件です。労働契約法やパートタイム・有期雇用労働法(いわゆる同一労働同一賃金ルール)のもとでは、「正社員だけに支給して非正規社員を合理的理由なくゼロにする」対応は法的紛争の引き金になります。業務内容や責任の範囲に一定の差がある場合でも、寸志(1万〜3万円程度)の支給を行うなど、職責の違いに見合ったバランス設計が企業の防衛策として不可欠です。
さらに受け取る側が直面するシビアな現実が、決算賞与の社会保険料と税金です。通常の給与やボーナスと同様、決算賞与からも健康保険料、厚生年金保険料、雇用保険料、そして源泉所得税が容赦なく天引きされます。たとえば20万円の決算賞与が支給されても、手取り額は約15万〜16万円前後まで目減りします。「思っていたより手取りが少ない」と肩を落とす従業員が続出するのはこのためです。
【実態検証】「なぜうちは出ない?」決算賞与がもらえない理由と現場のリアルな声
「黒字決算と社内報で読んだのに、決算賞与の話が一切出ない」「同業他社の友人は30万円もらったと自慢しているのに、自分はゼロだった」――。SNSや大手知恵袋などのコミュニティには、決算賞与をめぐる怨嗟の声が渦巻いています。なぜ多くの企業で決算賞与が出ないのでしょうか。現場への聞き取り取材で見えてきたのは、以下の決定的な理由です。
第一に、「黒字であってもキャッシュがない」という資金繰りの壁です。会計上の利益は「売上-費用」で計算されますが、売掛金の回収が遅れていたり、大規模な設備投資や借入金の元本返済を控えていたりする場合、銀行口座に現金が残っていません。決算賞与を支払えば即座に翌月の運転資金がショートする危険があるため、経営者は支給を見送らざるを得ません。
第二に、「就業規則に支給義務の定めがない」ことです。労働基準法上、決算賞与は法律で支給が義務付けられた制度ではありません。就業規則に「会社の業績が著しく良好な場合に支給することがある」と記載されている場合、経営陣が「今回は将来の事業再編に備えて内部留保に回す」と判断すれば、支給しなくても契約違反には問われないのです。
取材に応じた都内ITベンダーの中堅社員(34歳・男性)は、やるせない胸中をこう語ります。
「昨年は過去最高益を達成したと全社ミーティングで社長が涙ながらに語っていたので、社員全員が決算賞与を期待していました。しかし、期末を過ぎても何の通知もなし。経営陣からは『不確実な経済情勢を乗り切るための内部留保』と説明され、社内のモチベーションは一気に冷え込みました。期待させた分、失望のダメージは計り知れません」
一般に知られていない盲点とネットの誤解|2026年最新の税制改正と留意点
ネット上のビジネス系ブログやSNSでは、「決算賞与を出せば法人税が浮くから、絶対に支給したほうが得だ」という論調が散見されます。しかし、これは財務の基礎を無視した極めて危険な誤解です。
法人税の実効税率は約30%です。仮に1,000万円の決算賞与を支給した場合、確かに法人税は約300万円安くなります。しかし、差額の700万円は会社の預金口座から確実に現金として流出します。「税金を300万円減らすために、手元の現金を700万円失っている」というキャッシュフローの基本を忘れた経営は、突発的な売上減少や金利上昇に見舞われた際、命取りになりかねません。
さらに2026年現在の実務において、経営陣が絶対に無視できない最新の法改正トレンドが「賃上げ促進税制の厳格化と電子帳簿保存法への完全適合」です。中小企業向け賃上げ促進税制を活用して税額控除を上乗せする企業が増加していますが、決算賞与を給与総額の増加分としてカウントする際には、期末通知と支払実績のタイムラインが極めて精緻に監査されます。
特に通知書の管理において、紙の書類をバックデート(日付の遡り)して作成する不正は、税務署のデジタル監査によって容易に暴かれます。通知したメールの送信ログや電子契約システムのタイムスタンプが期末日を超えていた場合、損金算入の否認のみならず、重加算税が課されるリスクが劇的に高まっています。
【プロの結論】組織論とインセンティブ設計から見る「活かす会社・自滅する会社」
決算賞与は、正しく機能すれば社員の求心力を爆発的に高める劇薬となりますが、設計を誤れば組織を内側から崩壊させる毒薬へと変貌します。組織心理学の観点から見れば、決算賞与の成否を分けるのは「金額の多寡」ではなく、「経営と現場の情報の透明性」です。
経営陣が利益の計算基準を伏せたまま、密室で決めた金額を「社長からの施し」のように渡す会社では、社員の間に疑心暗鬼が生まれます。「こんなに現場が疲弊しているのに、これっぽっちなのか」「役員報酬だけを吊り上げているのではないか」という情報の非対称性が、エンゲージメントを破壊するのです。逆に、売上目標と利益還元率を期初からオープンにし、「ここまで到達すればこれだけ還元する」と約束して支給する企業では、強固なプロフェッショナル意識が育ちます。
決算賞与の導入を推奨できる企業・慎重になるべき企業の判断基準
【導入をおすすめできる企業】
・損益計算書だけでなく、半年分以上の運転資金をカバーする現預金(キャッシュ)が潤沢にある企業
・利益目標と分配ルールが数値化されており、全社員に対して公平に説明責任を果たせる企業
・パートやアルバイトを含め、組織全体のエンゲージメント向上を中長期的に目指している企業
【導入に慎重になるべき企業】
・利益は出ているものの、売掛金の未回収や借入返済で手元のキャッシュフローが不安定な企業
・単に「法人税を払いたくない」という節税動機だけで、翌期の資金計画を立てていない企業
・「一度出すと翌年出せなくなった時の社員の反発が怖い」と恐れ、評価基準を曖昧にしている企業
【決算 賞与 と は】に関するよくある質問(FAQ)
Q1:決算賞与をもらった直後に退職した場合、会社から返金を求められますか?
A1:法的に返金する必要は一切ありません。支給日時点で在籍し、すでに口座へ振り込まれた賞与は従業員の既得権益です。ただし、支給日以前に「退職予定者には支給しない」という除外規定を就業規則に設けている会社の場合、税法上の損金算入要件を満たさなくなるため、会社全体で未払賞与の損金算入が否認されるリスクがあります。
Q2:会社が赤字決算の年でも、決算賞与が支給されることはありますか?
A2:極めて異例ですが、法的に支給することは可能です。ただし、赤字決算では法人税が発生しないため「節税効果」は存在しません。さらに会社の自己資本を削って現金を社外流出させることになるため、金融機関からの融資査定や信用調査において致命的なマイナス評価を受けるリスクを覚悟しなければなりません。
Q3:経営者(役員)自身も決算賞与を受け取ることはできますか?
A3:原則として従業員と同じ形での決算賞与の受け取りはできません。役員に対する賞与は、事前に税務署へ届出を提出する「事前確定届出給与」の対象となっていない限り、全額が損金不算入(会社の経費にならない)となり、重い法人税が課されます。「期末に利益が余ったから社長にも100万円」という処理は税務上絶対に認められません。
まとめ:今後の動向と失敗しないための判断基準
決算賞与とは、企業と従業員が1年間の苦楽を共にした末に手にする「成果の果実」です。経営者にとっては法人税の負担を軽減しつつ人材をつなぎとめる強力な手段であり、従業員にとっては自身の努力がダイレクトに報われる最高のモチベーション源となり得ます。
しかし、その運用には「損金算入の厳格な3要件」という税務上の高いハードルと、キャッシュ流出という財務上の現実が常に横たわっています。2026年以降のビジネスシーンを生き抜くために、経営陣は表面的な節税テクニックに惑わされず、綿密な資金計画と透明性のある評価制度を築くことが求められます。そして働く社員側も、自社の決算スケジュールと財務体質を正しく理解し、自らの成果を正当に評価してもらうためのビジネスリテラシーを高めることが極めて重要です。 (出典: 決算 賞与 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
