米国債10年利回りが急変動!市場騒然の真相とドル円・株価の行方
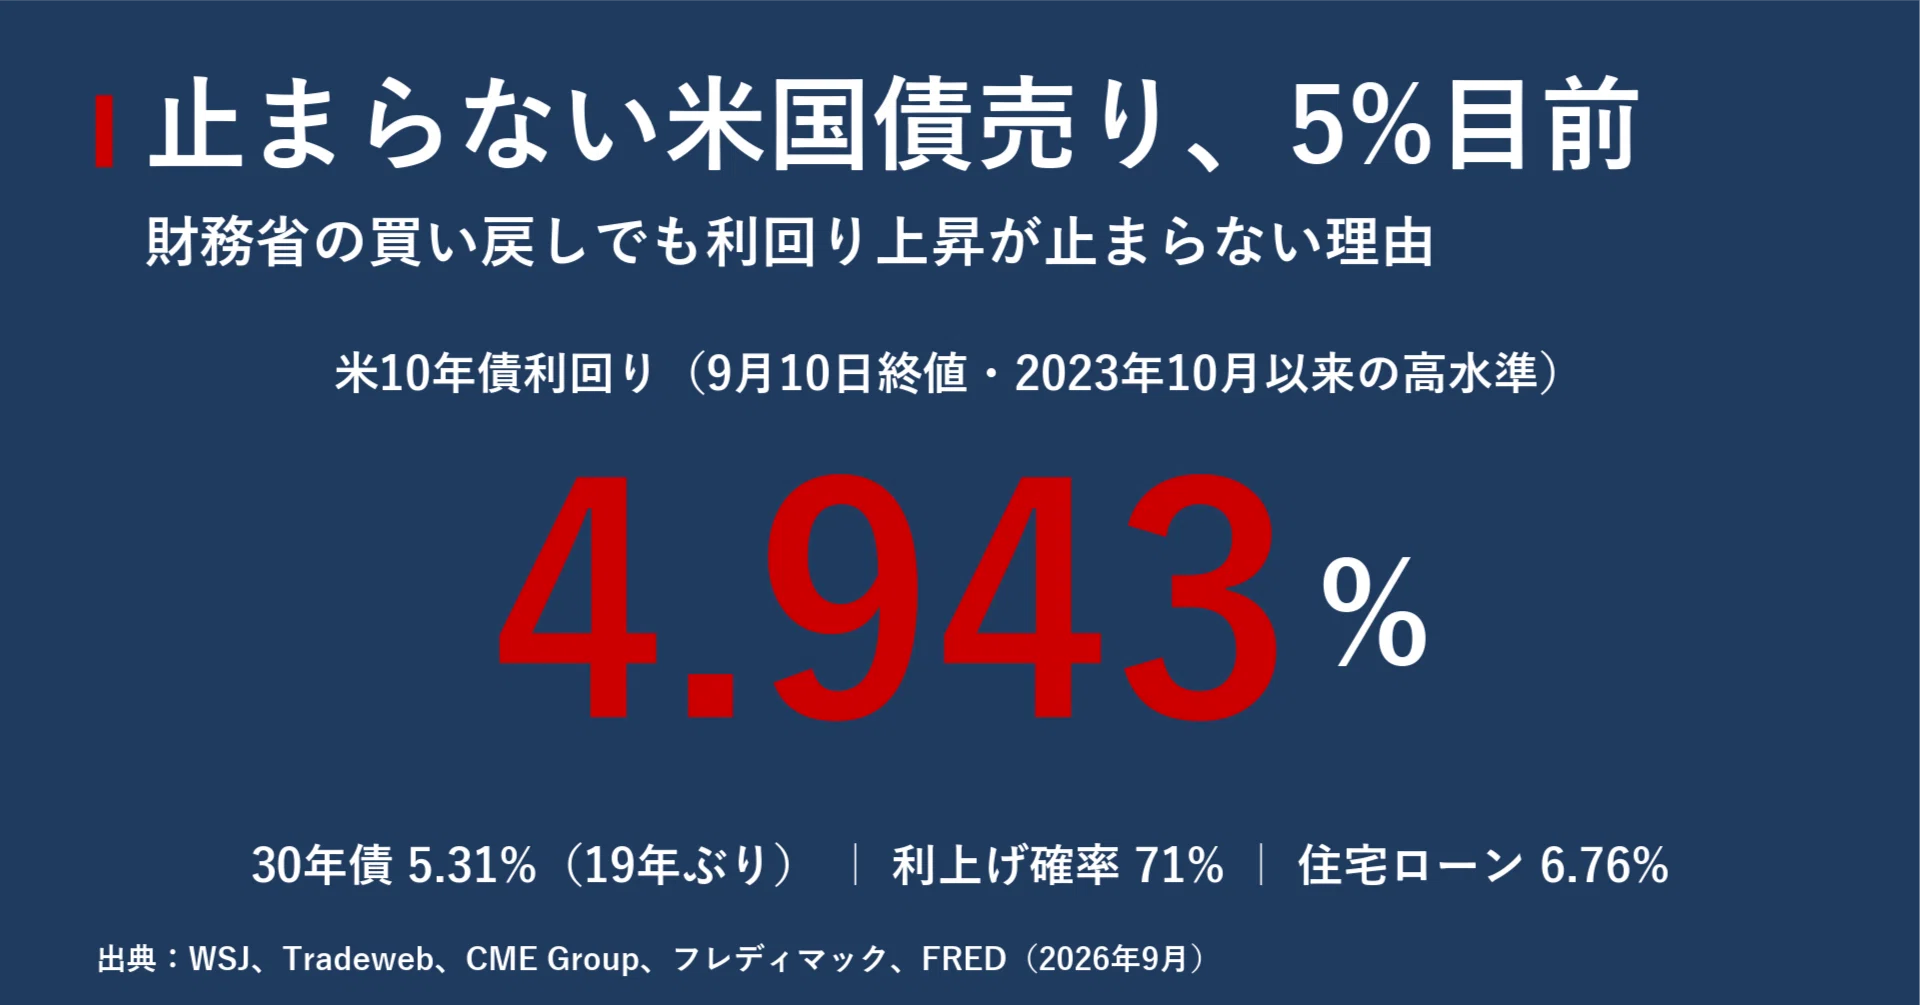
世界の金融市場の「体温計」とも称される米国の長期金利が、再び歴史的な節目を迎えています。ロイター通信の報道速報によると、グローバルな債券市場で急速な売りが膨らみ、米10年債利回りは一時5.34%まで急上昇。この衝撃波は米国市場にとどまらず、英国やフランスなどの欧州債券、さらにはニューヨーク株式市場や東京市場にまで広範な波乱をもたらしています。
日米の投資家が固唾をのんで見守るなか、米国債10年利回りの現在の数値は5.16%〜5.3%台の高水準で激しい攻防が続いています。政策金利の行方を巡って米連邦準備理事会(FRB)の動向が複雑化するなか、なぜいま米国債10年利回りはこれほどまでに荒い値動きを見せているのでしょうか。本稿では、ウォール街のディーラーが注視するリアルタイムデータ、為替・株式への連鎖反応、そして2026年の最新シナリオを徹底取材に基づき解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:米10年債利回りが一時5.34%へ急伸。米財政赤字拡大に伴う国債大増発と根強いインフレ圧力が、世界的な債券売りの引き金に。
- 要点2:「金利上昇=単純なドル高」の前提が変容。5%超の高金利定着は米国株の割高感を直撃し、リスクオフの円買いが交錯する神経質な展開へ。
- 要点3:2026年の先行きは高止まりが基本線。高クーポン債券投資には追い風となる一方、為替差損リスクを切り離した戦略構築が不可欠。
【2026年最新速報】米国債10年利回り急変動の理由|なぜ今市場は騒然としているのか
市場参加者を最も震撼させているのは、短期的な金利の変動幅(ボラティリティ)の異常な大きさです。Investing.comの米国債10年利回りリアルタイムチャートが示すローソク足は、テクニカルな節目と見られていた5.0%ラインを軽々と突破し、一時は5.34%に達するスパイクを記録しました。市場がここまで騒然となっている直接的な背景には、大きく分けて3つの要因が存在します。
第1の要因は、米国債券の利回りの仕組み解説でも触れるべき「タームプレミアム(長期保有に伴う上乗せ金利)」の急拡大です。米財務省による巨額の国債増発計画が発表されるたび、市場には「買い手不在」の懸念が充満します。需要を上回る供給ショックに対し、市場の債券自警団(ボンド・ヴィジランテ)が価格下落(=利回り急上昇)という形で抗議を突きつけている格好です。
第2に、強靭すぎる米雇用情勢とサービス価格の粘着性です。FRBが目指すインフレ目標2%への道のりが長期化するなか、「高金利環境が想定以上に長く続く(Higher for Longer)」という現実がマーケットに再認識されました。
そして第3に、リスクパリティファンドをはじめとする機械的なアルゴリズム取引による投げ売りです。一定のボラティリティを超えた瞬間、ヘッジファンド勢の債券先物ショートが一斉に発注され、米国債10年利回り急変動の理由に拍車をかけました。日経新聞などの報道各社も「米長期金利の指標である10年債利回りの乱高下が、世界的なマネーフローを強制的に逆回転させている」と警鐘を鳴らしています。

仕組みから紐解く基礎知識|FRB政策金利と長期金利の推移
混乱の深層を理解するには、政策金利と長期金利の本質的な違いを整理しなければなりません。FRB政策金利と長期金利の推移は、平時であれば密接に連動しますが、局面によっては正反対のベクトルを描くことがあります。
中央銀行であるFRBが直接操作するのは、銀行間で翌日物資金を貸し借りする「フェデラルファンド(FF)金利」、すなわち超短期金利です。これに対し、米国債10年利回りは、10年という歳月を市場がどう見通しているかを反映する「市場金利」です。ここには、以下の3つの構成要素が織り込まれます。
【長期金利を決定づける3つの要素】
① 今後10年間の予想実質経済成長率
② 予想インフレ率の平均値
③ タームプレミアム(不確実性に対するリスクプレミアム)
仮にFRBが政策金利を据え置く、あるいは小幅な利下げを議論したとしても、財政悪化への不信や将来のインフレ再燃リスクを市場が意識すれば、③のタームプレミアムが跳ね上がり、長期金利だけが急上昇する現象が生じます。これこそが、現在の市場を覆う「ベア・スティーブニング(長期債主導の利回り上昇)」の正体です。
ドル円と米国株への激震|利回り急上昇がもたらす連鎖反応
米長期金利の激震は、直ちに外国為替市場と株式市場へ波及しています。かつては鉄板とされた米国債10年利回りとドル円の相関にも、これまでとは異なる地殻変動が生じ始めました。
SBI証券などの取引画面(原則15分ディレイ表示)や為替レート(10分ディレイ)を注視するトレーダーの間では、日米金利差の拡大を背景としたドル買い・円売り圧力が意識される一方、1ドル=155円〜160円近辺での日本政府・日銀による為替介入警戒感が強い重石となっています。日米の国債利回り格差が5%近くまで拡大しても、介入への恐怖心と米景気後退リスクが交錯し、ボラティリティだけが跳ね上がる神経質な展開です。
さらに深刻なのが、米国債10年利回りと株価への影響です。株式投資において、10年債利回りは将来キャッシュフローを割り引く「割引率」の基準として機能します。安全資産である米国債を保有するだけで年間5%以上の確定利回りが得られる環境下では、リスクを取って株式を保有する正当化理由(株式益利回り-債券利回りで算出されるエクイティ・リスク・プレミアム)が著しく縮小します。
特にPER(株価収益率)が高い大手ハイテク株や半導体銘柄は、割引率の上昇によって理論株価が引き下げられ、ナスダック総合指数を中心に鋭い調整売りを余儀なくされました。「無リスク資産が5%のリターンを提供する時代に、リスク資産へ過剰なプレミアムを支払う投資家は存在しない」という冷徹な現実が、株式市場を冷え込ませています。
【データ検証】過去の推移まとめと2026年の利回り水準比較
歴史的な文脈において、現在の金利水準はどこに位置づけられるのでしょうか。米10年国債利回り過去の推移まとめを通じて、過去の特異な局面と現在地を客観的に比較・検証します。
| 項目・観測時期 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| リーマン・ショック後〜コロナ禍 (2009年〜2020年) | 利回り0.5%〜2.5%程度 (一時0.3%台の歴史的低水準) | 歴史的な超低金利・ゼロ金利政策環境 | 中央銀行による量的緩和(QE)が長期金利を人為的に押し下げていた特殊な10年間。 |
| FRB急激利上げ局面 (2022年〜2024年) | 1.5%から一気に5.0%突破へ急伸 政策金利は5.25〜5.50% | 40年ぶりの急ピッチなインフレ退治局面 | 逆イールド(2年債利回り>10年債利回り)が常態化し、景気後退懸念が市場を支配。 |
| 2026年現在の水準 (最新推移) | 5.167%〜5.34%で高止まり 世界的な債券投げ売りが頻発 | 「金利のある世界」が完全に定着した水準 | 財政赤字ファイナンスへの懸念と根強い物価が背景。過去20年の常識が通用しない新常態。 |
| 日本国債10年との比較 (日米金利差) | 日本10年債:約1.1%〜1.3% 日米金利差:約3.9%〜4.1% | 日銀の利上げ模索も金利差は依然として極大 | 円安圧力が構造的に残りやすい一方、金利差縮小の兆候が出た際の巻き戻しリスク大。 |
データを振り返れば明らかなように、2010年代のゼロ金利時代こそが例外であり、現在の5%超という水準は1990年代から2000年代初頭の正常な水準へ回帰したにすぎません。しかし、低金利レバレッジに慣れきった現代の金融市場にとっては、この金利水準そのものが巨大な引き締め効果をもたらしています。
【実態検証】個人投資家のリアルな声と市場心理の歪み
債券市場の激震は、機関投資家だけでなく日本の個人投資家層にも直接的な影を落としています。SNSや投資フォーラム、知恵袋などのコミュニティを定点観測すると、個人投資家の生々しい困惑と焦燥が浮き彫りになります。
「米ドル建て債券の利回りが5%を超えたので退職金で生債券を購入したが、1ドル160円近辺から円高方向に数円振れただけで、為替評価損が年間利回りを吹き飛ばしてしまった」「高配当株投資をしていたが、米国債利回りが5.3%を付けた途端にハイテク株もディフェンシブ株も全面安になり、逃げ場がない」といった悲鳴に近い書き込みが目立ちます。
大手ネット証券の債券営業デスク担当者は、取材に対して次のように現場の温度感を語っています。
「お客様の多くは『5%という高いクーポン(利息)』に目を奪われがちです。しかし、既発債の価格は金利上昇によって下落します。途中で売却しようとすれば元本割れを起こすリスクがあり、さらに満期まで保有するにしても為替リスクをダイレクトに背負うことになります。表面的な利回りの高さだけで飛びつく個人投資家が後を絶たず、リスク管理の認識ギャップが広がっている印象を受けます」
債券市場における行動経済学的な罠は、「確実に見える高金利」に群がる投資家心理(群集行動)が、為替レートという最大の変動リスクを過小評価させてしまう点にあります。

一般に知られていない盲点とネットの誤解|「金利上昇=単純なドル高」神話の崩壊
ネット上の投資解説において頻繁に繰り返される言説に、「米国の金利が上がれば日米金利差が開くため、必ず円安・ドル高が進む」というものがあります。しかし、米国10年債利回り上昇下落の背景を掘り下げると、この単純化された方程式には重大な盲点が存在することが分かります。
【ネットに蔓延する3大誤解と市場の真実】
誤解①:米国債利回りが上がれば、ドルは無制限に買われ続ける
真相:利回りが5%を超えて急伸する局面では、米国の財政持続性への不安や、過度の借入コスト増による米景気失速(ハードランディング)懸念が台頭します。市場が「米国の信用リスク」や「株暴落に伴う世界的な換金売り」を意識し始めると、利回り上昇局面であってもリスク回避の円買いが勝り、ドル安へと急反転するケースが歴史上何度も起きています。
誤解②:FRBが利下げに転じれば、10年債利回りは直ちに急低下する
真相:短期金利が下がっても、市場が「将来のインフレ再燃」や「国債乱発による財政規律の弛緩」を懸念すれば、長期金利はむしろ上昇します。政策金利と長期金利は別物であり、中央銀行の手を離れた長期債市場を動かすのは純粋な需給バランスです。
誤解③:米国債は元本保証だから絶対に損をしない
真相:満期まで保有し米ドルベースで償還されれば額面は保証されます。しかし、途中売却時の価格変動リスク、そして日本円に換算する際の為替変動リスクが存在します。購入時より円高が進めば、トータルリターンが大幅なマイナスに沈む可能性は十分にあります。
【プロの結論】2026年最新予想と投資家がとるべき判断基準
激動の市場環境を踏まえ、米国債10年利回り2026年最新予想および米国10年国債利回り今後の見通しをどう描くべきでしょうか。
ウォール街の主要投資銀行やリサーチ機関の予測を集約すると、2026年の10年債利回りは4.5%〜5.5%のレンジを中心とした高止まりシナリオが極めて濃厚です。米国の莫大な財政支出構造は構造的であり、国債発行圧力は構造的に減少しません。利回りが大きく低下するには、深刻な金融危機やリセッション(景気後退)の顕在化が必要となりますが、米国の底堅い消費がそれを阻んでいます。
【プロの結論】投資家心理の境界線(バウンダリー)とリスク選好の適性
市場の激しいボラティリティに巻き込まれず、健全な資産防衛を完遂するためには、自己の投資目的とリスク許容度に対する「心理的バウンダリー(境界線)」を厳格に設定しなければなりません。「高利回りだから」という他者推奨の動機で動くのではなく、明確な基準を持つことが求められます。
▼ 米国債投資・外貨金利投資が「おすすめできる人(向いている人)」
・将来的に子供の米国留学費用や外貨決済の予定があり、為替リスクを直接負わずに済む人
・10年以上の超長期スパンで資金を寝かせることができ、満期まで途中売却の必要が一切ない人
・株式ポートフォリオの過度な下落に備え、確定利息インカムを積み上げてトータル損益を安定させたい人
▼ 米国債投資・外貨金利投資に「慎重になるべき人(おすすめできない人)」
・数年以内に住宅購入資金や生活資金として円転する予定がある人(為替差損の致命傷を負うリスク)
・短期的な含み損(債券価格の下落や円高局面)に精神的ストレスを感じてしまう人
・円ベースでの元本確保を最優先と考えている保守的投資家
【米国債10年利回り】に関するよくある質問(FAQ)
Q1:米国債10年利回りのリアルタイムチャートはどこで確認するのが最も便利ですか?
A1:個人投資家が手軽に確認できるプラットフォームとしては、Investing.com(リアルタイムでの値動き、テクニカル指標、ローソク足パターンに対応)が代表的です。また、SBI証券や楽天証券などの国内主要ネット証券でも、約15分ディレイの気配値やチャートが提供されており、日米の主要指数や為替レートと並行してチェックすることが可能です。
Q2:なぜFRBが利下げを議論しても長期金利が5%台へ急伸することがあるのですか?
A2:FRBが決定するのは短期の政策金利である一方、10年債利回りは将来のインフレ予想や米財政の持続可能性を反映する「市場金利」だからです。米財務省による巨額の国債発行(需給悪化)や、利下げによってかえってインフレが再燃するという警戒感が高まると、投資家がより高い利回り(タームプレミアム)を要求するため、政策金利とは裏腹に長期金利が急上昇する現象(ベア・スティープ化)が生じます。
Q3:既発債の米国債を購入する場合、金利が上がると損をするのはなぜですか?
A3:債券の「価格」と「利回り」はシーソーのように逆の動きをします。市場の利回りが5%から5.3%へ上がると、過去に低い利回り(例:4%)で発行された古い債券の魅力が低下するため、市場価格が額面を下回る水準まで売られます。満期まで保有すれば額面で償還されますが、満期を待たずに途中で売却した場合は、価格下落分の売却損(元本割れ)が発生します。
まとめ:急変動の局面を乗り切るための確固たる戦略
米国債10年利回りが5%を超えて急変動する現在の相場環境は、単なる一過性のニュース速報ではなく、過去数十年にわたる低金利・緩和マネー相場が完全に終わりを告げたことを象徴しています。米国の巨額財政赤字と根強いインフレ圧力は、長期金利を構造的に高水準へ押し上げ続け、世界の金融市場に絶え間ない緊張を強いています。
株価の調整リスク、為替の急変動、そして債券価格の乱高下という三重の波乱が続くなか、投資家に求められるのは表面的な「高金利」に惑わされない客観的な分析眼です。自身の運用期間、許容できる為替変動リスクの範囲を冷徹に見定め、リアルタイムの客観的指標に基づいた規律あるポートフォリオ管理を徹底してください。 (出典: 米 国債 10 年 利回り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
