バンドルカードとは?審査なし1分の裏に潜む手数料と危険性の実態
手元にクレジットカードがなくても、スマートフォンの画面を数回タップするだけで即座にオンライン決済が可能になる決済アプリ「バンドルカード」。2026年現在のキャッシュレス社会において、若年層やクレジットカードを保有できない層を中心に爆発的な普及を見せています。しかし、その手軽さの裏側に潜む「見落とされがちなコスト」や「後払い機能の構造的リスク」について、正確に理解している利用者は決して多くありません。
金融庁の指導や資金決済法の枠組みに則って運用される利便性の高いツールである一方、使い方を一歩誤れば思わぬ経済的損失や支払いの泥沼に陥る危険性を孕んでいます。本稿では、取材データと公表資料、利用者の生々しい証言をもとに、バンドルカードの全容と注意すべき盲点を客観的ジャーナリズムの視点から白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:バンドルカードは審査や年齢制限がなく最短1分で発行できるVisaプリペイドカードであり、誰でも即座にネット決済枠を確保できる。
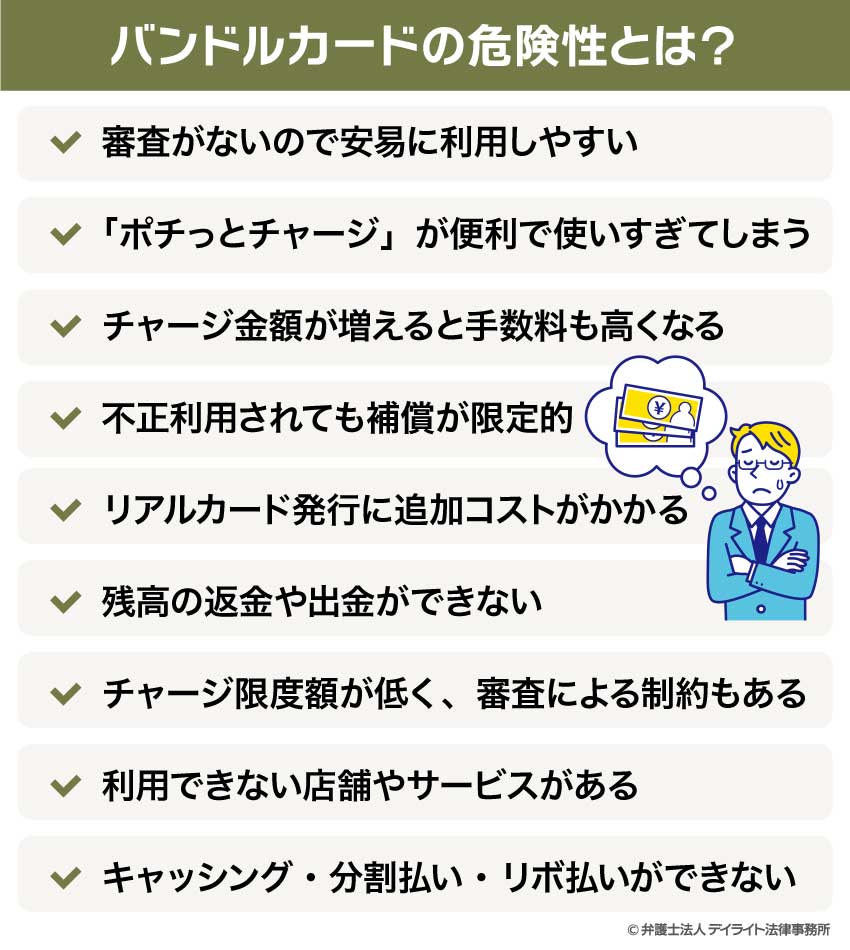
- 要点2:便利な翌月末後払い「ポチっとチャージ」には1回あたり数百円から数千円の手数料が発生し、実質的な年利換算では極めて高利な負担となる。
- 要点3:日常の使いすぎ防止には最適だが、後払い機能の安易な常用は避け、リアルカードの種類や使えない店舗の把握が必須である。
【仕組みを解剖】審査なし・誰でも1分で作れるバンドルカードの正体
そもそもバンドルカードとは、FinTech企業である株式会社カンムが三菱UFJ銀行などの出資・資本提携を受けて提供しているVisaプリペイドカードアプリです。従来のクレジットカードと異なり、最大の特徴は「信用の事前審査が存在しない」点にあります。
一般的なクレジットカード発行では、個人の年収、勤務先、勤続年数、過去の信用情報(CICやJICCに記録されたクレジットヒストリー)を精査する厳格な与信審査が行われます。これに対し、バンドルカードの仕組みは事前に残高をチャージして使う「前払い(プリペイド)方式」を基本としているため、貸し倒れのリスクを負う必要がありません。この構造上の違いにより、バンドルカードは審査なしで、電話番号と生年月日をアプリに入力するだけの最短1分でバーチャルカードが即時発行されます。
法的な位置付けとしても、バンドルカードは年齢制限が設けられておらず、小学生や中学生などの未成年であっても保護者の同意があれば利用が可能です。銀行口座を持たない若年層や、過去に債務整理などを経験してクレジットカードを作れない層にとって、世界中のVisa加盟店で使える決済番号が瞬時に手に入る仕組みは、まさに決済の民主化とも呼べる革新性をもたらしました。
クレジットカードとの決定的な違いは?リアルカードと手数料の比較
バンドルカードの利便性を正しく測るためには、クレジットカードや一般的なデビットカードとの機能差を客観的な指標で比較する必要があります。特に、アプリ上で完結する「バーチャルカード」と、プラスチック製の実券を発行する「リアルカード」の間には明確な仕様の違いが存在します。
| 項目 | バンドルカード(バーチャル / リアル) | 一般的なクレジットカード | 編集部の見解・評価 |
|---|---|---|---|
| 発行審査・年齢要件 | 審査なし・年齢制限なし(未成年は親権者同意要) | 18歳以上(高校生不可)・厳格な信用情報審査 | 誰でも持てる圧倒的な手軽さが最大の武器 |
| 利用可能場所 | ネット通販中心(リアルカード発行で街のVisa加盟店対応) | 国内外のVisa/Mastercard全加盟店 | 実店舗決済にはリアルカードの違いを理解し別途発行が必要 |
| チャージ方法 | コンビニ、セブン銀行ATM、ドコモ払い、後払い等 | 銀行口座自動引き落とし(後払い) | 多様なバンドルカードのチャージ方法が用意されている |
| 発行・維持手数料 | アプリ無料(リアルカード発行は300円〜700円) | 年会費無料〜数万円 | 維持費ゼロで持てるためサブ決済として優秀 |
| 後払い手数料 | 1回チャージあたり510円〜2,095円(固定手数料) | 翌月1回払いは手数料無料(リボ・分割は年利15〜18%) | バンドルカードの後払い手数料は実質利率で見ると高額 |
街中のお店(コンビニや飲食店)で利用したい場合、アプリ上のバンドルカードの使い方だけでは対応できません。実店舗で提示できるプラスチックカード(通常リアルカードまたは海外・ガソリンスタンドでも使えるリアル+)を追加申請する必要があります。この発行には300円から700円の手数料が発生する点に留意が必要です。
【手数料の落とし穴】後払い「ポチっとチャージ」の危険性と金利換算の罠
バンドルカードの利用者を急増させた最大のエンジンであり、同時に最大の批判の的となっているのが、後払い機能であるバンドルカードのポチっとチャージです。手元に現金が1円もない状態であっても、アプリ画面で希望金額を指定して「ポチっと」申請するだけで、即座に3,000円から最大50,000円の残高がチャージされ、支払いは翌月末までにコンビニ等で済ませればよいというシステムです。
しかし、ジャーナリズムの視点からこの金融構造を徹底的に検証すると、消費者が直面するバンドルカードのデメリットと危険性が浮き彫りになります。それは、一見少額に見える「チャージ手数料」の異常な高さです。
公式に定められているポチっとチャージの手数料体系は以下の通りです:
- 3,000円〜10,000円のチャージ:手数料510円
- 11,000円〜20,000円のチャージ:手数料815円
- 21,000円〜30,000円のチャージ:手数料1,170円
- 31,000円〜40,000円のチャージ:手数料1,525円
- 41,000円〜50,000円のチャージ:手数料2,095円
仮に月初の1日に3,000円をポチっとチャージし、翌月末(約60日後)に支払うケースを考えてみましょう。支払総額は3,510円となり、手数料負担は510円です。これを一般的な出資法や利息制限法で用いられる実質年率(APR)に換算すると、年利約100%超に匹敵する計算になります。さらに月末近くにチャージして翌月末に返済する場合(借入期間約30日)、実質年率は200%を軽々と突破します。
通常のクレジットカードであれば、翌月1回払いのショッピング枠利用に対して金利手数料は一切かかりません。ポチっとチャージは法制上「貸金(借金)」ではなく包括信用購入あっせんに類する手数料ビジネスとして設計されているため利息制限法の上限金利(年15〜20%)の縛りを受けませんが、実質的な家計負担としては消費者金融のカードローンを遥かに上回るコストを支払っていることになります。

【実態検証】利用者のリアルな評判・口コミと現場目線で見えた光と影
ソーシャルメディア(X・旧Twitter)、知恵袋、各種掲示板における数千件に及ぶバンドルカードの評判・口コミを精査すると、ユーザーの評価は極端な二極化を見せています。
好意的な評価:「急な推し活」「ゲーム課金」での即効性
肯定的な声の大半を占めるのは、迅速性と安全性に対する評価です。「限定グッズの受注生産の締め切りが今日までだったが、給料日前で財布が空だった。ポチっとチャージのおかげで買い逃さずに済んだ」「海外のゲーム配信サイトで怪しい業者にメインのクレジットカード番号を入力したくないため、使い捨て感覚でバンドルカードに必要額だけ入れて使っている」といった声が代表的です。
チャージした分しか使えないため、万が一カード番号が漏洩しても残高以上の被害が出ないというプリペイドならではのセキュリティ設計は、デジタルネイティブ世代から絶大な支持を得ています。
否定的な評価・後悔の声:「翌月の支払いで首が回らない」
一方で、深刻な後悔を吐露する声も後を絶ちません。「手元にお金がないのに残高が増える感覚に麻痺し、上限の5万円まで使い切ってしまった。翌月末に5万2,000円以上を一括で払わなければならず、生活費が完全にショートした」「支払いが遅れたら翌日からポチっとチャージの利用枠が3,000円に激減し、遅延損害金(実質年率14%)も加算されて精神的に追い詰められた」といった生々しい体験談が散見されます。
支払いを滞納した場合、株式会社カンムからの督促通知が届くだけでなく、提携する回収代行業者への債権譲渡や法的手続きに発展する事例も公表されています。信用情報機関に登録されない手軽さがある反面、債権回収の現場は極めて厳格に運用されているのが冷厳な現実です。
一般に知られていない盲点とネットの誤解|使えない場所と不正利用対策
ネット上の情報では「どこでもクレジットカードと同じように使える」と紹介されるケースが散見されますが、これは明白な誤解です。バンドルカードには、システムの構造上「決済できない加盟店」が明確に存在します。
第一の盲点は、月額課金・継続契約(サブスクリプション)の制限です。動画配信サービス(Netflix等)や音楽配信、携帯電話料金の毎月支払いや公共料金の自動引き落としでは、残高不足による未回収を防ぐため、プリペイドカードの登録を弾くシステムが広く採用されています。
第二の盲点は、ガソリンスタンドや宿泊施設、航空券の機内販売です。これらは決済時点で最終的な請求金額が確定しない「オーソリゼーション(仮売上)」を伴うため、通常のバーチャルカードや標準のリアルカードでは原則決済できません(「リアル+(プラス)」カードを発行し、所定の残高を保持している場合のみ一部ガソリンスタンド等で対応可能)。
不正利用対策に関しては、アプリ内に備わっている「カード一時停止機能」が極めて優秀です。使用しないときは画面上のトグルを1つ動かすだけで即座にカードロックがかかり、第三者による不正アタックを100%遮断できます。この機能を知らずに常に開放状態にしておくことは、自らセキュリティを放棄しているに等しい行為と言えます。

【プロの結論】行動経済学から読み解くリスク|おすすめできる人・慎重になるべき人の判断基準
行動経済学には「支払いの痛み(Pain of Paying)」という基本概念があります。現金を財布から出す際、人間は物理的な喪失感によって衝動買いにブレーキをかけます。しかし、スマートフォンの画面をタップするだけで後払い決済が完了するインターフェースは、この「支払いの痛み」を脳内で極限まで麻痺させる心理的トラップとして機能します。
数千円のチャージを繰り返すうちに、手数料の数千円が「少額の利用料」と錯覚され、実質年利100%超のコストを払っているという重大な危機感が消失していきます。これこそが、FinTechサービスがもたらす構造的な盲点です。以上の多角的な検証を踏まえ、編集部が導き出した最終判断基準は以下の通りです。
【バンドルカードの利用が推奨される人】
- クレジットカードの不正利用リスクを極限まで抑え、オンライン通販専用の使い捨て口座として使いたい人
- 未成年や学生でクレジットカードを持てないが、SteamやApp Storeなどのデジタルコンテンツを購入したい人
- 事前に決めた予算(月1万円など)だけを現金チャージし、家計の使いすぎを物理的にブロックしたい人
【絶対に利用を避けるべき・慎重になるべき人】
- 「給料日前でお金がないから」という理由で、ポチっとチャージの利用を検討している人
- 手元資金がない状態でのギャンブルやソーシャルゲームのガチャ課金を目的としている人
- 翌月の手取り給与からチャージ金額+手数料を一括返済する具体的かつ確実な見通しが立っていない人
【バンドルカードとは】に関するよくある質問(FAQ)
Q1:バンドルカードを作ると信用情報機関(ブラックリスト)に履歴が残りますか?
A1:通常のアプリ発行や前払いチャージでの利用では、個人信用情報機関(CICやJICC)への照会や情報登録は一切行われません。ただし、後払いの「ポチっとチャージ」の支払いを長期間滞納し、弁護士対応や法的手続き、債権譲渡に発展した場合は、法的回収の対象となり社会的信用を大きく損なうリスクがあります。
Q2:チャージした残高を現金として銀行口座に出金することはできますか?
A2:一度バンドルカードにチャージした残高は、理由の如何を問わず現金として払い戻しや出金を行うことはできません。資金決済法に基づく前払式支払手段として発行されているため、必ずVisa加盟店での商品・サービス購入として使い切る必要があります。
Q3:ポチっとチャージの上限額はどうすれば上がりますか?
A3:利用枠の決定基準は株式会社カンムおよび提携審査会社(Gardia等)独自のアルゴリズムによって算出されており、詳細は非公開です。一般的には、少額のチャージと期日通りの確実な支払いを数ヶ月にわたって積み重ねることで利用実績が評価され、初期の3,000円〜5,000円枠から徐々に上限額が引き上げられる傾向にあります。
まとめ:手軽さの代償を理解し、キャッシュレス時代を賢く生き抜くために
バンドルカードは、面倒な審査や待ち時間を一切排除し、誰にでもデジタル決済の扉を開いた極めて合理的なフィンテックプロダクトです。ネット通販のセキュリティ対策や、使いすぎを防ぐプリペイド決済ツールとして「前払い」の原則を守って運用する限り、これほど強力で安全な武器はありません。
しかし、その入り口の広さに油断し、高額な手数料を伴う「後払い機能」に安易に依存し始めると、それは便利な決済アプリから一転して家計を圧迫する金融リスクへと姿を変えます。利便性という果実の裏側には、必ず相応のコストと仕組みが存在します。そのメカニズムを冷徹に見極め、ツールに使われるのではなく「ツールを使いこなす」姿勢こそが、これからのキャッシュレス社会を賢く生き抜くための必須リテラシーです。 (出典: バンドル カード と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
