公認会計士と税理士の違いとは?年収や難易度の格差と選び方を徹底解説
数字を扱う最高峰の国家資格として、常に比較の対象となる公認会計士と税理士。どちらも社会的な信頼性とステータスを誇る専門職ですが、その実態、業務内容、求められる思考回路、そして手にする報酬体系には、外からは見えにくい決定的な格差が存在します。外見上の「会計と税金」という類似性に惑わされ、適性を誤ったまま進路を選んでしまうと、数千時間の学習投資が無駄になりかねません。
2026年現在、AIによる定型業務の自動化や制度改正が加速するなかで、両資格の立ち位置や市場価値はさらに明確な分化を見せています。本稿では、大手監査法人や税理士法人の現場取材、厚生労働省の賃金構造基本統計調査などの客観的データに基づき、仕事内容の根本的な違いから年収格差、試験制度の最新動向、そして「結局どちらを目指すべきなのか」という究極の問いに対する明確な判断基準までを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「上場企業の大規模な財務諸表監査」、税理士は「中小企業や個人の税務代理・確定申告」という全く異なる独占業務を持つ。
- 要点2:初任給や30代前半の年収水準は大企業を相手取る公認会計士が大きくリードする一方、生涯現役での独立開業成功率と地域密着の顧客基盤では税理士に軍配が上がる。
- 要点3:公認会計士資格を取得すれば「無試験で税理士登録できる」制度が存在するものの、両者の実務スキルは別物であり、安易なダブルライセンス幻想には注意が必要である。
【2026年最新】仕事内容と独占業務の真相|監査と税務の決定的な違い
両者の本質的な違いを理解する出発点は、法律によって保護された「独占業務」の性質にあります。表層的には同じ決算書を扱っているように見えても、書類を見る「目的」と「立ち位置」が正反対だからです。
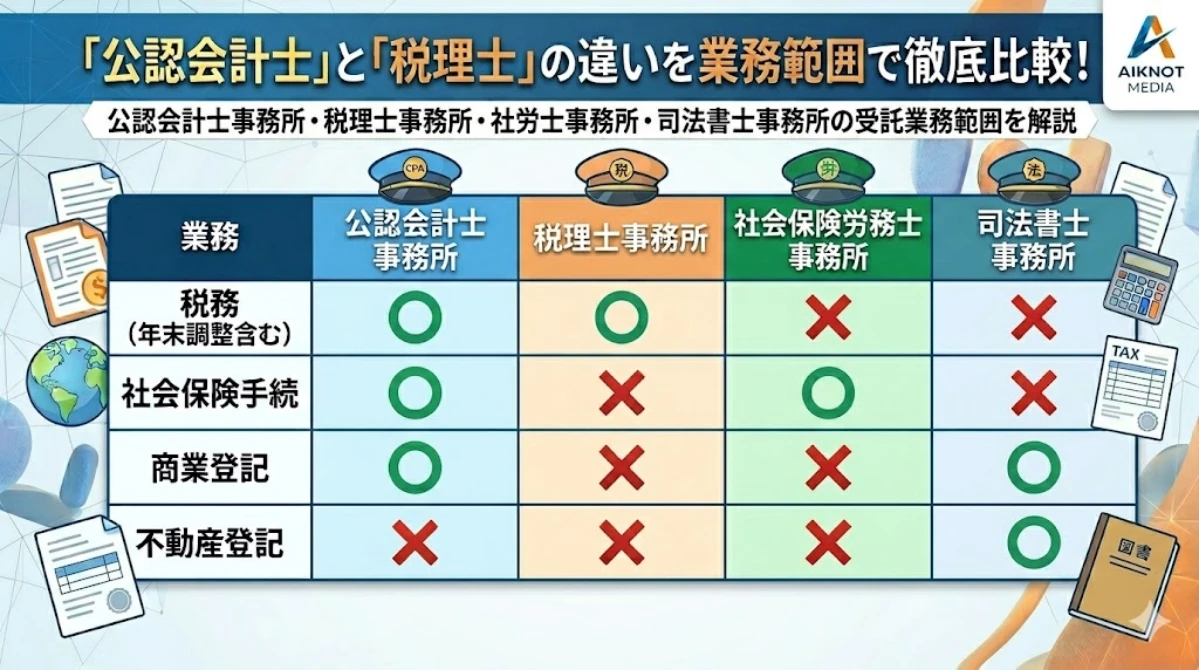
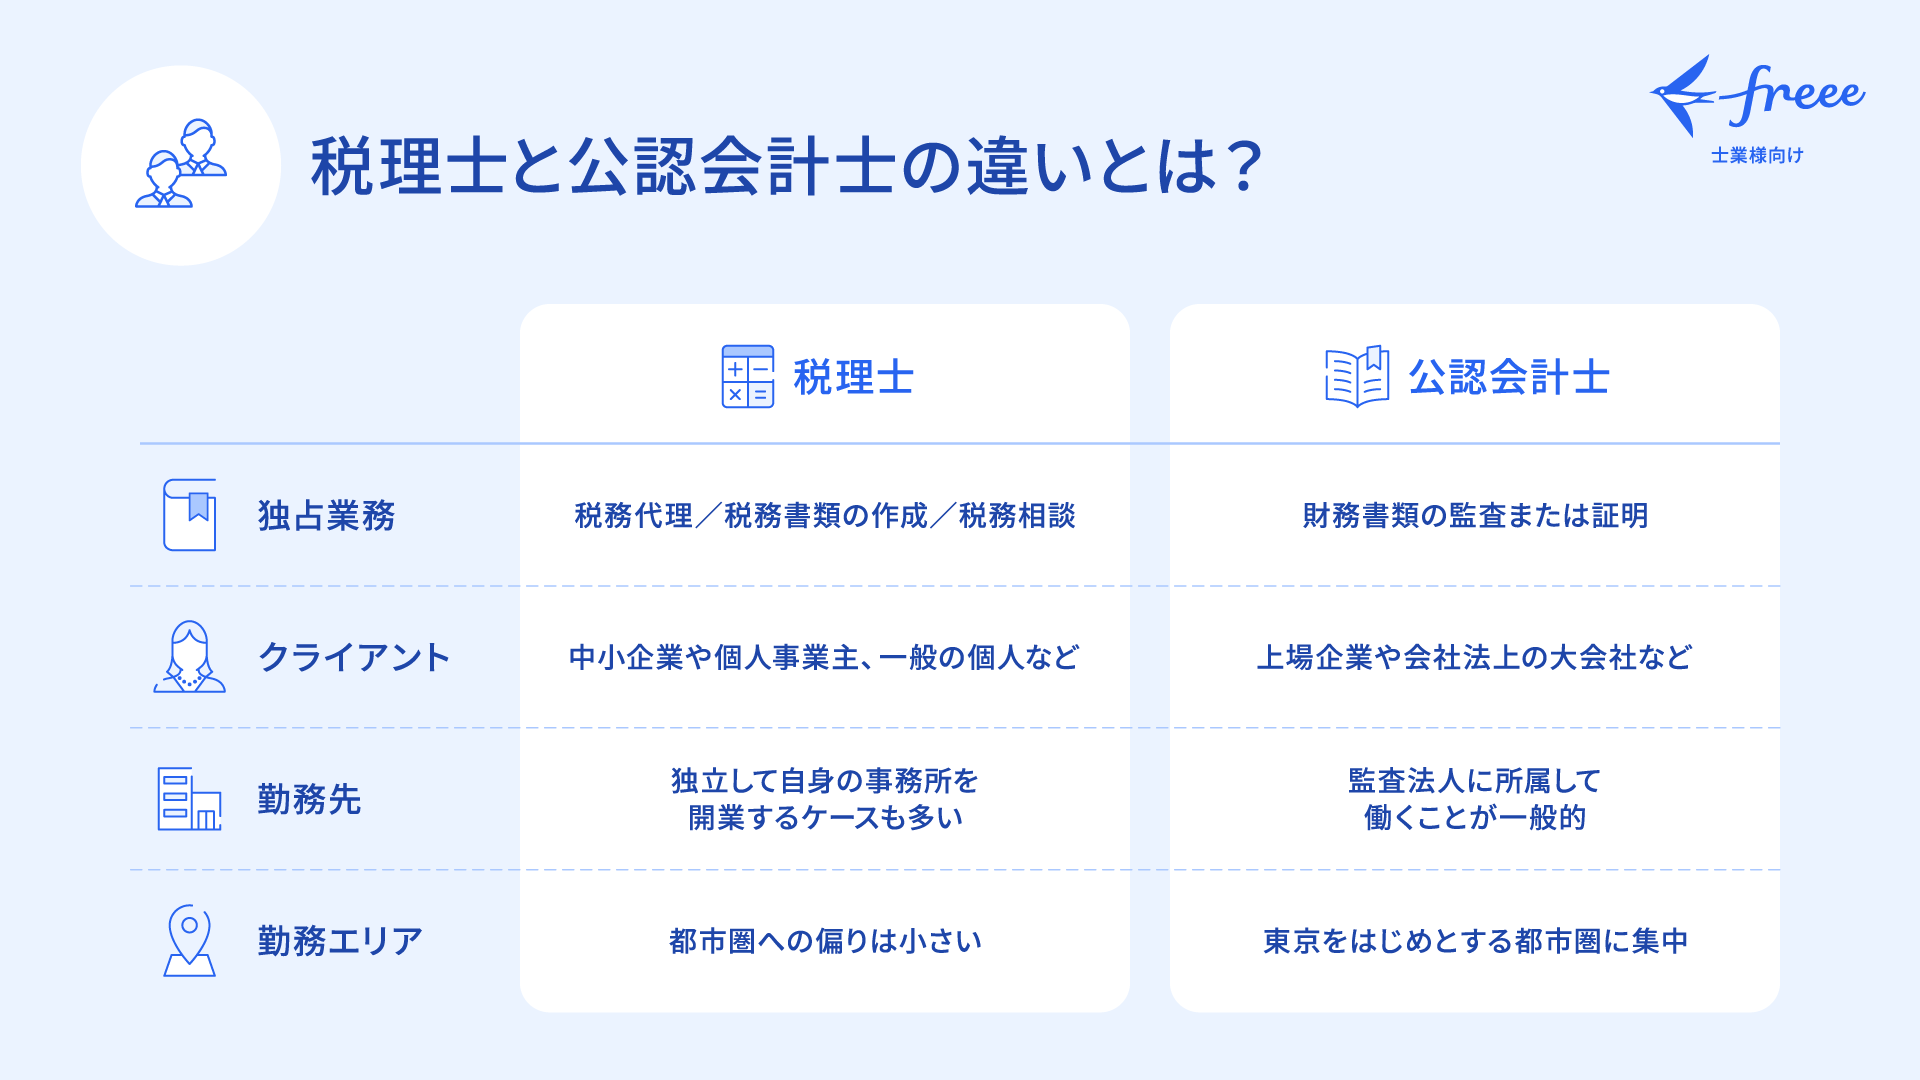
公認会計士の根幹をなす独占業務は、公認会計士法第2条第1項に規定された財務諸表監査の独占権です。これは、上場企業をはじめとする大企業が作成した財務諸表に不正や重大な誤りがないかを、第三者の独立した立場から検証・証明する業務を指します。監査の目的は、株式市場の公正性を守り、数万人にのぼる不特定多数の投資家や金融機関を保護することにあります。つまり、クライアントから報酬を受け取りながらも、時にはその企業の不正や会計処理の歪みを厳しく追及し、決算書に「不適正」の烙印を押す冷徹な監視者としての役割が求められます。
対照的に、税理士法第2条に定められた税理士の独占業務は、税務代理、税務書類の作成、税務相談の3つです。代表的な業務である確定申告業務や事業承継の支援において、税理士はクライアント(主に中小企業経営者や個人事業主、資産家)の絶対的な味方・代理人として立ち振る舞います。税法が許す適法な範囲内で、いかに依頼者の税負担を軽減できるかという節税策を講じ、二人三脚で企業の存続や個人の財産形成を支援することが存在意義となります。
「社会全体のインフラとして企業を外から厳正にチェックする公認会計士」と、「依頼者の懐に深く入り込み、経営の伴走者として寄り添う税理士」。この構造的な立脚点の相違こそが、日々の実務内容や働き方の空気感を決定づけています。
難易度比較と試験制度のリアル|合格率や免除制度に見る勉強時間の実態
資格取得を志す受験生が最も直面する壁が、試験制度の難易度比較と学習スタイルの違いです。単なる合格率のパーセンテージだけでは測れない、両者特有の試験構造が存在します。
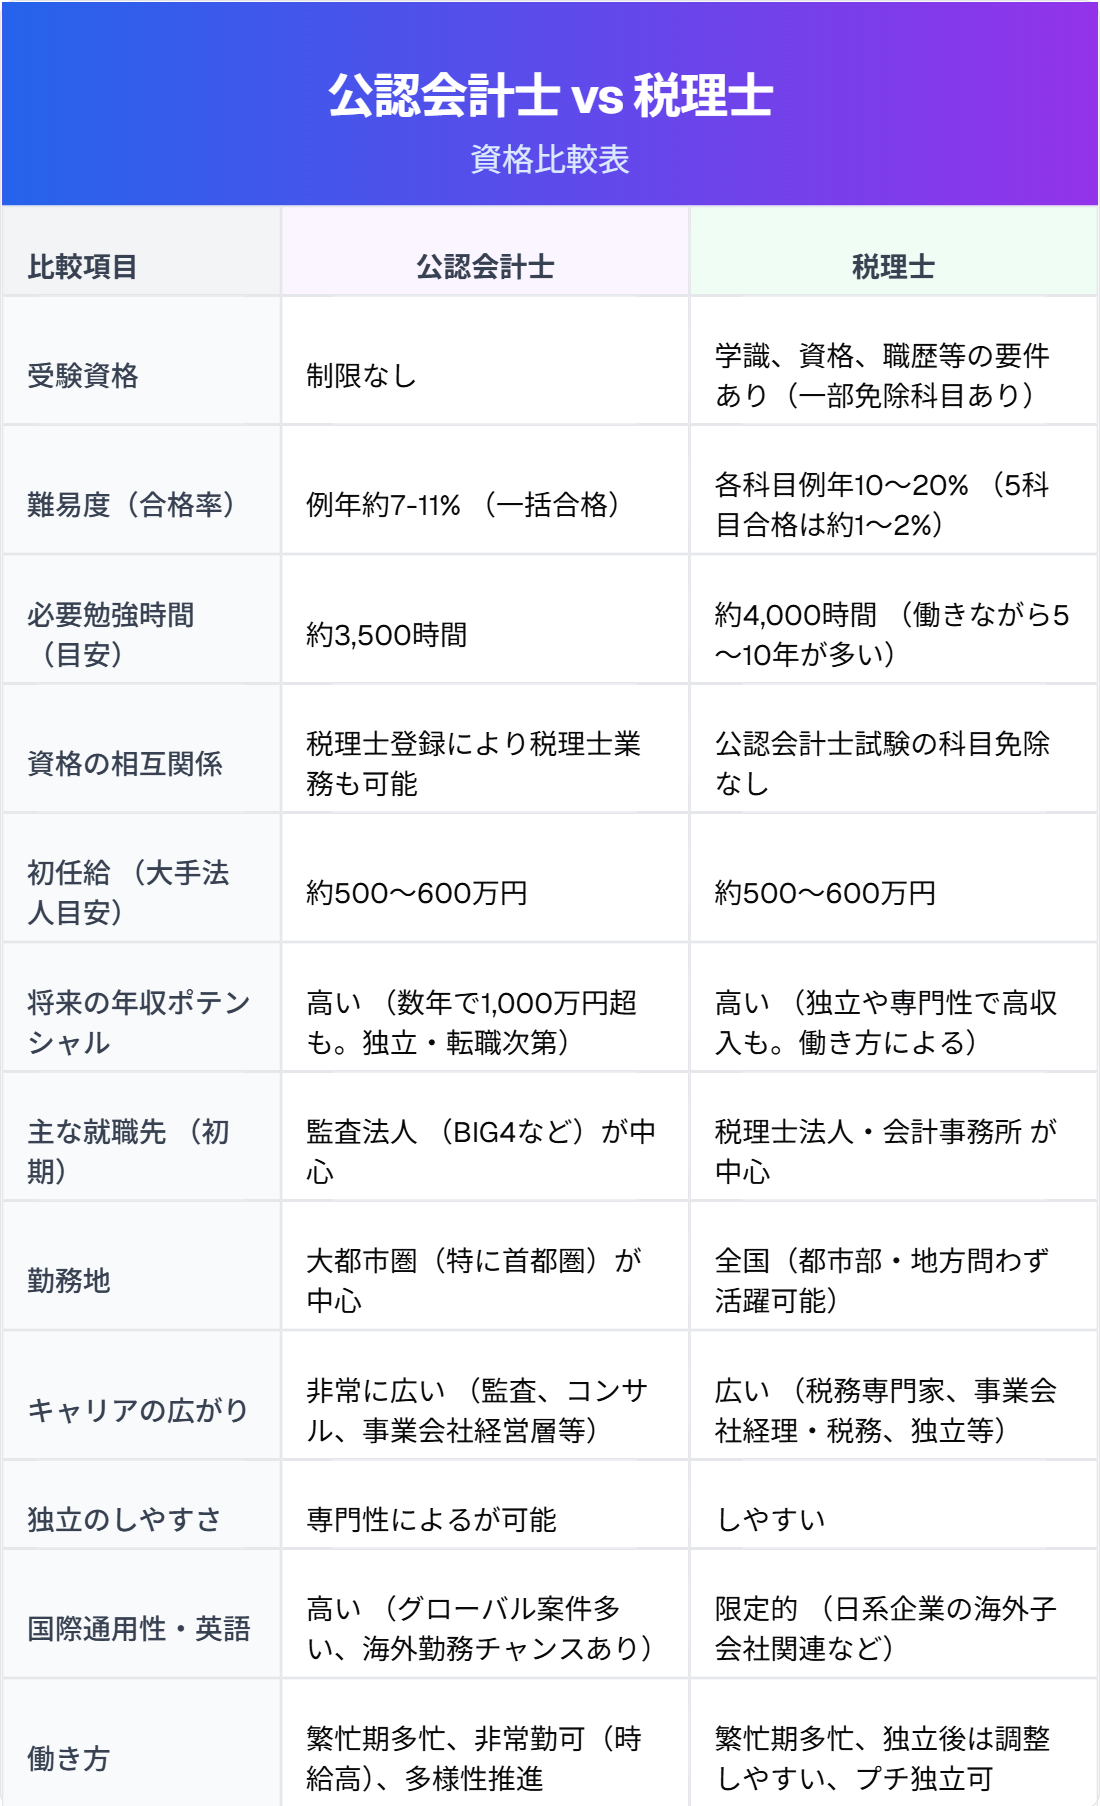
公認会計士試験は、マークシート式の短答式試験と、記述式の論文式試験の二段階で構成されます。短答式は年2回(12月・5月)、論文式は年1回(8月)実施され、最終合格率は例年約7〜10%前後を推移しています。公認会計士試験の最大の特徴は、短期間で財務会計論、管理会計論、監査論、企業法、租税法、選択科目という膨大な科目を「一括して網羅的に学習し、一気に合格ラインを超える瞬発力」が求められる点です。合格までに必要とされる学習時間は約3,500〜5,000時間とされ、多くの受験生が大学在学中や卒業後の無職期間に、1日8〜10時間以上を勉強に注ぎ込むフルコミット型の生活を選択します。
一方、税理士試験は全11科目のうち、必修の簿記論・財務諸表論に加え、法人税法や所得税法、相続税法などの税法科目から3科目を選び、合計5科目に合格することで官報合格となる「科目合格制」を採用しています。1科目あたりの合格率は約10〜15%ですが、5科目をすべて揃えるまでに要する時間は一般的に3,000〜4,000時間以上、年数にして3年から長い人では7〜10年を要することも珍しくありません。
2026年現在の税理士試験制度においては、近年の受験資格緩和(会計科目における学歴制限の撤廃など)の経緯を受け、若い世代の挑戦もしやすくなりました。しかし、社会人が働きながら1科目ずつ積み上げられる利便性がある半面、毎年の税法改正に追われ、精神的な持久戦を強いられる過酷さがあります。また、大学院修士課程を修了することで税法科目や会計科目の試験が免除される免除制度(院免)の活用も広く定着しており、試験合格ルートと大学院免除ルートの選択も戦略上の大きな要素となっています。
年収格差とキャリアパスの比較データ|監査法人と税理士法人の給与事情
両資格の経済的リターンには、所属組織の規模とビジネスモデルに起因する明確な年収格差が存在します。以下の比較表は、厚生労働省の統計調査、大手人材エージェントの公開求人情報、および業界ヒアリングをもとに算出した客観的指標です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収の水準 | 公認会計士:約950万〜1,100万円 税理士:約700万〜850万円 | 民間平均給与:約460万円 | 公認会計士の約8割が所属する大手監査法人の報酬体系が全体平均を大きく引き上げている。 |
| 初任給・若手時代(20代後半) | 公認会計士:年収550万〜650万円 税理士:年収350万〜450万円 | 一般大卒初任給:年収約280万〜320万円 | 四大監査法人(Big4)の初任給高騰が顕著。税理士事務所は中小規模が多く、修行期間の給与は控えめ。 |
| 30代半ば〜管理職クラス | 公認会計士(シニア〜マネージャー):年収1,000万〜1,300万円 税理士:年収650万〜900万円 | 上場企業課長級:年収800万〜1,000万円 | 公認会計士は順調に昇進すれば30代前半で1,000万円に到達する再現性が極めて高い。 |
| 独立開業時の成功率と年収幅 | 税理士:年収300万〜3,000万円超(高独立率) 公認会計士:年収500万〜2,500万円(コンサル主体) | 中小企業経営者の平均所得水準 | 税務顧問という継続課金モデルを持つ税理士は廃業率が低く、顧客開拓次第で莫大な利益を生む。 |
大手監査法人と税理士法人の違いは、クライアント規模と資本力に直結しています。PwC、有限責任あずさ、トーマツ、EYといったBig4監査法人は、日本を代表するメガバンクや多国籍企業を監査クライアントに抱えているため、高額な監査報酬を設定できます。その結果、若手アソシエイトであっても残業代を含めれば1年目から年収600万円前後に達し、シニア・マネージャーへと階段を上がるにつれて年収1,200万円超が現実的な視野に入ります。
対して税理士の勤務先となる税理士法人の多くは、数人から数十人規模の地域事務所です。顧問先の中小企業から受け取る月額顧問料は3万〜5万円程度が相場であり、一人で担当できる企業数に限界があるため、勤務税理士の給与レンジは公認会計士に比べてやや抑えられる構造があります。しかし、ひとたび独立開業に踏み切った場合、話は一変します。顧問契約の積み上げによるストックビジネスの安定性と強固な地元基盤を武器に、年収2,000万円や3,000万円を超える独立成功者を多く輩出しているのは税理士の大きな強みです。
噂の真偽を徹底検証|「どっちが上?」という評判とダブルライセンスの実態
資格受験界隈やインターネット掲示板で長年燻り続けているのが、「公認会計士と税理士はどっちが上なのか?」という序列論争です。この噂の背景には、現行の法律が定める公認会計士から税理士登録ができる優遇条件が存在します。
公認会計士法および税理士法第3条に基づき、公認会計士資格の保有者は、所定の実務補習や研修を経ることで、税理士試験を一切受けることなく日本税理士会連合会に税理士登録を行うことができます。いわば「大は小を兼ねる」かのような法制度が敷かれているため、資格マニアの間で「公認会計士が上位互換である」という短絡的な見方が広まる要因となりました。
しかし、実際のビジネスの現場において、この「序列論」は完全に形骸化しています。都内で税理士法人を率いる代表税理士の自著や手記には、次のような生々しい告白が記されています。
「大手監査法人出身の公認会計士が税理士事務所を開業しても、最初の数年は確定申告書の別表四・別表五の作成や地方税の複雑な按分計算、泥臭い記帳代行の現場で立ち往生するケースが後を絶たない。大企業の開示基準や連結会計には長けていても、中小企業の現場で求められる『役員退職金の損金算入のタイミング』や『親族間承継に伴う生前贈与の落とし穴』といった税務の細部に精通していなければ、経営者の信頼は得られない」
公認会計士が持つ「税理士になれる権利」と、「税務の現場で即座に価値を出せる能力」には明確な乖離があります。近年話題に上るダブルライセンスのメリットと実態についても、看板を2つ掲げるだけで顧客が自動的に増えるわけではありません。監査法人からFAS(財務アドバイザリー)やIPOコンサルティング、M&A支援へと進出する際には公認会計士の肩書きが圧倒的な威力を発揮しますが、街の経営者の相談相手として相続や節税を主戦場にするなら、長年培われた税法科目の知見と税務調査対応のノウハウを持つ税理士の方が実戦力で勝ることも珍しくないのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
キャリアの選択において見落としてはならないのが、業務の日常がもたらす精神的負荷と人間関係の質です。両者の現場を取材すると、直面するストレスのベクトルが根本から異なることが浮き彫りになります。
大手監査法人に7年勤務し、マネージャー目前で一般企業へ転職した30代の元公認会計士は、メディアの取材に対して公の場では語られない組織の苦悩を吐露しています。
「繁忙期である4月中旬から5月にかけては、終電帰りや休日出勤が当たり前の過酷なスケジュールになります。しかし、それ以上に精神をすり減らすのは、クライアントである経理部との『終わりのない緊張関係』です。巨額の減損損失や引当金の計上を巡って先方の役員と激論を交わし、相手から嫌がられながらも厳正なチェックを貫かなければならない。感謝されることよりも、不正を疑い粗を探すような役割に心理的疲弊を覚える同僚は少なくありませんでした」
一方、地方都市で税理士として独立開業して10年目を迎える40代の所長は、全く異なる現場のリアリティを語ります。
「中小企業の社長は本当に孤独です。資金繰りに窮したとき、深夜に電話をかけてきて涙を流す社長もいます。経営者の人生そのものに寄り添い、黒字転換や事業再生を支援して『先生のおかげで倒産せずに済んだ、ありがとう』と直接感謝される瞬間は、何物にも代えがたいやりがいがあります。ただし、経営者の個人的な愚痴や家族間のドロドロした相続争いに巻き込まれることも日常茶飯事で、他人の人生を背負い込むメンタルのタフさが必須です」
組織のガバナンスを保つために冷徹な判断を下し続ける公認会計士と、泥臭い人間関係の渦中でクライアントの感情を受け止め続ける税理士。現場で流れる空気感と求められる情動は、対極に位置していると言えます。
一般に知られていない盲点とネットの誤解
インターネット上の言説では、「AIの台頭によって税理士の仕事は9割消える」「監査法人もリモートワークと生成AIで人員削減が進み、公認会計士は余る」といった過激な論調が目立ちます。しかし、業界の最前線で起きている事象は、そうした悲観論とは逆のベクトルを指し示しています。
クラウド会計ソフトやAI-OCRの普及によって、従来の「領収書の入力作業」や「試算表の作成」といった単純な記帳代行業務の単価が下落しているのは事実です。しかし、それによって淘汰されているのは「単に入力作業だけを請け負っていた無資格の下請け業者」であり、税理士本来の価値である資金調達コンサルティング、事業承継・M&A支援、税務調査における税務署との折衝交渉といった高度な判断業務の需要はむしろ急増しています。特にインボイス制度や改正電子帳簿保存法など、度重なる複雑な法改正は中小企業の混乱を招いており、信頼できる税理士への相談件数は高止まりを続けています。
また、公認会計士業界においても、企業のグローバル展開やESG情報・サステナビリティ開示の義務化に伴い、監査手続きの工数は年々増加しています。大手監査法人は人手不足に直面しており、優秀な人材の獲得競争は激化の一途を辿っています。AIは定型的なデータ突合を肩代わりしてくれるツールに過ぎず、最終的に「経営者の見積もりの妥当性を判断する」「不正会計の兆候を嗅ぎ取る」という高度なプロフェッショナル・ジャッジメントは、依然として人間にしか下せません。安易な「資格消滅論」に惑わされることは、本質を見誤る最大の盲点です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
では、膨大な時間と労力を投じるにあたり、自分自身はどちらの道を選択すべきなのでしょうか。キャリア選択において後悔を避けるための明確な適性マトリクスを提示します。
公認会計士を目指すべき人:
- 大企業やグローバル市場を相手に仕事をしたい人:世界規模のビジネスの仕組みを俯瞰し、ダイナミックな資本市場の最前線で勝負したい知的好奇心を持つタイプ。
- 早期に高年収を確定させたい人:資格取得後すぐに大手監査法人に就職し、20代〜30代前半で年収1,000万円前後の高給と高い社会的信用を手に入れたい現実志向のタイプ。
- 専業受験生として集中的に学習時間を確保できる人:大学在学中や若年層で、1〜3年間を勉強漬けの生活に捧げられる環境と集中力があるタイプ。
税理士を目指すべき人:
- 自らの看板で独立開業し、生涯現役で稼ぎ続けたい人:定年退職という概念を嫌い、地域密着で顧客と強固な絆を築き、自分の裁量で事業規模をコントロールしたいタイプ。
- 働きながら長期戦でステップアップしたい社会人:仕事を辞めずに、1科目ずつ確実に合格を勝ち取りながら実務経験を積み上げていきたい堅実派のタイプ。
- 人の懐に飛び込み、経営者の悩みを親身に聴ける人:単なる数字の分析にとどまらず、心理カウンセラーのように相手の不安を受け止め、親密な信頼関係を構築することに喜びを感じるタイプ。
慎重になるべき人の特徴:
「数字が好きだから」「親や周囲に勧められたから」という曖昧な動機だけで選ぶのは極めて危険です。特に、人との密なコミュニケーションが苦手で「淡々と数字だけを計算していたい」と考えている人は、どちらの資格に進んでも挫折する可能性が高くなります。公認会計士はクライアントの役員や経理担当者とのタフな交渉力が必要であり、税理士は中小企業経営者との深い情緒的関係を構築する人間力が不可欠だからです。
【公認 会計士 と 税理士 の 違い】に関するよくある質問(FAQ)
Q1:社会人から目指す場合、どちらが現実的ですか?
A1:一般的には税理士試験の方が現実的です。税理士試験は「科目合格制」を採用しているため、平日は仕事を続けながら夜間や休日に学習し、1年に1科目ずつ合格を狙う戦略が立てやすいからです。一方、公認会計士試験は全科目を同時並行で高い水準に仕上げる必要があり、短答式・論文式を一括突破しなければならないため、仕事をしながらの合格は極めてハードルが高く、専業受験期間を設ける人が大多数を占めます。
Q2:公認会計士になれば、本当に税理士の仕事もすべてできるのですか?
A2:法的には公認会計士登録後に税理士登録を行えば税務業務を行うことが認められています。しかし、実務上は監査で用いる企業会計基準と、税務申告で用いる法人税法や所得税法などの規定は細部で大きく異なります。大企業の監査を専門としてきた公認会計士が、実務経験なしに中小企業の税務調査対応や相続税申告を完璧にこなすことは困難であり、独立開業して税務を手掛ける場合は、別途税務実務の自己研鑽や修行期間が必要です。
Q3:AIの普及によって、今後どちらの資格の需要が減ると考えられますか?
A3:定型的な書類作成や帳簿チェック業務については、両資格ともにAIへ代替されていきます。しかし、公認会計士の「財務諸表に対する監査意見の表明」と、税理士の「税務調査における代理折衝や個別の節税・事業承継コンサルティング」は、法的責任と高度な文脈理解を伴うため、AIに代替されません。結論として、どちらの資格も需要そのものが消えることはなく、「AIを使いこなして付加価値の高い提案ができる実務家」と「機械的な作業しかできない実務家」の間で二極化が進むことになります。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士。両者はどちらかが優位にある「上下関係」ではなく、資本市場の番人として大企業を監視する「公認会計士」と、事業主の伴走者として税務と経営を支える「税理士」という、全く異なる土俵で社会を支えるプロフェッショナルです。
2026年以降の士業の世界では、単に資格の名称にあぐらをかく時代は完全に終わりを告げました。短期決戦で組織のトップキャリアを目指し、グローバルや上場企業の舞台で高年収を狙うなら公認会計士。自らの裁量で独立し、中小企業や個人顧客との絆を深めながら生涯現役のストックビジネスを築きたいなら税理士。自身の性格、人生設計、学習環境を冷静に照らし合わせ、覚悟を持って最初の一歩を踏み出すことが、後悔のないキャリアを切り拓く唯一の道となります。 (出典: 公認 会計士 と 税理士 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
