アプライドマテリアルズ株価急変動の真相!2026年今後の買い時を徹底解剖
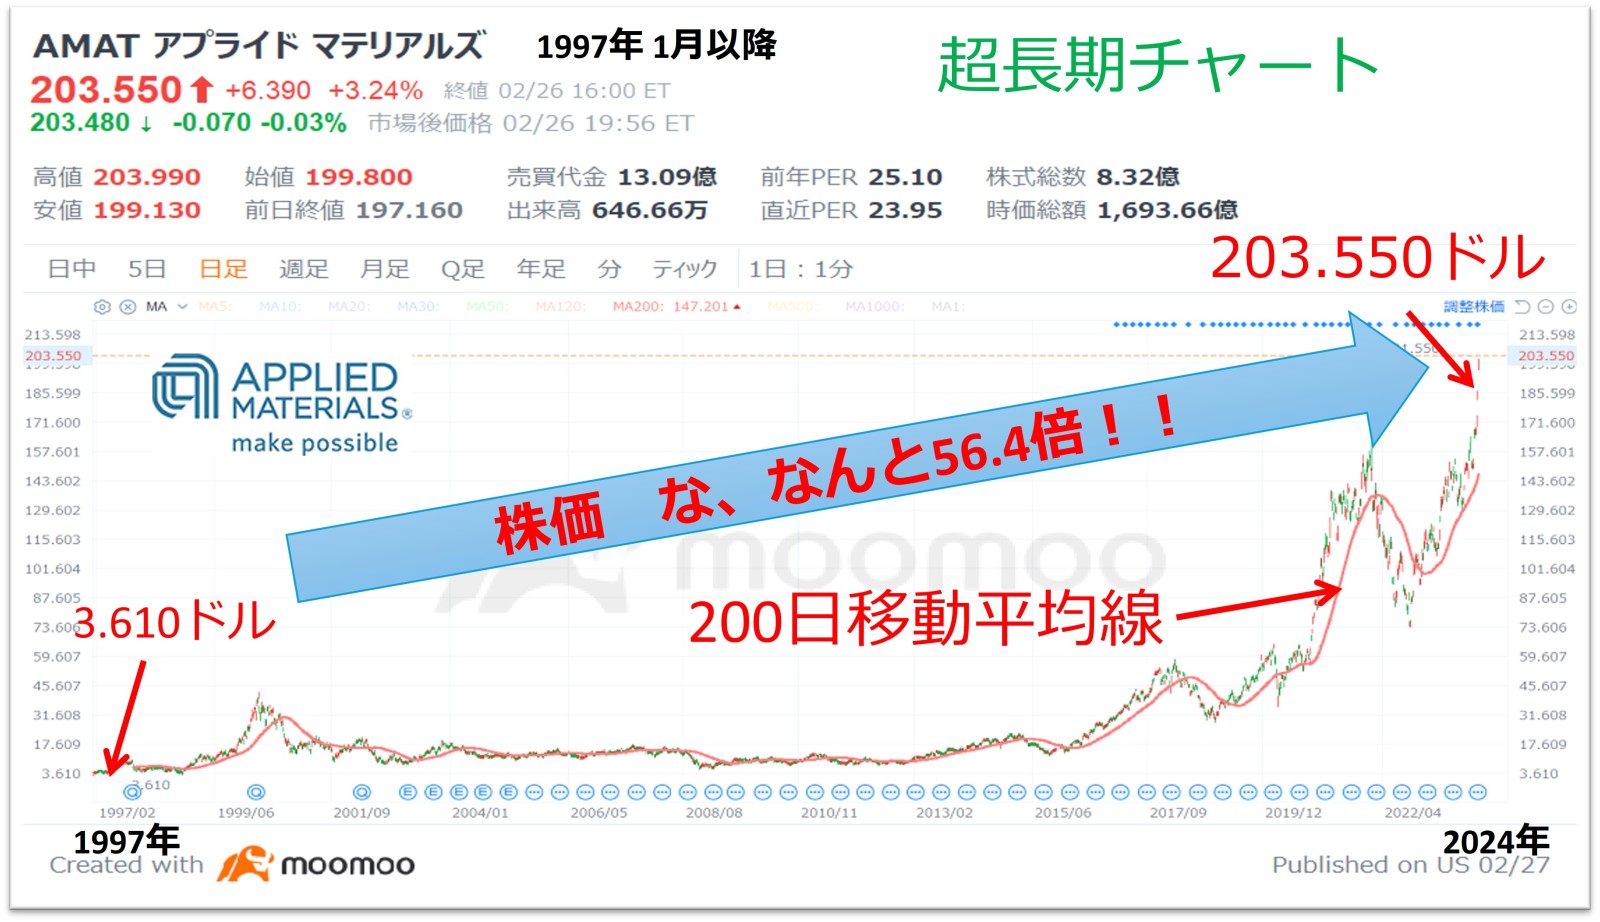
生成AIの爆発的な普及に伴い、半導体市場の主導権争いは設計段階から「製造装置」の物理的限界を突破する技術競争へと完全にシフトしました。その震源地に君臨するのが、世界最大の半導体製造装置メーカーである米アプライド・マテリアルズ(Applied Materials, AMAT)です。しかし、2024年から2026年にかけての同社株価は、史上最高値圏への急騰と米中対立に端を発する急落が交錯し、マーケット関係者や個人投資家の間で議論が白熱しています。
「AI需要の追い風を受けながら、なぜ突発的な株価調整が起きるのか」「今こそが絶好の仕込み場なのか、それとも地政学リスクを警戒して静観すべきか」。本稿では、ウォール街のアナリストレポート、決算発表における経営陣の肉声、競合他社との冷徹なデータ比較を通じて、アプライドマテリアルズの株価動向と2026年以降の投資価値を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の業績は先端ノード(GAA・裏面配電)移行とAI向け先端パッケージング需要に牽引され、基調は極めて強気。
- 要点2:直近の株価急落の主因は業績不振ではなく、中国向け売上比率の正常化に伴う懸念と米商務省による輸出規制強化の影。
- 要点3:中長期視点における買い時は、対中規制の過度な悲観でバリュエーション(PER20倍近傍)が調整した局面と判断される。
【なぜ今注目されるのか】世界最強の装置巨人・AMATの正体とAI相場の核心
世界の半導体産業において、「アプライド・マテリアルズの装置がなければ最先端チップは1枚も作れない」と言っても過言ではありません。オランダのASMLが最先端露光装置(EUV)で独占的な地位を築いているのに対し、アプライドマテリアルズは原子レベルで薄膜を形成する成膜(Deposition)、微細な回路を削り出すエッチング(Etch)、表面を平坦化する化学機械研磨(CMP)、さらにはイオン注入や検査・計測に至るまで、半導体前工程のほぼ全領域を網羅する唯一無二の総合力を誇ります。
近年、米国半導体株 最新ニュースで同社が頻繁に取り上げられる最大の要因は、半導体の構造そのものが劇的な変革期を迎えているためです。従来のFinFET構造から、2ナノメートル(nm)以下の世代で主流となるGAA(Gate-All-Around / ナノシート)への移行、そしてチップの裏面から電力を供給する裏面配電(BSPDN)の導入において、同社が強みを持つ「マテリアルズ・エンジニアリング(材料工学)」が不可欠となりました。同社発表の公式資料によれば、GAA構造への移行だけでウェハー10万枚あたりの同社売上機会は10億ドル以上拡大すると試算されており、これが機関投資家の熱い視線を集める根本的な背景です。

【決算速報と株価急落の真相】中国規制の影と一時的な調整を招いた構造要因
順風満帆に見える同社ですが、直近のアプライドマテリアルズ 決算速報前後では、好決算にもかかわらず市場の反応が乱高下し、一時的な急落に見舞われる場面がありました。このアプライドマテリアルズ 株価急落 理由を正確に読み解くには、米政府による対中半導体規制と、中国市場における売上比率の「歪み」を理解する必要があります。
2023年後半から2024年にかけて、中国の半導体メーカーは将来的な制裁強化を予見し、規制対象外であるレガシー(成熟世代)半導体製造装置の駆け込み調達を急拡大させました。その結果、アプライドマテリアルズの全売上に占める中国比率は一時40%を超える異常値に達したのです。しかし、2025年から2026年にかけてその特需が一巡。さらに米バイデン・トランプ政権による包括的な輸出管理規則(EAR)の改定や、司法省・SECによる過去の輸出手続きに関する調査報道が市場心理を冷え込ませました。
決算カンファレンスコールでゲイリー・ディッカーソンCEOは「中国市場の比率は持続可能な水準(30%前後)へと正常化しつつある」と冷静に説明していますが、短期筋のアルゴリズム取引は「中国売上の減速」という見出しに過剰反応し、これが断続的な株価の押し下げ圧力となりました。業績の屋台骨が崩れたのではなく、アプライドマテリアルズ 中国規制 影響を巡る市場の過度なアレルギー反応が急落の正体です。
【徹底比較】東京エレクトロン vs アプライドマテリアルズ|強みと業績構造の違い
日本の個人投資家にとって、世界首位のアプライドマテリアルズと、日本が誇る半導体製造装置 関連銘柄の旗手・東京エレクトロン(TEL)のどちらを選好すべきかは極めて重要な論点です。両社の収益構造と特性を詳細に比較・検証しました。
| 項目 | アプライド・マテリアルズ(AMAT) | 東京エレクトロン(8035) | 編集部の見解・評価 |
|---|---|---|---|
| 売上規模・収益性 | 年間売上高 約270〜290億ドル 営業利益率 約29〜30% | 年間売上高 約2.3〜2.5兆円 営業利益率 約27〜29% | 世界シェア首位のAMATが規模で圧倒。利益率は両社ともに世界最高水準。 |
| 主力装置の強み | 成膜(PVD/CVD)、CMP、イオン注入、ALDで圧倒的シェア | 塗布現像装置(コータ・デベロッパ)世界シェア約9割、エッチング | TELはEUV塗布で独占的。AMATは新材料・GAA領域で独走態勢。 |
| 中国売上依存度 | 約30〜32%(ピーク時43%超から低下傾向) | 約35〜40%(成熟ノード投資が継続) | 東京エレクトロン 業績 比較において、TELの方が足元の中国依存度がやや高い。 |
| 株主還元姿勢 | 配当利回り 約0.8〜1.0% 自社株買い年間数十億ドル規模 | 配当利回り 約2.0〜2.5% 配当性向50%を目安に積極還元 | インカム重視ならTEL。自社株買いを通じたEPS成長と値上がり益重視ならAMAT。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
株式市場や半導体エンジニアの現場では、アプライドマテリアルズはどのように評価されているのでしょうか。日米の投資家コミュニティ(Redditの「r/stocks」、日本の株式掲示板、大手証券ディーラーの証言)を丹念に追跡すると、数字だけでは見えない実情が浮かび上がります。
北米の大手機関投資家ファンドマネージャーは、取材に対して次のように述べています。
「NVIDIAやAMDのようなファブレス企業が脚光を浴びるが、最先端GPUをTSMCが製造する際、歩留まり(良品率)を左右するのはAMATの成膜装置と検査装置だ。半導体の物理的スケール限界に挑むいま、彼らほど強力な価格決定権を持つサプライヤーは他にない」
一方で、日本の個人投資家の間では慎重論も根強く聞かれます。「アプライドマテリアルズ 将来性 評判は申し分ないが、米国政府の規制発表があるたびに株価が急落するため、ボラティリティに胃が痛くなる」「アプライドマテリアルズ 配当利回りが1%未満と低いため、インカムゲイン狙いとしては手を出しにくい」という本音です。現場の圧倒的な技術的優位性を評価する声と、政治的リスクに伴う値動きの荒さに警戒感を抱く個人投資家の心理がくっきりと二極化しています。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログやSNSでは、「米国の対中制裁が本格化すれば、アプライドマテリアルズの収益は壊滅的な打撃を受ける」という極端な言説が散見されます。しかし、業界の構造実態を精査すると、この見方には2つの決定的な盲点が存在します。
第1の盲点は、「中国向け売上の減少」が「先端ロジック・HBM向け売上の拡大」によって完全に相殺されつつある事実です。TSMC、Samsung、Intelの3大ファウンドリは、AI向けチップ製造に必要な2nmプロセスの量産化に向けて空前の設備投資を敢行しています。また、高帯域幅メモリ(HBM)を積層するアドバンスド・パッケージング領域でも、同社のヘテロジニアス・インテグレーション装置群がフル稼働しています。中国のレガシー需要減退は、先端AI需要の爆発的成長によって構造的にカバーされています。
第2の盲点は、同社のサービス部門(AGS:アプライド・グローバル・サービス)が生み出す高収益なサブスクリプション型キャッシュフローです。世界中に納入された4万台以上の装置に対し、メンテナンス、部品交換、稼働率最適化ソフトウェアを提供するこの部門は、装置販売サイクルに関わらず毎年約60億ドル規模の極めて安定した売上と高い利益率を叩き出しています。製造装置ビジネス特有の「シリコンサイクルの波」に対する耐性は、ネット上で懸念されているよりも遥かに強固です。

【プロの結論】今後の株価予想と目標株価|おすすめできる人・慎重になるべき人の判断基準
行動経済学や投資心理学の観点から見ると、半導体株投資における典型的な失敗パターンは「マクロの地政学的ノイズに惑わされ、技術の不可逆的なトレンドを見失うこと」にあります。メディアが中国規制をセンセーショナルに報じる局面では、短期筋の狼狽売りによって株価が本質的価値を下回る「ミスプライシング」が生じやすくなります。
ウォール街主要アナリストによるAMAT 株価 予想では、2026年に向けたコンセンサスアプライドマテリアルズ 目標株価は230〜260ドルのレンジで推移しています。予想PER(株価収益率)は約20〜23倍近辺で推移しており、他のAI半導体銘柄(PER30〜40倍超)と比較して割安感が際立っています。今後の成長率を踏まえれば、ペッグ・レシオ(PEG)の観点からも極めて合理的なバリュエーションと言えます。
おすすめできる投資家の条件
- 3年以上の保有期間を前提にできる人:GAAや次世代AI半導体の本格量産による業績寄与は2026年後半から2027年にかけてピークを迎えるため、短期の値動きを無視できる長期投資家に最適です。
- キャピタルゲイン(値上がり益)を最優先する人:配当金ではなく、強力な自社株買いプログラムによるEPS(1株当たり純利益)の押し上げと株価上昇の恩恵をダイレクトに享受したい人に向いています。
- 「AIのツルハシ」を握りたい人:NVIDIAのような特定チップの覇権争いに左右されず、どの半導体メーカーが勝っても恩恵を受ける製造インフラの胴元を押さえたい投資家に合致しています。
慎重になるべき投資家の条件
- 配当収入を重視するインカムゲイン派:配当利回りが約0.8〜1.0%にとどまるため、四半期ごとの安定したキャッシュフローを求める層は、東京エレクトロンやクアルコムなどを選ぶのが賢明です。
- 米中ニュースによる乱高下に耐えられない人:米大統領選や通商政策の動向によって、四半期ベースで10〜15%程度の突発的なドローダウンが日常的に発生するため、リスク許容度が低い投資家には推奨できません。
総合的に見て、アプライドマテリアルズ 買い時としてのベストな戦術は、対中制裁や地政学リスクの報道で相場全体が過度な悲観に傾き、同社株が急落したタイミングで段階的に買い下がる「押し目買い(ドルコスト平均法)」です。アプライドマテリアルズ 株価 今後の軌道は、AIハードウェアの微細化が続く限り、構造的な上昇トレンドを描き続ける可能性が極めて高いと結論付けられます。
【アプライド マテリアル ズ 株価】に関するよくある質問(FAQ)
Q1:アプライドマテリアルズ(AMAT)の株は日本の証券会社から購入できますか?
A1:SBI証券、楽天証券、マネックス証券などの主要なネット証券会社の外国株式(米国株)口座から、日本円または米ドル建てで1株単位から手軽に購入可能です。NISA(少額投資非課税制度)の成長投資枠を活用することもできます。
Q2:配当利回りは低いですが、株主還元には消極的な企業なのでしょうか?
A2:決して消極的ではありません。同社は20年近く連続で増配を継続しており、直近数年間でも毎年のように二桁増配を実施しています。さらに、配当以上に巨額のフリーキャッシュフローを「自社株買い」に充当しており、市場の流通株式数を減らすことで1株価値を着実に高める米国流の強固な還元姿勢を貫いています。
Q3:中国が自国の半導体製造装置を内製化し、AMATを締め出すリスクはありますか?
A3:レガシー世代(28nm以上)の一部装置では中国メーカーの内製化が進展していますが、先端ロジックや次世代メモリに不可欠な精密成膜装置やCMP装置の技術的障壁は極めて高く、短期間での代替は不可能です。米国の規制によって失われるシェアよりも、西側諸国(日米欧台韓)の先端投資拡大による受注増加の方が遥かに上回る構図が続いています。
まとめ:2026年半導体サイクルの大波を捉える投資判断
半導体は現代社会の「新たな原油」であり、アプライドマテリアルズはその採掘と精製を支配する中核プレイヤーです。米中対立という巨大な地政学的制約に直面しながらも、材料科学における比類なき特許網と技術的リーダーシップは、競合他社の追随を許していません。
株価の急変動という短期的なノイズに惑わされず、GAA世代へのパラダイムシフトとAIメガトレンドという構造的真実に目を向けること。それこそが、2026年以降の相場環境においてアプライドマテリアルズという巨人を味方につけ、確固たる投資成果を手繰り寄せるための決定的な条件です。 (出典: アプライド マテリアル ズ 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
