日本電気硝子の株価はなぜ安い?高配当の罠と全固体電池の勝算【2026】
東証による資本コストや株価を意識した経営改善要請を受け、日本のバリュー株市場が構造転換を迎える中、ひときわ市場の関心を集め続けているのが特殊ガラス大手の日本電気硝子(5214)です。4%台を誇る高い配当利回りと積極的な自社株買いを発表しながらも、株価指標は長らくPBR1倍を大きく下回る水準で推移しており、個人投資家の間では「絶好の割安高配当銘柄」とする声と「典型的なバリュートラップ(安物買いの銭失い)」を警戒する声が真っ向から対立しています。
かつて同社の利益を牽引した液晶パネル用ガラス事業の構造的苦境から、どのようにして体質改善を図ろうとしているのか。決算資料の分析やIR発表、市場アナリストの最新評価、さらに次世代の成長エンジンとして注目を集める全固体電池の現場開発状況を徹底取材し、日本電気硝子の株価の真実と今後のシナリオを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が割安放置されてきた最大の要因は、FPD(液晶)事業の市況悪化と収益性の低下であり、韓国拠点の撤退など巨額の構造改革を経て底打ち局面へ移行。
- 要点2:PBR1倍割れ改善策として打ち出した積極的な自社株買いとDOE基準の配当方針により、利回り4%前後の高配当は下値支持線として強固に機能。
- 要点3:中長期の株価大化けのカギを握るのは「全固体ナトリウムイオン二次電池」の実用化と半導体・車載向け高付加価値ガラスへのポートフォリオ転換。
【2026年最新】日本電気硝子の株価が「なぜ安い」のか?割安放置の構造的要因
投資家が真っ先に抱く疑問が、「なぜこれほど強固な財務と高配当を誇りながら、日本電気硝子の株価は安値圏に放置されているのか」という点です。2026年時点の株式市場を見渡しても、同社のPBR(株価純資産倍率)は0.6倍〜0.7倍台に留まる場面が見られ、理論上の解散価値を大幅に下回るディスカウント状態が続いています。
この割安状態の根本原因は、過去10年以上にわたって同社の主力事業だったディスプレイ事業、とりわけ液晶パネル(FPD)用ガラス基板を巡る過酷な収益構造の崩壊にあります。かつては参入障壁の高い寡占市場として莫大なキャッシュを稼ぎ出していたものの、中国パネルメーカーの急速な台頭と現地ガラスメーカーの低価格攻勢によって価格競争が激化しました。加えてディスプレイパネルの需要サイクル(いわゆるシリコンサイクルならぬクリスタルサイクル)に翻弄され、巨額の減損損失を断続的に計上してきた経緯があります。
機関投資家の運用現場では、「市況変動の波が荒く、一度業績が傾くと固定資産の減損リスクが再燃するシクリカル銘柄」との警戒感が長年根強く残っていました。長年続いた低ROE(自己資本利益率)体質が市場のディスカウント要因となり、強気な買いが入りにくい構造を生み出していたのが「株価が安い」決定的な真実です。

決算発表と最新業績見通し|ディスプレイ事業再編で底打ちは完了したのか
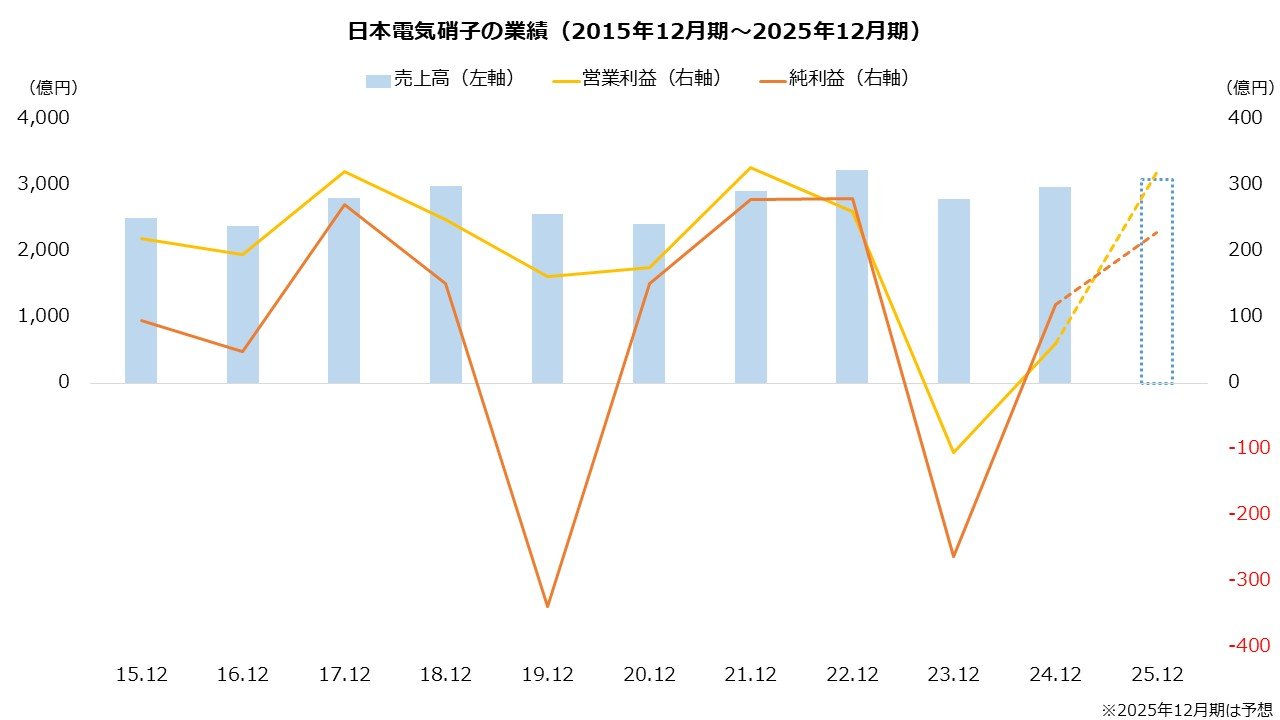
構造的な負の遺産からの脱却に向け、日本電気硝子が断行した最大の打ち手がディスプレイ事業の抜本的再編です。同社は韓国子会社(NEG韓国)におけるFPD用ガラス製造拠点の解散および撤退を電撃的に決断し、過去に積み上がっていた不採算設備の減損をやり切る方針を打ち出しました。この痛みを伴う大手術により、かつて営業損益を大きく圧迫していた固定費負担は劇的に圧縮されています。
近年の決算発表データを精査すると、営業利益率は明らかな反転の兆しを見せています。ディスプレイ事業のキャパシティを最適規模に絞り込む一方で、利益成長を牽引するドライバーとして急速に存在感を高めているのが、以下の高付加価値セグメントです。
・車載用樹脂強化ガラス繊維(グラスファイバー):電気自動車(EV)やハイブリッド車の軽量化・電装化ニーズを捉え、高機能樹脂向けに堅調な需要を維持。
・半導体・電子デバイス向け特殊ガラス:次世代半導体パッケージング工程で不可欠となる極薄ガラスキャリアや、LTCC(低温同時焼成セラミックス)材料などの利益率が高い先端分野。
・医薬用ガラス管:中長期的に安定した利益をもたらすバイオ医薬品向けパッケージング素材。
決算会見の場で経営陣が見せるトーンも、かつての「守りの構造改革」から「攻めのポートフォリオ変革」へと明確に変化しました。ディスプレイの赤字垂れ流しリスクが遮断されたことで、業績見通しにおける不透明感は過去数年間と比較して確実に後退しています。
配当金推移と利回りの持続性|PBR改善策と自社株買いがもたらす下値支持力
日本電気硝子の投資妙味を語る上で欠かせないのが、株主還元に対する異例の積極姿勢です。東証による低PBR是正圧力の先頭に立つ形で、資本政策の抜本的な見直しを実施してきました。同社は株主還元の基本方針として、配当性向の縛りだけでなく「自己資本配当率(DOE)」や安定的な累進配当を強く意識した配当方針を堅持しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 3.8% 〜 4.5% 前後で推移 | 東証プライム平均:約2.0〜2.3% | プライム市場全体と比較して突出したインカムゲイン水準。 |
| PBR(株価純資産倍率) | 0.6倍 〜 0.7倍台 | 東証の改善目標ライン:1.0倍 | 依然として解散価値を下回っており、資本改善策の継続余地が大きい。 |
| 自己資本比率 | 65% 〜 70% の高水準 | 製造業平均:40%〜50% | 財務基盤は鉄壁。減配リスクを抑え込む最大の防壁となっている。 |
| 自社株買い姿勢 | 数百億円規模の取得枠設定と機動的消却 | 低PBR企業への要請枠 | 1株当たり利益(EPS)の押し上げと下値サポートに極めて効果的。 |
| 配当金推移の安定度 | 赤字決算期でも減配を回避し維持・増配 | 業績連動型は減配多発 | DOEに基づく安定還元が徹底され、インカム投資家の信頼を担保。 |
日本電気硝子は、たとえ事業再編に伴う特損で最終赤字に沈んだ年であっても、キャッシュフローと強固な内部留保を裏付けに年間配当を維持または小幅増配させてきた実績があります。この事実は「一時的な業績悪化ですぐに減配に転じる危うい高配当株」とは一線を画していることを如実に証明しています。
さらに発行済株式数の数%に達する大規模な自社株買いを定期的に発動することで、市場の売り圧力を吸収。PBR1倍回復を掲げる中長期経営ビジョンと連動した資本政策は、投資家の失望売りを食い止める極めて強固なセーフティネットとなっています。
夢物語で終わるか?全固体電池開発の現在地と商用化へのリアルな距離
日本電気硝子の株価が単なる「配当をもらうだけの枯れたバリュー株」にとどまらず、成長株としての爆発的なアップサイドを秘めているとされる最大の理由が、次世代蓄電池技術である全固体電池の開発進捗です。
同社が開発を進めるのは、電解質から正極・負極に至るすべての主要部材を無機酸化物系ガラスで構成する「オール結晶化ガラス全固体ナトリウムイオン二次電池」です。この技術には、現在主流のリチウムイオン電池や他社が開発を急ぐ硫化物系全固体電池にはない、決定的なアドバンテージが存在します。
・発火事故ゼロの安全性:可燃性の有機電解液や有毒ガスを発生させる恐れのある硫化物を使わず、過酷な高温環境や破損時でも発煙・発火・破裂しない。
・資源リスクの完全排除:地政学的リスクと価格高騰が常につきまとうリチウムやコバルトを一切使用せず、海水などに豊富に存在する安価なナトリウムを主原料とする。
・広範な動作温度域:氷点下の極寒地から100℃を超える高温環境まで、特殊な冷却・加温装置なしで安定動作する。
「全固体電池はまだ実験室レベルの絵空事ではないか」という市場の懐疑論に対し、開発現場からの進捗報告は着実に商業化フェーズへ近づいていることを示しています。すでに定置型電源や産業機器、医療機器向けを中心としたサンプル供給が進められており、小型電源としての早期社会実装が現実味を帯びてきました。
車載向けのようなメガ市場で主流電池の座を奪うまでには量産コストやエネルギー密度の課題が残るものの、極限環境用電源や特殊産業向け市場での実用化が先行すれば、同社のバリュエーション(企業価値評価)を根底から塗り替える起爆剤となり得ます。
噂の真偽を徹底検証|掲示板の評判とプロのアナリスト目標株価のギャップ
個人投資家が集う投資コミュニティや掲示板(Yahoo!ファイナンス、SNSなど)と、機関投資家向けのセルサイドアナリストによる評価を突き合わせると、日本電気硝子に対する認識のズレが浮き彫りになります。
ネット上の掲示板では、次のようなリアルな生の声が飛び交っています。
「利回り4%超で配当金をもらいながら放置するには最高だが、株価の上がりがとにかく重い」
「自社株買いのIRが出た日だけ急騰して、数週間経つと元に戻るボックス相場にうんざりする」
「全固体ナトリウム電池のニュースで買い煽られるが、決算数字に利益として乗ってくるのはいつなのか」
こうした個人投資家の「値動きへのもどかしさ」に対し、大手証券会社のアナリストレポートによる目標株価のコンセンサスは、直近の株価水準に対して堅実な上値余地を見込む評価が優勢です。多くのアナリストは、投資判断を「中立(ニュートラル)」から「買い(アウトパフォーム)」へ引き上げる材料として、以下の2点を注視しています。
第1に、ディスプレイ減損の一巡に伴う「本業の営業キャッシュフローの正常化」。第2に、PBR改善に向けた「自己株式取得の継続性とROE8%超の達成確度」です。アナリストが提示する目標株価レンジは、現在のPBR0.6倍台が0.8倍〜0.9倍程度まで再評価されるシナリオを織り込んでおり、業績のV字回復が確認されれば、現在のレンジ相場を上抜けるポテンシャルは十分に存在すると分析されています。
一般に知られていない盲点とネットの誤解|「高配当=安全」に潜む落とし穴
高配当利回りと強固な財務体質に惹かれて安易に資金を投じる前に、投資家が正しく理解しておくべき市場の盲点があります。「高配当だから絶対に損をしない」という思い込みは危険です。
見落とされがちなリスクの筆頭は、エネルギーコスト(燃料価格)と原価率の相関です。ガラスの製造プロセスは超高温の溶解窯を24時間連続稼働させる必要があるため、天然ガスや電力などのエネルギー価格の変動が製造原価を直接直撃します。為替の急激な円高による海外売上高の目減りや、エネルギー価格の高騰局面では、いくら事業再編が進んでいても営業利益率が急悪化するリスクを内包しています。
また、ネット上では「全固体電池さえ量産化されれば株価は数倍になる」といった過剰な期待論が散見されますが、新技術の収益化にはパイロットプラントから本格量産ラインへの投資など、巨額の先行キャッシュアウトが伴います。次世代事業の成長期待と、現在の本業が稼ぎ出すキャッシュフローのバランスを冷静に見極める姿勢が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において心理的な罠(バリュートラップへの焦燥感や短期的な値動きへの苛立ち)に陥らないために、自身の投資目的と照らし合わせた明確な判断基準を持つことが重要です。
■ 日本電気硝子の投資に向いている人:
・年3〜4%台のインカムゲイン(配当収入)を中長期で着実に再投資したい配当志向の投資家。
・PBR1倍割れの是正要請に伴う自社株買いや増配など、企業の構造改革を数年単位の時間軸でじっくり見守れる人。
・全固体電池の実用化という将来の技術的ブレイクスルーをオプション(追加の上値ボーナス)として気長に待てる人。
■ 投資に慎重になるべき人・避けるべき人:
・数週間から数ヶ月の短期間で値幅を取りたいスイングトレーダーやモメンタム志向の投資家。
・素材産業特有の景気敏感性(エネルギー価格や世界的なエレクトロニクス市況の波)による株価の停滞に耐えられない人。
・業績の劇的な急成長(ハイパーグロース)を最優先で求める人。
【日本電気硝子の株価】に関するよくある質問(FAQ)
Q1:日本電気硝子の株価は今後どう動く?見通しのポイントは?
A1:短期的には配当利回り(4%前後)と積極的な自社株買いが下値を強固に支える展開が濃厚です。中長期的な株価上昇のトリガーは、ディスプレイ事業撤退後の営業利益率が8〜10%台へ定着するかどうか、そして車載・半導体向け特殊ガラスの拡販と全固体電池の商業化案件がどれだけ具体化するかにかかっています。
Q2:配当金の減配リスクはあるのか?配当利回り4%台は罠ではないか?
A2:同社の自己資本比率は60%を超えており、キャッシュフローも安定しているため、短期的な減配リスクは極めて低いと評価できます。過去の業績赤字局面でもDOE(自己資本配当率)を意識した安定配当を維持してきた実績があり、業績悪化で突如無配に転落するような典型的な「高配当の罠」に該当する可能性は極めて低いと言えます。
Q3:全固体電池の事業化で株価が急騰する可能性はいつ頃か?
A3:同社が注力する「オール結晶化ガラス全固体ナトリウムイオン二次電池」は、現在特殊産業向けや定置型電源を中心としたサンプル提供・実証試験段階にあります。収益として本格的に決算へ寄与し、市場の評価を一変させるのは、量産供給体制の確立と具体的な顧客への採用発表が相次ぐフェーズとなる見通しです。
まとめ:今後の動向と失敗しないための判断基準
日本電気硝子の株価は、長年苦しめられた液晶ディスプレイ事業の負の遺産を脱ぎ捨て、筋肉質な収益基盤へと変貌を遂げる過渡期にあります。PBR0.6〜0.7倍台という割安な水準に放置されている背景には過去の市況変動リスクへの市場の警戒感がありますが、現在の同社が備える鉄壁の財務、手厚い株主還元、そしてDOEに基づく安定配当は、下値リスクを抑え込む確かな根拠です。
短期的な急騰を狙うのではなく、4%前後の高配当を受け取りながら、PBR是正策の結実と全固体電池という技術革新の芽をじっくり待てる中長期投資家にとって、現在の日本電気硝子は極めて検討価値の高い選択肢と言えます。四半期ごとの営業利益率の推移と自社株買いの執行スピードを注視しながら、冷静なポートフォリオ戦略を組み立ててください。 (出典: 日本 電気 硝子 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
