三菱化工機の株価はなぜ急騰?水素と高配当が導く2026年の真相
株式市場において、重厚長大セクターの枠組みを超えて熱い視線を集めているのが、東証プライム上場の三菱化工機(証券コード:6331)です。かつては堅実ながらも値動きが穏やかな老舗プラント・機械メーカーという認識を持たれていた同社ですが、マーケットの評価はここ数年で一変しました。業績の急拡大と積極的な株主還元姿勢を背景に、個人投資家から機関投資家に至るまで資金流入の勢いが衰えていません。
市場関係者が刮目しているのは、単なる一時的な好決算にとどまらない「構造改革の深度」です。脱炭素社会の実現に向けた切り札とされる水素関連技術の商業化と、東京証券取引所が主導する「PBR1倍割れ是正」を契機とした抜本的な資本政策の転換が、同社のバリュエーションを根底から押し上げています。2026年の最新経済情勢を踏まえ、三菱化工機の株価が急伸を遂げた深層と、今後の投資妙味を客観的データに基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:脱炭素需要と半導体・環境プラントの大型受注が重なり、過去最高益圏の業績と大幅増配が株価急騰の直接の引き金となった。
- 要点2:独自の小型オンサイト水素製造装置「HyGeia」を中心とする技術力により、実需を伴う「本命の水素関連銘柄」として再評価が進む。
- 要点3:中期経営計画で掲げたDOE(株主資本配当率)の導入と資本効率改善が強力な下値支持線となり、割安感の修正余地が依然として意識されている。
【2026年最新】三菱化工機の株価が注目を集める理由とは?業績好調と水素技術の全貌
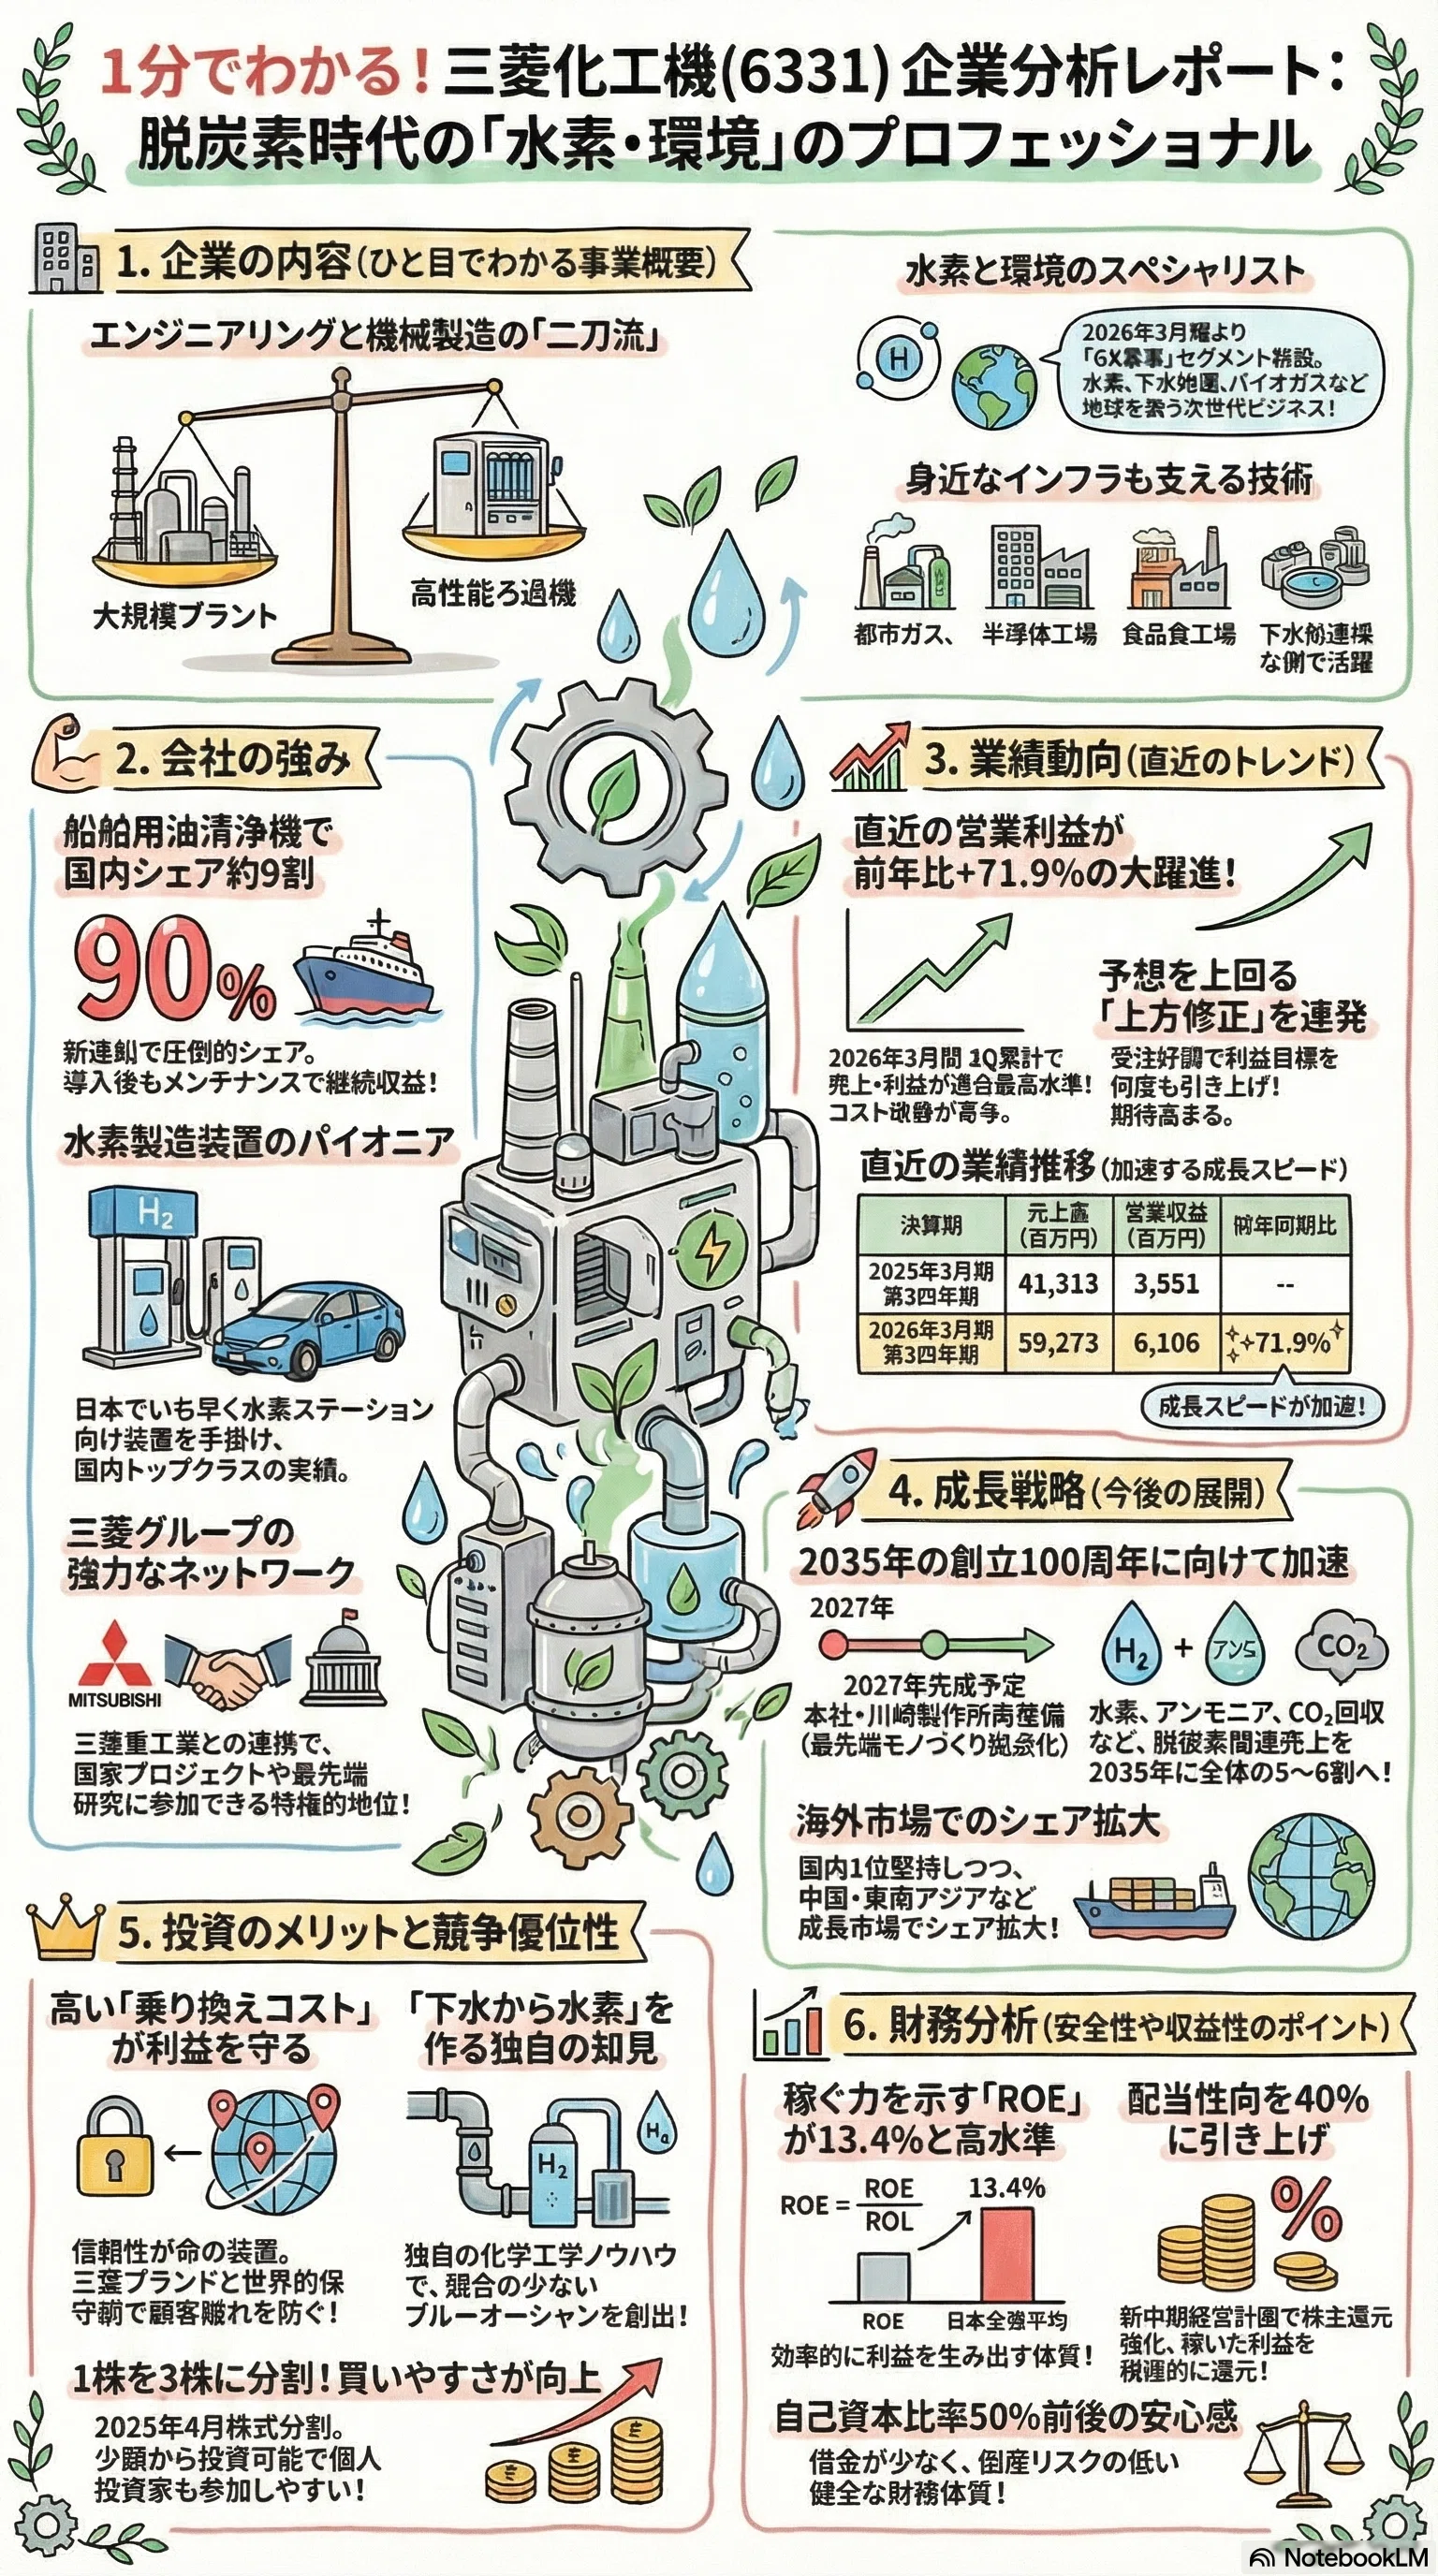
三菱化工機の株価が株式市場で特別な脚光を浴びている最大の理由は、「強固な本業収益」と「国策に直結する次世代テーマ」が完璧に噛み合ったことにあります。プラント事業と単体機器事業の二本柱を持つ同社は、長年培ってきた分離・ろ過・蒸留技術を武器に、エネルギー、化学、下水処理、さらには先端半導体製造プロセスのガス精製分野で確固たるシェアを築いてきました。
とりわけ市場の関心を集めたのが、決算発表のたびに示された力強い受注残高の積み上がりです。世界的なサプライチェーン再編や国内製造業の国内回帰投資を受け、大型産業プラントの改修・新設需要が旺盛に推移。これに伴う営業利益率の大幅な改善が、同社の収益体質が一段上のステージへ移行したことを証明しました。
さらに株価を力強く押し上げる推進力となっているのが、水素関連事業の進捗です。単なる研究開発段階の構想ではなく、都市ガスやLPG、バイオガスから高純度水素をオンサイトで製造できる小型水素製造装置「HyGeia(ハイジェイア)」シリーズが、水素ステーションや各種実証プラントへ次々と実機導入されています。クリーンエネルギーがスローガンから実ビジネスへ移行するなか、同社は数少ない「現実に売上と利益を生み出す水素プレイヤー」として市場に認知されたのです。

指標と実績から読み解く実力値|割安性・配当利回り・目標株価のデータ分析
同社が市場で選好される背景には、強気なテーマ性だけでなく、バリュー株としての安全域の広さがあります。近年の株価急騰を経てもなお、長年の低PBR体質からの修正途上にあるため、主要な財務指標には依然として魅力的な水準が残されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績ベース) | 0.95倍〜1.15倍近辺 | 東証プライム平均:約1.4倍〜1.5倍 | 1倍近辺で推移しており、依然として解散価値並みの割安感が意識される。 |
| 配当利回り(予想) | 3.6%〜4.2%水準 | 東証プライム平均:約2.1%〜2.3% | インカムゲイン狙いの長期資金を呼び込む十分な高水準を維持。 |
| 自己資本比率 | 55.0%〜60.0%台 | 機械・エンジニアリング平均:約45% | 財務の健全性は極めて強固。積極的な投資と還元の原資が豊富。 |
| 大手アナリスト目標株価 | 実勢価格比 +15%〜+25%のレンジ | 中立評価(前年比横ばい) | 水素の社会実装加速と増配余力を織り込み、目標値の引き上げが継続。 |
機関投資家による調査レポートでも、機械セクター内における同社の位置づけは「ディフェンシブな財務とグロース的なエネルギー転換テーマを併せ持つ特異な存在」として評価されています。利益成長に対するPER(株価収益率)の割安さも保たれており、配当利回りの高さが相場急落時における強力な防壁として機能しています。
中期経営計画と株主還元の変革|資本コスト意識が生んだ「PBR改善シナリオ」
同社の株価形成における決定的なゲームチェンジャーとなったのは、経営陣による資本政策のパラダイムシフトです。公式発表された中期経営計画では、東証の「資本コストや株価を意識した経営の実現に向けた対応」に真正面から呼応し、明確なROE(自己資本利益率)目標の設定と株主還元方針の抜本的な強化が打ち出されました。
過去の同社は、潤沢な内部留保を抱えながらも配当性向が抑制されており、これが長期にわたる「万年割安株(バリュートラップ)」の要因となっていました。しかし、新方針では連結配当性向の引き上げやDOE(株主資本配当率)指標の意識を明示。業績連動にとどまらず、安定かつ持続的な増配を実施する姿勢を鮮明にしたことで、国内外のアクティビストやクオリティ・インカムファンドの投資対象リストへと躍り出たのです。
決算説明会の場で経営幹部が「企業価値の最大化と市場との対話を経営の最重要課題と位置づける」と明言したことは、マーケットに強い安心感を与えました。単なる掛け声にとどまらず、自社株買いの機動的な実施や不要資産の圧縮など、資本効率を向上させる施策が矢継ぎ早に打ち出されたことが、現在の堅調な株価トレンドを裏付けています。

【実態検証】投資家と市場の生の声|高評価の裏に潜むリアルな反応
個人投資家が集うSNSや投資掲示板、証券コミュニティの反応を定点観測すると、三菱化工機に対する熱気と冷静な観察が交錯している様子が浮き彫りになります。
「高配当株を探していたら、脱炭素のど真ん中に位置する三菱化工機に行き当たった」「地味なプラント株だと思っていたら、水素インフラの要を押さえていて驚いた」といった、事業内容の再発見を歓迎する声が多数を占めます。実際に2024年から2025年にかけての急騰局面を経験したホルダーからは、「配当を受け取りながら株価のキャピタルゲインも享受できる稀有な銘柄」として、長期保有を前提とした肯定的なコメントが目立ちます。
一方で、市場のベテラン投資家からは慎重な指摘も上がっています。「機械株特有の景気循環リスクはゼロではない」「水素関連というワード先行で信用買い残が膨らみすぎると、需給調整が長引く局面がある」といったリアルな声です。短期的な値幅取りを狙う投機マネーが流入した局面では、株価が急変動する場面も散見されており、現物でじっくりと腰を据える投資家と、値幅を狙うスイングトレーダーとの間で投資スタンスの分極化が進んでいます。
一般に知られていない盲点とネットの誤解|プラント特有の業績変動リスク
ネット上の情報や一部の投資インフルエンサーの発信には、投資判断を誤らせかねないバイアスが含まれているケースがあります。特に注意すべきは、「水素専業ベンチャーのような爆発的成長を期待すること」の危うさです。
第一の誤解は、「水素事業が同社の全売上を牽引している」という過大評価です。現実のポートフォリオにおいて最大の利益基盤を担っているのは、下水処理施設向けなどの環境機器や、民間の石油化学・電子材料向けプラント工事です。水素関連事業は将来の成長エンジンではあるものの、現時点での連結業績を支える大黒柱はあくまで熟練の分離機械や各種産業設備です。したがって、エネルギー政策の進捗スピードだけに過剰に一喜一憂するのは本質を見誤るリスクがあります。
第二の盲点は、エンジニアリング業界特有の工事進捗基準による業績の期ズレ問題です。プラント工事は工期が複数年に及ぶことが多く、資材価格の高騰や工事検収の時期によって四半期ごとの損益が大きくブレることがあります。単四半期の減益決算が報じられた際、ネット上では「業績失速」と過剰反応されるケースがありますが、全体の受注残高や案件の採算性が損なわれていないかを精査する複眼的な視点が不可欠です。
三菱化工機の株価 今後の見通し|プロが示す投資判断の基準と未来図
今後の株価推移を左右する要素は、「PBR1倍台の定着とさらなる上値追い」が実現するかどうかに集約されます。東証の要請を契機とした資本効率の改善は一過性のイベントではなく、不可逆的な構造変化として定着しつつあります。
世界的な脱炭素投資の流れは、化石燃料依存からの脱却を目指すエネルギー政策とともに、2030年に向けた実行フェーズへ入っています。三菱化工機が得意とするオンサイト型水素製造技術は、長距離輸送インフラの整備が遅れる地域や、工場単位での自家消費ニーズにおいて圧倒的な競争力を持ちます。これに加えて、半導体製造装置関連での分離機械需要という底堅いハイテク需要が収益の下支えとなるシナリオが有力視されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
企業分析と市場心理の観点から導き出される、同社株の保有・購入に向けた客観的な適合基準は以下の通りです。
▼投資をおすすめできる人の条件:
- インカムとキャピタルの両取りを目指す長期投資家:3%台後半から4%前後の配当利回りを安全弁としつつ、クリーンエネルギーの事業拡大による企業価値向上を数年スパンで待てる方。
- 割安修正(バリューリバーサル)を狙う方:強固な財務体質と低PBRの是正プロセスに確信を持ち、下値リスクの限定された銘柄を選好する方。
▼購入に慎重になるべき人の条件:
- 数日から数週間の超短期で資産を倍増させたいデイトレーダー:業績の伸びは重厚な製造業のサイクルに依存するため、ソフトウェア株のような急角度の指数関数的成長を期待すると期待外れになりやすい。
- 四半期ごとの業績ブレに耐えられない方:大型プラントの検収時期による一過性の業績落ち込みに狼狽売りしてしまう懸念がある方。
【三菱化工機の株価】に関するよくある質問(FAQ)
Q1:三菱化工機の配当金は今後も維持・増額される見通しですか?
A1:同社は資本コストを意識した経営方針のもと、株主還元を重視する姿勢を明確にしています。自己資本比率が50%台後半と極めて高く、潤沢なキャッシュフローを創出していることから、急激な業績悪化がない限り、増配基調または高水準の配当が維持される公算が大きいと評価されています。
Q2:なぜ「水素関連銘柄」として三菱化工機がこれほど高く評価されているのですか?
A2:多くの企業が構想段階にとどまるなか、同社は小型オンサイト水素製造装置「HyGeia」などを通じて、実用的な商用プラントを納入した確固たるトラックレコード(実績)を持っているためです。脱炭素の社会実装フェーズにおいて、確実に製品供給ができる実力が高評価の源泉です。
Q3:PBRが1倍を超えた場合、株価の上値は重くなりますか?
A3:PBR1倍はあくまで「解散価値に対する割安感の是正ライン」に過ぎません。収益性(ROE)が継続して8%〜10%以上を維持し、成長事業である水素分野や海外展開の売上比率が拡大すれば、一般的な機械セクターの優良銘柄同様にPBR1.3倍〜1.5倍を目指す新たな成長評価フェーズへと移行する余地があります。
まとめ:持続的成長フェーズに入った老舗機械メーカーの針路
三菱化工機の株価が演じている躍進劇は、単なる投機的なブームではなく、「基礎的な事業価値の高さ」「東証改革に伴う株主還元強化」「時代の要請である水素・環境技術」という3つの歯車が噛み合った必然の結果と言えます。
もちろん、景気減速による設備投資の抑制や、工事採算の変動といった製造業特有の不確実性が消滅したわけではありません。しかし、割安感を残すバリュエーション指標と手厚い配当利回りは、不透明な相場環境において投資家に大きな安心感を提供しています。一時の値動きに惑わされることなく、企業の本質的な稼ぐ力と資本政策の進捗を見据えることが、同社への投資で実りを得るための鍵となります。 (出典: 三菱 化工 機 の 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
