武田薬品の株価はなぜ安いのか?高配当の罠と2026年最新見通し
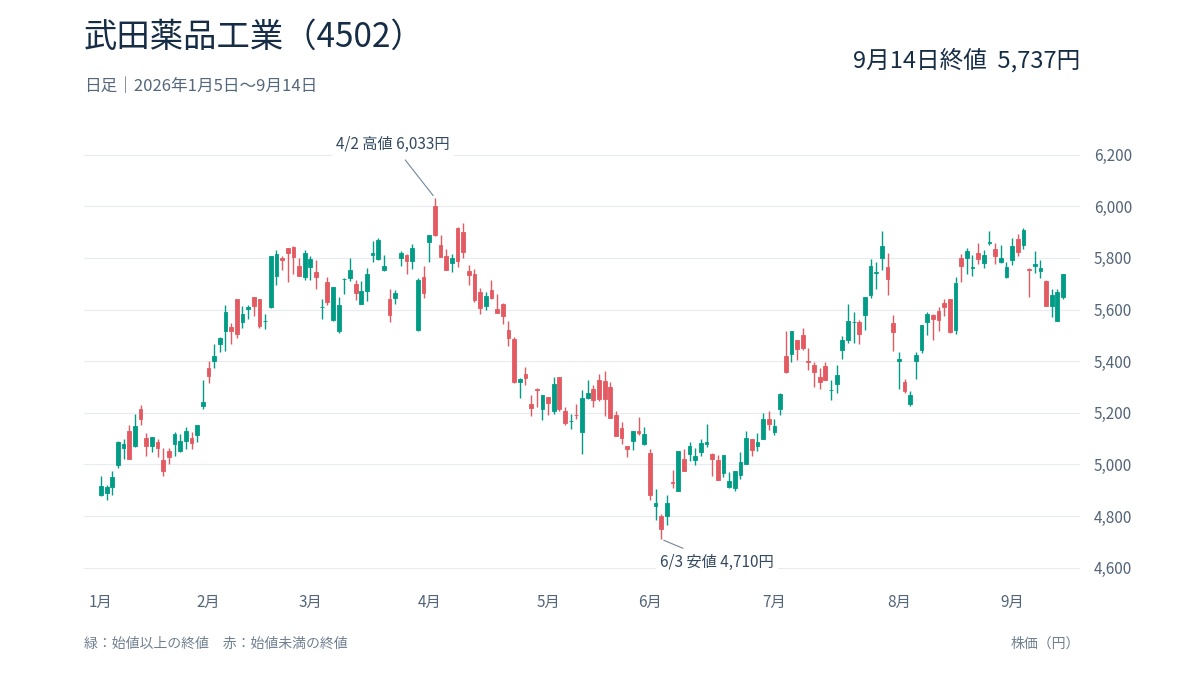
国内製薬トップの座に君臨する武田薬品工業。2026年現在も配当利回り4%台半ばという極めて高い水準を維持し、新NISAの成長投資枠などを通じて個人投資家から絶大な支持を集めています。しかし、日経平均株価が歴史的な高値圏を試す相場環境にあって、同社の株価は4,000円から4,500円前後の狭いレンジで行き詰まり、上値の重い展開が続いています。「なぜこれほど割安な水準で放置されているのか」と首を傾げる投資家は後を絶ちません。
株価が伸び悩む背景には、過去の巨大買収に伴う重い財務負担、主力薬の特許切れ(パテントクリフ)、そして利益の多くを株主還元に回し続ける「タコ足配当」への根強い懸念が複雑に絡み合っています。本稿では、最新の決算数値や新薬開発のパイプライン動向をもとに、株価低迷の深層と今後の反転シナリオを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の最大要因は、注意欠陥・多動性障害(ADHD)治療薬「バイバンス」の特許切れと、アイルランド大手シャイアー買収に伴う巨額の有利子負債および無形資産の償却負担にある。
- 要点2:年間配当は1株当たり196円(予想)と高水準を堅持する一方、親会社所有者帰属持分当期利益ベースでの配当性向は高止まりしており、キャッシュフロー創出力の維持が最大の焦点。
- 要点3:アナリストの目標株価コンセンサスは4,600円〜4,800円前後。新薬パイプラインの本格寄与と負債圧縮が進むまでの期間を前提とした、中長期のインカム狙いが現実的な投資戦略となる。
【要因分析】武田薬品の株価はなぜ安いのか?低迷が続く3つの構造問題
メガファーマとしての確固たる地位を築きながら、なぜ武田薬品の株価はPER(株価収益率)やPBR(株価純資産倍率)といった指標面で割安なまま放置されているのでしょうか。市場関係者やアナリストの指摘を整理すると、同社が抱える3つの構造的なボトルネックが浮かび上がってきます。
第1の要因は、主力医薬品における「パテントクリフ(特許の崖)」の直撃です。2023年以降、年間数千億円規模の収益を稼ぎ出してきたADHD治療薬「バイバンス」の後発医薬品(ジェネリック)が米国市場で参入し、収益性が急激に低下しました。さらに、同社の屋台骨である炎症性腸疾患治療薬「エンタイビオ」も今後の特許満了を見据える局面に差し掛かっており、基幹製品の減収分を新規製品ですぐに埋め切れていない現状が、市場の慎重な姿勢につながっています。
第2の要因は、2019年に完了したアイルランド製薬大手シャイアーの買収(買収額約7兆円)による後遺症です。この巨額買収によって武田薬品は世界トップ10のグローバルメガファーマへと飛躍したものの、バランスシートには莫大な買収関連負債と「のれん・無形資産」が計上されました。財務健全化に向けた資産売却や事業再構築を懸命に進めてきた結果、純有利子負債のコアEBITDA倍率はかつての4倍近辺から2倍台前半まで改善したものの、依然として利払い負担や巨額の減損リスクが株式市場の心理的重荷となっています。
第3の要因は、会計上の最終利益のボラティリティです。国際財務報告基準(IFRS)を採用している武田薬品では、無形資産の償却費や事業再構築費用が営業利益を押し下げるため、見かけ上の純利益が極端に縮小する決算期が散見されます。事業自体の稼ぐ力を示す「コア営業利益」は堅調であっても、表面的なEPS(1株当たり当期利益)が低迷することで、一般的なバリュエーション指標において「利益に対して株価が割高、あるいは成長性が乏しい」と機械的にスクリーニングされてしまう側面を否定できません。

配当利回りの魅力と減配リスク|「タコ足配当」の噂と配当金はいつ入るかを検証
株価の伸び悩みが続く一方で、個人投資家を引きつけてやまないのが、4.4%〜4.8%前後で推移する高い配当利回りです。東証プライム市場の全銘柄平均(約2%台前半)を大きく上回り、インカムゲイン銘柄としての存在感は突出しています。
配当金が実際に投資家の手元へ届くスケジュールは、年2回のサイクルで設定されています。具体的には、中間配当の権利確定日が9月末日(支払い時期は12月上旬)、期末配当の権利確定日が3月末日(支払い時期は翌年6月下旬、株主総会後)となります。権利落ち日前に株式を保有していれば、この高水準なインカムを受け取ることが可能です。
しかし、ネット掲示板やSNS上で頻繁に議論の的となるのが「減配リスク」の有無です。過去数期にわたり、会計上の当期利益を超える配当を支払う実質的な「タコ足配当」の状態が生じたことから、配当の持続性を不安視する声が根強く残っています。決算発表資料の公約において、武田薬品は「1株当たり年間配当金の維持または増配」を掲げる累進配当方針を明確に打ち出しており、過去30年以上にわたって減配を行っていません。
経営陣も記者会見やIR説明会の場において、「配当の原資は会計上の純利益ではなく、安定的に創出されるフリーキャッシュフローである」と繰り返し強調しています。事業から生み出される現金の裏付けがある限り、目先ですぐに無配や大幅減配へ舵を切る確率は極めて低いとみられます。ただし、予期せぬ新薬開発の中止や大型の減損処理が重なり、キャッシュ創出能力そのものが毀損した場合には、将来的な還元方針の見直しを迫られる余地が残されている点には注意を払う必要があります。
【データ徹底比較】武田薬品の最新業績推移と財務健全性のリアル
株式市場が同社に対して抱いている懸念と、企業活動の実態にはどれほどの乖離があるのでしょうか。公式決算資料および市場統計をもとに、主要な財務指標と評価基準を比較表にまとめました。
| 項目 | 詳細・数値データ(2025〜2026年想定値) | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益(売上高) | 約4兆2,000億〜4兆4,000億円規模 | 国内製薬企業平均:約5,000億〜1兆円 | 国内断トツ首位、世界のトップ10メガファーマとして規模の優位性は圧倒的。 |
| 予想配当利回り | 約4.4%〜4.8%(年間196円方針) | 東証プライム平均:約2.1%〜2.3% | 極めて優秀な水準。長期保有におけるインカム狙いの最大の動機づけ。 |
| 純有利子負債 / コアEBITDA倍率 | 約2.0〜2.3倍(買収直後の約4倍から縮小) | 財務健全の目安:2.0倍以下 | 買収後の債務削減は着実に進展。財務危機のフェーズは完全に脱している。 |
| コア営業利益 | 約1兆円前後(為替影響を調整後も堅調) | 営業利益率:15%〜20%が優良基準 | 本業のキャッシュ創出力は健在。IFRS調整前の稼ぐ力は市場評価より強固。 |
| フリーキャッシュフロー | 年間約5,000億〜6,000億円創出 | 年間配当総額(約3,100億円)を上回る水準 | 配当原資はFCFでカバー可能であり、直近の減配リスクは限定的と判断できる。 |
データが物語る通り、武田薬品の事業基盤は決して脆弱ではありません。シャイアー買収直後に懸念された債務不履行のリスクは、毎期生み出される潤沢なフリーキャッシュフローと継続的な負債返済によって着実に遠のいています。現在の株価水準は、同社の破綻リスクを織り込んでいるのではなく、「特許切れによる収益減少期を乗り越え、再び成長軌道へ回帰できるか」を市場が見極めかねている停滞期と解釈するのが実態に即しています。

【実態検証】投資コミュニティの生の声と市場のシビアな評価
個人投資家が集うSNSや掲示板(Yahoo!ファイナンス、5ちゃんねる、Xなど)を定点観測すると、武田薬品に対する評価は真っ二つに分かれています。
肯定的な意見として目立つのは、やはりインカムゲインの安定感に対する信頼です。「NISA口座で放置しておけば、銀行預金とは比較にならない利回りが自動で振り込まれる」「国内製薬のトップ企業が年196円を維持してくれるなら、株価が横ばいでも全く問題ない」といった長期保有前提の個人投資家による書き込みが目立ちます。特に退職世代や配当生活を目指す層にとって、ディフェンシブな性格を持つ武田薬品は頼もしいコア銘柄として機能しています。
対照的に、否定的な意見や苛立ちを露わにする声の多くは、機会損失(オポチュニティ・コスト)に起因しています。「半導体株や銀行株が上昇相場で利益を伸ばすなか、武田薬品だけが何年も4,000円台前半から動かない」「配当をもらってもトータルリターンで日経平均に大敗している」という嘆きです。株価上昇による値上がり益(キャピタルゲイン)を短期間で狙った投資家ほど、資金が固定化されるフラストレーションを募らせています。
さらに機関投資家の視点に立つと、評価はよりシビアになります。外国人投資家の比率が約5割に達する同社では、四半期決算のたびにパイプラインの開発遅延や減損処理の可能性について厳しい質問が飛び交います。「累進配当の維持は結構だが、研究開発費への再投資や成長分野の買収余力を削っていないか」という構造的な疑問が、機関投資家の本格的な買い増しを躊躇させている背景にあります。
今後の見通しと新薬パイプライン|株価反転のトリガーとアナリスト予想
膠着状態にある武田薬品の株価がボックス圏を上抜け、本格的な上昇トレンドを描くための条件は何でしょうか。最大の鍵を握るのは、新薬パイプラインの臨床試験結果と商業的成功です。
現在、同社が成長ドライバーとして期待を寄せる筆頭が、デング熱ワクチン「キューデンガ」の世界展開です。東南アジアや中南米などの流行地域を中心に承認・導入が進んでおり、気候変動に伴う感染地域の拡大も相まって、長期的な収益貢献が見込まれています。また、乾癬(かんせん)などの自己免疫疾患を標的とするチロシンキナーゼ2(TYK2)阻害薬「TAK-279」や、希少疾患領域における複数の開発プログラムが順調にフェーズ3を通過できるかが、ポスト・エンタイビオ時代の成長軌道を左右します。
大手証券会社各社のアナリスト予想(コンセンサス)を見ると、投資判断は「中立(ニュートラル/ホールド)」から「やや強気(アウトパフォーム)」のレンジに集中しています。平均目標株価は概ね4,600円〜4,800円前後に設定されており、現行水準から大幅な暴落を予想する声は少ない反面、5,000円の大台を軽々と突破するシナリオを描く専門家も現時点では限られています。
株価反転の具体的なカタリストとしては、以下の3点が挙げられます。
- 新薬候補の後期臨床試験におけるポジティブな主要評価項目達成
- 純有利子負債 / コアEBITDA倍率が目標の2.0倍を明確に割り込むことによる財務健全化の完了
- 米国金利の安定に伴う、高配当ディフェンシブ銘柄へのグローバルな資金シフト
【プロの結論】武田薬品株の買い時とは?おすすめできる人・慎重になるべき人の判断基準
投資の世界には「高配当トラップ」という心理的罠が存在します。高い配当利回りに目を奪われ、成長性の低下や株価下落によるトータルリターンの毀損を見落としてしまう現象です。武田薬品への投資を検討するにあたっては、自身の投資目的とリスク許容度を照らし合わせ、明確な判断基準を持つことが欠かせません。
現在の株価環境において、同社への投資が「向いている人」と「慎重になるべき人」のプロファイリングは以下の通りです。
◎ 武田薬品への投資が向いている人の条件
- 5〜10年単位の長期保有が前提で、毎年安定した現金収入(インカム)を重視する人
- 新NISA口座を活用し、非課税メリットを最大限に活かして配当を再投資したい人
- ポートフォリオが高リスクな成長株やIT銘柄に偏っており、医薬品セクターで守りを固めたい人
- 株価が4,000円前後の節目まで押し目を形成した局面で、冷静に逆張りで拾える人
✕ 武田薬品への投資を慎重に避けるべき人の条件
- 1〜2年以内の短期間で1.5倍〜2倍といった大きな値上がり益(キャピタルゲイン)を期待する人
- 指数(TOPIXや日経平均)をアウトパフォームすることを目指すアクティブ投資志向の人
- 「日々の株価が動かないこと」に対して精神的なストレスを感じてしまう人
- 主力薬の特許満了に伴う業績の一時的落ち込みに耐えられる忍耐力を持たない人
買い時に関する実践的な見極めとしては、株価がボックス圏の下限である4,000円〜4,100円近辺まで売られ、配当利回りが一段と高まった局面が、中長期投資家にとって負けにくいエントリーポイントとなります。逆に、新薬ニュースなどで4,500円を超えて急伸した局面での飛びつき買いは、戻り売りに押されて長期間の資金拘束を強いられるリスクが高いため、避けるのが賢明です。
【武田薬品の株価】に関するよくある質問(FAQ)
Q1:武田薬品の配当金はいつもらえますか?権利確定日はいつですか?
A1:年2回受け取ることができます。第2四半期末(中間配当)の権利確定日は9月末日で、入金は12月上旬頃です。期末配当の権利確定日は3月末日で、入金は定時株主総会終了後の6月下旬頃となります。配当を受け取るには、それぞれの権利確定日から起算して2営業日前の「権利付き最終日」の大引け時点で株式を保有している必要があります。
Q2:武田薬品の減配リスクは本当にないと考えて良いですか?
A2:経営陣が「年間1株当たり配当金の維持または増配」とする累進配当方針を公約しており、フリーキャッシュフローの創出力も維持されているため、直近で減配が行われる可能性は極めて低いとみられます。ただし、主力薬の特許切れ影響が想定以上に長引いた場合や、大型新薬の臨床試験失敗によって将来キャッシュフローが恒常的に細った場合には、中期的な見直しリスクが完全にゼロとは言い切れません。
Q3:株価が4,000円を割り込んで大暴落する可能性はありますか?
A3:株式相場全体が世界的な金融危機や地政学リスクで急落する局面を除けば、同社単独の要因で4,000円を大きく割り込むリスクは限定的とみられています。株価が4,000円を下回ると配当利回りが5%近くに達するため、インカム目的の個人投資家や国内機関投資家の強力な買い支え(下値支持線)が機能しやすい需給構造になっているためです。
まとめ:今後の動向と失敗しないための判断基準
武田薬品工業の株価が割安な水準にとどまっている理由は、業績の致命的な崩壊ではなく、巨額買収の財務処理と主力薬の世代交代期が重なったことによる「踊り場」の長期化にあります。利益指標の見かけの悪さや上値の重さは、グローバルメガファーマへと脱皮するための成長痛とも呼べるものです。
目先の爆発的な株価高騰を狙う銘柄としては物足りなさが残るものの、年196円方針がもたらす高利回りは、不透明な相場環境において極めて強力なインカムの防壁となります。短期的な値動きに一喜一憂することなく、キャッシュフローとパイプラインの進捗を冷静に見守りながら、値下がりした局面で着実に拾っていく姿勢こそが、武田薬品株と向き合う最も堅実なアプローチです。 (出典: 武田 薬品 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
