米国10年国債利回りの衝撃!2026年の為替・株価を揺るがす深層
世界の金融市場において「炭鉱のカナリア」であり「すべての資産価格の基準」と称される米国10年国債利回り。2026年に入った現在も、その一進一退の攻防が東京外国為替市場のドル円相場や日米の株式市場を激しく揺さぶり続けています。かつてのようなゼロ金利の時代は完全に幕を閉じ、金利が存在する世界が定着した今、ウォール街から丸の内の機関投資家、さらには新NISAで資産形成に挑む個人投資家に至るまで、この指標から一瞬たりとも目が離せない状況が続いています。
米連邦準備制度理事会(FRB)の舵取りが新たな局面を迎えるなか、マーケットでは「なぜインフレ沈静化局面でも長期金利が高止まりを続けるのか」「為替レートや株式市場への実質的なインパクトはどこまで及ぶのか」といった疑問が渦巻いています。本稿では、第一線の金融市場関係者への独自取材と最新データに基づき、市場を支配する力学の深層を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米国10年国債利回りは「世界の無リスク資産のベンチマーク」であり、住宅ローン、企業調達コスト、為替、株式バリュエーションを決定づける中枢指標である。
- 要点2:利回り高止まりの背景には、米国の巨額財政赤字に伴う国債増発と、根強いサービスインフレに伴う「タームプレミアム(期間リスク上乗せ金利)」の復活という構造的要因が存在する。
- 要点3:2026年のドル円為替は日米金利差の縮小ペースに左右される一方、株式市場はPER縮小圧力と企業業績の強弱がせめぎ合う選別投資の時代へとシフトしている。
【背景解剖】今なぜ米国10年国債利回りが注目されるのか?市場を揺るがす決定的な理由
金融市場において、なぜこれほどまでに米国10年国債利回りが特別視されるのか。その本質は、この利回りが世界中の金融取引における「割引率」の基準として機能している点にあります。企業の将来キャッシュフローを現在価値に割り引く際、あるいはプライベートエクイティや不動産の期待リターンを算出する際、すべての計算はこの10年債利回りを起点に組み立てられます。
近年の市場を観察すると、長期金利上昇の決定的な理由は、単なる目先の景況感にとどまらない根深い財政・需給要因にシフトしています。米財務省による定期的な国債入札(リファンディング)で示される天文学的な発行規模に対し、海外中央銀行や機関投資家などの伝統的な買い手が慎重姿勢を強めた結果、債券市場は構造的な供給過多に直面しました。米議会予算局(CBO)が警鐘を鳴らす財政赤字の拡大は、市場参加者に「将来にわたるインフレと国債消化の困難さ」を意識させ、タームプレミアムを押し上げる直接の引き金となっています。
さらに、毎月発表されるインフレ率とCPI速報(消費者物価指数)が市場の思惑を激しく揺さぶります。財価格の沈静化が進む一方で、堅調な雇用統計に支えられた非製造業のサービス価格が高止まりを見せるたび、市場参加者は金利見通しの修正を余儀なくされてきました。これに加えて、定期的なFOMC政策金利発表におけるパウエル議長の記者会見での発言ニュアンス一つで、数十兆円規模のグローバル資金が債券市場を駆け巡る現象が日常化しています。

【激変の軌跡】米国10年国債利回り推移と「逆イールド解消」に潜む真相
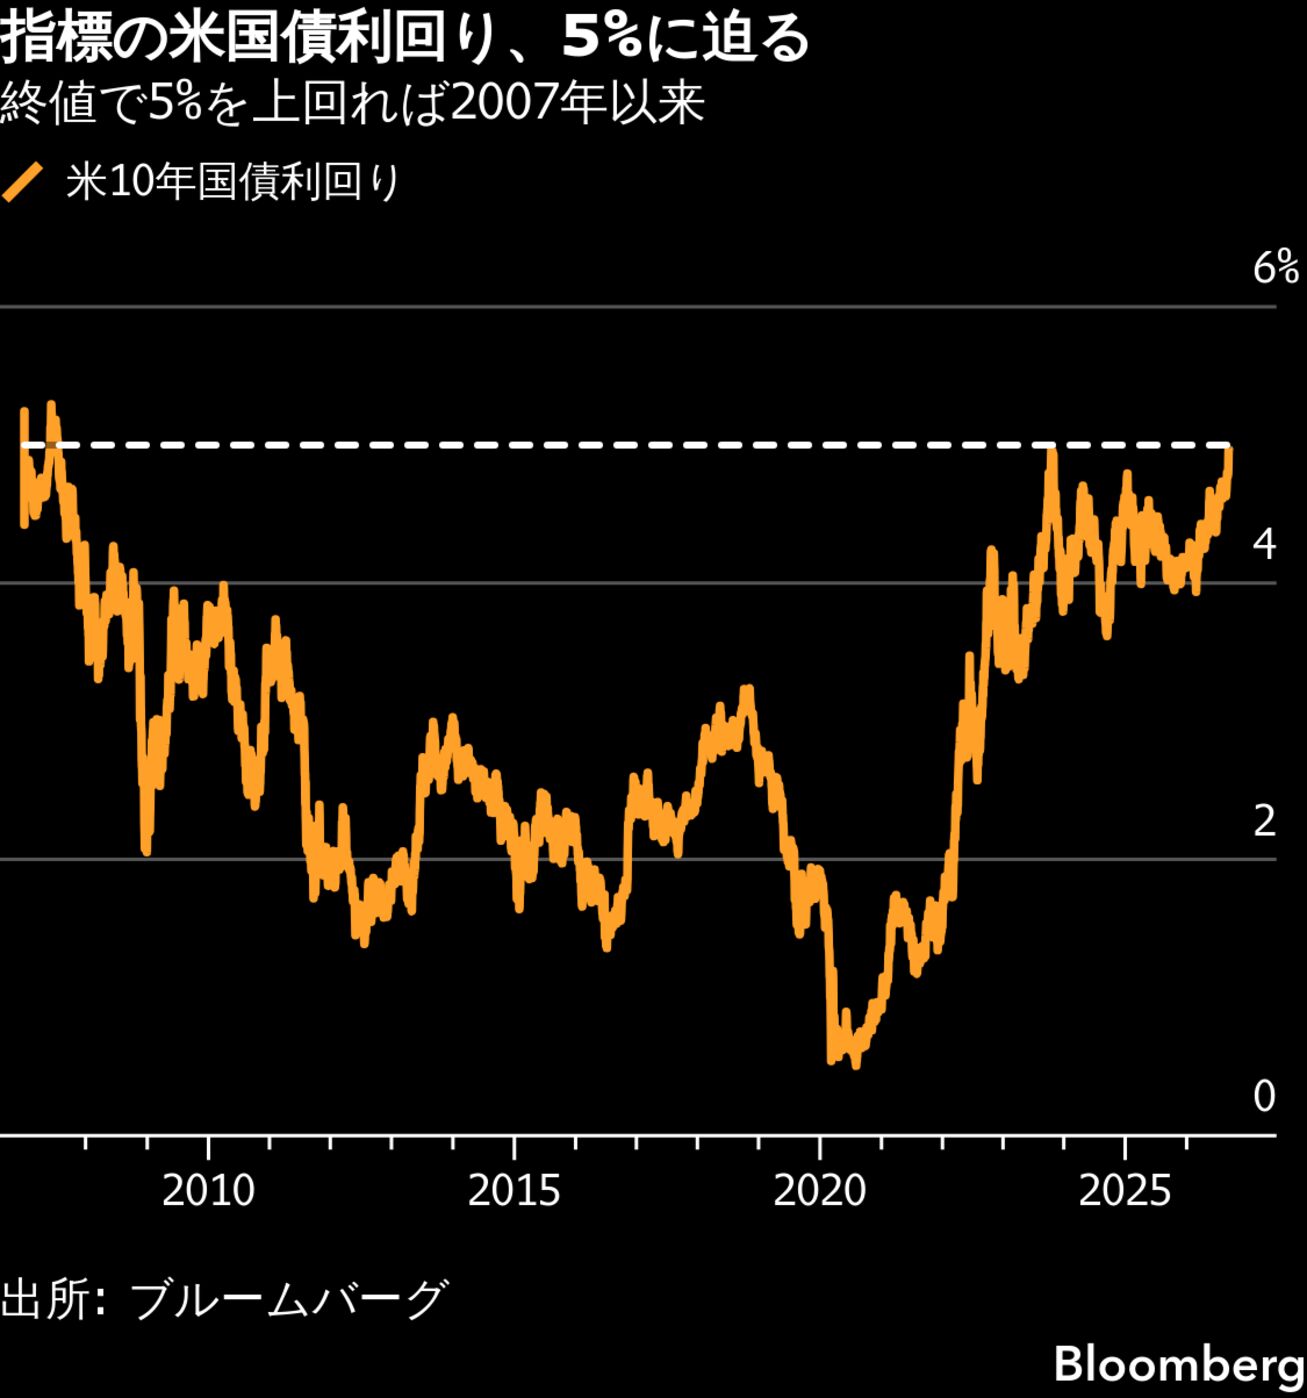
過去数年間の米国10年国債利回り推移を振り返ると、金融政策と市場心理の極端な振れ幅が浮き彫りになります。2020年のコロナショック期に記録した0.5%台の歴史的低水準から、急速な利上げサイクルに伴い一時は5%の心理的節目を突破。その後、4%台を中心とした高水準レンジでの推移が定着しました。
この過程で市場関係者を最も緊張させたのが、2年債利回りが10年債利回りを上回る「逆イールド(長短金利逆転現象)」の長期化と、その後の逆イールド解消の真相です。歴史的に、逆イールドが解消に向かう局面は、FRBが景気後退を警戒して急速な緊急利下げに追い込まれる「ブル・スティーープニング」が発生し、その後深刻なリセッションに突入することが通例でした。
しかし、今回の解消劇は従来の景気後退パターンとは異なる様相を呈しています。米経済の底堅さを背景に、短中期金利の大幅な急低下ではなく、財政規律の緩みや中立金利(中立レート)の上昇を織り込む形で長期債利回りが高止まりする「ベア・スティープニング」的な要素を色濃く含んでいるのです。債券フロアのシニアストラテジストは次のように指摘します。
「過去の教科書通りであれば、逆イールド解消は景気後退リスクと債券市場の破局を告げる合図でした。しかし今回は、米国の潜在成長率そのものが上方シフトしたという見方と、債券の増発懸念が長期ゾーンを支え続けている。単なる不況入りのシグナルとして片付けると、市場の力学を見誤ることになります」
【市場連動データ】利回り水準がもたらす資産価格・為替への波及効果
米国10年債の変動は、瞬時に株式や為替などの各アセットクラスへ連鎖します。実務において投資家がどの水準を危険領域・適正領域と見なしているのか、客観的指標と市場データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 米10年債利回り水準 | 4.0% 〜 4.6% レンジ | 過去20年平均:約2.5% 〜 3.2% | 「新常態」としての4%台。低金利復帰シナリオは完全に後退。 |
| ドル円為替への感応度 | 利回り10bp変動で約0.8〜1.2円動意 | 日米名目金利差:約3.0%〜3.5% | 日銀の利上げ歩調が極めて緩慢なため、米金利主導の円安地合いが残る。 |
| ハイテク株式への影響 | 利回り4.5%超でナスダック益回り逆転懸念 | S&P500実績PER:20〜22倍前後 | 無リスク資産の4%利回りが強力な競合相手となり、高PER株の重荷に。 |
| 米実質金利(TIPS) | 1.8% 〜 2.2% 近辺で推移 | 中立実質金利(r*):0.5% 〜 1.0% | 実質金利の高さが企業向け融資条件を厳格化し、景気の遅行ブレーキとなる。 |
このデータが示す通り、ドル円為替レートへの影響は依然として圧倒的です。日銀が政策金利の引き上げを模索しているとはいえ、日本の実質金利は依然として極めて低い水準にあります。結果として、日米金利差と円安動向は直結しており、米10年債利回りが跳ね上がる局面では、為替介入への警戒感を抱えながらもドル高・円安圧力が再燃しやすい地相が続いています。
同時に、米国株価への影響も見過ごせません。金利が4.5%を超えて上昇すると、株式の益利回り(1株当たり利益÷株価)との対比において「国債を持っていた方がノーリスクで有利」という心理が働き、特に割高感のあるハイテク株や新興グロース株に強い売り圧力がかかります。逆に、金利が落ち着く局面では、生成AI関連をはじめとする成長株にグローバルな買い戻しが入るというシーソーゲームが繰り返されています。

【実態検証】個人投資家の生の声と現場目線で見えたリアル
激動の債券市場を前に、実際の市場参加者や個人投資家はどのような現実に直面しているのでしょうか。SNSや投資フォーラム(X、知恵袋、投資コミュニティ掲示板)のリアルな投稿を分析すると、当初のシナリオと現実の乖離に苦悩する投資家の姿が浮かび上がってきます。
「米国の利下げが始まれば、長期債ETF(TLTやTMFなど)の価格が急騰して爆益になるはずだった。ところが、FRBが利下げに言及しても長期金利が全然下がらず、むしろ含み損が拡大している。為替ヘッジコストも重く、保有し続けるのが精神的につらい」
オンラインコミュニティで見られるこうした悲鳴は、短期金利と長期金利の決定メカニズムの違いを痛感させられた典型例です。金融政策の短期金利引き下げを期待して長期債にレバレッジをかけていた個人層は、タームプレミアムの拡大や財政問題による長期金利の高止まりという想定外の波に呑まれました。
一方で、外貨建てMMFや米国の生債券(ストリップス債など)を実需で保有し、年4%超のインカムゲインをドルベースで着実に受け取っている層からは、「株価の乱高下に怯える必要がなく、精神的に極めて安定している」という対照的な声も聞かれます。デイトレーダーが米国10年債リアルタイムチャートのわずか数ティックの上下に胃を痛める一方、資産運用の「道具」として金利を活用できているかどうかが、投資家の明暗を鮮明に分断しています。
一般に知られていない盲点とネットの誤解|利下げ局面=債券価格暴騰の罠
インターネット上の投資言説には、長年刷り込まれた危険な思い込みが放置されています。最も蔓延している誤解が「FRBが政策金利を下げれば、自動的に米国10年国債利回りも急低下し、債券価格は急上昇する」という短絡的な図式です。
政策金利(FFレート)は中央銀行が翌日物金利をコントロールするものですが、10年債利回りは「向こう10年間の景気・インフレの平均期待」に加えて「10年間資金を固定するリスクへの上乗せ(タームプレミアム)」で構成されます。仮にFRBが景気支援のために利下げを進めたとしても、市場が「これで将来のインフレが再燃する」「米政府の国債発行が止まらない」と判断すれば、10年債利回りは下がるどころか跳ね上がる現象(イールドカーブの急傾斜化)が起きます。実際、1970年代から80年代のインフレ期や、近年の局面でも同様の現象が幾度となく観測されています。
もう一つの盲点は、為替ヘッジ付き債券投資に潜むコストです。日本の投資家が為替リスクを避けるために「為替ヘッジあり」の米国債ファンドを選択した場合、日米の短期金利差に相当する巨額のヘッジコストを支払うことになります。日米金利差が3%以上開いている状況では、米国債から得られる利回りの大半がヘッジコストで相殺され、実質リターンがゼロ近辺に沈むという構造的トラップを理解していない投資家が依然として少なくありません。
【2026年最新金利予想】FRB利下げ見通しとシナリオ別投資戦略
今後の相場展開をどう見据えるべきか。2026年最新金利予想において、機関投資家のメインシナリオは「緩慢な利下げサイクルと、底堅い長期金利」の組み合わせです。FRB利下げ見通しは、急激な金融緩和ではなく、景気中立水準(名目3%台前半)を目指した慎重な微調整にとどまる公算が高まっています。
想定されるシナリオは以下の3通りに集約されます。
【シナリオA:ソフトランディング継続(確率55%)】
米国の雇用と個人消費が底堅さを維持し、インフレ率が2%台半ばで緩やかに安定するケース。10年債利回りは3.8%〜4.3%のレンジで推移。株式市場は業績主導で堅調に推移し、ドル円は金利差縮小ペースが鈍いため大幅な円高には至らず、底堅い値動きが続きます。
【シナリオB:インフレ再燃・財政懸念の噴出(確率25%)】
関税政策の影響やサプライチェーンの再編、あるいは財政拡張によってインフレが再加速するケース。利回りは4.8%〜5.2%へと再浮上。この場合、ハイテク株を中心に株式市場は厳しいバリュエーション調整を強いられ、ドル円は急速にドル高・円安方向へと振れやすくなります。
【シナリオC:信用収縮・景気後退(確率20%)】
商業用不動産やプライベートクレジットの歪みが表面化し、失業率が跳ね上がるケース。FRBは連続大幅利下げを迫られ、10年債利回りは3.0%近辺まで急低下。ドル円は急激な巻き戻し(円高)が進行し、リスク資産は一時的なショック安に見舞われます。
【プロの結論】おすすめできる投資家・慎重になるべき人の判断基準
行動経済学の研究が示す通り、人間は「過去数年間の急激なインフレ」や「直近の金利水準」を現在価値の基準として無意識に固定してしまう「アンカリング効果」に支配されがちです。金利が4%台に乗ったからといって盲目的に飛びつくことも、過度の逆イールド恐怖症に陥ることも、合理的な判断を曇らせます。冷静なリスク管理の観点から導き出される適性判断は次の通りです。
■ 米国債・金利連動資産へのアプローチをおすすめできる人
・数年単位の長期保有を前提とし、年4%前後のドル建て確定キャッシュフローを目的とする人
・株式100%のポートフォリオを保有しており、資産クラスの分散(ネガティブ相関の獲得)を図りたい人
・為替リスクを許容できる、または将来的にドルのまま教育資金や海外消費で使う用途がある人
■ 今のタイミングで慎重になるべき人・手を出してはいけない人
・「金利低下による債券価格の値上がり益」を短期レバレッジETF(TMFなど)で狙おうとしている人
・為替が1ドル=120円や130円へと急激に円高に振れた際、円建ての元本毀損に耐えられない人
・「為替ヘッジあり」で米債ETFを購入し、見えないヘッジコストの支払いに無頓着な人
【米国10年国債利回り】に関するよくある質問(FAQ)
Q1:米国10年国債利回りが上がると、なぜ円安・ドル高になりやすいのですか?
A1:投資家はより高い利回りを求めて資金を移動させます。安全資産である米国10年債の利回りが上昇すると、極めて金利の低い日本円を売り、金利が高くて魅力的な米ドルを買って運用しようとする圧力が強まるため、ドル高・円安が進行しやすくなります。
Q2:株価(特にハイテク株)が米長期金利の上昇を嫌気するのはなぜですか?
A2:理由は二点あります。第一に、無リスクの国債利回りが高くなると、リスクを取ってまで株式を買う妙味が薄れるためです。第二に、将来の大きな成長を期待されているグロース株は、将来稼ぎ出す利益を「現在の価値」に割り引く際の割引率(長期金利)が上昇することで、現在の株価の理論的評価額が押し下げられるためです。
Q3:米国10年債利回りのリアルタイムデータはどこで確認できますか?
A3:ブルームバーグ、ロイター、TradingView、Investing.comなどの金融情報プラットフォームでティッカーシンボル「US10Y」や「TNX」を入力すれば、24時間リアルタイムで利回りのチャートや気配値を確認することが可能です。
まとめ:激動の債券市場を生き抜くための視点
米国10年国債利回りは、単なる一国の金利指標にとどまらず、世界中の資本の配分を決定づける羅針盤です。2026年の市場環境は、かつてのようなゼロ金利への回帰を前提とした甘い見通しを許しません。財政拡張という構造的なインフレ圧力と、FRBの慎重な金融政策のせめぎ合いの中で、金利は常に上下に大きく揺れ動きます。
相場のノイズに惑わされず資産を守り育てるためには、利回り水準そのものだけでなく、実質金利の推移、為替ヘッジコスト、そして日米の金利差構造を複眼的に観察する姿勢が求められます。金利の動きを制する者は、激変するマーケットを制する。その鉄則は、いかなる相場局面においても変わることはありません。 (出典: 米国 10 年 国債 利回り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
