石油資源開発の株価急騰と割安の真相|高配当と今後の見通しを徹底検証
資源エネルギーセクターへの関心が世界的に再燃する中、東京証券取引所プライム市場に上場する石油資源開発(1662 JAPEX)の株価が投資家の熱い視線を集めています。地政学リスクに伴うコモディティ価格の乱高下を背景に、強固な財務体質と積極的な株主還元姿勢を打ち出す同社は、割安株(バリュー株)物色の本命として急浮上しました。
直近の決算発表前後で見せた急激な値動きや、市場予想を上回る自社株買い・増配の発表は、兜町関係者のみならず個人投資家の間でも大きな話題を呼びました。なぜ今、同社の株価はこれほど激しく反応しているのか。配当利回りの持続可能性や市場アナリストが提示する目標株価の根拠、そして長年放置されてきた「PBR1倍割れの真相」まで、取材データと公開情報を基に深層へ迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の背景には、原油・天然ガス市況の底堅さに加え、積極的な自社株買いと大幅増配による資本効率改善への市場の強い評価がある。
- 要点2:PBR0.6〜0.8倍台という指標面の割安さは、過去の資源探査リスクやコモディティ依存への警戒感が反映された結果であり、今後の脱炭素戦略(CCS等)の進捗が再評価のカギを握る。
- 要点3:アナリストのコンセンサス目標株価は上値を意識した水準にあるが、原油先物価格の急落や為替の円高シフトが業績の下振れ要因となる点には留意が必要。
【急騰の真相】なぜ石油資源開発の株価は動くのか?原油価格と業績連動メカニズム
石油資源開発の株価が急激に上値を追う契機となったのは、直近の決算発表で見せた収益力の堅調さと、市場の想定を上回る還元策の同時発表でした。大手証券アナリストは「単なる資源市況の追い風だけでなく、経営陣の資本コストに対する意識変革が株価の決定打になった」と分析します。
石油資源開発(JAPEX)の収益構造は、石油・天然ガスの探査・開発・生産(E&P)事業、国内天然ガス供給ネットワーク事業、そして海外プロジェクトへの参画など多岐にわたります。ここで決定的な影響を与えるのが原油先物価格と業績影響の相関性です。同社の想定レートよりもブレント原油やWTI原油の実勢価格が1バレルあたり1ドル上昇するごとに、経常利益ベースで数億円規模の押し上げ効果が生じる構造を持っています。
さらに見逃せないのが為替動向です。エネルギー資源取引は米ドル建てが基本となるため、円安傾向は売上高および営業利益の直接的な押し上げ要因として機能します。2024年から2026年にかけて継続する複合的な地政学的緊張と供給懸念が、同社の収益基盤を強固に支える土台となっています。
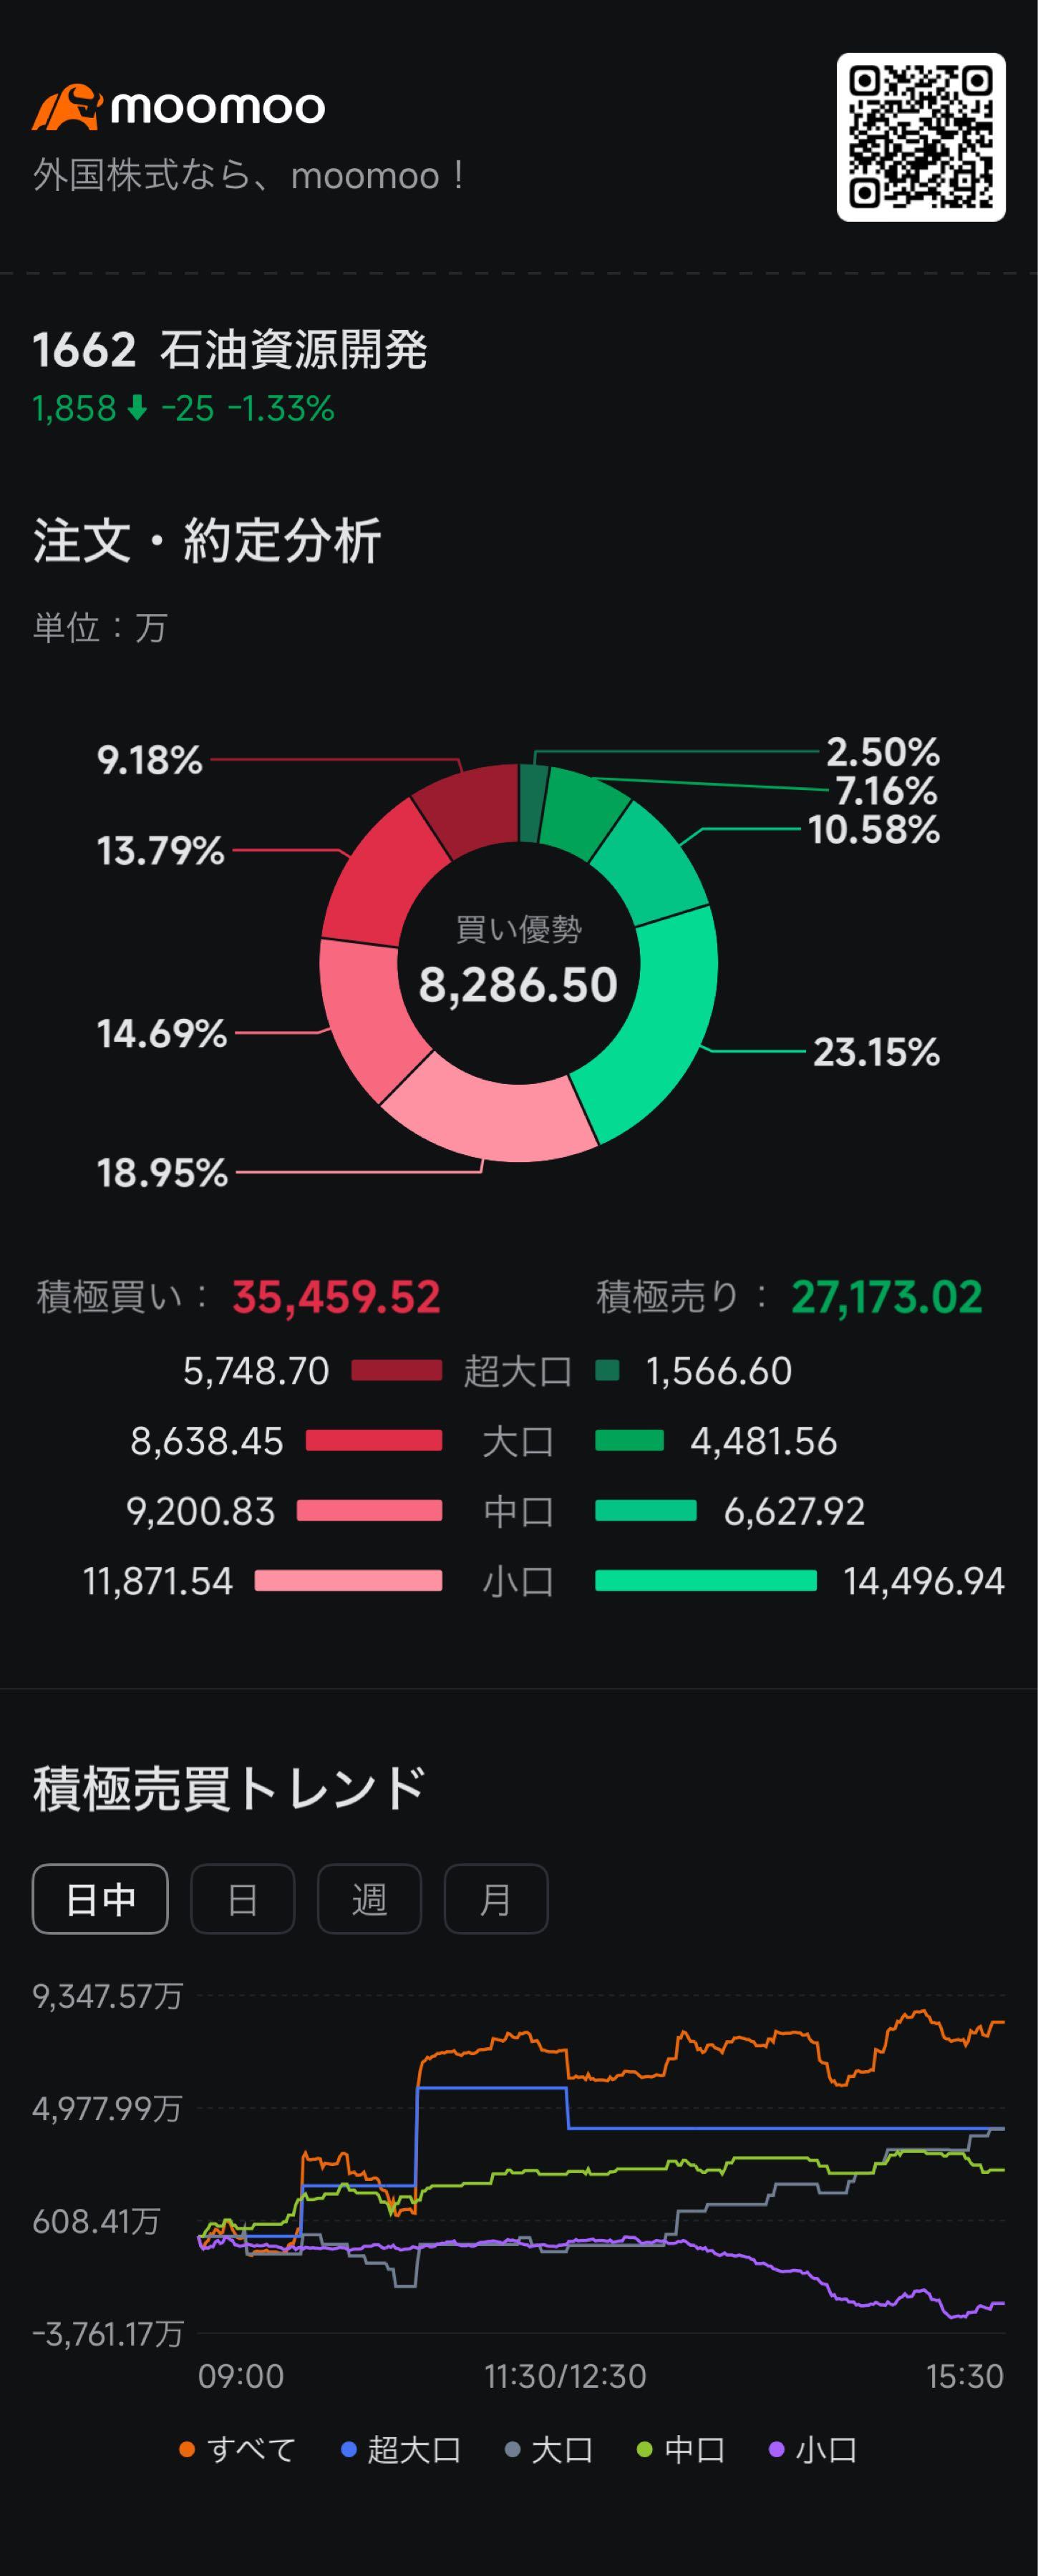
市場を驚かせた配当利回りと自社株買い|還元姿勢の劇的変化を読む
個人投資家がとりわけ熱視線を送るのが、4%〜5%台を推移する高い配当利回りと、断続的に発表される大規模な自社株買いです。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、JAPEXの還元スタンスは過去数年で明確に変化しました。
かつて同社は、資源開発という巨額の先行投資とリスクを伴うビジネスモデルゆえに、手元現預金を厚く保持するディフェンシブな財務運営を続けてきました。しかし、直近の決算説明会資料および開示情報によると、株主資本配当率(DOE)を意識した安定配当方針への移行と、機動的な自己株式取得を宣言しています。内部留保を過剰に抱え込む体質から、フリーキャッシュフローを積極還元する方針への転換が、配当志向の長期投資マネーを急速に呼び込む結果となりました。
一方で、市場の一部からは「資源市況が急落した局面でも、この高水準の還元が維持できるのか」という懸念も聞こえます。同社は長期的な契約に基づく天然ガスパイプライン供給事業など、市況変動の影響を直接受けにくい安定収益部門を有しており、これが配当の安全網として機能している点に注目すべきです。
【2026年最新動向】アナリストの目標株価と主要指標の徹底比較
石油資源開発の現在地を客観的に把握するため、主要な財務指標と市場アナリストの評価を整理しました。エネルギー開発セクター全体および東証プライム平均との対比から、同社が置かれているポジションが浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER | 約8.0倍〜10.5倍前後 | 東証プライム平均:約15倍 | 資源セクター特有のディスカウントはあるが利益対比で依然割安圏。 |
| 実績PBR | 約0.65倍〜0.85倍前後 | 東証目標値:1.0倍以上 | 解散価値を下回る是正余地が大きく、自社株買い継続の原動力に。 |
| 予想配当利回り | 約4.2%〜5.1%推移 | プライム平均:約2.0〜2.3% | インカムゲイン狙いとしての魅力が高く、下値支持線として機能。 |
| 自己資本比率 | 約65%〜70%水準 | 健全目安:40%以上 | 実質無借金に近い極めて強固な財務。破綻リスクは極小。 |
| アナリスト目標株価 | 現行株価比 +10%〜+25%レンジ | 強気〜中立が過半数 | 還元拡大を好感する声が多い一方、油価前提の引き下げリスクを注視。 |
証券各社が公表するアナリストレポートを総合すると、目標株価のコンセンサスは堅調な収益と株主還元を織り込み、現行水準から上値余地を見込む設定が目立ちます。ただし、目標株価の算出根拠となる原油想定価格(例:ブレント75〜80ドル想定など)と為替前提が崩れた場合、見直しが入る可能性がある点には絶えず注意が必要です。

一般に知られていない盲点と「割安の真相」|バリュートラップの懸念を検証
株式市場には「指標が安い銘柄には、それだけの理由がある」という格言があります。石油資源開発がPER10倍以下、PBR1倍割れの状態で長く放置されてきた真相には、投資家心理を縛ってきた3つの構造的要因が存在します。
第1に、筆頭株主である経済産業大臣の保有比率(約34%)の存在です。国が大株主に名を連ねる企業に対しては、市場から「経営の迅速な意思決定が阻害されるのではないか」「株主価値の最大化よりも国のエネルギー安全保障が優先されるのではないか」というガバナンス上の懸念が常に付きまとってきました。
第2に、脱炭素(デカルボナーゼーション)トレンドにおける「座礁資産化リスク」です。世界的なESG投資拡大の波において、化石燃料の権益を持つ企業は機関投資家の投資対象から外されるディスインベストメント(投資引き揚げ)の対象になりやすかった経緯があります。
しかし、2026年現在の市場認識は大きく塗り替わりつつあります。地政学的混乱を経てエネルギーの現実的な安定供給(エネルギー・トランジション)の重要性が再認識されたこと、そしてJAPEX自身が二酸化炭素回収・貯留(CCS/CCUS)技術の実用化や次世代クリーンエネルギー開発へ巨額の投資を振り向け始めていることです。従来の「化石燃料の斜陽企業」から「脱炭素過渡期を支えるエナジーソリューション企業」へと評価軸がシフトしたことが、バリュートラップ脱却の号砲となっています。
【実態検証】投資家掲示板・SNSの反応から見えたリアルな市場評価
Yahoo!ファイナンス掲示板や投資系SNS(Xなど)の投稿データを定性分析すると、石油資源開発に対する市場参加者のリアルな温度差が浮き彫りになります。
肯定派の個人投資家からは次のような声が主流を占めます。
「INPEXと比較しても配当利回りが高く、自社株買いのペースが速い。財務がピカピカなので安心して長期保有できる」
「PBR0.7倍台は依然として放置されすぎ。東証の要請に応えてPBR1倍を目指すなら、さらなる増配か大規模な株式消却があるはず」
これに対し、経験豊富なスイングトレーダーや慎重派からは冷静な指摘も目立ちます。
「原油先物が急落した日の下げ足は速い。資源株の宿命として、高値掴みした際の逃げ遅れが怖い」
「配当は魅力的だが、配当権利落ち後の株価調整が激しい傾向があるため、エントリーのタイミングを測るのが難しい」
掲示板の論調は「確固たる財務と高配当への絶対的な信頼」と「コモディティ相場の急変に対する警戒感」が常に拮抗しており、熱狂一辺倒ではない健全な疑心暗鬼が残っている状態です。市場心理学において、過度な楽観に偏っていない局面は、トレンドの急激な破裂を回避しやすい土壌とも言えます。
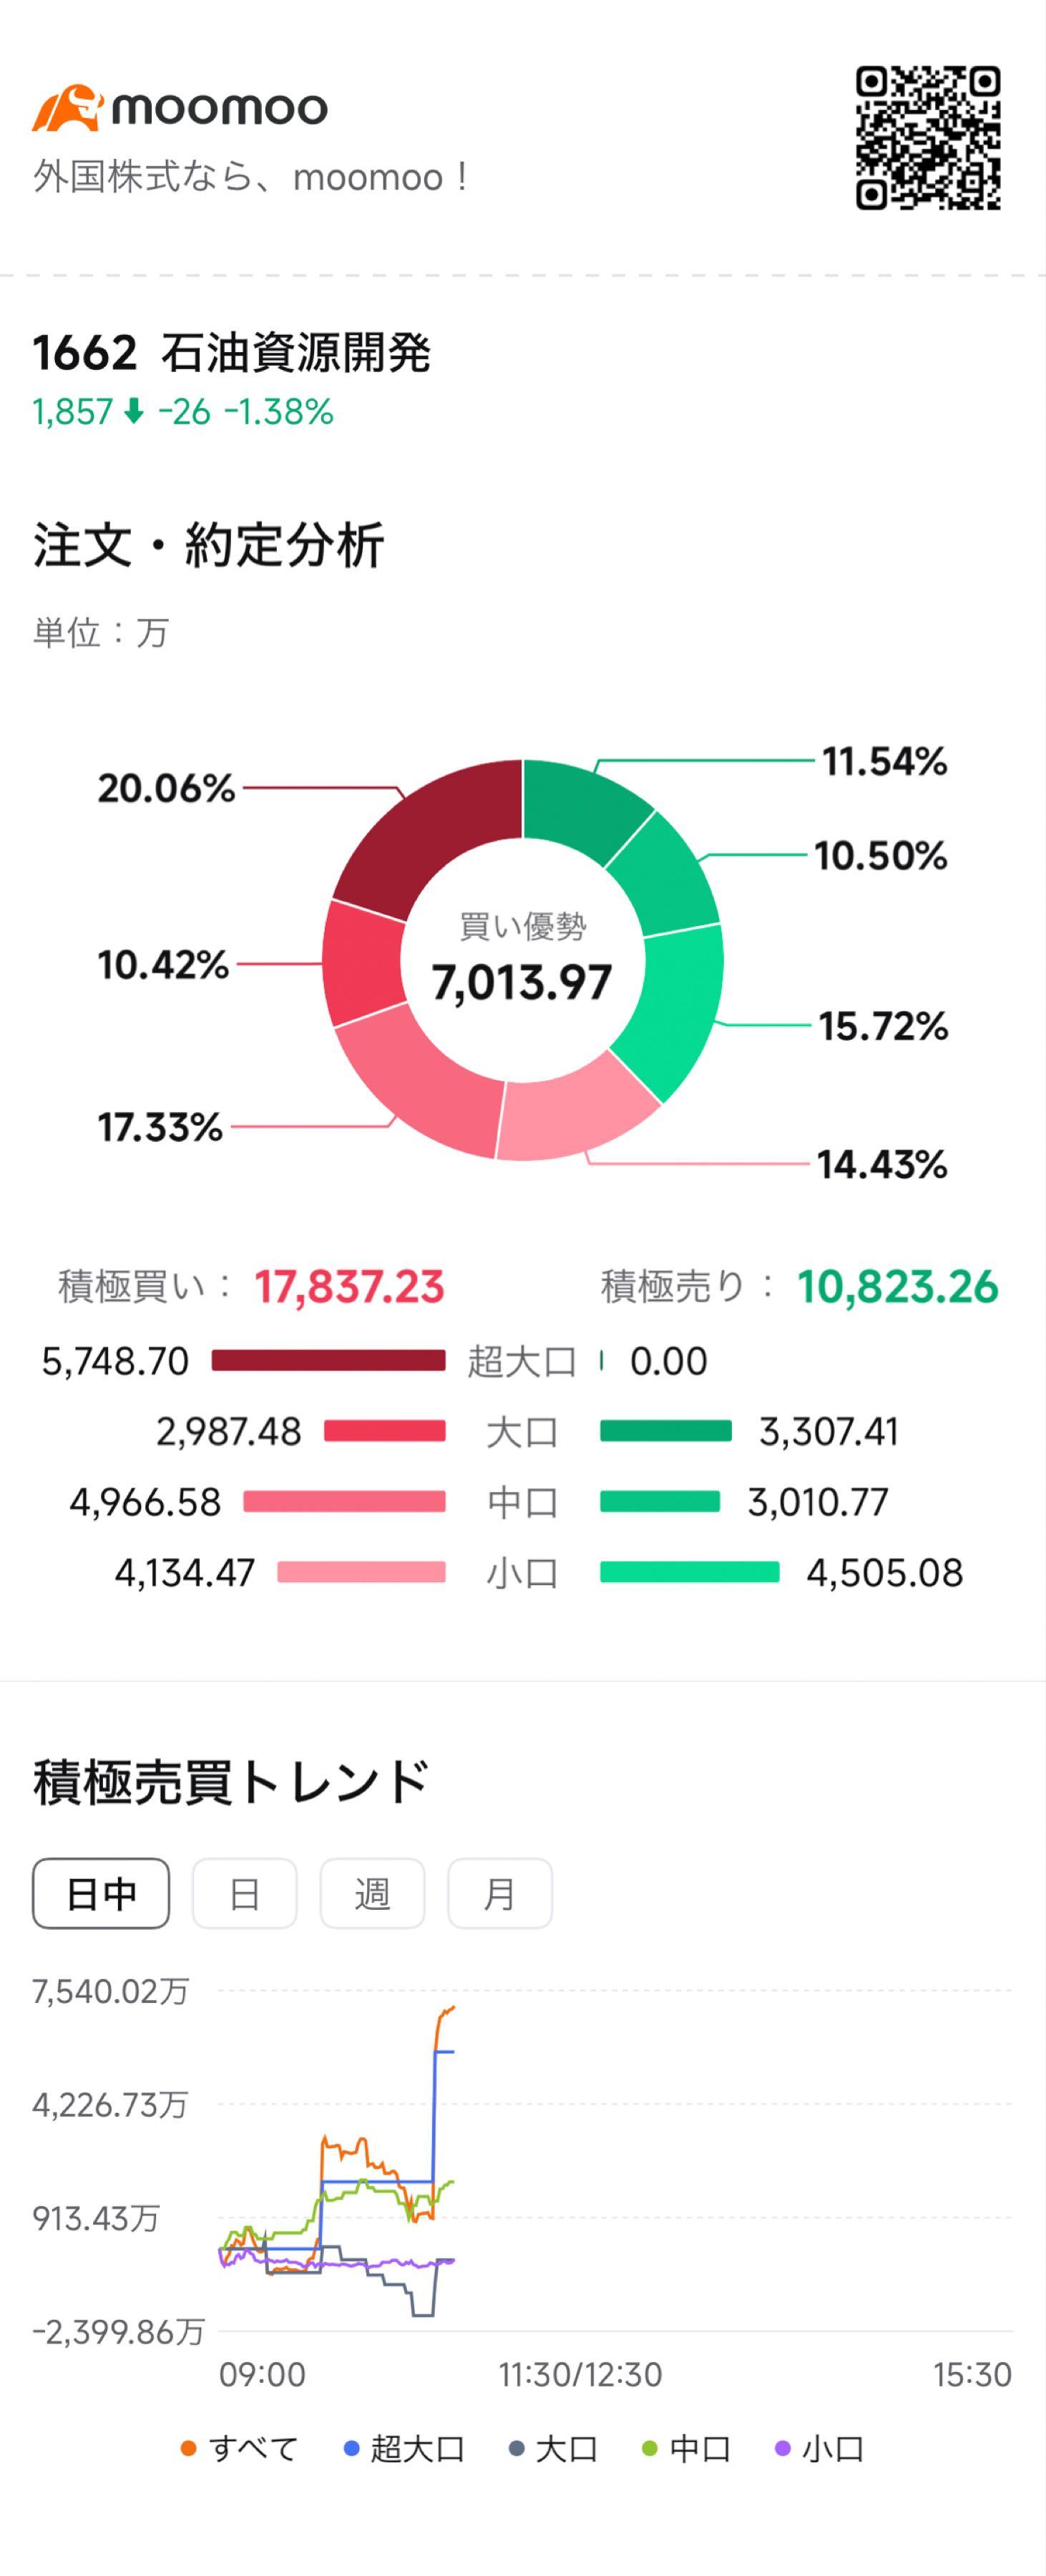
【プロの結論】石油資源開発株に向いている投資家・慎重になるべき人の判断基準
株式投資における失敗の大半は、銘柄の性質と自身の投資目的のミスマッチから生まれます。石油資源開発への投資を検討するにあたり、編集部が導き出した具体的な適性判断基準は以下の通りです。
【本銘柄への投資が向いている投資家】
- インカムゲインを重視する中長期保有派:4%を超える配当を受け取りながら、PBR是正プロセスに伴う中長期的な株価見直しをじっくり待てる人。
- インフレヘッジ資産を組み入れたい人:資源高・エネルギー価格高騰が家計や他セクター株の逆風になる中、自らのポートフォリオに相殺(ヘッジ)効果を持たせたい人。
- 財務の安全性を第一に考える慎重派:自己資本比率が約7割に達し、実質的な財務破綻リスクが極小である企業に資金を預けたい人。
【保有に慎重になるべき投資家】
- 毎日の株価変動でストレスを感じやすい短期トレーダー:原油先物市場や中東情勢のニュースに左右され、夜間のPTSや日々の値動きが荒くなりやすいため精神的消耗を避けたい人。
- 急激な右肩上がりのキャピタルゲインを狙う成長株志向の人:年率数十%の売上成長を続けるグロース株とは異なり、あくまでバリュー株の株主還元と循環物色が主軸であるため、爆発的成長を期待すると期待外れになりやすい人。
- 急激な為替の円高進行を予測している人:1ドルあたりの円高が業績の押し下げ要因となるため、為替リスクに耐えられないポートフォリオ構造の人。
【石油資源開発の株価】に関するよくある質問(FAQ)
Q1:石油資源開発の配当金はいつ支払われますか?権利確定日はいつですか?
A1:権利確定日は中間配当が9月末日、期末配当が3月末日の年2回です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となるのが一般的なスケジュールです。配当を受け取るには、権利付き最終日までに現物株式を約定させておく必要があります。
Q2:同じ資源大手のINPEX(1605)と石油資源開発(1662)の違いは何ですか?
A2:最大の違いは規模と事業ポートフォリオです。INPEXはオーストラリアの大型LNG開発(イクシスなど)をはじめとする海外の大規模権益に強みを持つ超巨大グローバル企業です。一方、石油資源開発は国内の天然ガスパイプライン網やLNG受入基地など、国内インフラに直結した安定的な供給基盤を併せ持っており、海外探査のハイリスクを国内ガス事業のディフェンシブ性で補完するバランス構造が特徴です。
Q3:なぜ国(経済産業大臣)が多くの株式を保有しているのですか?売却の可能性はありますか?
A3:石油資源開発はもともと国の石油公団(現JOGMEC)の流れを汲む国策企業として発足した歴史があるためです。現在もエネルギー安全保障の観点から経産大臣が約34%を保有しています。民営化推進の流れの中で将来的な政府保有株放出の議論が持ち上がる可能性はゼロではありませんが、市場への影響を考慮しながら慎重に扱われるテーマであり、直ちに大規模な市場売却が行われる情勢ではありません。
まとめ:激動のエネルギー相場で資産を守り増やす視点
石油資源開発(1662 JAPEX)は、地政学的緊迫が続くエネルギー市況の追い風を受けつつ、長年課題とされてきた資本効率の改善へ本格的に踏み出しました。手厚い自己資本を背景とした自社株買いの断行と高水準の配当利回りは、割安株投資の観点から強力な下値支持材料となっています。
原油先物価格の動向や為替相場の変動という外部環境リスクを切り離すことはできませんが、PBR1倍是正への道のりや脱炭素技術(CCS)の進展は、中期的な株価の再評価ストーリーを後押ししています。短期的な波乱に一喜一憂することなく、ポートフォリオのリスクヘッジとインカム獲得の両立を見据えた冷静な投資判断が求められます。 (出典: 石油 資源 開発 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
