神戸製鋼所の株価急落と高配当の真相!2026年最新の業績と見通し
東証プライム市場において、個人投資家から機関投資家まで熱狂的な視線を集め続けている銘柄の一つが、鉄鋼大手の一角を占める神戸製鋼所(銘柄コード:5406)です。配当利回りが一時5%前後をつけるなど「屈指の高配当バリュー株」として脚光を浴びる一方、決算発表や市況報道のたびに株価が急変動を見せ、ホルダーの不安を誘う場面も珍しくありません。
市場では「業績は悪くないのになぜここまで株価が安いのか」「急落の裏に知られざる事業リスクがあるのではないか」といった疑問や憶測が飛び交っています。本稿では、鉄鋼業界の取材に長年携わる経済記者の視点から、2026年最新の決算動向、競合他社との構造的差異、そして市場アナリストが弾き出す目標株価の妥当性を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の神戸製鋼所は、高配当利回りを堅持する一方で、鉄鋼市況の軟化と保守的な会社予想が重なり株価の急変動を招いている。
- 要点2:PBR1倍割れが続く背景には、シクリカル(景気敏感)特有のリスクに加え、鉄鋼・電力・機械・建機を抱える複合経営ゆえのコングロマリット・ディスカウントが存在する。
- 要点3:日本製鉄やJFEと比較して電力事業の安定キャッシュフローという独自の強みを持つものの、中国の鋼材輸出動向や減配リスクに対する見極めが不可欠である。
【株価急落の真相】神戸製鋼所が乱高下する決定的な要因と2026年の市場背景
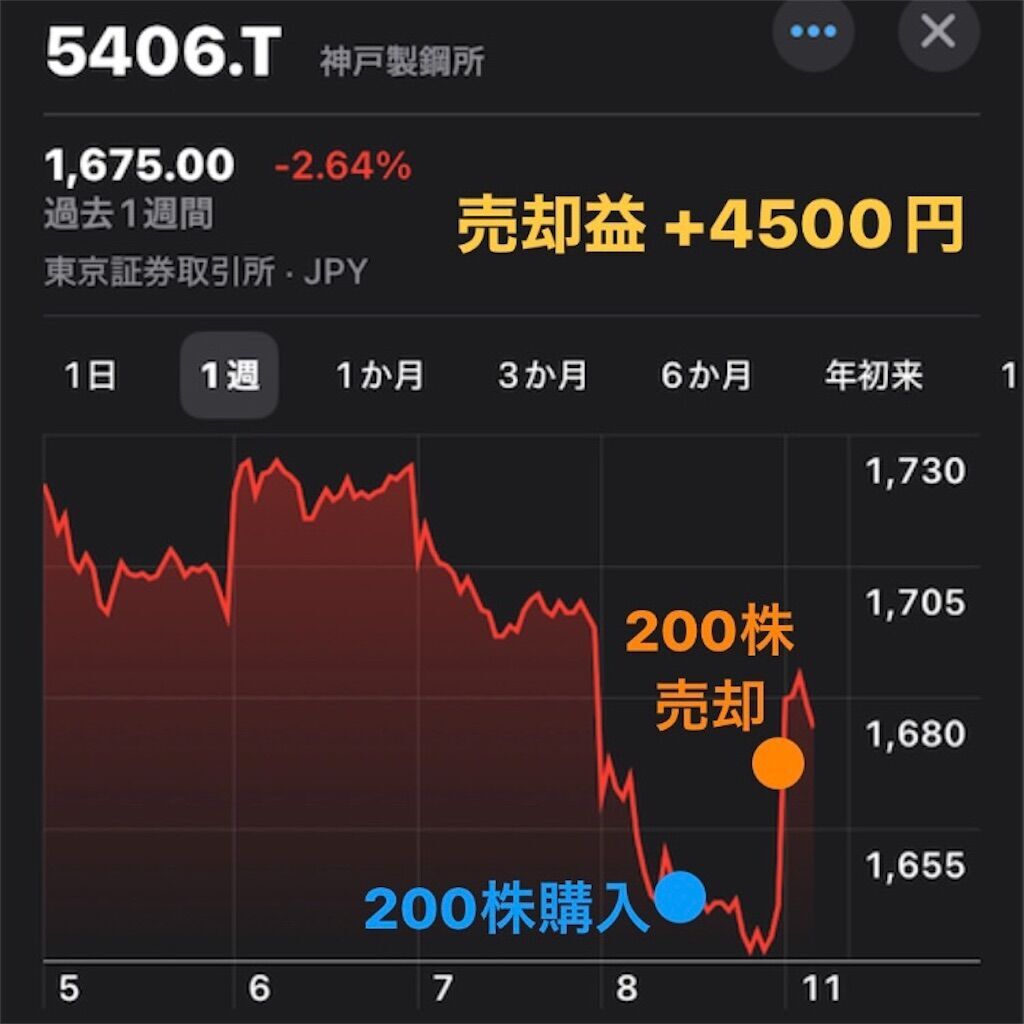
神戸製鋼所のチャートを追うと、時折現れる急激な陰線に肝を冷やした投資家は少なくありません。直近の取引において神戸製鋼所の株価急落の真相を紐解くと、企業固有の突発的スキャンダルではなく、複合的なマクロ環境の悪化と「決算発表時のガイダンスギャップ」が主因として浮かび上がります。
最大の外的圧力となっているのが、アジアを中心とした鉄鋼セクターの市況動向です。中国国内の不動産不況が長期化し、内需を失った中国製鉄所が低価格の鋼材を東南アジア市場へ大量流出させたことで、アジア全体の市況スプレッドが急激に悪化しました。この余波を受け、高付加価値品へのシフトを進める神戸製鋼所であっても、汎用鋼材や輸出向けのマージン圧縮を完全に回避することはできませんでした。
さらに市場を動揺させたのが、同社特有の「極めて慎重な業績ガイダンス」です。兜町の市場関係者は「神戸製鋼所の経営陣は通期見通しを過度に保守的に見積もる傾向がある。上方修正期待で事前に買われていたポジションが、会社側の慎重な数字を見た瞬間に失望売りに転じ、アルゴリズムによる自動売りを巻き込んで下げ足を速めた」と指摘します。高配当期待で群がった短期資金が、利益確定売りとストップロスを一気に執行したことが、ボラティリティを極端に高めた本質的なメカニズムです。
なぜ安いのか?割安放置(PBR1倍割れ)が続く3つの構造的理由
日経平均株価が歴史的な高値圏で推移するなか、依然としてPBR(株価純資産倍率)が0.6倍〜0.7倍台の低水準に沈んでいる事実は、多くの個人投資家にとって大きな謎に映ります。神戸製鋼所の株価がなぜ安いのか、その背景には市場が同社に突きつける3つの構造的ディスカウントが存在します。
第1に、事業ポートフォリオの広さが生み出す「コングロマリット・ディスカウント」です。神戸製鋼所は粗鋼生産を手掛ける鉄鋼事業だけでなく、アルミ・銅などの素形材、産業機械、油圧ショベルを主力とするコベルコ建機、そして独立系発電事業者(IPP)としての電力事業など、多種多様なセグメントを抱えています。一見すると分散効果による安定性に見えますが、機関投資家の視点点からは「各事業の資本効率が測定しにくく、成長投資の優先順位が不透明」と評価され、専業メーカーよりもPER・PBRが低く見積もられがちです。
第2に、業績のシクリカル(景気循環)性に対する警戒感です。過去の四半期決算の推移を振り返ると、鉄鉱石や原料炭の高騰、あるいは自動車減産の波を受けるたびに、純利益が数千億円規模から一転して赤字転落や大幅減配に追い込まれた歴史があります。「高配当は今の市況が良いからであって、景気後退局面では維持できないのではないか」という市場の疑心暗鬼が、株価の上値を強固に抑え込んでいます。
第3に、過去のガバナンス不祥事に対する長期的な「心理的プレミアムの剥落」です。2017年に発覚した品質データ改ざん問題以降、コンプライアンス改革は劇的に進展したものの、海外の長期投資ファンドの中には「ガバナンススコアの厳格なスクリーニング」によって同社への投資比率を制限し続けている運用機関が残存しています。
鉄鋼大手3社を徹底比較|日本製鉄・JFEと神戸製鋼所の違い
鉄鋼セクターへの投資を検討する際、避けて通れないのが国内大手3社の横並び比較です。業界首位の日本製鉄(5401)、第2位のJFEホールディングス(5411)に対し、第3位の神戸製鋼所(5406)はどのような立ち位置にあるのか、最新データをもとに比較表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 約0.60〜0.70倍 | 東証プライム平均:約1.4倍 | 日本製鉄(約0.7倍台)と同等水準だが、解散価値を大幅に下回る割安ゾーンにある。 |
| 配当金利回り | 約4.8%〜5.4%推移 | プライム市場平均:約2.2% | 3社の中でもトップクラスの利回りを誇るが、業績連動性が高いため減配リスクの監視が必要。 |
| 株主還元方針 | 連結配当性向30%目安 | 大手製造業基準:30〜40% | 累進配当を明言する銘柄に比べ、業績減益時の下押し圧力がダイレクトに配当金へ響く構造。 |
| 事業ポートフォリオ | 鉄鋼・素形材・機械・建機・電力 | 日鉄・JFEは鉄鋼事業が中心 | 神戸発電所など電力卸(IPP)が年間300〜400億円規模の安定利益を生み、鉄鋼不況時の防壁となる。 |
| 海外大型買収リスク | 身の丈に合った設備投資に集中 | 日鉄(USスチール買収案件等) | 地政学的な巨額買収リスクを抱えない反面、グローバルな規模拡大の爆発力には欠ける。 |
各社の特徴を浮き彫りにすると、日本製鉄・JFE・神戸製鋼所の比較において決定的な差別化要因となっているのは「電力事業による強力な利益の下支え」です。鉄鋼市況が急落して高炉部門が赤字転落の危機に瀕しても、同社は神戸・加古川の火力発電設備から安定した売電収益を長期契約ベースで得ることができます。この「鉄鋼メーカーでありながらインフラ企業でもある」という二面性が、同社のダウンサイドリスクを抑える最大の盾となっています。
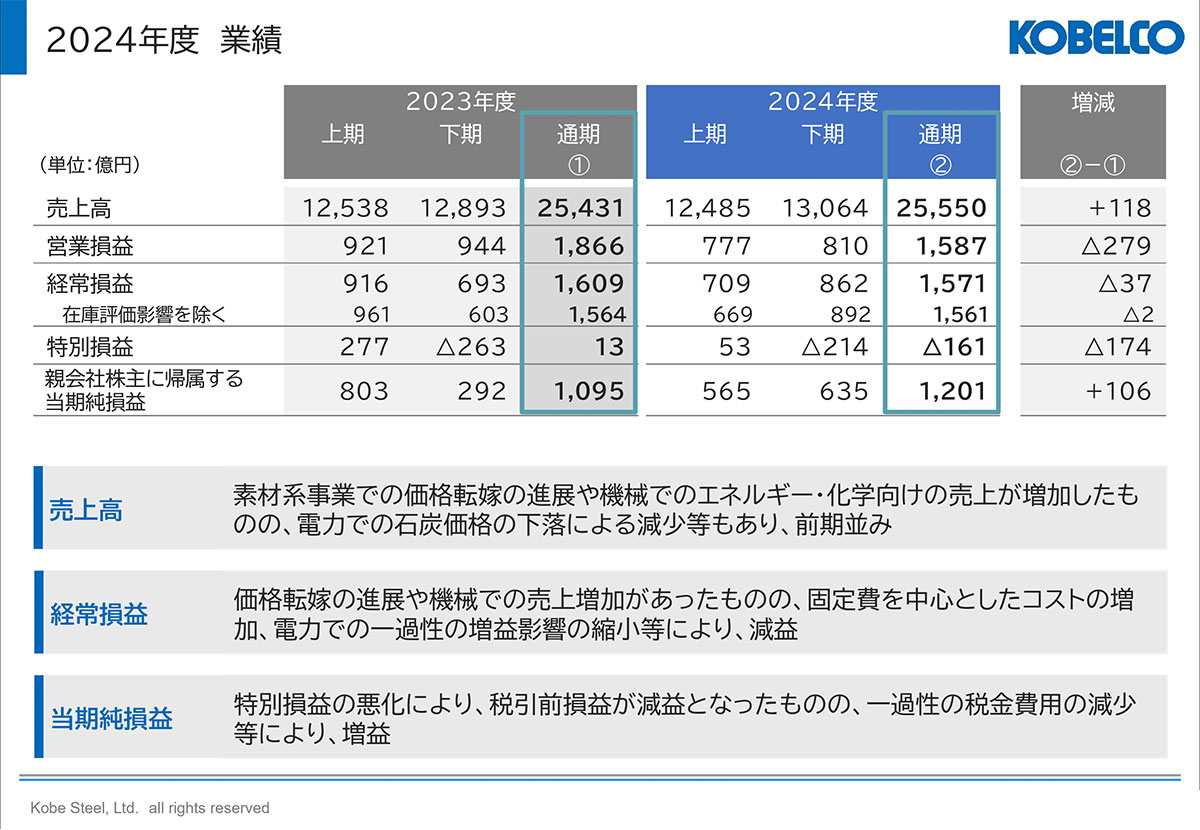
【実態検証】投資家の生の声と掲示板・SNSで囁かれるリアルな評判
株式掲示板やSNS(X・旧Twitter、Yahoo!ファイナンス掲示板など)のコミュニティでは、神戸製鋼所に対する愛憎入り混じる生々しい声が日々飛び交っています。数多くのホルダーやウォッチャーが書き込む神戸製鋼所のネットの反応を精査すると、投資家層の明確な分断が見て取れます。
肯定的な意見として目立つのは、やはり神戸製鋼所の配当金利回りの高さに魅了されたインカムゲイン派の声です。「年間数万円〜数十万円の配当が振り込まれると、多少の含み損は時間の経過とともに相殺できる」「PBR0.6倍台なら東証の是正要請による自社株買い期待がある」といった長期保有を前提とした前向きなトーンが確認できます。
一方で、手痛い洗礼を受けた投資家からは辛辣な投稿も相次ぎます。「決算で数字が出た瞬間に毎回叩き売られる」「日鉄が上がっているのにコベルコだけ置いていかれる場面が多すぎる」「建機部門の中国需要が足を引っ張っている」といった嘆き節です。特に信用取引を活用して高値掴みをしてしまった個人投資家が、ボラティリティの高さに耐えきれず投げ売りを余儀なくされるパターンが後を絶ちません。
アナリスト予想と今後の見通し|目標株価と2026年最新決算の評価
主要証券会社のリサーチ部門が公表している神戸製鋼所のアナリスト予想に目を向けると、投資判断は「中立(ニュートラル/ホールド)」から「やや強気(アウトパフォーム)」の間で拮抗しています。神戸製鋼所(5406)の目標株価のコンセンサスレンジは概ね1,800円〜2,400円近辺に収斂しており、現状の株価水準に対しては一定の上値余地を認めているのが大方のプロの見立てです。
神戸製鋼所の決算(2026年最新動向)を精査する上で鍵を握るのは、脱炭素に向けた「高付加価値材の販売比率」と「電力事業の燃料コスト動向」です。自動車向け超ハイテン鋼板やアルミサスペンション用素材は、EV(電気自動車)だけでなくハイブリッド車(HEV)の需要急増に伴い堅調な引き合いが続いています。
神戸製鋼所の株価の今後の見通しについて、中堅証券のシニアアナリストは次のように分析します。「中国の過剰生産問題という構造的重荷は短期間では解消しない。しかし、国内の鋼材販売価格交渉(値上げ浸透)が着実に進んでおり、スプレッドは過去の不況期ほど壊滅的ではない。年間配当金が一定水準で維持される限り、利回り面からの強力な下値支持線が機能するだろう」。劇的な大相場への発展は期待しにくいものの、下値リスクは限定的という見方が大勢を占めています。

一般に知られていない盲点とネットの誤解
株式市場にはびこる情報の中には、事実関係を曲解した誤解も少なくありません。その最たるものが「鉄鋼需要が低迷したら即座に無配に転落する」という極端な悲観論です。
過去数十年の神戸製鋼所の業績推移と評判を検証すると、確かに同社は巨額損失による減配を経験しています。しかし、現在の財務体質は当時とは大きく異なります。DEレシオ(負債資本倍率)は1倍前後まで改善しており、過剰債務を抱えていたかつての脆弱性は大幅に是正されました。電力事業が年間数百億円規模の確固たる営業キャッシュフローを半永久的に供給するため、事業全体が赤字に転落するハードルは以前より遥かに高くなっています。
もう一つの盲点は、「低PBRだから機械的に自社株買いが発表される」という楽観論です。鉄鋼メーカーの宿命として、高炉の改修や将来の水素製鉄に向けた巨額の研究開発・設備投資資金を手元に確保しておく必要があります。潤沢な現金をすべて株主還元へ回せるわけではないという資本構成の現実を、投資家は冷徹に認識しておくべきです。
【プロの結論】高配当狙いで買っていい人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、自身の投資スタイルやリスク許容度と銘柄の特性がミスマッチを起こすことです。行動経済学が教えるように、人間は「想定外の急落」に直面した際、パニックから最悪の底値売りを選択してしまう傾向があります。自身の適性を客観的に点検するための明確な判断基準を提示します。
神戸製鋼所への投資をおすすめできる人の条件
- インカムゲインを重視する中長期投資家:配当金を受け取りながら、PBR1倍割れ是正に向けた企業の資本効率改善を2〜3年以上のスパンで気長に待てる人。
- 相場のボラティリティを許容できる人:決算発表前後の±5〜10%程度の株価急変動に動揺せず、むしろ下落局面を押し目買いの好機と捉えられる資金的・心理的余力のある人。
- ポートフォリオの分散が完了している人:すでにディフェンシブ株や全世界株式インデックスなどを保有しており、高配当のスパイスとしてサテライト枠で組み入れる人。
神戸製鋼所への投資に慎重になるべき人の条件
- 株価の評価損(含み損)に強いストレスを感じる人:日々の株価チャートに一喜一憂し、夜も眠れなくなるようなメンタリティの持ち主には不向きです。
- 短期的な値上がり益(キャピタルゲイン)を狙う人:市況の天井感が意識される局面では上値が重くなりやすく、短期間での資産倍増を狙うグロース投資には適していません。
- 完全な「累進配当(減配なし)」を求める人:業績連動型の株主還元方針を採用しているため、業績後退局面での減配リスクを許容できない人は、メガバンクや通信株を選ぶべきです。
【神戸製鋼所の株価】に関するよくある質問(FAQ)
Q1:神戸製鋼所の配当金はいつ、いくら支払われますか?
A1:権利確定日は中間配当が9月末、期末配当が3月末の年2回です。配当金額は各期の業績に応じて連結配当性向30%を目安に決定されるため変動しますが、近年は年間配当金として1株あたり90円〜100円前後、配当利回りにして4.5〜5.5%近辺で推移するケースが多く見られます。確定した金額は公式の決算短信を確認してください。
Q2:急落時にナンピン買い(買い増し)をしても大丈夫でしょうか?
A2:同社の急落要因が「鉄鋼市況全体の一時的な下押し」や「会社側の保守的な業績予想」によるものであれば、高配当利回りが下値を支えるため有効な戦略になり得ます。ただし、建機や素形材を含めた複数セグメントで根本的な収益悪化が進行している場合は、配当利回りが幻となる「バリュートラップ(割安の罠)」に陥る危険があるため、減配リスクを織り込んだ余力資金での分割エントリーが鉄則です。
Q3:日本製鉄やJFEと比較してどちらを選ぶべきですか?
A3:何を重視するかによって選択肢が変わります。グローバルな事業規模や技術的覇権、積極的な海外展開を評価するなら日本製鉄が筆頭候補となります。一方で、電力事業という安定的な非鉄鋼キャッシュフローに魅力を感じ、高い配当利回りを享受しつつ割安放置からの水準訂正を狙いたい場合は、神戸製鋼所が有力な選択肢となります。
まとめ:神戸製鋼所の株価動向を見極める実践的アプローチ
神戸製鋼所(5406)は、圧倒的な割安感と高い配当利回りを併せ持つ魅力的な銘柄であると同時に、市況連動の激しさとコングロマリット特有の複雑さを内包した「癖の強い実力派企業」です。株価が乱高下する現象の裏には、世界的な鉄鋼市況の波打ちと、市場の過度な期待・失望のサイクルが横たわっています。
投資家がこの銘柄と向き合う上で重要なのは、単なる利回りの数値だけに目を奪われることなく、電力事業がもたらす収益の安定性や財務規律の進展を冷静に評価することです。目先のノイズに惑わされず、割安な局面で冷静にポジションを構築できるかどうかが、神戸製鋼所投資における成否の分水嶺となります。 (出典: 神戸 製鋼 所 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
