ブロードコム株価急騰の真相!AI半導体とVMwareで迫る買い時
生成AIブームの主役がエヌビディア(NVIDIA)一強から多様なエコシステムへと広がるなか、ウォール街と個人投資家の熱い視線を集め続けているのが米半導体大手ブロードコム(Broadcom / ティッカーシンボル:AVGO)です。2024年半ばに実施された1株を10株にする大型の株式分割を経て、個人投資家にとっても格段にアクセスしやすくなった同社の株価は、その後も独自の事業モデルを背景に強固な上昇軌道を描いてきました。
日経会社情報DIGITALやYahoo!ファイナンスの速報データでも、連日のように売買高上位にランクインしており、単なる一過性のテーマ株にとどまらない骨太な資金流入が確認できます。なぜブロードコムは、ハイテク株が乱高下する局面でも機関投資家から「ポートフォリオの守護神」として選ばれ続けるのか。その背景には、カスタムAI半導体(XPU)の爆発的需要と、メガ買収となったVMware(ヴイエムウェア)の統合による劇的な収益構造の改革が存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブロードコムの株価を押し上げる最大の原動力は、ハイパースケーラー向けのカスタムAI半導体(ASIC)と超高速イーサネット通信チップの寡占的シェアにある。
- 要点2:総額約690億ドルに及んだVMware買収を契機に、継続課金(サブスクリプション)型のソフトウェア収益が急伸し、驚異的なフリーキャッシュフロー創出力と営業利益率を実現している。
- 要点3:株式分割と連続増配による株主還元が下値を支える一方、特定大口顧客への依存度や買収後の顧客離反懸念が潜在的リスクとして意識されており、押し目買いのタイミング見極めが極めて重要となる。
【株価急騰の真相】なぜブロードコムは買われるのか?AI半導体とVMware買収がもたらした激変
投資家が最も関心を寄せるブロードコム株価急騰理由の核心は、ハードウェアとエンタープライズ・ソフトウェアの双発エンジンが完璧に噛み合った点に集約されます。半導体市場では、GPU市場を牛耳るエヌビディアの対抗軸として、グーグル(Alphabet)やメタ(Meta Platforms)といった巨大IT企業が自社専用のカスタムAI半導体(ASIC/XPU)の内製化を急速に進めてきました。このカスタムチップの設計・製造を陰で一手に引き受けているのが、他ならぬブロードコムです。
同社の最高経営責任者(CEO)ホック・タン氏は、決算説明会などの公の場において「AIアクセラレータ市場において、顧客独自のワークロードに特化した半導体の重要性は今後さらに高まる」と繰り返し強調してきました。汎用GPUでは電力消費やコスト効率に限界を感じ始めたハイパースケーラーにとって、ブロードコムのブロードコムAI半導体ソリューションおよび次世代スイッチ「Tomahawk」や「Jericho」をはじめとするネットワーキング製品は、もはやデータセンター構築に欠かせない生命線となっています。
さらに株価のモメンタムを加速させたのが、ブロードコムVMware買収影響です。買収当初、市場は巨額の有利子負債や規制当局の審査長期化を警戒視していました。しかし、タンCEO率いる経営陣は、VMwareの旧来型ライセンス販売を即座に年間サブスクリプション契約へと強制移行させ、非中核事業を大胆に整理・合理化しました。この冷徹なまでの資本効率改善により、買収後のVMware部門は莫大な経常収益(ARR)を生み出すキャッシュカウへと変貌を遂げ、アナリスト陣の懐疑論を一撃で吹き飛ばしたのです。

【2026年業績推移とチャート分析】株式分割後のAVGOはどう動いたのか
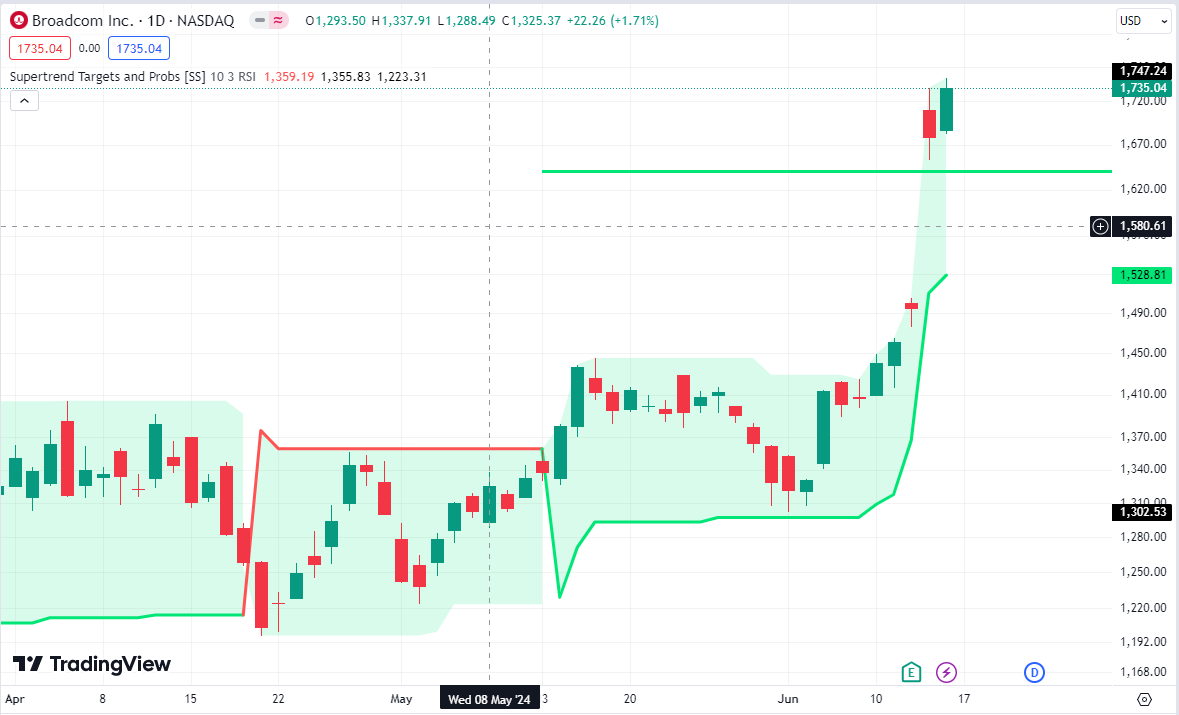
過去数年の資本政策を振り返る上で、最大のターニングポイントとなったのが2024年7月に実施されたブロードコム株式分割(1株につき10株の割合)です。それまで1,700ドル前後の高値で推移し、個人投資家には手が出しにくかった単元価格が10分の1に引き下げられたことで、国内外のリテール資金が一気に流入しました。
Investing.comや株探(かぶたん)米国株が提供するリアルタイム取引データによると、分割後のAVGO株価チャートは、一般的な「材料出尽くし」による失速を見せることなく、300ドル台半ばから堅調な下値切り上げを継続。テクニカル面でも50日・200日移動平均線を上回る強気トレンドを維持してきました。みんかぶ米国株のAI株価診断でも「理論株価440ドル水準」といった強気な試算が提示されるなど、中長期の上昇余地に対する期待値は依然として高い状態にあります。
ブロードコム業績推移2026の観点から見ても、半導体ソリューション部門の売上に占めるAI関連比率は四半期を追うごとに拡大しており、ソフトウェア部門の高い粗利益率と相まって、全社ベースの調整後EBITDAマージンは60%を超える驚異的な水準で推移しています。これは単なるハイテク製造業の枠組みを超え、高収益インフラ企業としての地位を完全に固めたことを証明しています。
【客観データ比較】競合テック巨人との財務・バリュエーション指標
ブロードコムの立ち位置を客観的に把握するため、米国の主要半導体およびAI関連大手との主要指標を比較検証します。単なる時価総額の大きさだけでなく、キャッシュ創出能力や配当政策の違いに注目してください。
| 項目・指標 | 詳細・数値データ(AVGO) | 主要競合(エヌビディア等)比較 | 編集部の見解・評価 |
|---|---|---|---|
| 主力ビジネス構造 | カスタムASIC、AI通信網、企業向け基幹ソフト(VMware) | GPUハードウェア単体依存度が高い(NVDA) | ハードとソフトのハイブリッドで景気循環耐性が圧倒的。 |
| 予想PER水準 | 約28倍〜34倍前後で推移 | 急成長テック株平均(35倍〜45倍) | AI関連の中では過度な割高感が抑えられており適正水準。 |
| 株主還元方針 | ブロードコム配当利回り約1.2〜1.5%+10年超の連続増配 | NVDAは0.1%未満、無配の成長株も多数 | フリーキャッシュフローの50%を配当に回す明確な規律が高評価。 |
| 調整後EBITDAマージン | 約60%〜62%の高水準 | 大手半導体平均(35%〜45%) | VMware統合によるコスト削減と価格改定が利益率を牽引。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの反応と評価
株式市場での華々しい評価とは裏腹に、ブロードコム株価ネットの反応やITインフラエンジニアが集う現場コミュニティ(5ちゃんねる、米Reddit、Xなど)を定点観測すると、極めて激しい温度差が浮き彫りになります。
個人投資家界隈では「分割のおかげで1株から買い増しできるようになった」「配当貴族への階段を着実に登っており、NISA成長投資枠の主力として放置できる」といった歓迎の声が大半を占めます。定期的な自社株買いと力強い増配基調は、長期インカムゲインを狙う投資家にとって極上の安心材料となっている様子がうかがえます。
一方で、IT現場のシステム管理者や顧客企業からは怨嗟に近い声が噴出しているのも事実です。ネット上では「VMwareのライセンス料金が前年比で数倍に跳ね上がった」「バンドル販売を強制され、予算管理が破綻した」といった悲鳴が飛び交っています。この強気な価格改定戦略は、短期的にはブロードコムの収益を劇的に押し上げるものの、長期的にはNutanix(ニュータニックス)やオープンソースのKVM環境への移行を模索する「顧客の脱VMware運動」を加速させる諸刃の剣でもある点を見落としてはなりません。
一般に知られていない盲点とネットの誤解|買収モデルの影と顧客集中リスク
ネット上の投資解説ブログなどでは「ブロードコムは買えば誰でも勝てる無敵のAI銘柄」と盲信されがちですが、機関投資家が水面下で注視している構造的リスクが2点存在します。
第一に、カスタム半導体事業の特定顧客集中リスクです。ブロードコムのAI売上高の大部分は、ごく一握りのハイパースケーラー(主にアルファベットとメタ)に依存しています。もしこれらの顧客が完全内製化に成功するか、あるいは競合するマーベル・テクノロジー(Marvell Technology)などのライバル企業へサプライチェーンの一部を分散させた場合、トップラインの成長率が急減速する脆弱性を孕んでいます。
第二に、M&A(企業の合併・買収)に依存したバランスシートの重さです。ブロードコムは過去、アバゴ・テクノロジーズによる旧ブロードコム買収、CAテクノロジーズ、シマンテックのエンタープライズ部門、そしてVMwareへと、買収を重ねて巨大化してきました。その結果、バランスシート上には巨額ののれん(Goodwill)と有利子負債が積み上がっています。高金利環境が長期化した場合、キャッシュフローの相当部分が利払いや債務償還に拘束され、将来の研究開発投資を圧迫するリスクは常に意識しておく必要があります。
【プロの結論】米国株ブロードコムの将来性と最適な「買い時」の判断基準
行動経済学や資本配分の理論に照らし合わせると、ブロードコムの経営陣が実践しているのは「サンクコストを恐れない徹底的な選別と集中」です。企業統治の観点から見れば、同社は感情を排して資本収益率(ROIC)を極限まで高めるマシーンのような存在であり、この冷徹さこそが機関投資家を惹きつけてやまない源泉と言えます。
では、ブロードコム株価今後の見通しと米国株ブロードコム将来性を踏まえた上で、個人投資家はどのように立ち向かうべきなのでしょうか。編集部では明確な適性判断基準を策定しました。
おすすめできる投資家のタイプ
- トータルリターン(値上がり益+配当成長)を狙う長期投資家:ハイテク株特有のボラティリティに耐えつつ、配当再投資を通じて複利効果を最大化したい人に向いています。
- AIインフラの実需を重視する現実派:実体のないAIバブルではなく、現実にデータセンターで消費されている通信インフラやカスタムチップの数字を信じられる人に最適です。
慎重になるべき投資家のタイプ
- 短期間での数倍高(テンバガー)を夢見る投機派:すでに巨大な時価総額に達しており、短期間で株価が2倍、3倍に跳ね上がるような急騰劇は期待しにくい構造です。
- 倫理的な顧客関係やESGスコアを過度に重視する人:顧客への値上げ攻勢や徹底した人員合理化を伴う経営手法に対してアレルギーを感じる人にはおすすめできません。
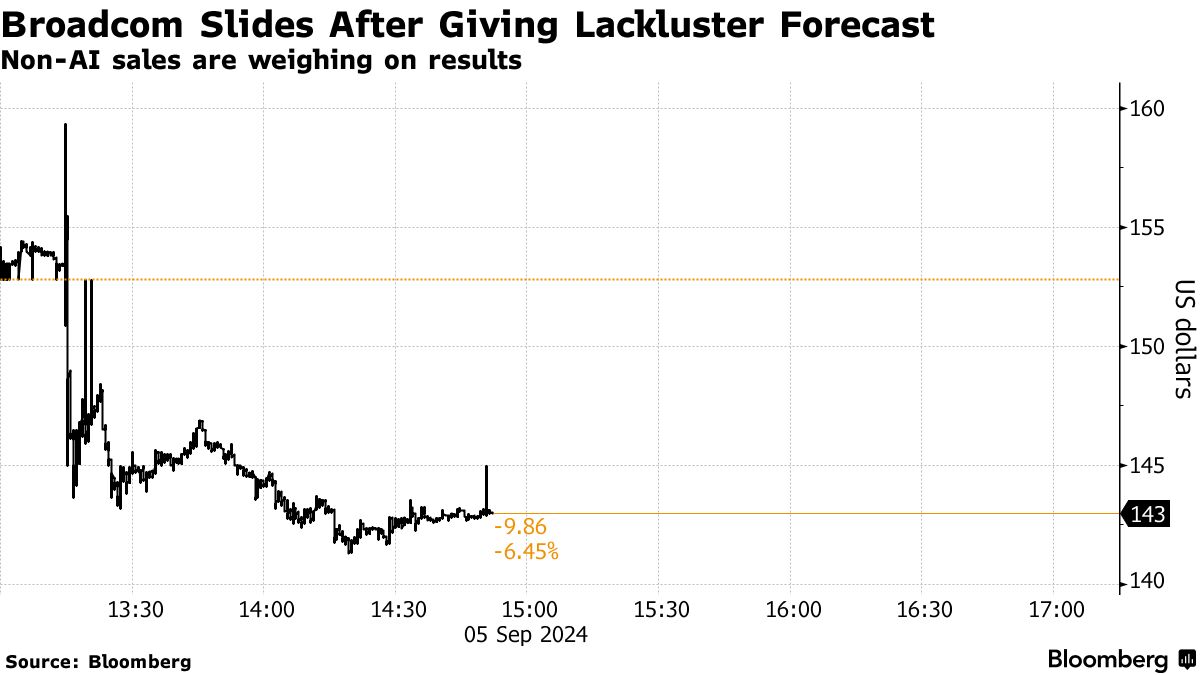
注目のブロードコム買い時に関しては、過熱感がピークに達した新高値追いの局面ではなく、四半期ごとのブロードコム決算発表直後に生じる一時的なガイダンス失望売りや、ハイテクセクター全体の地合い悪化に伴う調整局面(押し目)を淡々と拾う戦略が最も勝率を高めます。ウォール街各社が提示するブロードコム目標株価のコンセンサスをベンチマークにしつつ、自らの許容リスクに応じた打診買いから入るのが賢明なアプローチです。
【ブロードコムの株価】に関するよくある質問(FAQ)
Q1:株式分割が行われた後でも、長期的な投資価値は維持されていますか?
A1:極めて健全に維持されています。株式分割自体は企業のファンダメンタルズ(本質的価値)を変えるものではありませんが、1株あたりの投資単価が下がったことで流動性が向上しました。さらに同社の最大の強みであるAIネットワーキング技術とVMwareの収益化は現在進行形で進展しており、中長期的な企業価値の拡大ストーリーに揺らぎはありません。
Q2:エヌビディア(NVDA)とブロードコム(AVGO)はどちらに投資すべきですか?
A2:両社は競合関係というよりも、AIデータセンターにおいて補完関係にあります。GPU市場の爆発的成長を純粋に享受したいならエヌビディアですが、ハード単体の激しい価格競争リスクを回避し、配当やソフトウェアの安定した経常収益をポートフォリオに組み込みたいのであれば、ブロードコムの方が手堅い選択肢となります。両銘柄を併せ持つ分散アプローチも極めて合理的です。
Q3:次回の決算発表で特に注視すべきポイントは何ですか?
A3:最大の注目点は、半導体ソリューション部門における「AI関連売上高の前年比成長率」と、ソフトウェア部門における「VMware年間経常収益(ARR)の進捗」の2点です。これらに加え、フリーキャッシュフローの使途(自社株買い・増配のペースおよび債務返済スピード)に関するガイダンスが市場予想を上回るかどうかが株価を大きく左右します。
まとめ:今後の動向と失敗しないための判断基準
ブロードコムは、最先端のカスタムAI半導体という「攻め」の武器と、基幹業務ソフトウェアによる強固なストック収益という「守り」の盾を併せ持つ、現代のウォール街で最も洗練された収益マシンの一つです。株式分割を経て投資の門戸が広がった今、単なる市場のブームに流されることなく、確かな決算データと顧客動向を注視しながら、冷静にエントリーポイントを見極める姿勢が資産形成の成否を分けることになります。 (出典: ブロード コム の 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
