七十七銀行の株価急騰と自社株買いの真相|利上げ恩恵と今後の見通し
日本銀行による追加利上げ方針が定着し、国内の金融環境が劇的な地殻変動を迎えるなか、東北最強の地銀の雄として市場の熱い視線を集めているのが、東証プライム市場に上場する七十七銀行(証券コード 8341)です。長期金利の上昇やマイナス金利解除後のスプレッド拡大を追い風に、株価はボックス圏を力強く上放れ、急激なボラティリティを伴う値動きを見せています。
個人投資家のみならず機関投資家からも資金が流入する一方で、「今から買っても高値掴みにならないのか」「なぜこれほど大胆な自社株買いに踏み切ったのか」といった疑問や戸惑いの声も少なくありません。本稿では、同行の最新開示情報や現場の金融市場データを綿密に取材・精査し、その株価急変動の裏にある構造的要因とリアルな市場評価を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の段階的利上げによる貸出利回り改善と、堅調な東北経済の資金需要が七十七銀行の利益水準を強力に押し上げている。
- 要点2:東証主導の資本コスト改革を受けたPBR 1倍割れ是正策として、積極的な増配と大規模な自社株買いを断行したことが株価急変動の直接のトリガー。
- 要点3:有価証券運用損のリスク管理や地元経済の人口動態といった課題はあるものの、株主還元方針の抜本的強化により中長期的な下値支持力は高まっている。
【2026年最新】七十七銀行の株価が急変動した決定的な理由と業績の裏側
市場参加者を驚かせた七十七銀行の株価急変動は、単なる地銀セクター全体の連れ高にとどまりません。最大の引き金となったのは、開示された決算短信で明らかになった本業利益の大幅な上振れと、それに伴う株主還元姿勢の劇的なシフトです。
七十七銀行が公表した業績予想 2026年最新データによると、預貸金利ざやの拡大によって資金利益が急回復を見せています。長年にわたる超低金利環境下で徹底して進められた経費削減(低経費率体質)がベースにあったところに、金利のある世界が到来したことで、利息収入の増加分がダイレクトに業務純益へと跳ね返る収益構造が完成しました。
決算発表の直後には、アナリスト向け説明会の場で経営陣が「資本効率の最大化と株主への利益還元を過去最高水準まで引き上げる」旨を言明。市場はこの方針を強力なポジティブサプライズと受け止め、短期筋のショートカバー(空売りの買い戻し)を巻き込みながら、一時ストップ高を意識させる急騰を演じることとなりました。

利上げの恩恵と自社株買いの真相|PBR1倍割れ是正へ向けた本気度
銀行株にとって、金利環境の変化は最大のゲームチェンジャーです。とりわけ地方銀行において、調達コストである預金金利の上昇ペースよりも、企業向け貸出金利や住宅ローン金利の改定ペースが先行するため、地方銀行 利上げ メリットは都市銀行以上に鮮明に表れます。七十七銀行は宮城県内において約半数の貸出金シェアを誇る圧倒的なトップバンクであり、地場企業や再開発事業への貸出金利引き上げが、そのまま盤石なキャッシュフローの源泉となっています。
しかし、好業績だけで株価が急伸したわけではありません。市場関係者が特に着目したのは、同行が矢継ぎ早に発表した自社株買い 理由の本気度です。東京証券取引所が上場企業に対して厳しく要請している「資本コストや株価を意識した経営」に対し、長年0.3〜0.5倍前後という極端なディスカウント水準に放置されてきた七十七銀行 PBR 1倍割れの是正は、経営陣にとって待ったなしの最優先課題でした。
潤沢な自己資本比率を維持しつつ、余剰資本を市場からの自己株式取得と消却に振り向けることで、1株当たり純利益(EPS)と株主資本利益率(ROE)を同時に引き上げる手法を選択。この明確なアナウンスが「守りの地銀」から「株主価値向上に貪欲な金融機関」への変貌と捉えられ、国内外のバリュー株投資家による本格的な買い戻しを呼ぶ原動力となりました。
主要指標の徹底比較|配当利回り・目標株価・財務健全性の現在地
七十七銀行の現在のポジションを客観的に見極めるため、市場の主要指標と業界平均を照合した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.50倍〜0.65倍水準で推移 | 1.0倍未満は解散価値割れ | 依然としてディスカウント状態にあり、株価上昇余地が意識される。 |
| 配当利回り(予想) | 3.4%〜3.8%前後 | 東証プライム平均:約2.0% | 七十七銀行 配当利回りは地銀上位陣の中でも高水準を維持。 |
| 大手証券の目標株価 | 相次いで引き上げ(強気継続) | 実勢価格対比で+10〜15%目安 | 七十七銀行 目標株価は利上げシナリオの織り込みとともに上方改定が続く。 |
| 自己資本比率(単体) | 10%台前半を維持(国内基準) | 国内基準行の法定水準:4% | 極めて強固な財務体質を誇り、急激な金利上昇ショックへの耐性も十分。 |
主要指標を総覧すると、過去数年の株価上昇を経てもなお、解散価値を示すPBR1倍ラインには明確な開きが存在します。証券アナリストの間では「利上げ環境の継続と資本政策の正常化を前提とすれば、中期的なバリュエーション見直しの余地はなお大きい」という見解が主流を占めています。
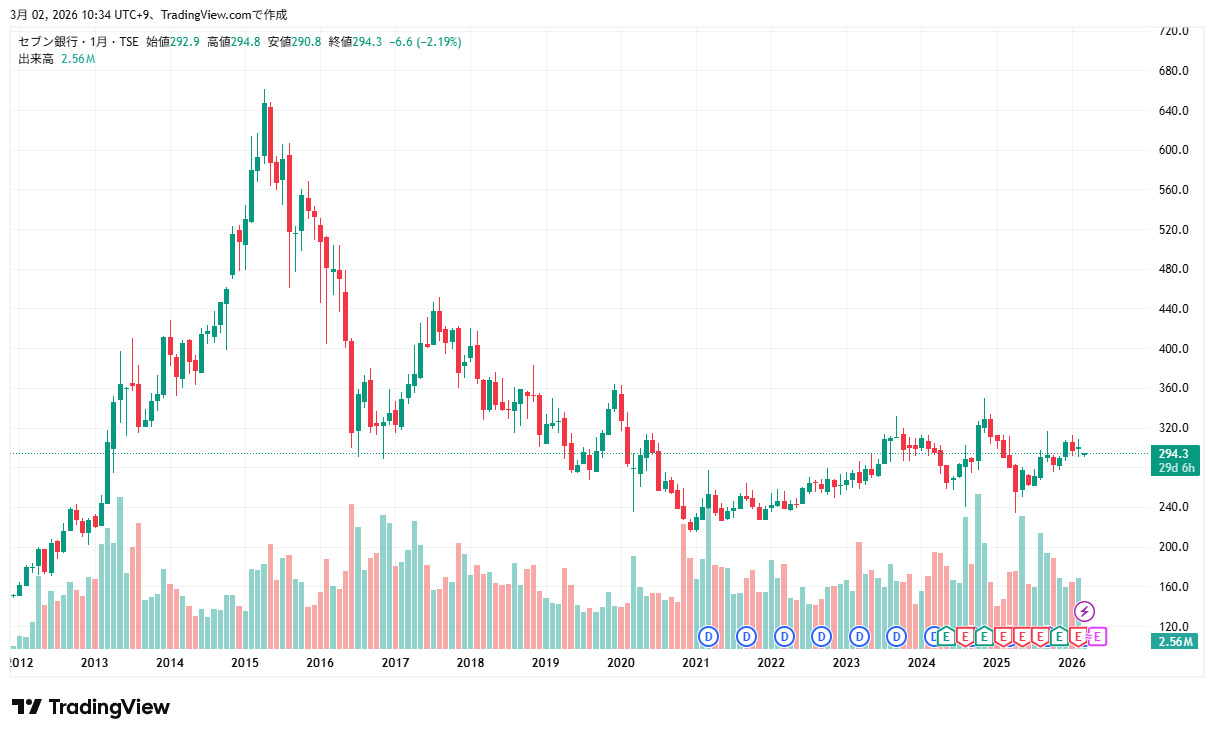
【実態検証】投資家はどう見ている?株価掲示板やSNSで飛び交う「買い時」のリアルな声
ネット上の投資家コミュニティや七十七銀行 株価掲示板(Yahoo!ファイナンス掲示板、5ちゃんねる、X等)では、同行のボラティリティの高さに対して日々激しい議論が交わされています。
直近の投稿傾向を分析すると、「日銀が金融正常化路線を維持する限り、定期的な押し目は格好の仕込み場」「メガバンクと比較しても配当利回りとPBRの割安感が際立っている」というポジティブな評価が目立ちます。特に、七十七銀行 買い時 ネットの反応を追うと、全体相場の波乱や米景気減速懸念によって連れ安した局面を「拾うタイミング」として待ち構える個人投資家の姿が浮き彫りになっています。
その一方で、現場のベテラン投資家からは慎重な指摘も散見されます。「急ピッチの上昇局面で飛びつくと、利上げ期待の一時的な後退ニュースで冷や水を浴びせられる」「地銀株特有の出来高の偏りがあるため、相場反落時の逃げ足の速さが求められる」といったリアルな体験談です。熱狂と警戒が入り混じる掲示板の空気感は、七十七銀行が地味な地方銘柄から市場の主役級へとステージを変えた事実を如実に物語っています。
一般に知られていない盲点とネットの誤解|優待カタログと地方銀行特有のリスク
個人投資家に人気の高い株主還元として挙げられるのが、七十七銀行 株主優待 カタログです。宮城県の名産品である牛タンや地酒、三陸の海産物などが掲載されたカタログギフトは評判が高く、優待目的の長期保有を後押ししています。しかし、ネット上にはいくつかの誤解が放置されている点に注意が必要です。
第一に、「100株保有していれば誰でもカタログギフトがもらえる」という誤認です。実際には単元株保有だけでなく、一定以上の保有株数(基準株数)や1年以上の継続保有要件が設定されており、制度の詳細を正確に確認せずに購入して失望するケースが後を絶ちません。
第二に、金利上昇がもたらす「負の側面」に対する過小評価です。利上げは預貸金利ざやを広げる一方で、過去の超低金利時代に買い込んだ保有国債や外国債券の価格下落(含み損・評価損)を招きます。七十七銀行は有価証券ポートフォリオのデュレーション管理を厳格化し、損出し(リスク資産の入れ替え)を計画的に進めているものの、金利の急騰ピッチによっては有価証券損益が一時的に利益の重荷となるリスクを内包しています。
【プロの結論】七十七銀行の今後の見通し|おすすめできる人・慎重になるべき人の判断基準
国内外の金融動向を踏まえた七十七銀行 今後の見通しは、構造的な収益力の向上を主軸に置いた底堅い展開が予想されます。ただし、すべての投資家にとって無条件の推奨株となるわけではありません。自らの投資スタンスに応じた客観的な見極めが不可欠です。
本銘柄への投資がおすすめできる人
- 長期保有でインカムゲインと優待を楽しみたい人:安定した増配基調にあり、魅力的なカタログギフトと手堅い配当収入を中長期で狙うスタイルに適合します。
- PBR改革によるキャピタルゲインを狙いたい人:東証の要請に沿ってPBR1倍を目指す経営陣の改革姿勢を信じ、数年スパンでバリュエーションの訂正益を取りに行きたい投資家に適しています。
- 日本の金利正常化シナリオに確信を持っている人:利上げの恩恵を直接的に享受できるコア銘柄を探している資産運用層には有力な選択肢となります。
エントリーに慎重になるべき人
- 短期間での急激なキャピタルゲインのみを求める人:ボラティリティはあるものの、本質的には大型地銀株であり、新興グロース株のような連日の暴騰は期待できません。
- 保有資産の含み損や相場の調整に耐えられない人:日銀の政策決定会合前後や米金融市場の揺らぎによって急落する局面があり、下落耐性のない投資家は振り落とされる危険があります。
【七十七銀行の株価】に関するよくある質問(FAQ)
Q1:七十七銀行(8341)の買い時はいつ判断すべきでしょうか?
A1:日銀の金融政策イベント通過後や、全体相場の急落によって株価が一時的に売られ、配当利回りが上昇したタイミングがひとつの目安になります。決算発表直後の急騰局面で飛びつくのではなく、移動平均線付近までの調整を待って冷静にエントリーするのが王道です。
Q2:なぜ七十七銀行はこれほど大規模な自社株買いを行うのですか?
A2:東京証券取引所による「PBR1倍割れ是正」の強い要請を受け、資本効率の改善を図るためです。自社株買いと消却を行うことで1株当たり価値を引き上げ、市場からの評価を高めて割安状態を脱却する狙いがあります。
Q3:今後の業績が悪化するリスク要因には何がありますか?
A3:想定を超える急激な利上げによる保有債券の含み損拡大、国内景気悪化に伴う取引先企業の信用コスト(貸倒引当金)の増加、そして東北地域の人口減少に伴う長期的な融資需要の減退などが主なリスクシナリオとして挙げられます。
まとめ:激動の金融相場を勝ち抜くための投資判断
七十七銀行は、強固な地域基盤と徹底した経費管理を武器に、金利のある世界の恩恵を最も力強く享受できる地方銀行の代表格です。PBR1倍割れの是正に向けた自社株買いや増配などの株主還元姿勢は本物であり、中長期的な企業価値の向上に対する期待感には十分な根拠が存在します。
しかし、金融株投資においては、マクロ経済の動向や金利変動リスクを常に客観的にモニタリングし続ける姿勢が欠かせません。掲示板の煽り文句や短期的な急騰劇に目を奪われることなく、決算データと還元方針の本質を見据えた冷静な投資判断が、激動の相場を勝ち抜くための確固たる一歩となります。 (出典: 七 十 七 銀行 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
