フジ・メディアHD株価急落の真相!買い時と配当・優待を徹底解剖
かつて民放の絶対王者として君臨したフジテレビを傘下に収める、株式会社フジ・メディア・ホールディングス(4676)。テレビ離れやネット動画配信の台頭、視聴率低迷に伴うスポット広告の縮小といった報道が世間を騒がせるたび、市場では「メディア事業の凋落」が取り沙汰されてきました。しかし、東京証券取引所プライム市場におけるその値動きを注視すると、単なる業績悪化銘柄とは明らかに異なる力学が働いていることが浮き彫りになります。
日々のニュース見出しと株式市場の実態との間には、長年にわたる認識のズレが存在しています。本稿では、公開された決算資料、野村證券や日本経済新聞のマーケット推移、みんかぶの株価診断、そしてYahoo!ファイナンスの株式掲示板におけるリアルな個人投資家の声までを多角的に検証。メディアと不動産の二面性を持つ同社の構造的真実と、今後の株価の行方を現場記者の視点から余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は地上波広告収入の減少と番組制作費の圧迫だが、営業利益の半分以上を稼ぎ出す真の牽引役は都市開発・不動産事業の「サンケイビル」である。
- 要点2:PBRは依然として0.6倍〜0.7倍前後の極端な割安水準に放置されており、東証の資本効率改善要請やアクティビストからの還元圧力によって配当利回りと株主還元の引き上げ余地が大きい。
- 要点3:メディアの衰退イメージに囚われず、潤沢な含み益資産と安定配当に着目するバリュー投資家にとっては、株価急落局面こそが有力な中長期の買い時候補となる。
フジ・メディア・ホールディングスの株価は今後どうなる?急変動の真相と業績・買い時を徹底分析
「フジ・メディア・ホールディングスの株価は今後どうなるのか」という問いに対し、大手証券会社のアナリストや機関投資家が下す評価は、世間のイメージとは大きく異なります。決算発表直後や広告市況の減速が報じられるたびに株価が急変動を見せる場面がありますが、フジ・メディア・ホールディングスの業績の根幹を丹念に紐解くと、極めて強固な財務体質に支えられている実態が見えてきます。
同社の事業ポートフォリオは、フジテレビジョンを中心とする「メディア・コンテンツ事業」と、サンケイビルを中核とする「都市開発・観光事業」の2大柱で構成されています。近年の連結決算数値を検証すると、メディア事業の営業利益率が1〜3%前後で伸び悩む一方、オフィスビル賃貸やホテル運営を展開する都市開発セグメントが連結営業利益の過半から6割超を叩き出す構造が定着しました。
こうした収益構造のねじれがあるため、地上波広告の不振ニュースで市場心理が冷え込み、株価が一時的に売られた局面こそ、フジ・メディア・ホールディングスの買い時を探る絶好のチャンスと捉えるバリュー投資家が少なくありません。中期経営計画で掲げられた株主資本コストを意識した経営改善、政策保有株式の縮減、そして自社株買いのペース加速が続く限り、フジ・メディア・ホールディングスの株価見通しは下値支持線が極めて堅く、資産価値の再評価フェーズに向かうシナリオが有力視されています。
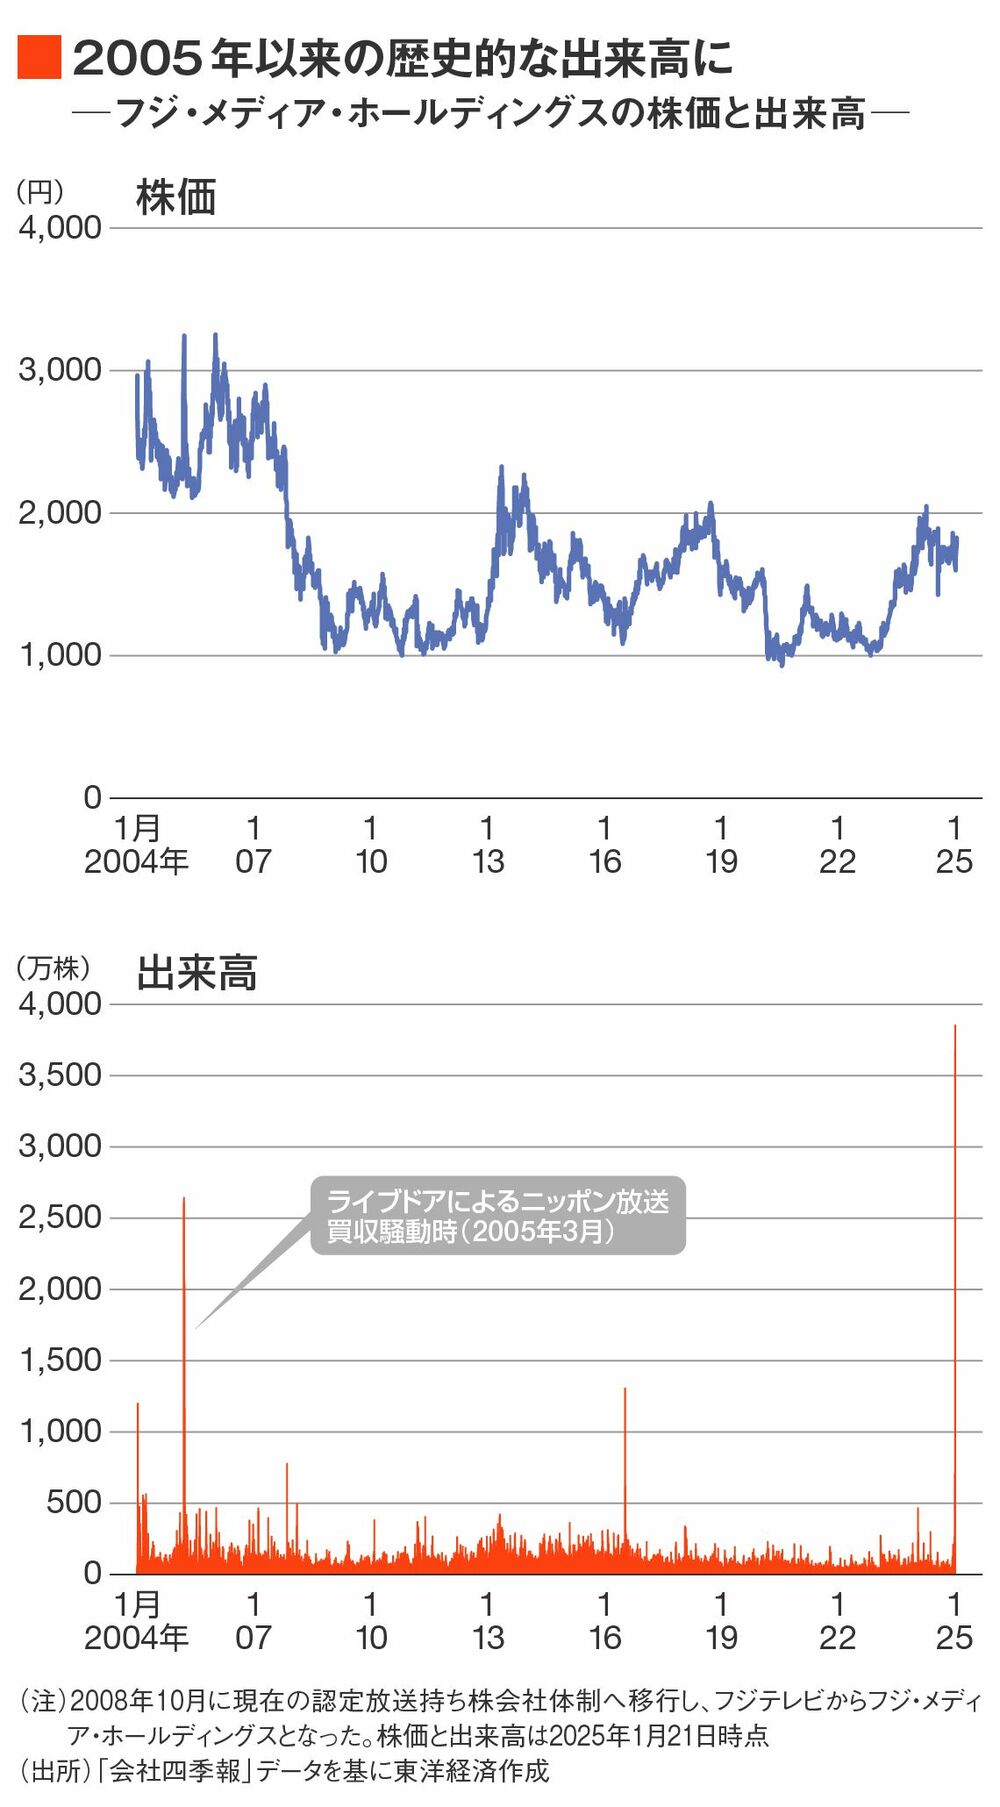
なぜ急落したのか?フジテレビを巡る広告不振と市場が嫌気した決定的な理由
投資家を不安に陥れたフジテレビの株価急落理由を辿ると、構造的なメディア不況と番組制作・編成上の誤算が重なった転換点に突き当たります。大手広告代理店の関係者は、当時の編成方針とスポンサー企業の動向について次のように明かしています。
「民放各局がコア視聴率(13〜49歳)へのシフトを急激に進めるなかで、フジテレビは若年層向けバラエティやドラマで話題を作ろうとしたものの、スポンサー企業が求める購買力と視聴率の絶対数が噛み合わず、テレビ広告枠の単価維持に苦戦しました。結果としてタイム広告・スポット広告ともに前年割れが常態化し、巨額の制作費負担が営業利益を直撃したのです」
日本経済新聞のチャートデータを見ても、四半期決算でメディア事業の減益が確認されるたびに、25日・75日移動平均線を下回る陰線をつけて投げ売りが発生した経緯があります。インターネット広告市場が拡大を続ける一方で、従来の地上波ビジネスモデルに対する構造不況の懸念が先行し、市場が過敏にリスクを織り込んだことが急落の引き金となりました。加えて、不祥事や制作現場のトラブルがネットニュースで炎上するたび、ガバナンスへの不信感から売りが先行した側面も否定できません。
実態は「不動産会社」?サンケイビルが支える収益構造と低PBRの真実
フジ・メディア・ホールディングスを「斜陽のテレビ局」と見なす投資家が陥る最大の盲点、それがフジ・メディア・ホールディングスとサンケイビルの関係性です。かつて完全子会社化されたサンケイビルは、東京・大手町や有楽町をはじめとする都心一等地に優良オフィスビルや商業施設、物流施設、高級賃貸レジデンスを保有・開発する超優良不動産ディベロッパーです。
有価証券報告書の設備投資明細や不動産関係の注記事項を確認すると、同社が保有する賃貸等不動産の含み益は数千億円規模に達していると試算されます。それにもかかわらず、フジ・メディア・ホールディングスのPBRは長らく0.6倍〜0.7倍前後の水準にとどまり、保有する純資産価値を大幅に下回るディスカウント状態が続いてきました。
東証が主導する「PBR1倍割れ是正」の強い要請を受け、近年は海外のアクティビストファンド(英シルチェスターや米ダルトンなど)が同社株を大量保有し、不動産資産の有効活用や大規模な増配、自社株買いを強く要求する動きが常態化しています。市場が「テレビ局」という表看板のイメージを捨て、「潤沢な不動産含み益を抱える資産管理会社」として同社を評価し直したとき、株価の是正エネルギーは極めて大きなものとなります。

【データ徹底比較】配当利回り・株主優待の実力と目標株価の妥当性
投資判断を下すうえで欠かせない、株価指標、配当実績、優待制度、そして証券各社の評価を客観データとしてまとめました。市場平均や競合他社と比較することで、同社株の持つ固有の強みとリスクが明瞭になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.5% 〜 4.2%(株価水準により変動) | 東証プライム平均:約2.0% 〜 2.3% | フジ・メディア・ホールディングスの配当利回りはプライム市場屈指の高水準。インカムゲイン銘柄として極めて魅力的。 |
| 実績PBR(株価純資産倍率) | 約0.60倍 〜 0.75倍 | 適正解散価値:1.00倍 | 解散価値を3割以上割り込むディスカウント状態。アクティビストからの是正圧力による株価押し上げ余地が大きい。 |
| 株主優待制度 | 特製オリジナル手帳、グループ施設優待割引券冊子、映画鑑賞優待(一定株数以上) | 金券や自社製品送付が主流 | フジ・メディア・ホールディングスの株主優待は単体での換金性よりも、ホテルや施設利用頻度の高い保有者にとって実質利回りを押し上げる設計。 |
| アナリスト・AI目標株価 | 1,900円 〜 2,300円水準(みんかぶ診断・証券各社) | 市場コンセンサス準拠 | フジ・メディア・ホールディングスの目標株価は現状の実勢株価に対して20%前後の上値余地を示唆。不動産再評価の進展が前提条件。 |
| 配当金の支払い時期 | 中間配当:12月上旬 期末配当:6月下旬 | 権利確定後2〜3ヶ月後が通例 | 「フジ・メディア・ホールディングスの配当金はいつ届くか」を把握し、権利付き最終日(3月末・9月末)直前の値動きを注視することが重要。 |
【実態検証】投資家心理とネットの反応|掲示板(4676)で見える期待と失望のリアル
個人投資家が本音をぶつけ合うYahoo!ファイナンスの4676 株価 掲示板やSNSコミュニティでは、日夜激しい意見の対立が繰り広げられています。その投稿内容を定性分析すると、感情論と合理論が真っ向から衝突する独特の構図が浮き彫りになります。
テレビ視聴者の延長線上で投稿するユーザー層からは、「視聴率が低迷しているのに役員報酬が高すぎる」「ネット配信に押されて将来性が見出せない」「昔のようなヒット番組が作れなくなった」といった感情的な失望の声が目立ちます。世論の批判をそのまま株価への不安に直結させている投稿が多数派を占めています。
一方で、長期保有の資産運用派や機関投資家目線のホルダーからは、フジ・メディア・ホールディングスのネットの反応として全く異なる洞察が寄せられています。
「テレビ事業の赤字や減益は織り込み済み。本質はサンケイビルが保有する大手町などの不動産ポートフォリオにある」
「PBR0.6倍台で配当4%近くあれば、下値リスクは限定的。村上ファンド系や海外機関投資家が保有比率を上げるたびに株価が噴き上がる」
「東証からの資本是正プレッシャーが最も効く銘柄。経営陣が自社株買いや増配を出さざるを得ない構造になっている」
このように、掲示板上でも「テレビ離れを悲観する初心者」と「ディープバリューのカタリストを待つ経験者」の間で真っ二つに分かれており、後者の買い支えが株価の底割れを防いでいる現場の生々しいリアルが確認できます。

【プロの結論】メディア株特有のバイアスを打破する投資判断と向き不向きの条件
人間は日頃から目に触れるサービスや露出の多い企業に対して、主観的な印象で投資判断を下してしまいがちです。行動経済学において「可視性バイアス」や「親近感バイアス」と呼ばれるこの現象は、メディア関連銘柄で特に顕著に表れます。フジテレビという巨大なブラウン管の看板があまりに目立つため、その背後にあるサンケイビルの巨額不動産キャッシュフローや強固なバランスシートを見落としてしまうのです。
この認識ギャップを踏まえたうえで、同社株に向いている投資家と慎重になるべき投資家の客観的な基準を提示します。
✅ 積極的にポートフォリオへの組み入れを検討すべき人
- インカムゲイン(高配当)を重視する長期投資家:配当利回り3.5%〜4%超を安定して享受しつつ、配当再投資で資産形成を図りたい人。
- PBR是正・アクティビスト期待のバリュー投資家:解散価値を大きく下回るディスカウント株が、コーポレートガバナンス改革を通じて適正価値へ収斂していくプロセスを辛抱強く待てる人。
- 都心不動産の含み益に妙味を感じる人:メディア事業のボラティリティを不動産事業の強固な収益がヘッジしている構造を理解し、割安資産株として保有したい人。
❌ 投資を見送り、慎重に距離を置くべき人
- 高い売上高成長やキャピタルゲインを短期間で狙う人:地上波広告のパイ自体が成熟・縮小傾向にあるため、ITグロース株のような右肩上がりの爆発的急上昇を期待する人には不向きです。
- 日々の視聴率報道や芸能界のニュースに一喜一憂してしまう人:メディア露出に伴う風評リスクやSNS上のバッシングに心理的なストレスを感じやすい人は、精神衛生上避けるのが賢明です。
- 完全なメディア専業企業としてのV字回復を求める人:同社の収益構造はすでに不動産・多角化ビジネスに軸足が移っているため、「番組の力だけで利益が数倍になる」というシナリオを信じている場合はギャップに苦しむことになります。
【フジ メディア ホールディングス 株価】に関するよくある質問(FAQ)
Q1:フジ・メディア・ホールディングスの配当金はいつもらえますか?権利確定日はいつですか?
A1:配当金の基準日は年2回あります。中間配当の権利確定日は9月30日(支払い時期は12月上旬)、期末配当の権利確定日は3月31日(支払い時期は株主総会終了後の6月下旬)です。配当金を受け取るには、それぞれの権利付き最終日までに株式を保有しておく必要があります。
Q2:株主優待はどのような内容で、何株からもらえますか?
A2:単元株である100株以上の保有株主に対し、年1回(3月末基準)、特製オリジナル手帳やグループ企業(ホテルグランパシフィック、鴨川シーワールド等の関連施設)の優待割引クーポン冊子が贈呈されます。また、基準株数以上の長期保有株主には映画鑑賞優待券などの追加特典が用意されています。換金目的というよりは、グループ施設を利用する実生活でお得感を享受できる内容です。
Q3:地上波テレビの視聴率低迷は、今後の株価に致命的な影響を与えますか?
A3:短期的には広告出稿の減少による業績の足かせとなりますが、「致命的」とまでは言えません。現在、同社の連結営業利益の半分以上は不動産事業(サンケイビル)や都市開発が占めており、メディア事業の不振を強力にカバーしています。さらにTVer等の見逃し配信広告やIP(知的財産)ビジネスの収益化が進んでいるため、テレビ視聴率だけで株価の命運が決まるわけではありません。
まとめ:今後の動向と失敗しないための判断基準
フジ・メディア・ホールディングス(4676)の株価を巡る本質は、「世間が抱くテレビ局の斜陽イメージ」と「数字が示す都心優良不動産ホルダーとしての強靭な実態」との間に横たわる、巨大なバリュエーションの歪みにあります。
地上波広告の縮小という逆風は現実のものとして受け止める必要がありますが、同社はすでにその痛みを吸収しうる不動産ポートフォリオと、数千億円規模の資産価値を確立しています。さらに、東証のPBR是正圧力やアクティビストファンドによる還元強化の要求は、今後も配当維持や自社株買いといった株主への直接的なメリットとして機能し続ける公算が高いと言えます。
テレビのニュースやネットの喧騒だけに惑わされず、バランスシートと収益の真の源泉を見据えること。日々の株価の急変動に過剰反応することなく、高水準の配当利回りと割安な資産価値を冷静に秤にかける姿勢こそが、同社株で失敗しないための確固たる羅針盤となります。 (出典: フジ メディア ホールディングス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
