日産自動車の株価急落の真相と底値は?業績悪化・ホンダ提携の行方
かつて「技術の日産」として日本経済を牽引してきた日産自動車の株価が、激しい乱高下と混迷の渦中にあります。2024年秋に発表された衝撃的な決算下方修正と減配発表を契機に売りが殺到し、株価は市場関係者の心理的節目を割り込みました。投資家たちの間では「どこが底値なのか」「破格の安値は買い時なのか」という議論が過熱しています。
そこに降って湧いた旧村上ファンド系アクティビスト「エフィッシモ・キャピタル・マネジメント」による株式の大量保有判明や、ホンダ(本田技研工業)との歴史的な協業深化の動き。複雑に絡み合う再建の思惑と、現場が直面する構造的な業績危機の狭間で、2026年の今、日産自動車の株式価値はどのような転換点を迎えているのか。記者会見の肉声、財務諸表の冷徹な数字、そして市場の生々しいリアルを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年秋の決算ショックによる営業利益の激減と中間配当見送り(無配・減配)を受け、株価は一時300円台半ばまで急落し、現在も上値の重い展開が続く。
- 要点2:業績悪化の主因は北米市場でのハイブリッド車(HEV)投入遅れによる巨額インセンティブ支出と中国市場でのEV苦戦であり、全世界9,000人の人員削減と20%の生産能力削減が急務。
- 要点3:エフィッシモの大量保有やホンダとの包括提携による再編期待が下値を支える一方、本格的な反転上昇には北米事業の収益改善と復配への道筋が不可欠。
【暴落の真相】日産自動車の株価はなぜ急落したのか?決算発表と減配ショックの全貌
日産自動車の株価がこれほどまでに叩き売られた引き金は、2024年11月に開かれた2024年度上期(4〜9月期)決算発表でした。公表された連結純利益は前年同期比93.5%減の192億円へと急落。通期の営業利益予想も当初の5,000億円から1,500億円へと実に70%下方修正され、市場に凄まじい衝撃を与えました。
決算会見の壇上に立った内田誠社長兼CEOは、沈痛な面持ちで「非常に厳しい状況にあることを真摯に受け止めている」と語り、自らの役員報酬50%返上を発表しました。しかし、個人投資家にとっていっそうの打撃となったのは、前年同期に1株あたり5円だった中間配当の見送りと、期末配当の未定化(事実上の減配・無配転落)でした。高配当利回りを期待して現物をホールドしていた個人株主たちの失望売りが、さらなる下落スパイラルを招く結果となったのです。
日産自動車業績悪化の真相を掘り下げると、最大の震源地は屋台骨である北米市場にあります。アメリカ合衆国ではEVシフトの急減速に伴い、トヨタ自動車などが強みを持つハイブリッド車(HEV)の需要が爆発的に急増しました。ところが、日産は独自のシリーズハイブリッド「e-POWER」の北米投入が遅れ、主力車種が旧来のガソリン車中心にとどまっていたのです。
売れ残った在庫を掃くため、日産は1台あたり数百万円単位に及ぶ販売奨励金(インセンティブ)の積み増しを余儀なくされました。売れば売るほど利益が削られる出血販売が常態化し、北米事業の営業利益は一気に吹き飛びました。さらに、かつて利益の柱であった中国市場でも、比亜迪(BYD)をはじめとする地場EVメーカーの激しい価格競争に巻き込まれ、販売台数が激減。米中という二大市場で同時に梯子を外されたことが、今回の株価暴落の直接的な構造要因です。

【徹底比較】日産自動車の財務データと競合他社に見る異常値の正体
日産自動車の株価水準が自動車セクターの中でどれほど特異な位置にあるのかを浮き彫りにするため、国内競合2社(トヨタ自動車、本田技研工業)との主要財務指標を比較検証します。会社四季報オンラインや日本経済新聞の最新開示データをもとに、その客観的格差を整理しました。
| 項目・財務指標 | 日産自動車(7201) | ホンダ(7267) | トヨタ自動車(7203) |
|---|---|---|---|
| PBR(株価純資産倍率) | 約0.25〜0.35倍 | 約0.55〜0.65倍 | 約0.95〜1.15倍 |
| 予想営業利益率 | 1.0%台前半〜低迷 | 6.5〜7.5%前後 | 10.0〜11.0%前後 |
| 配当利回りと配当政策 | 減配・無配リスクで乱高下 | 約3.5〜4.0%(安定増配志向) | 約3.0〜3.5%(自社株買い積極) |
| 市場の主要な懸念材料 | 北米HEV欠如、過剰設備 | 中国EV台頭、四輪の利益率 | 認証不正問題、サプライチェーン |
| 編集部の投資評価 | 超割安だが再建に時間要す | 二輪が堅調、提携主導権あり | 全方位戦略で収益基盤盤石 |
この比較表が物語る最も強烈なファクトは、日産自動車のPBRが0.3倍近辺という解散価値を遥かに割り込む異常なディスカウント状態に放置されている点です。通常、PBR1倍割れは東京証券取引所からも改善を強く求められる基準ですが、0.3倍割れの水準は「企業の保有資産を市場がまるごと信用していない」または「将来にわたって資産を毀損し続けるリスクを織り込んでいる」ことを意味します。
営業利益率の低さも顕著であり、稼ぐ力の指標においてトヨタはおろかホンダに対しても大差をつけられています。この「極端な割安指標」と「極めて脆弱な収益力」の二面性こそが、現在の投資家を最も悩ませている本質です。
【再建の鍵】ホンダ提携と9000人リストラ計画が株価へ及ぼす影響
業績の底割れを防ぐため、日産経営陣が打ち出したのが痛みを伴う大規模リストラ再建計画と他社との戦略的アライアンスです。
公式発表資料によると、再建計画の骨子は以下の2点に集約されます。
- グローバル生産能力を20%削減:過剰設備を抱える工場を統廃合し、年間約100万台分の生産能力を圧縮して固定費を劇的に引き下げる。
- 全世界で9,000名の人員削減:北米や中国などの地域を中心に人員適正化を進め、年間数千億円規模のコスト削減を目指す。
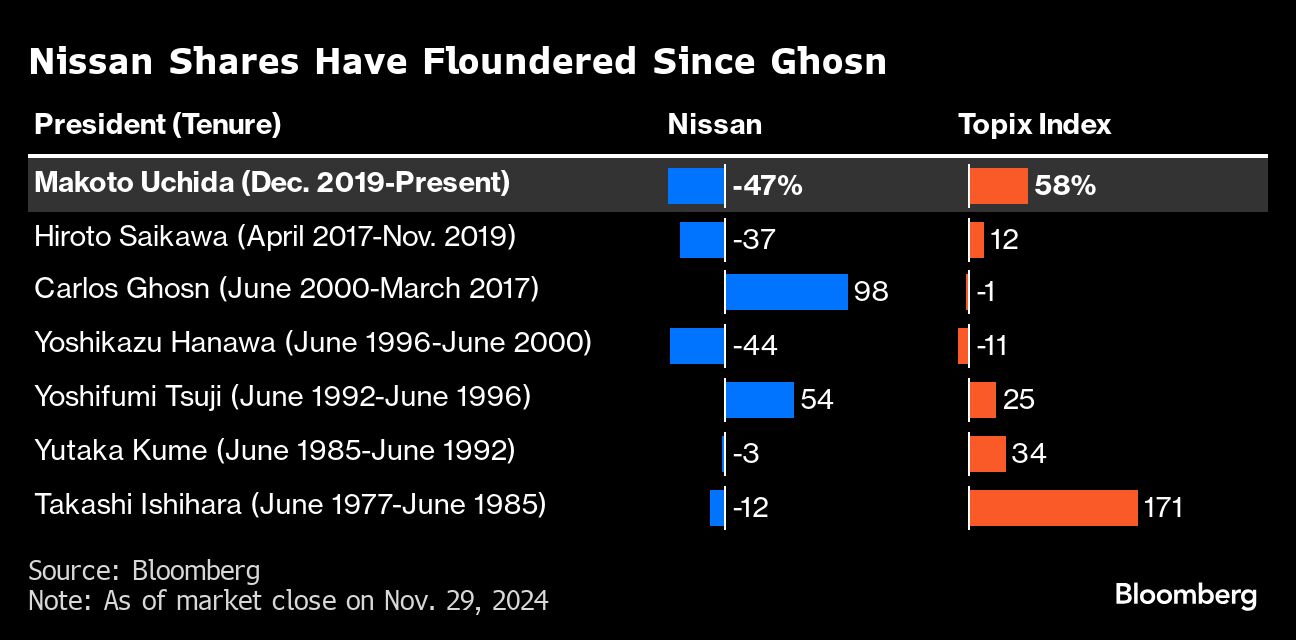
カルロス・ゴーン元会長の拡大路線によって膨張した世界各地の生産キャパシティは、稼働率低下とともに巨大な固定費負担となって日産の首を絞め続けてきました。今回のリストラは、その「負の遺産」を断ち切るための遅すぎた手術と言えます。
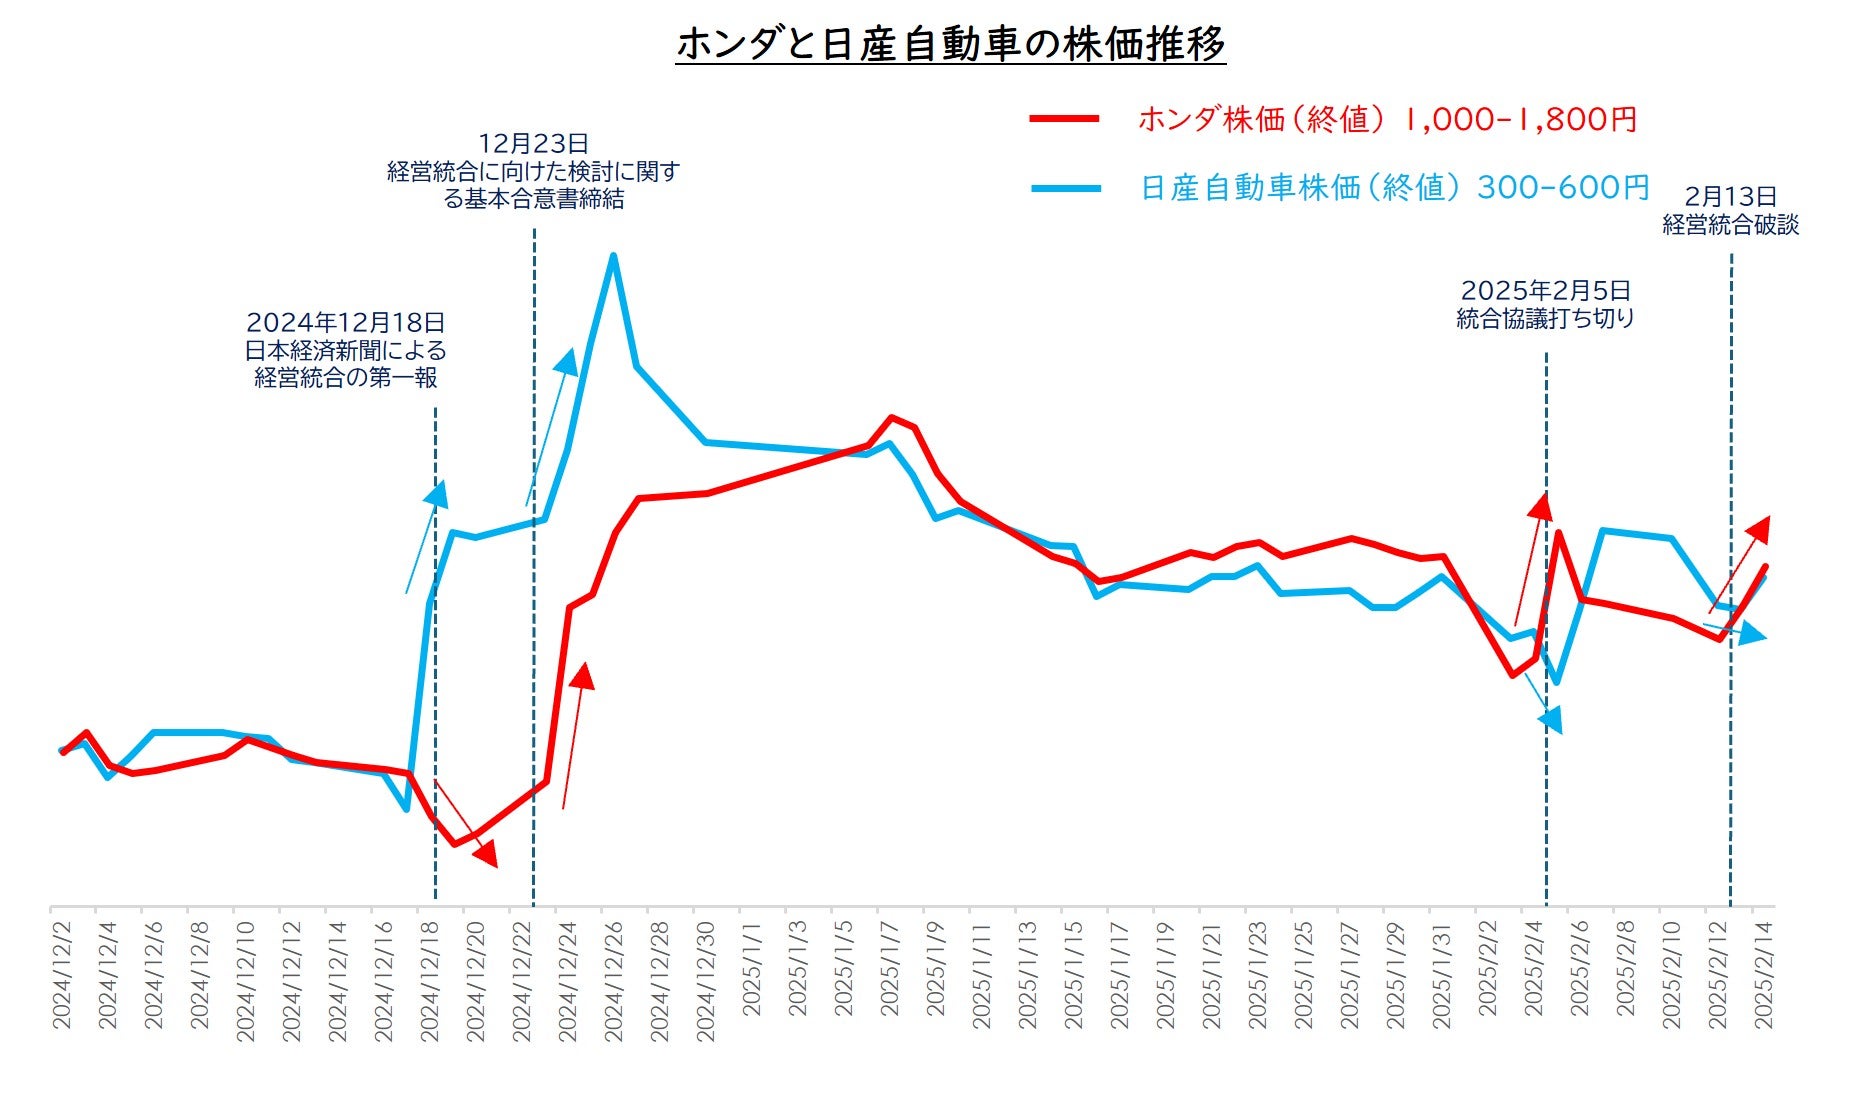
そして市場の最大の関心事は、ホンダとの戦略的パートナーシップです。両社は次世代SDV(ソフトウェア・ディファインド・ビークル)向けソフトウェアプラットフォームの共同開発や、EV向け主要部品・バッテリーの共通化で基本合意を結びました。
かつてライバル同士だった両社の接近は、株式市場において「日産ホンダ提携株価への影響」として一時的な急反発を生み出しました。しかし、単なる共同調達や研究開発の協力にとどまる限り、株価を恒久的に押し上げる力にはなりません。市場が真に注目しているのは、「資本提携への発展や事業統合にまで踏み込むのかどうか」です。開発投資負担を折半できるメリットは極めて大きいものの、製品化と実際の利益貢献が表面化するまでには数年のタイムラグが存在するため、短中期的な株価への押し上げ効果は限定的との見方も根強く残っています。
【実態検証】株価掲示板・SNSの反応とエフィッシモ大量保有の思惑
個人投資家が日々集うYahoo!ファイナンスの株式掲示板やX(旧Twitter)、みんかぶの投稿を定点観測すると、日産自動車の株価をめぐる生々しい空気感が伝わってきます。
掲示板上では、配当利回り目当てで保有していた長期投資家による悲痛な叫びが溢れかえっています。 「高配当だと思ってNISA口座で買い増していたのに、まさかの無配転落で塩漬け決定」 「内田社長は株主軽視ではないか。なぜもっと早く北米のハイブリッド需要に対応できなかったのか」 といった経営陣への憤りと不信感が支配的でした。
しかし、2024年末にかけて潮目が一変する局面が訪れました。シンガポールを拠点とするアクティビストファンド、エフィッシモ・キャピタル・マネジメント(旧村上ファンド系)による大量保有報告書の提出です。保有比率が2.5%(関連ファンド合算)に達したことが明らかになると、夜間PTS(私設取引システム)や翌営業日の東証で日産株は一時ストップ高水準まで急騰しました。
このニュースに対し、株価掲示板の空気は一変しました。 「エフィッシモが入ったということは、東芝のときのように経営陣への激しい圧力や事業売却、資本再編が始まる合図だ」 「解散価値0.3倍の会社をモノ言う株主が放置するわけがない」 という期待の声が一気に沸騰したのです。
市場の思惑は、「エフィッシモが経営陣に何を要求するのか」に集中しています。ルノー保有株の処理、不採算資産の売却、あるいはホンダとの資本提携の加速要求など、株主価値の強制的な引き上げシナリオが取り沙汰されています。失望売り一色だったコミュニティに、「再編プレミアム」を狙う投機的な買いが交錯する構造へと変化した瞬間でした。
【底値の目安と買い時】テクニカル分析とファンダメンタルズから見る今後の株価予想
投資家が最も知りたい「日産自動車株買い時はいつか」「底値の目安はどこか」という問いに対して、客観的なテクニカル分析とファンダメンタルズの観点から検証します。
過去十数年の超長期チャートを振り返ると、日産自動車の株価には明確な節目が存在します。それが350円〜380円の価格帯です。このラインは、2020年春のコロナショック時に記録した歴史的安値水準(330円台)に極めて近い領域です。
テクニカル的には、300円台半ばまで売り込まれた水準は、過去のどんな経済危機においても強力なサポートライン(下値支持線)として機能してきました。PBR0.25倍近辺という極限のバリュエーションも、この価格帯の強固な岩盤を形成する論拠となります。
一方で、今後の株価予想を冷静に立てるならば、「V字回復の可能性は極めて低く、長期の底練り展開(L字型推移)が濃厚」と見るのがプロのコンセンサスです。
日産が再び株価500円〜600円台への反転トレンドを取り戻すためには、以下の3つのハードルをクリアする必要があります。
- 北米市場でのe-POWER搭載車および新型車の投入完了:単なるインセンティブの抑制だけでなく、製品力で粗利益率を改善できるか。
- 9,000人リストラに伴う特別損失の出し切り:再建計画に伴う一時的な構造改革費用の計上を終え、黒字基調へ復帰できるか。
- 期末配当または中間配当の復活(復配発表):機関投資家の買いを呼び戻す最低条件。
これらを踏まえると、配当金がゼロに近い現段階での全力買いはリスクが高く、底値を確認しながら複数回に分けて少額ずつエントリーする慎重なスタンスが推奨されます。
一般に知られていない盲点とネットの誤解
個人投資家が陥りがちな日産自動車株をめぐる「3つの誤解」について、ファクトベースで検証します。
誤解①:「PBRが0.3倍だから、今買えば必ず資産価値まで見直されて大儲けできる」
これは典型的な「バリュートラップ(割安の罠)」の思考です。PBRはバランスシート上の資産をもとに計算されますが、自動車メーカーの資産の多くは工場、金型、機械設備といった特定の用途にしか使えない固定資産です。業績が悪化して減損処理を迫られれば、資産価値そのものが一瞬で帳簿上から消滅します。純資産が目減りすれば、PBRは自動的に跳ね上がるため、「0.3倍だから割安」という単純な計算は通用しません。
誤解②:「ホンダが日産を買収・救済合併してくれる」
ネット上ではホンダによる救済シナリオが語られがちですが、ホンダ側にも巨額の負債や過剰設備を引き受ける余裕はありません。ホンダの三部敏宏社長も会見で強調している通り、あくまで「EVとソフトウェア領域での対等な協業」であり、資本統合や日産の抱える債務をホンダが肩代わりするような構図は、現時点では極めて非現実的な憶測に過ぎません。
誤解③:「ゴーンショックを乗り越えたのだから今回もすぐ復活する」
1999年のカルロス・ゴーン就任時と現在では、世界の自動車業界を取り巻く前提条件が根本から異なります。当時は内燃機関の時代であり、コスト削減と車種整理を行えば利益が吹き出しました。しかし現在は、EV、ハイブリッド、自動運転、ソフトウェアという天文学的な開発投資が継続的に要求される時代です。リストラで身を削るだけでは生き残れず、同時に次世代への巨額投資を続けなければならないという、過去に例を見ない難局に日産は直面しています。
【プロの結論】企業統治の機能不全と投資判断|向いている人・避けるべき人の条件
日産自動車がなぜこれほどまでに環境変化への適応に遅れをとったのか。そこには日本企業の統治構造(コーポレートガバナンス)における深い病理が存在します。
ゴーン体制の崩壊以降、日産は指名委員会等設置会社へと移行し、社外取締役を多数登用して透明性の向上を図ってきました。しかし皮肉なことに、内紛への警戒感から社内では過度な減点主義と合議制が横行し、トップマネジメントの意思決定スピードが致命的なまでに低下しました。集団浅慮(グループシンク)に陥り、北米のハイブリッドシフトという眼前の巨大な地殻変動に対して誰も迅速な舵取りを決断できなかった組織の硬直性が、今回の業績崩壊の深層にあります。
この構造的背景を直視した上で、日産自動車の株式に向いている投資家と、今すぐ避けるべき投資家の条件を明確に定義します。
日産自動車株の投資に向いている人
- 数年単位の長期資金を拘束されても問題ない投資家:再建計画が実を結び、業績と配当が回復するまでには最低でも2〜3年の歳月を要します。その間の無配や株価の低迷に耐えられる精神力と余剰資金がある人。
- アクティビスト主導の事業再編・M&Aディールを狙うイベントドリブン型投資家:エフィッシモの介入による不採算事業の売却や資本構成の劇的変化にベットできる人。
- 300円台で徹底した指値による逆張りスイングトレードができる人:ボックス相場の下限で拾い、提携ニュースなどの吹き上がりで機械的に利益確定できる人。
日産自動車株を避けるべき・手を出してはいけない人
- 安定したインカムゲイン(配当金収入)を目的としている投資家:減配・無配リスクが現在進行形であり、配当性向の道筋が見えない中での保有は精神的ストレス極めて大。
- 新NISAで成長株や手堅い資産形成を目指す初心者投資家:PBRの低さだけに惹かれて初心者がエントリーするには、ファンダメンタルズの不透明感があまりに強すぎます。
- 短期間での急激な株価高騰を期待している人:過剰在庫とリストラ費用の処理が先行するため、短期的な利益の急回復は望めません。
【日産 自動車 の 株価】に関するよくある質問(FAQ)
Q1:日産自動車の配当金はいつ頃復活(復配)する見通しですか?
A1:業績の回復ペースに完全に依存しますが、会社側が打ち出した固定費削減と北米への新型車投入の効果が数字に表れるまでには時間を要します。本格的な復配への転換は、フリーキャッシュフローの黒字定着が確認される2025年度後半から2026年度以降の決算発表がひとつの試金石となる見通しです。
Q2:エフィッシモ・キャピタル・マネジメントの参入で株価はどこまで上がりますか?
A2:大量保有の発覚直後は買い戻し(ショートカバー)で一時的に急騰しましたが、株価の上昇が持続するかはエフィッシモが提出する要求事項の内容次第です。単なる保有にとどまらず、社外取締役の送り込みや非中核資産の売却、株主還元強化を迫る動きが具体化すれば再評価が進みますが、業績の裏付けがない急騰は反動安を招きやすいため注意が必要です。
Q3:ホンダとの提携で日産の株価がトヨタのように上昇することはありますか?
A3:直ちにトヨタのような安定成長軌道に乗ることは困難です。ホンダとの協業は主に次世代車開発の「コスト削減」を目的とした防衛的提携の側面が強く、日産の販売台数そのものを一気に押し上げる特効薬ではないためです。提携シナジーが四半期ごとの営業利益に反映されるまでには粘り強い見極めが求められます。
まとめ:今後の動向と失敗しないための判断基準
日産自動車の株価急落は、一過性の不運ではなく、北米戦略の判断ミス、中国市場の構造変化、そして過剰設備の放置という経営課題が凝縮された必然の結果でした。しかし、全世界9,000人規模のリストラ断行、ホンダとの戦略的提携、そしてモノ言う株主の参入により、旧態依然とした体制からの脱皮に向けた強制的な変革圧力がかかっていることも紛れもない事実です。
株価300円台という水準は、歴史的な下値支持線に位置しており、下値余地は限定的になりつつあります。しかし、「安いから」という理由だけで安易に飛びつくのは極めて危険です。再建計画の進捗状況、北米での在庫調整の完了、そして何よりも配当政策の正常化に向けた公式発表を冷徹に確認しながら、自らの投資目的とリスク許容度に照らし合わせた慎重な判断を下すことが何よりも肝要です。 (出典: 日産 自動車 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
