村田製作所の株価が動く真相!下落理由と今後の買い時を2026年徹底検証
世界中のスマートフォン、電気自動車(EV)、さらには急速に拡大する生成AIデータセンターに至るまで、現代のあらゆる先端機器の中枢を支えているのが、電子部品世界最大手の一角である村田製作所(6981)です。とりわけ同社が世界シェアの約4割を握る積層セラミックコンデンサ(MLCC)は「産業のコメ」と呼ばれ、電子機器の進化に欠かせない最重要キーデバイスとして君臨しています。
しかし、東京株式市場における同社の株価チャートを振り返ると、右肩上がりの成長神話とは裏腹に、時折激しい下落局面に見舞われて個人投資家を当惑させてきました。「業績は堅調に見えるのに、なぜ突然売り込まれるのか」「反転攻勢の兆しが見える2026年の今、絶好の買い時はどこにあるのか」。本稿では、日経最新ニュースや主要IR資料、アナリストによるレーティング情報、投資家コミュニティのリアルな声をもとに、村田製作所の株価を動かす構造的メカニズムと今後の見通しを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の村田製作所の株価は、AI搭載スマートフォンの世界的な普及期突入と車載向け電子部品の数量拡大に支えられ、底打ち反転から本格的な再評価局面を迎えている。
- 要点2:過去に発生した株価急落の主因は、中国市場を中心とする民生機器の需要減退、川下メーカーの過剰在庫調整、そして急激な円高による為替差損という「3重のサイクル重複」にあった。
- 要点3:アナリストによるコンセンサス目標株価は上値追いを意識した水準にあり、配当利回り推移やシリコンサイクルの谷底通過を確認した押し目買い戦略が有効に機能しやすい。
【2026年最新】村田製作所の株価が動く決定的な理由とMLCC需要の真相
村田製作所の株価推移を読み解く上で、避けて通れない最大の変数が積層セラミックコンデンサ(MLCC)の需要動向です。コンデンサは電気を蓄えたり放出したり、ノイズを除去したりする役割を果たしますが、スマートフォンの高性能化やモビリティの電装化に伴い、1台あたりに搭載される員数が天文学的なペースで増加しています。
一般的なスマートフォンには約1,000個前後のMLCCが使われていますが、オンデバイスAIを本格駆動させる2026年最新のハイエンドAIスマートフォンでは1,200〜1,500個、さらに完全自動運転や高度運転支援システム(ADAS)を積んだEVやハイブリッド車(HEV)では1台あたり1万個以上の超小型・高信頼性MLCCが消費されます。この需要爆発が、同社の収益構造を強烈に押し上げるドライバーとなります。
一方で、株式市場が極めて敏感に反応するのが、同社が抱えるアップルサプライヤー銘柄としての宿命です。秋口の新型iPhone投入サイクルや北米・中国市場での出荷推移、サプライチェーン全体の受発注調整のニュースが流れるたび、先物主導の短期資金が同社株を大きく揺さぶります。電子部品大手業績の先行指標として位置づけられているため、決算発表時のわずかなガイダンス(会社予想)の未達や在庫調整の長期化シグナルが出るだけで、実力以上に売られやすいというボラティリティの高さを持っています。
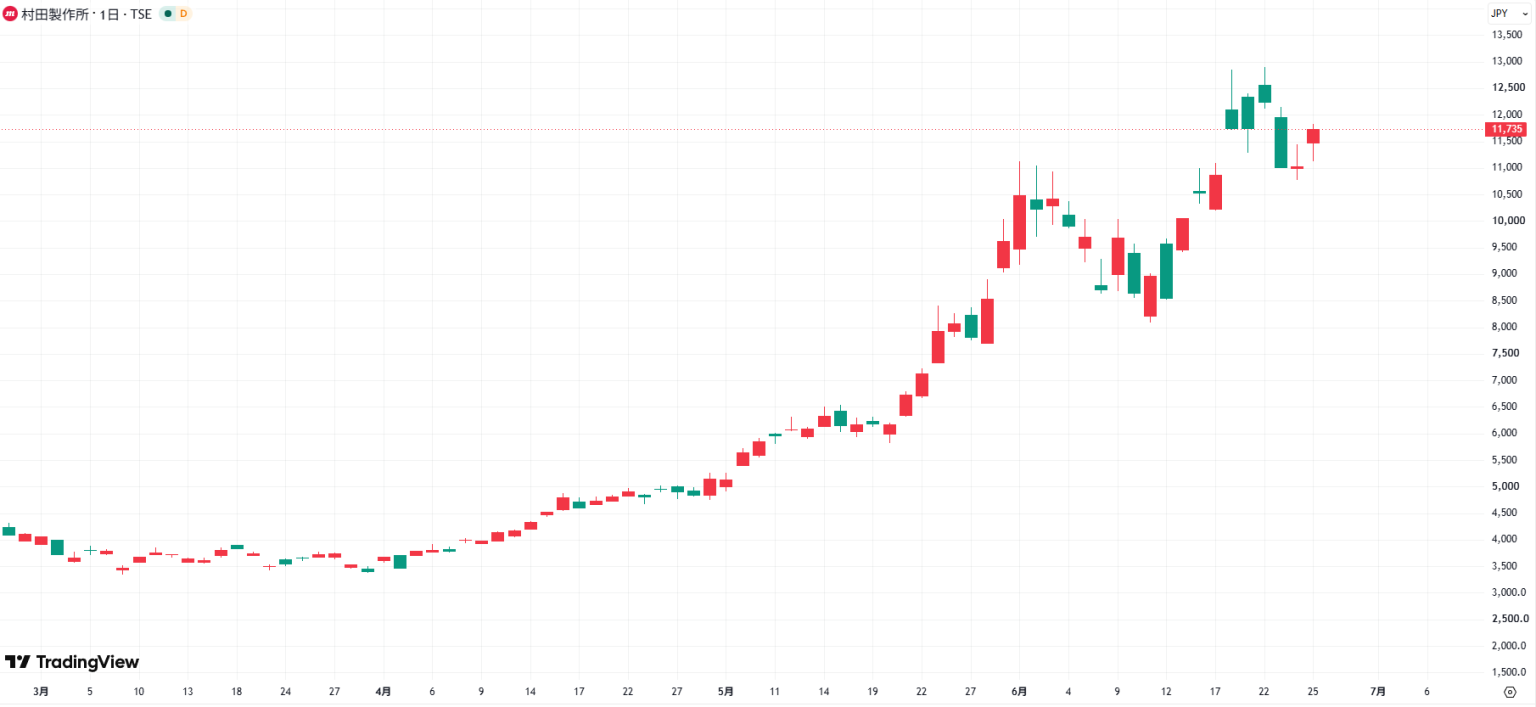
なぜ急落したのか?村田製作所株価下落理由と構造的なリスク要因
ネット上の掲示板や検索窓で頻繁に調べられているのが「村田製作所株価下落理由」の深層です。かつて同社株が長期の調整局面や急落トレンドに陥った背景には、単なる地合いの悪化にとどまらない3つの構造的要因が存在していました。
第一の要因は、「民生機器の長期在庫調整と中国市場の消費停滞」です。コロナ禍の特需が剥落した後、世界的なインフレと中国景気の低迷によってスマートフォンの買い替えサイクルが長期化しました。セットメーカー各社が保有部品の在庫圧縮に走った結果、村田製作所の主力工場における操業度が低下し、固定費負担が営業利益率を大きく圧迫しました。
第二の要因は、「為替レートの感応度による利益の目減り」です。村田製作所は海外売上高比率が9割を超える完全なグローバル企業であり、輸出比率が圧倒的に高いため、為替相場が1円円高に振れるだけで年間数十億円規模の営業利益が押し下げられます。日米金利差の縮小や日銀の金融政策修正に伴う円高進行局面では、本業の数量増が相殺され、業績下振れリスクとして即座に株価へ織り込まれました。
第三の要因として、「EV市場の成長鈍化とハイブリッド車(HEV)へのシフト遅延」が挙げられます。車載向け電子部品は将来の成長柱として期待を集めていましたが、欧米でのEV販売失速により、計画されていた大容量MLCCの導入スピードが一時的に鈍化しました。市場の過度な期待が失望売りに変わり、株価の調整を長引かせる引き金となったのです。
【主要指標で徹底比較】電子部品大手業績と村田製作所のポジション分析
電子部品セクター内で村田製作所がどのような位置にいるのかを把握するため、競合他社との財務データ・市場評価を客観的に比較します。2026年現在の各社公表データおよび市場コンセンサスをもとに作成した比較表は以下の通りです。
| 項目・企業名 | 詳細・数値データ(2026年最新推計) | 一般的な基準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 村田製作所(6981) | 予想PER:約19.5倍 PBR:約1.8倍 配当利回り:約2.1% | 電子部品大手平均 PER:16〜22倍 利回り:1.8〜2.5% | MLCCの圧倒的シェアと自己資本比率80%超の強固な財務。AIスマホ回復期において中長期の収益回復余地が最も大きい。 |
| TDK(6762) | 予想PER:約21.0倍 PBR:約2.1倍 配当利回り:約1.7% | 日経平均採用銘柄 PER中央値:約15倍 | 二次電池事業(ATL)が収益を牽引。スマホ・PC向け小型電池で高収益を誇るが、電池材料依存度が高い。 |
| 太陽誘電(6976) | 予想PER:約17.2倍 PBR:約1.2倍 配当利回り:約2.4% | 受動部品専業 PBR中央値:1.0〜1.5倍 | MLCC専業色が強く、景気循環の波をダイレクトに受ける。上値余地はあるものの、業績の振れ幅は村田より大きい。 |
| 京セラ(6971) | 予想PER:約18.0倍 PBR:約0.8倍 配当利回り:約2.8% | 東証PBR改革 目標基準:1.0倍以上 | PBR1倍割れによる資本効率改善期待(KDDI株の売却活用等)が強み。多角化経営ゆえに成長のスピード感はややマイルド。 |
データが示す通り、村田製作所は高水準の利益率と強靭なバランスシートを維持しており、一時的な市況低迷期でも倒産リスクが皆無に近いディフェンシブ性と、シクリカル(景気敏感)な爆発力を併せ持つ稀有な銘柄です。
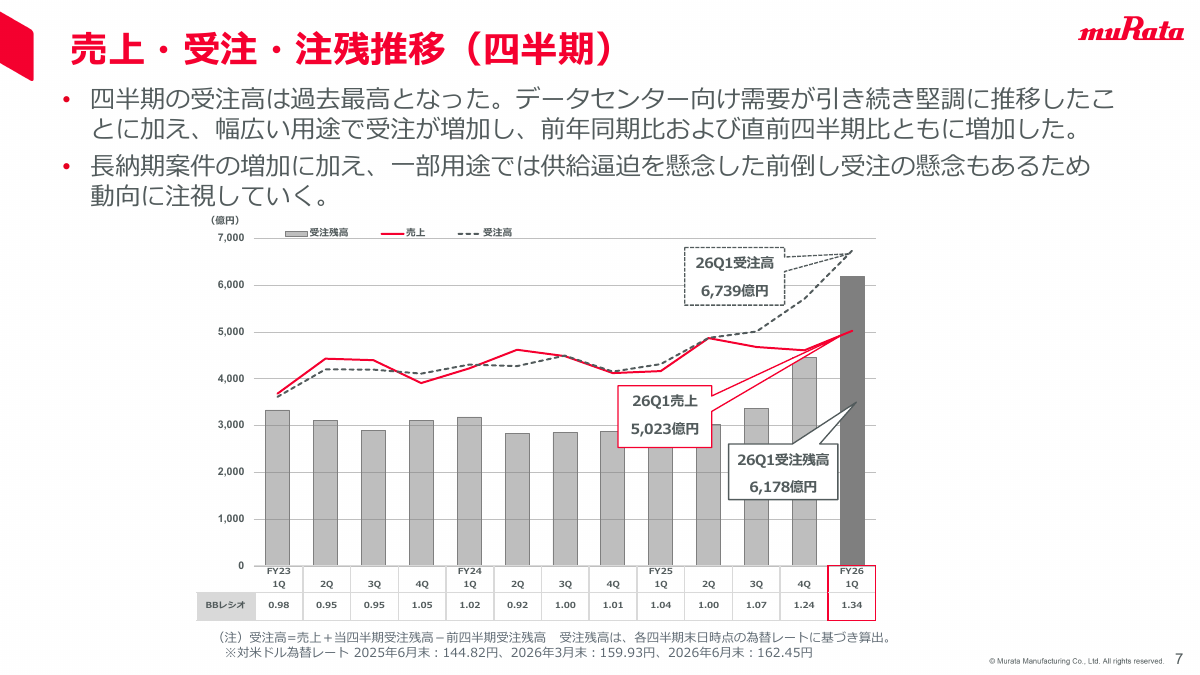
【実態検証】投資家コミュニティの生の声と2026年最新株価チャートの攻防
Yahoo!ファイナンスの個別銘柄掲示板やみんかぶ、SNS(X)の個人投資家コミュニティを丹念に定点観測すると、村田製作所に対するリアルな投資家心理が浮き彫りになります。
「株式分割後に買いやすくなってエントリーしたが、半導体株ばかりに資金が集まり、電子部品は長らく蚊帳の外だった」「決算発表で良い数字が出ても材料出尽くしで売られ、買い場を見失った」といった、業績と値動きの乖離に対するもどかしさを訴える声は少なくありません。とりわけ信用取引の買い残高が積み上がった局面では、戻り待ちのやれやれ売りに押され、上値の重い展開が続いていました。
しかし、2026年最新株価チャートの推移を見ると、テクニカル面では明白な潮目の変化が確認できます。日足・週足チャートにおいて、長期下落トレンドの抵抗線となっていた200日移動平均線を明確に上抜け、下値を切り上げるゴールデンクロスを形成。信用買い残の整理が進んだことで需給バランスが大幅に改善し、半導体相場から受動部品・電子材料セクターへの「資金のセクターローテーション」が着実に進行しています。
一般に知られていない盲点とネットの誤解|「アップル依存」の虚実
ネット上の投資ブログや動画解説において、同社について語られる際に最も頻出する誤解が「村田製作所はアップル依存が強すぎるため、iPhoneが売れなくなったら終わる」という極論です。しかし、この言説は同社の現在の事業ポートフォリオを正しく反映していません。
確かに売上高に占める特定顧客の比率は依然として無視できませんが、近年の村田製作所は車載向け電子部品のポートフォリオシフトを驚異的なスピードで完遂させつつあります。高温・高振動・高電圧という過酷な自動車環境に耐えうる「高信頼性MLCC」の分野において、同社は他社の追随を許さない材料配合技術と焼成技術を有しています。
また、「中国メーカーの低価格攻勢によってMLCCも液晶パネルのようにコモディティ化する」という懸念も完全な誤解です。汎用品(大型サイズ)においては中国・台湾勢の追い上げが存在するものの、AIサーバーや最先端端末に用いられる「0201サイズ(0.25mm×0.125mm)」や「01005サイズ」といった極小・超大容量領域では、村田製作所と一部日本メーカーの独占状態が続いています。参入障壁は年々高まっており、単なる価格競争に巻き込まれない高い参入障壁(経済的な堀)が維持されています。

【プロの結論】アナリスト評価レーティングと村田製作所の買い時・判断基準
大手証券会社(野村證券、大和証券、SMBC日興証券など)や外資系金融機関の最新リサーチによると、アナリスト評価レーティングのコンセンサスは「強気(買い)」が優勢を占めています。集計された村田製作所目標株価の平均値は、現行の市場株価に対して約15〜25%のプレミアムを上乗せした水準に設定されており、業績の底入れ完了と2026年後半に向けた営業利益の2桁成長が織り込まれ始めています。
ここで重要なのは、行動経済学や投資家心理学の観点から「買い時」を冷静に定義することです。多くの個人投資家は、決算発表で最高益が報じられたニュースの絶頂(アンカリング効果による高値づかみ)で買い、在庫調整の報道で狼狽売りを繰り返します。しかし、シクリカル銘柄の鉄則は「悪材料が出尽くして業績予想が下方修正された谷底、あるいはPERが割高に見える操業度低下の最終局面」で拾うことにあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本銘柄への投資において、失敗を避けるための明確なスクリーニング基準を提示します。
- おすすめできる投資家:
- エレクトロニクス産業のサイクルを理解し、1〜3年の中長期スパンで資産形成を目指せる方
- 安定した配当利回り推移(過去減配のない強固な配当方針)を享受しながら、株価の値上がり益(キャピタルゲイン)をじっくり狙いたい方
- 世界シェア首位の圧倒的技術力と健全な財務(無借金経営に近いバランスシート)をポートフォリオの守りの軸に据えたい方
- 慎重になるべき(おすすめできない)投資家:
- 数日から数週間のデイトレード・スイングトレードで、小型グロース株のような連日のストップ高を期待する方
- 為替介入や日米金利差による一時的な円高ショックで発生する短期の下落に耐えられない方
- 「スマートフォン市場の成熟」という一面的な見出しだけに過剰反応してパニック売りをしてしまう方
配当性向30%以上を基本方針とし、自社株買いにも積極的な同社において、2026年の現行水準は中長期投資家にとって極めてリスクリワード(期待値)の優れたエントリー水準と判断できます。
【村田 製作所 の 株価】に関するよくある質問(FAQ)
Q1:村田製作所の配当利回りと株主優待はどうなっていますか?
A1:2026年最新の配当利回りは概ね2%台前半で推移しています。同社は株主還元を重視しており、安定的な連続増配・高水準配当を維持していますが、株主優待制度は導入していません。優待コストをかけず、配当金の支払いや機動的な自社株買い、そして将来の成長に向けた研究開発投資へと現金を直接還元する方針を一貫して採用しています。
Q2:株価が急落した際、どの指標を「買い時」の目安にすべきですか?
A2:最も信頼性の高いシグナルは「PBR水準」と「主要顧客の在庫循環指標」です。過去10年の推移において、PBRが1.5〜1.6倍近辺まで売り込まれた局面は歴史的な大底となるケースが大半でした。また、四半期決算発表資料に掲載される「BBレシオ(受注出荷比率)」が1.0を超えて上向きに転じたタイミングは、業績反転に先んじる絶好の買い時シグナルとなります。
Q3:2026年以降、株価が一段高となるための最大の起爆剤(カタリスト)は何ですか?
A3:最大のカタリストは「AIエッジ端末(AIスマホ・AI PC)の本格的な買い替えサイクルの到来」と「車載向け高耐圧MLCCの出荷加速」です。オンデバイスAI処理に伴う発熱・電力消費を安定化させるため、受動部品の員数増加と超小型・大容量品の単価アップ(ミックス改善)が同時に進むことで、市場予想を上回る営業利益率の跳ね上がり(20%超への回帰)が期待されます。
まとめ:今後の動向と失敗しないための判断基準
村田製作所の株価は、単なる投機的な値動きではなく、世界のエレクトロニクス市場の景況感と技術革新のスピードを極めて誠実に映し出す鏡です。スマートフォンの台頭とともに急成長した同社は今、車載電装化とAIインフラという「次の巨大な成長軌道」へと完全に軸足を移し替えています。
日々の株価下落理由に一喜一憂し、ネット上の悲観論に惑わされる投資家は往々にして大底で投げ売りを強いられます。しかし、強固なMLCCシェア、強靭な無借金財務、そしてシリコンサイクルの回復というファクトを俯瞰すれば、同社の本質的価値は揺らいでいません。最新の業績推移と為替環境、アナリスト評価を冷静に注視しながら、下落局面を規律ある買い時と捉える中長期の視点こそが、2026年の株式市場で着実な成果を勝ち取るための最も確実なアプローチです。 (出典: 村田 製作所 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
