リボ払いと分割払いの違いは?手数料の罠と損しない選び方【2026年最新】
クレジットカードの利用明細を見つめながら、「毎月定額の支払いで済むならリボ払いが安心」「高額な買い物は分割にしておけば問題ない」と直感的に決済手段を選択していないでしょうか。キャッシュレス決済が社会の標準インフラとなった2026年現在、決済の利便性が飛躍的に高まる一方で、返済の仕組みを深く検証しないまま多額の手数料を支払い続けている利用者が絶えません。
日本クレジット協会の統計や消費生活センターに寄せられる相談内容を分析すると、トラブルの根本にあるのは「リボ払いと分割払いの構造的相違」に対する誤認です。一見するとどちらも「支払いを複数回に分散させる仕組み」に思えますが、金利の計算方式から元本の減り方、そして家計に与える長期的影響に至るまで、両者には決定的な断絶が存在します。知らずに放置すれば支払総額が雪だるま式に膨らむカラクリと、手元資金を守るための合理的な判断基準を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「毎月の返済金額」を固定し、分割払いは「完済までの回数」を固定するという構造的違いがある。
- 要点2:実質年率15.0%前後が課されるリボ払いは、残高の減少ペースが極端に鈍り、利息ばかりを払い続ける危険性を孕む。
- 要点3:手数料が完全に発生しない「2回払い」を賢く活用しつつ、不要なリボ設定は即刻解除して繰り上げ返済を行うのが鉄則である。
「毎月の支払額が同じだから安心」は大間違い|リボ払いと分割払いの決定的な構造差
クレジットカードの返済方式において、消費者が最も陥りやすい錯誤が「月々の請求額が予測できるから安全」という心理的トラップです。しかし、金融工学や家計管理の観点から見れば、リボ払い(リボルビング払い)と分割払いは設計思想そのものが根本から異なります。
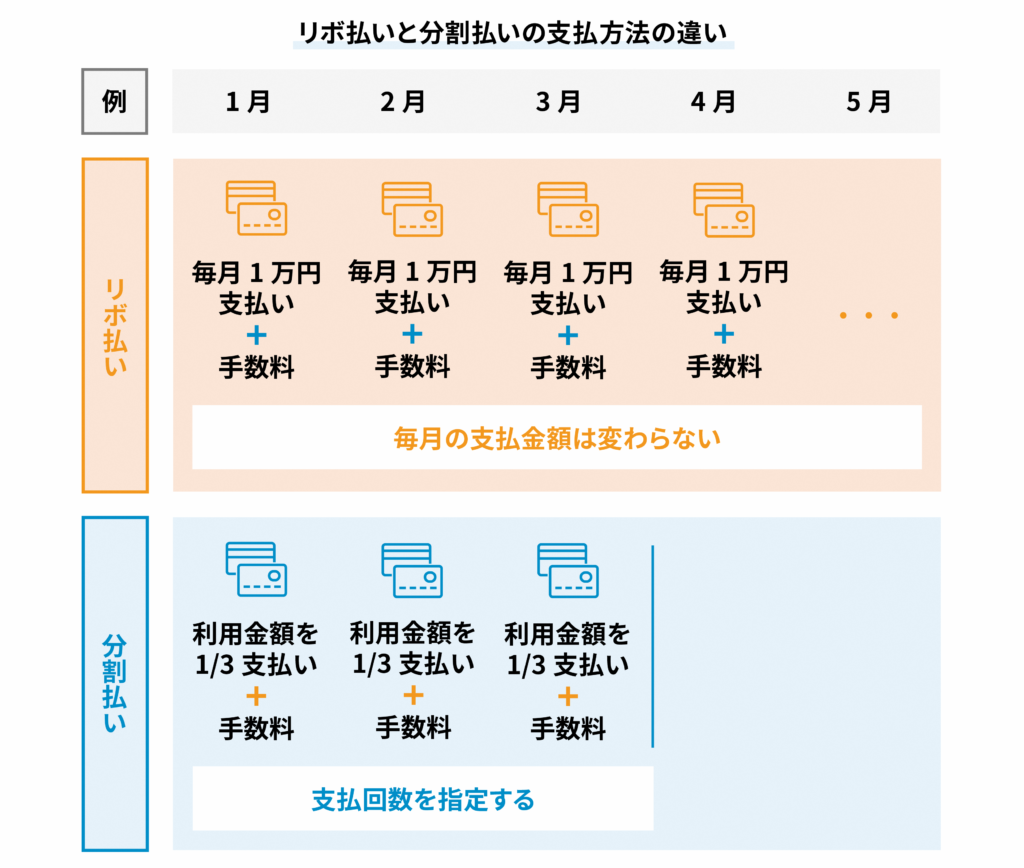
最大の違いは、「支払期間をコントロールしているか」それとも「毎月の支払額だけを固定しているか」という点に集約されます。分割払いは、決済時に「3回」「6回」「12回」「24回」といった支払回数を指定します。購入代金に所定の手数料率を掛け合わせた総額をその回数で均等に割るため、購入した瞬間に「いつ完済できるか」が確定します。
対照的に、リボ払いは「月々1万円」「月々2万円」といった毎月の支払金額を指定する方式です。どれほど高額な買い物を重ねても、毎月の口座引き落とし額は一定に保たれます。一見すると家計の資金繰りを平準化できるように錯覚させますが、これこそが手数料肥大化の出発点です。返済期間が事前に定まっていないため、利用残高が膨らめば膨らむほど、毎月の支払額の大半が手数料(利息)の支払いに消え、元本が一向に減らない事態に陥ります。
カード会社各社が適用している実質年率と金利の仕組みを見ると、一般的なクレジットカードのリボ払い・分割払いの手数料率は年12.0%〜18.0%、業界標準として実質年率15.0%に固定されているケースが主流です。この高水準の金利が、日割り計算で利用残高全体に対して毎日課され続ける事実を直視しなければなりません。
【徹底検証】支払総額の比較シミュレーション|30万円利用で手数料はここまで狂う
言葉の解説以上に実態を雄弁に物語るのが、具体的な支払総額の比較シミュレーションです。最新のカード発行各社の規約に基づき、30万円の家電製品を購入したケースを想定して、返済方法ごとの総支払額を算定しました。
以下のデータ比較表は、主要な返済パターンにおける数値推移と編集部による客観的な検証結果をまとめたものです。
| 返済方式 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| クレジットカード2回払い | 手数料総額:0円 支払総額:300,000円 (月15万円×2回) | 手数料無料(国内主要カード共通) | 最も無駄のない最強の分散策。資金繰りを整える上で最優先すべき選択肢。 |
| 12回分割払い(1年) | 手数料総額:約24,500円 支払総額:約324,500円 (月々約27,040円) | 実質年率 12.0%〜15.0%程度 | 期間が明確で完済の道筋が見える。やむを得ず高額品を購入する際の現実的上限。 |
| 24回分割払い(2年) | 手数料総額:約48,600円 支払総額:約348,600円 (月々約14,525円) | 実質年率 14.5%〜15.0%程度 | 月々の負担は軽いものの、本体価格の16%以上を手数料として奪われる点に留意。 |
| リボ払い(月1万円返済) | 手数料総額:約88,500円 支払総額:約388,500円 返済期間:39ヶ月(3年3ヶ月) | 実質年率 15.0%(元利均等残高スライド等) | 途中で追加利用が一切ない前提でも約9万円の損失。月々の負担軽減に対する対価として高すぎる。 |
リボ払い手数料計算を行うと驚くべき現実が浮き彫りになります。月々の返済額を1万円に設定した場合、初回月の支払い10,000円のうち、元本に充当されるのはわずか約6,250円に過ぎず、残りの約3,750円は手数料としてカード会社に消え去ります。完済までに要する月数は39ヶ月、実に3年以上の年月と約9万円もの余計な金利を支払う結末を迎えます。
一方、見逃されがちなのが「クレジットカード2回払い手数料無料」という制度の存在です。国内の主要クレジットカード(三井住友カード、JCB、楽天カード、三菱UFJニコス等)では、2回払いおよびボーナス一括払いについて手数料を一切徴収していません。支払いを翌月と翌々月に分けるだけで手数料負担ゼロで乗り切れるにもかかわらず、リボ払いや多分割を選んでしまうケースがいかに家計を圧迫しているかが分かります。
リボ払いが終わらない理由と「リボ地獄」の真相|行動経済学が暴く心理の罠
「毎月真面目に返済口座にお金を振り込んでいるのに、明細を見たら元金が数千円しか減っていなかった」「完済予定日がいつの間にか5年先になっていた」。国民生活センターや金融広報中央委員会へ寄せられる相談窓口の記録、SNSのコミュニティには、こうした生々しい告白が絶え間なく投稿されています。なぜ利用者はこれほどまでに深く「リボ払い地獄の真相と危険性」に飲み込まれてしまうのでしょうか。
その主犯格と言えるのが、多くのカードで採用されている「残高スライド元利定額方式」という計算ロジックです。これは利用残高の規模に応じて、月々の最低返済額が自動的に変動する仕組みを指します。残高が30万円のときは月1万円、残高が20万円を切ると自動的に月5,000円へと返済額が引き下げられる設計になっているカードも少なくありません。返済額が下がれば一見家計は助かるように思えますが、元本の減るスピードが極限まで遅延し、カード会社にとっては「手数料を最も長期間吸い上げられる状態」が維持されます。
ここに、行動経済学で指摘される「現在バイアス(Present Bias)」と「支払いの痛み(Pain of Paying)の麻痺」が拍車をかけます。
人間は直近の快楽(欲しい商品を手に入れること)を過大評価し、将来訪れる損失(数ヶ月先の金利負担)を極小に値引きして見積もる認知特性を持っています。現金払いであれば手元の紙幣が物理的に消えることで脳の島皮質(痛みを処理する領域)が刺激され、無駄遣いにブレーキがかかります。しかし、リボ払いは「いくら買い物をしても今月の引き落とし額が増えない」という麻酔を脳に打ち込み続けます。
自らの金銭感覚と現実の負債残高との間に保つべき「心理的バウンダリー(健全な境界線)」が崩壊した瞬間、日常の食費や公共料金の支払いまでリボ払いに設定してしまい、元本が恒常的に増殖し続ける蟻地獄が完成します。これが、多くの生活者が抜け出せなくなるリボ払いが終わらない理由の正体です。

一般に知られていない盲点とネットの誤解|分割回数変更の罠と信用情報への影響
リボ払いの危険性を認識した読者の中には、「では、分割払いを選んでおけば完全に安全なのか」と考える方もいるはずです。しかし、分割払いにも見落としてはならない重大な盲点が存在します。
分割払い回数変更のデメリットと追加手数料の発生
多くのカード会社では、一度指定した分割払いの回数を後から変更できるサービスを提供しています。例えば「6回払いで買ったけれど、今月ピンチだから12回払いに延ばしたい」という変更です。しかし、この手続きには重大な落とし穴があります。
分割回数を延ばせば当然ながら実質年率が適用される期間が長期化し、最終的な手数料総額が再計算されて急増します。さらに一部のカード会社では、回数変更に伴う事務手数料や利率のランクアップが発生する規約となっている場合もあります。「後から変更できるからとりあえず少なめの回数にしておく」という場当たり的な管理は、リボ払いと同様の金銭的損失を招く温床となります。
信用情報機関への影響と将来のローン審査リスク
「リボ払いや分割払いを使うだけで、いわゆるブラックリストに載る」という言説がネット上で散見されますが、これは明確な誤解です。期日通りに引き落としが完了している限り、利用それ自体が事故情報(異動情報)として登録されることはありません。
しかし、信用情報機関(CICやJICC)に記録される客観的な割賦残高が住宅ローンや自動車ローンの審査に牙を剥くという現実は紛れもない事実です。
割賦販売法に基づく「包括支払可能見込額」の算出において、リボ残高や分割払いの未払残高は明確な債務として厳格に計上されます。メガバンクの住宅ローン審査担当者の知見によれば、「年収が高くても、リボ残高が50万円以上残っているだけで、借入限度額を数千万円単位で減額されたり、審査否決の引き金になったりするケースは日常茶飯事」とされています。知らず知らずのうちに積み上がったリボ残高は、人生の大きなライフイベントにおける信用の足を引っ張る直接的な要因となります。
【プロの結論】リボ払いと分割払いどっちが得?向いている人・絶対に避けるべき人の条件
手数料と金融リスクの観点から総合的に比較したとき、「リボ払いと分割払いのどちらが得か」という問いに対する金融リテラシー上の明確な結論は、「圧倒的に分割払い(とりわけ2回払い・ボーナス払い)が得であり、通常利用においてリボ払いを選択する金銭的メリットは皆無である」ということです。
両者の使い分けや避けるべき人物像について、以下の基準に照らし合わせて自身の利用状況を点検してください。
分割払い・2回払いを検討してもよい人の条件
- 仕事で使用するパソコンや故障した白物家電など、生活維持に不可欠な必需品が突発的に壊れた人
- 「2回払い」で翌月・翌々月の給与から確実に手数料ゼロで清算できる資金計画がある人
- どうしても回数を分ける場合でも、「最大6回以内」にとどめ、完済期日をスケジュール帳で管理できる人
リボ払い・多頻度分割払いを絶対に避けるべき人の条件
- 現在のカード利用残高の正確な合計額を即座に暗算できない人
- 「毎月の支払いが一定だから安心」という理由でリボ払いを選ぼうとしている人
- カード入会キャンペーンのポイント獲得目的で「自動リボ設定」にしたまま放置している人
- 飲み会代、衣服代、趣味の課金など、日々の消費・浪費をキャッシュレス決済している人
もし現在すでにリボ払いの残高を抱えているのであれば、最優先で実行すべきはリボ残高一括返済のメリットを享受することです。ボーナスや臨時収入、貯蓄の一部を投じて一括返済や「繰り上げ返済(増額返済)」を行えば、その日以降に発生するはずだった莫大な年利15.0%の手数料支払いを完全に消滅させることができます。投資で年利15%のリターンを安定して出すことがプロでも至難である以上、リボ残高の返済は「確実に15%の利回りを確定させる最高の資産防衛策」に他なりません。

【リボ 払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの2回払いは本当に手数料が一切かからないのですか?
A1:はい、国内主要カード会社(JCB、三井住友、VISA/Mastercard提携各社)が発行するカードでは、2回払いの手数料は完全に無料です。購入代金が単純に半分ずつ2ヶ月にわたって請求されます。ただし、一部の海外発行カードや特定加盟店では2回払いに対応していない場合があるため、決済時の端末やレジで「2回払いで」と明確に指定してください。
Q2:自分で設定した覚えがないのに、勝手にリボ払いになっていたのはなぜですか?
A2:カード新規入会時に「自動リボ設定(登録型リボ)」を選択すると数千ポイント付与されるキャンペーンに無意識に同意していたケースが極めて多く見られます。この場合、店頭で「1回払い」と指定しても自動的にリボ払いに変換されます。カード裏面の窓口またはWEB会員ページ(マイページ)に今すぐログインし、支払いコースが「リボ設定」になっていないか確認のうえ、即座に解除手続きを行ってください。
Q3:分割払いの途中で、残りの代金をまとめて一括返済することはできますか?
A3:可能です。カード会社のカスタマーデスクに電話連絡するか、WEBサイトの会員メニューから「分割残高の繰り上げ一括返済」を申し込むことができます。繰り上げ返済を実施した日以降の手数料は免除されるため、手元資金に余裕ができた段階で早期に清算することをおすすめします。
Q4:すでにリボ払いの返済が苦しく、終わらない状態のときはどう対処すべきですか?
A4:まずは毎月の設定支払額を可能な限り引き上げ、元本を減らすスピードを上げることが基本です。それでも自力返済が困難な水準に達している場合は、銀行の低金利フリーローン等へ借り換えて金利を下げる方法や、弁護士・司法書士などの専門機関、日本クレジットカウンセリング協会(JCCO)の無料相談窓口を通じて任意整理を検討する勇気が必要です。
まとめ:返済の主導権を取り戻し、手数料の浪費から脱却するために
キャッシュレス決済が極限までスマート化した現代において、私たちが日常的に向き合っているのは「支払いの手軽さ」の裏に潜む金融商品の精密な仕組みです。リボ払いと分割払いの本質的な違いを理解することは、カード会社に無駄な手数料を搾取される側から、自らのキャッシュフローを厳格に掌握する側へと脱却するための第一歩となります。
「支払回数を固定して最短で終わらせる」「無料の2回払いを巧みに使い倒す」「不要なリボ払いは即刻解除して残高を清算する」。この3原則を徹底し、目先の支払額の安さに惑わされることなく、健全で自立した資産管理を維持してください。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
