東洋製罐の株価急騰はなぜ?配当と自社株買いから迫る2026年の真相
東証プライム市場で包装容器首位に君臨する東洋製罐グループホールディングス(5901)の株式市場における存在感が急速に高まっています。長年にわたり典型的な「割安放置株(ディープバリュー株)」とみなされてきた同社ですが、直近のマーケットでは商いを伴った力強い値動きを見せており、投資家の間でも熱い視線が注がれています。
缶やペットボトル、ガラス瓶といった身近な生活インフラを支えるディフェンシブな企業に、水面下でどのような地殻変動が起きているのでしょうか。市場関係者が注目する株主還元方針の劇的な変化や業績の急回復、そして今後の持続可能性について、公開データと市場のリアルな反応を交えて多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急伸の主因は、積極的な自社株買いと大幅増配による強烈なPBR改善アクションにある
- 要点2:原材料・エネルギー高騰に対する価格転嫁の進展と採算性重視への舵切りで、本業の収益力がV字回復を遂げた
- 要点3:株主優待は非実施ながら高水準の配当利回りが下値を支え、今後は次世代機能材料の育成と資本効率の定着が評価の分水嶺となる
【株価急変動の真相】東洋製罐はなぜ上がったのか?市場を驚かせた3つの転換点
「地味なディフェンシブ銘柄」という過去の固定観念を打ち破るように、東洋製罐グループホールディングスの株価は大きな上昇波動を描いてきました。検索エンジンでも「東洋製罐 株価 なぜ上がった」という疑問が急増していますが、この急変の背景には明確な3つの構造変化が存在します。
第1の要因は、過去類を見ない規模での自社株買いと株主還元姿勢の劇的な転換です。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」要請を契機に、経営陣は守りの姿勢から一転、積極的な資本政策へと舵を切りました。発行済株式総数の数パーセント規模に達する自己株式取得枠の設定や機動的な買付は、1株当たり当期純利益(EPS)の押し上げだけでなく、株式需給を直接引き締める強烈なシグナルとして市場に受け止められました。
第2の要因は、コストプッシュ圧力を克服した価格転嫁の浸透です。アルミニウムやスチールなどの金属原料、石油化学由来の樹脂、製造に関わる電力コストの急騰に対し、従来は顧客である飲料・食品大手との力関係から価格改定が遅れがちでした。しかし、業界全体の採算意識の向上とともに製品価格への反映が着実に進展。これが営業利益率の劇的な改善をもたらし、四半期決算を経るごとに収益予想が上方修正される好循環を生み出しました。
第3に、持ち合い株式(政策保有株式)の売却と資本効率へのコミットメントが挙げられます。長年積み上がっていた保有資産を整理し、得られたキャッシュを成長投資と株主還元に充当する方針を明確化したことで、国内外の機関投資家による再評価(リレーティング)の買いが断続的に流入しました。
【客観データ比較】主要指標・配当利回り・目標株価のリアルな実態
株式市場における東洋製罐グループホールディングス(5901)の立ち位置を客観的に把握するため、財務指標、還元実績、アナリストによる東洋製罐の目標株価の動向を業界平均と比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 東洋製罐 PBR | 0.7倍〜0.9倍前後で推移 | 東証基準:1.0倍以上が健全 | かつての0.5倍台から大幅改善も、依然として解散価値割れの水準であり是正余地が残る。 |
| 東洋製罐 配当利回り | 3.5%〜4.0%台前半 | プライム全銘柄平均:約2.1% | 大幅増配によりプライム市場平均を大きく上回り、インカムゲイン狙いの資金を引きつける水準。 |
| 自己株式取得枠 | 数百億円規模の断続的設定 | 時価総額の1%〜2%が一般的 | 発行済株式総数の消却を伴う積極的な自社株買いであり、株主価値希薄化防止の本気度が極めて高い。 |
| アナリスト目標株価 | 強気〜中立(上値余地を織り込む動き) | 市場コンセンサス水準 | 主要証券会社によるレーティング引き上げが相次ぎ、PBR1倍回復を前提とした目標設定が目立つ。 |
数値データが明示しているのは、単なる一時的な思惑買いではなく、財務レバレッジと資本政策の抜本的な見直しが株価形成のコアにあるという事実です。配当利回りが3%台後半から4%近辺を推移している点は、配当性向の引き上げとDOE(株主資本配当率)を意識した安定配当方針への転換が裏付けとなっています。
【チャートと業績推移】東洋製罐グループHD(5901)の足元と決算発表の分析
長期の東洋製罐の株価チャートを振り返ると、かつては長期間にわたり一定のレンジ内で膠着状態が続いていました。しかし、直近数年の推移では25日移動平均線や75日移動平均線を明確に上抜け、下値を切り上げる上昇トレンドを形成しています。日経電子版やYahoo!ファイナンスのテクニカルチャートを見ても、出来高の急増とともにゴールデンクロスを現出させ、ボックス圏を力強く脱出する展開が確認できます。
このチャート形状を強力に下支えしているのが、決算発表ごとに示される東洋製罐の業績推移の着実な改善です。
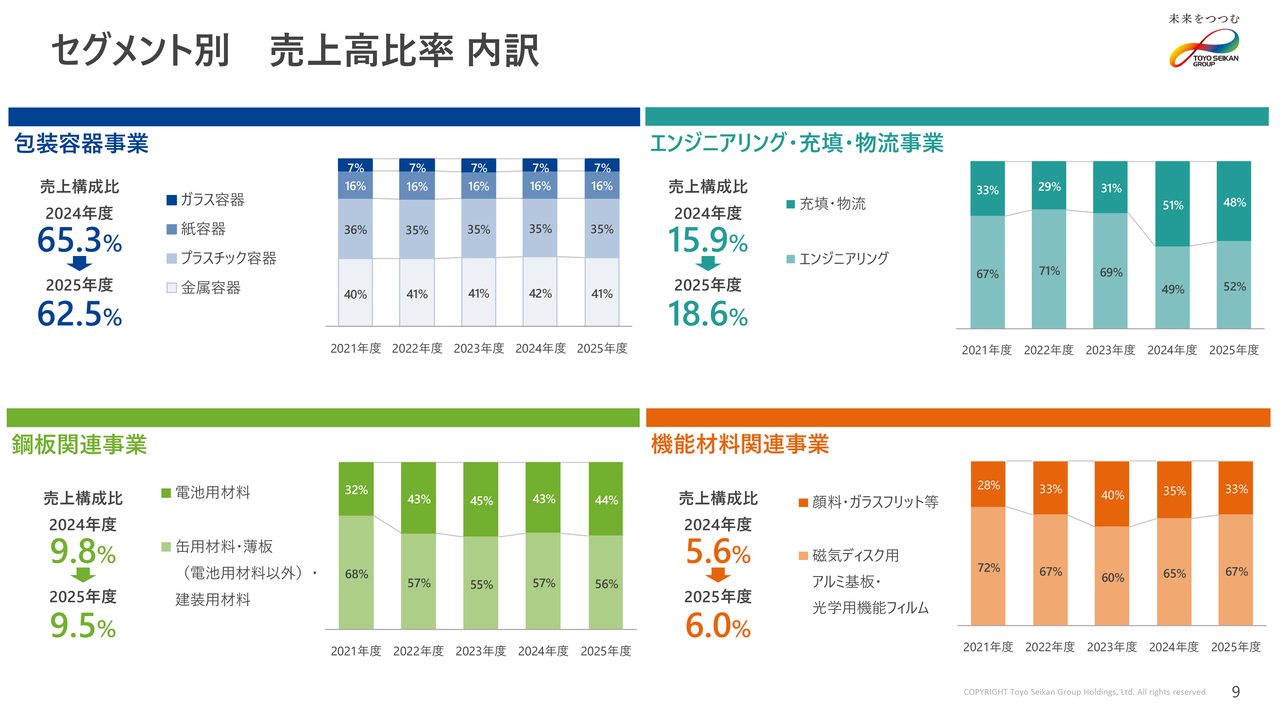
公式決算資料や適時開示情報によると、同社は売上高の拡大だけでなく「稼ぐ力の質的転換」を進めています。従来の低マージン体質から脱却すべく、採算性の低い製品群の見直しやライン統廃合を実施。2024年度から2026年度にかけての業績トレンドを見ると、価格転嫁が定着した国内包装容器事業が安定したキャッシュを創出し、営業利益を力強く牽引しています。
さらに、東洋製罐グループ各社が展開するエンジニアリング事業や、機能材料(リチウムイオン電池用外装材パウチなど)の成長領域が徐々に利益貢献を始めている点も、今後の業績推移を占う上で見逃せないポジティブ要素となっています。

一般に知られていない盲点とネットの誤解|株主優待の実情とディープバリューの罠
ネット上の投資コミュニティや掲示板では、しばしば古い情報や思い込みに基づく誤解が散見されます。投資判断を見誤らないために、代表的な2つの盲点を整理しておきます。
第一の誤解は、「東洋製罐に魅力的な株主優待があるのではないか」という期待です。個人投資家の間で缶詰や自社製品の詰め合わせを期待する声が時折聞かれますが、現時点で東洋製罐グループホールディングスは株主優待制度を導入していません。同社は株主への公平な利益配分の観点から、優待ではなく東洋製罐の配当金や自社株買いを通じた直接的な還元を基本方針としています。優待利回りを合算して高利回り銘柄と誤認しないよう注意が必要です。
第二の盲点は、「低PBR=無条件にお買い得」という安易なバリュー株信仰です。長年PBRが1倍を大きく下回っていた理由は、自己資本利益率(ROE)の低迷と過剰な現預金・有価証券の滞留にありました。資本を遊ばせている企業は、市場から「資本コストを回収できていない」と厳しく判定されます。現在の株価上昇は、企業がそのバリュートラップ(割安の罠)を自覚し、資本の圧縮と利益率向上に着手したからこそ起きた現象であり、改革の歩みが鈍化すれば再び評価を落とすリスクと隣り合わせである点を忘れてはなりません。
【実態検証】市場参加者の生の声と現場目線で見えたリアル
大手金融情報サイトの掲示板やSNS、証券アナリストの現場レポートから抽出される投資家のリアルな心理は、期待と冷静さが交錯する複雑な様相を呈しています。
個人投資家層からは、「かつては値動きが重く退屈な銘柄の代表格だったが、急激な増配と自社株買いで完全にポートフォリオの主役に躍り出た」「配当金がしっかり入る安心感があり、下値での買い支えが強い」といった歓迎の声が目立ちます。特に、新NISAの成長投資枠などで高配当銘柄を長期保有したい層にとって、事業基盤の堅牢さと利回りのバランスは高い支持を集めています。
一方で、百戦錬磨の機関投資家やファンドマネージャーの見方はよりシビアです。決算説明会の質疑応答やリサーチメモでは、以下のような本質的な課題が鋭く指摘されています。
「国内の人口減少と清涼飲料水市場の成熟化を前に、既存の容器事業だけで中長期のEPS成長を描き切れるのか」
「還元強化による株価対策は一巡後が勝負。EV電池関連材料や海外展開といった非連続な成長ストーリーが数字として結実するかを注視している」
公の場で経営陣が見せる表情にも、単なる還元による一時的な株価浮揚に満足せず、本業の抜本的な構造改革をやり遂げなければならないという強い危機感と緊張感が滲み出ています。

【プロの結論】今後の株価シナリオと向いている人・慎重になるべき人の判断基準
企業財務論および行動経済学の観点から市場を観察すると、投資家は「過去のイメージ」に縛られ、構造改革の初動を見過ごすバイアスに陥りがちです。東洋製罐の株価の今後は、一時的なブームではなく、資本収益性(ROE)が持続的に8%〜10%水準へ定着できるかにかかっています。
経営陣が掲げるPBR1倍超の達成に向けた資本政策が続く限り、下値リスクは限定的であり、中長期的な株価の上値追いが期待されます。しかし、すべての人に無条件で適した銘柄というわけではありません。
本銘柄へのアプローチが向いている人
- インカムゲインとバリュー改善の両取りを狙う中長期投資家:配当利回り3%台後半以上の安定的な果実を得つつ、PBR是正プロセスによるキャピタルゲインを気長に待てる人。
- 強固なバランスシートと生活必需インフラを重視する人:景気後退局面でも飲料缶や食品容器の需要は急減しないため、ディフェンシブ資産として資産を守りたい人。
エントリーに慎重になるべき人
- 短期間での急激な株価倍増(マルチバガー)を期待する人:成熟産業であり、ハイテクグロース株のような爆発的なトップライン成長を狙う銘柄ではありません。
- 株主優待による現物還元を楽しみたい人:前述の通り優待制度はなく、還元はすべて配当金と自社株買いに集約されています。
【東洋製罐の株価】に関するよくある質問(FAQ)
Q1:東洋製罐グループホールディングスに株主優待はありますか?
A1:現在、株主優待制度は実施されていません。企業側は優待ではなく、配当金の増額や自社株買いを通じた公平な直接還元に資金を充てる方針を採っています。
Q2:配当金の権利確定日はいつですか?
A2:期末配当の権利確定日は3月31日、中間配当を実施する場合は9月30日です。権利付き最終日までに株式を保有していることで配当金を受け取る権利が得られます。
Q3:株価が上がった後ですが、今から買っても遅くありませんか?
A3:PBR(株価純資産倍率)の観点では依然として1倍を下回る水準にとどまっており、解散価値から見れば極端な過熱感はありません。ただし、短期的には急ピッチな上昇に対する自律調整が入る可能性もあるため、決算発表前後のボラティリティに留意しつつ押し目を分割して拾うスタンスが賢明です。
まとめ:今後の動向と失敗しないための投資スタンス
東洋製罐グループホールディングス(5901)を取り巻く投資環境は、東証の改革要請、価格転嫁の進展、そして経営陣の資本効率重視への舵切りによって劇的な好転を見せました。長らく続いた低評価からの脱却は、着実な業績の底入れと強力な株主還元に裏付けられた必然の帰結です。
今後は、国内市場の成熟という構造的課題に対し、高付加価値な機能材料事業の拡大やグローバル展開がどれだけスピード感を持って推進されるかが真の企業価値を決定づけます。日々の株価変動に一喜一憂することなく、決算発表ごとに開示されるROEや還元の進捗状況を冷静に見極めながら、中長期の資産形成に役立ててください。 (出典: 東洋 製 罐 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
