ソフトバンクグループ株価急変の真相|孫正義のAI戦略と市場のリアル
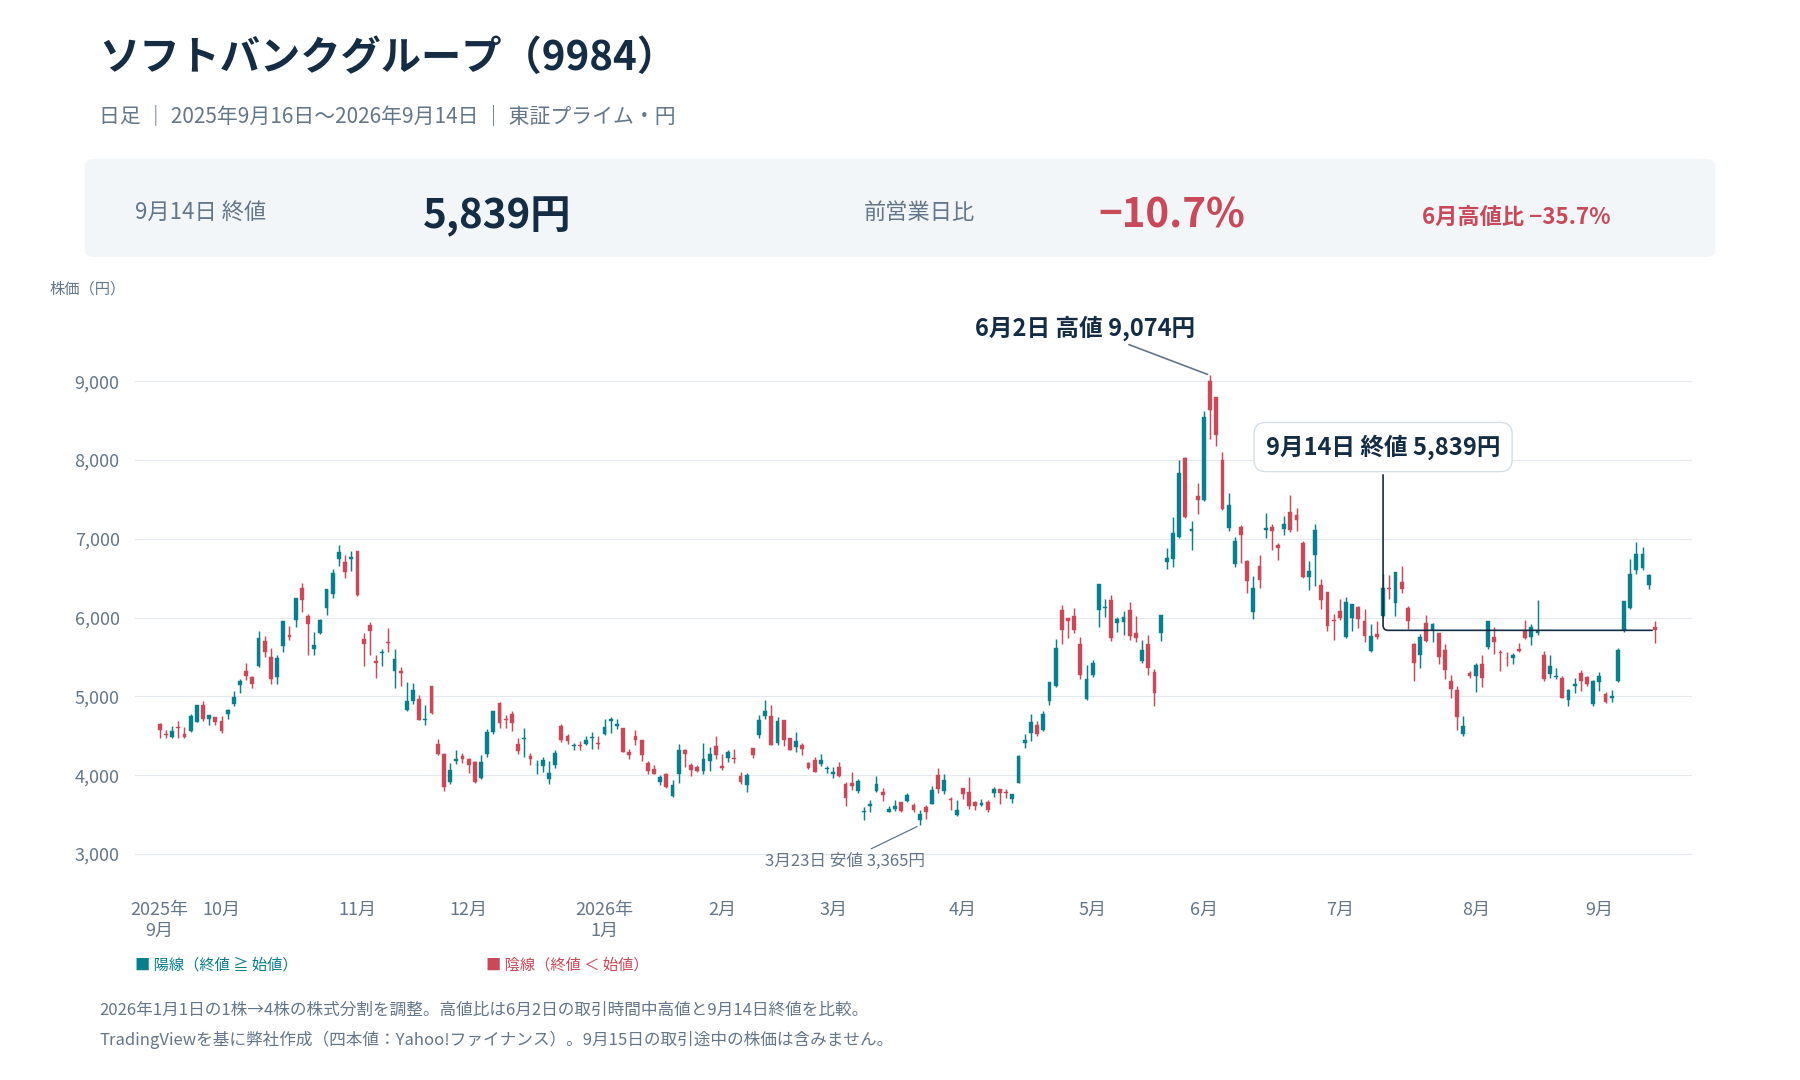
東京株式市場において、日経平均株価の命運を左右する巨大な存在感を放ち続けるソフトバンクグループ(銘柄コード:9984)。日々の売買代金ランキングで常に上位を争い、個人投資家から国内外の機関投資家までが熱い視線を注ぐ一方で、その株価チャートは時に急激な乱高下を記録します。市場関係者の間でも強気論と慎重論が真っ向から対立し、掲示板やSNSでは連日のように白熱した議論が交わされています。
一体なぜ、同社の株価はこれほど激しく揺れ動くのか。そして孫正義会長兼社長が描くAI戦略の勝算はどこにあるのか。本稿では、最新の決算数値や開示データ、市場のリアルな反応、そして投資会社としての構造的力学を徹底解剖し、激動の相場に潜む本質を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の本質は、通信会社から「グローバルAI投資持株会社」へと変貌した事業構造と、傘下のアーム(Arm)株価への高い連動性にある。
- 要点2:財務の健全性は時価純資産(NAV)と借入比率(LTV)で管理されており、ネット上で噂される「倒産リスク」は客観的データにより明確に否定される。
- 要点3:投資判断においては配当利回りではなくキャピタルゲインと自社株買いが軸となり、保有資産に対する市場の「ディスカウント率」が最大の焦点となる。
【激動の深層】ソフトバンクグループの株価が乱高下する決定的な理由と市場の注目点
ソフトバンクグループの株価が市場の平均的なボラティリティを大きく上回るペースで動く背景には、同社が一般的な事業会社とは根本的に異なる投資持株会社(インベストメント・カンパニー)であるという構造的特徴が存在します。かつてのように国内通信インフラの安定収益で評価される企業体ではなく、現在の本体価値の大部分はグローバル市場に上場・未上場するテック企業の株式ポートフォリオによって構成されています。
とりわけ米ナスダック市場に上場する英国半導体設計大手・アーム(Arm Holdings)の株式を約9割保有している事実は、日々の株価形成に決定的な影響を与えています。米国市場でハイテク株や半導体関連銘柄が売買されると、その評価額の変動が翌日の東京市場におけるソフトバンクグループ株に直接かつ強力に波及します。米国の半導体株指数(SOX指数)やナスダック100の上下動に対して極めて感応度が高い「ハイベータ銘柄」として機能しているのが現状です。
さらに、同社株を語る上で欠かせないのが「持ち株会社ディスカウント(コングロマリット・ディスカウント)」の拡大と縮小です。市場環境が不透明になると、投資家はポートフォリオ企業のリスクや為替変動、金利動向を警戒し、保有資産の合計額から30%〜50%ほど割り引いた水準で株価を評価します。一方、リスクオン局面や自社株買い発表時にはこのディスカウントが一気に縮小し、株価の急騰を引き起こします。この市場心理の振れ幅こそが、チャート上に巨大な波を作り出す最大の引き金です。

【決算・財務解剖】NAV(保有株式価値)と最新業績から見る実態価値の真実
投資家がソフトバンクグループの企業価値を見極める際、営業利益や純利益といった従来の単年度P/L(損益計算書)指標はあまり機能しません。投資先の未実現評価損益によって最終損益が数兆円規模の黒字から赤字へと瞬時に反転するためです。経営陣および機関投資家が最も重視している指標は、保有する株式価値から純有利子負債を差し引いた時価純資産(NAV:Net Asset Value)と、保有資産に対する負債の割合を示すLTV(Loan to Value)です。
公式決算説明会資料の開示によると、同社のポートフォリオにおいてアーム株が占める比率は極めて高く、これにソフトバンク(国内通信子会社:9434)やソフトバンク・ビジョン・ファンド(SVF)の投資先が加わる構図となっています。財務運営の基本方針として、LTVは通常時25%未満、異常時でも35%を上限と定めており、十分な手元流動性を維持することで市場の急変に備える体制が敷かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保有資産構成比 | アーム株式が約半分以上、残余にSVFおよび国内通信子会社等 | 通常は特定銘柄に偏らず多角化分散 | アームの成否が企業価値の大半を握る集中構造 |
| 財務健全性(LTV) | 平常時25%未満を目安に厳格運用(直近実績も10〜20%前後で推移) | 投資会社の安全水準は30%以下が目安 | 過去の危機を踏まえ、規律ある財務防壁を構築している |
| 手元流動性(現預金等) | 数兆円規模(少なくとも今後2年分の社債償還資金を常時確保) | 通常企業では数ヶ月分の固定費程度 | 突発的な信用収縮が起きても即座に資金ショートしない設計 |
| NAVディスカウント率 | 市況により約30%〜50%の幅で常に乖離 | コングロマリット割引は通常10〜20% | 市場の不信が強まると拡大し、自社株買いで縮小する循環 |
このように、表面上の連結最終赤字といった報道の見出しだけに囚われると、本質的な企業価値を見誤ります。保有資産の売却余力や配当収入、そしてアームの企業価値拡大が純資産を押し上げているかどうかが、真の業績評価基準となります。
【勝算の行方】孫正義が描く「ASI(人工超知能)」戦略と中核投資先の全貌
ソフトバンクグループの舵を握る孫正義氏の視線は、もはや単なるインターネットサービスやスマートフォンの領域にはありません。決算説明会の演壇で熱弁を振るい、「人類の叡智の1万倍に達するASI(Artificial Super Intelligence)の実現に余命のすべてを捧げる」と宣言した姿は、多くの投資家の記憶に焼き付いています。
この壮大なビジョンを支える物理的基盤が、アームを中心とする半導体エコシステムです。AIの推論や学習には天文学的な電力と演算リソースが必要とされます。省電力性能において圧倒的なシェアを誇るアームのアーキテクチャは、データセンターからエッジデバイスに至るまでAIインフラの心臓部を担うポジションを確立しつつあります。孫氏の戦略は、アームを単なる知的所有権(IP)のライセンス企業に留めず、AI半導体の内製化やデータセンター、ロボティクス、さらにはこれらを駆動するクリーンエネルギーの供給網までを一気通貫で垂直統合することにあります。
ソフトバンク・ビジョン・ファンドを通じて積み上げてきた自動運転、フィンテック、生成AIスタートアップへの投資群も、このASI構想へ収斂していきます。市場の一部からは「投資規模が過大であり、回収までの不確実性が高すぎる」との懸念が寄せられる一方、巨大テック企業同士の覇権争いにおいて、半導体設計の基幹を押さえている強みは他社が容易に模倣できない参入障壁となっています。

【誤解を打破】株価暴落の真相と「倒産リスク」の噂を冷徹に検証する
ネット上の掲示板や検索窓で定期的に浮上するのが「ソフトバンクグループ 倒産リスク」という不穏な言説です。世界的な株式市場の調整やナスダックの急落局面において、同社株が連日ストップ安水準まで売り込まれると、この手の破滅論が急速に拡散する現象が見られます。
過去を振り返れば、アリババ集団株の下落、中国テック企業への規制強化、オフィスシェア事業を展開していたWeWorkの経営破綻など、巨額の投資損失を計上して株価が暴落した局面は幾度もありました。当時は孫氏自身も公の場で「反省」「守りを固める」と沈痛な面持ちで語り、新規投資を凍結して現金化を進めた経緯があります。こうした鮮烈な記憶が、投資家の心に「巨額の負債=いつか破綻するのではないか」という根強い恐怖を植え付けています。
しかし、財務の現実を客観的に精査すると、事業会社の資金繰り破綻と同列に語ることは明白な誤解です。ソフトバンクグループの負債は、銀行融資への過度な依存ではなく、長期の固定金利社債が中心です。さらに前述の通り、今後2年以上にわたって償還を迎える社債残高をカバーできるだけの現金および即時売却可能な流動資産を手元に確保しています。最悪のシナリオにおいて市場全体が暴落した場合でも、アーム株や国内通信子会社株を担保にした資金調達や一部売却により、キャッシュを捻出する防衛手段が幾重にも張り巡らされています。感情的なパニックと実質的なデフォルトリスクは、冷静に切り離して分析しなければなりません。
【実態検証】利用者の生の声と掲示板・アナリスト予想に見る温度差
市場の最前線で取引を行う個人投資家と、冷静に数式を組み立てる証券アナリストの間には、ソフトバンクグループ株に対する著しい「認識のギャップ」が存在します。みんかぶやYahoo!ファイナンスの株式掲示板、SNSのコミュニティを観察すると、そこには熱狂と絶望が隣り合わせのリアルな人間模様が映し出されています。
掲示板では、「夜間PTSでアームが急騰したから明日はお祭り確定」「日経平均寄与度が高すぎるから仕手株のように振り回されて胃が痛い」といった日々の価格変動に対する切実な叫びが飛び交っています。レバレッジを効かせた信用取引を行う個人投資家が多いため、数日間の下落で追証に追い込まれる悲鳴が上がる一方で、底値で拾った投資家が莫大なリターンを誇示する場面も珍しくありません。
一方、国内大手証券や外資系金融機関のアナリストが提示する目標株価に目を向けると、強気派と弱気派で数千円単位の乖離が見られます。アームの将来的な成長余力とASI戦略の価値を高く見積もるアナリストは強気なレーティングを維持するのに対し、コングロマリット・ディスカウントの長期化や未上場投資先の減損リスクを重く見るアナリストは保守的な数値を設定します。この見解の極端な分裂こそが、同社株が常に激しい商いを集めるエネルギー源となっています。
【資本政策】自社株買いの歴史と配当金推移から導く投資判断
ソフトバンクグループの株主還元姿勢を評価する上で、インカムゲイン(配当金)を期待するのは得策ではありません。年間配当金は長年にわたり1株あたり数十円(配当利回り0.5%〜1%未満)で推移しており、定期的なインカムを目的とする高配当株投資の枠組みには当てはまりません。
同社が株主還元および株価防衛の「伝家の宝刀」として行使してきたのは、機動的かつ天文学的な規模の自社株買いです。過去には2兆5,000億円規模に達する大規模な資産売却と自社株取得プログラムを実行し、暴落していた株価を底入れから急反騰させた実績があります。経営陣のロジックは極めて明快であり、「NAVに対して市場株価があまりにも割安に放置されているならば、他社の株を買うよりも自社の株を市場から買い戻して消却する方が、既存株主にとって最大の価値創造になる」という判断に基づいています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ソフトバンクグループへの投資は、独自のビジネスモデルと高いボラティリティを受け入れられるかどうかにかかっています。安易な飛びつきや自身の投資方針との不一致は、手痛い損失につながりかねません。
- 投資をおすすめできる人の条件:
- 米国のAI・半導体革命の成長果実を、割安なNAVディスカウント経由で中長期的に享受したい人
- 日々の20%〜30%程度の下落局面でも動揺せず、冷静に追加購入や保有を継続できるリスク許容度を持つ人
- 孫正義氏の構想力と経営手腕に全幅の信頼を置き、次世代の産業変革に資金を託したい人
- 投資に慎重になるべき人の条件:
- 安定した配当収入や株主優待を目的として日本株を選好している人
- 退職金運用や教育資金など、元本の安全性を最優先し数年以内に確実に現金化する必要がある人
- 保有銘柄の値動きが気になって夜も眠れなくなるような、価格変動耐性の低い人
【ソフトバンク グループ の 株価】に関するよくある質問(FAQ)
Q1:ソフトバンクグループ(9984)と通信子会社のソフトバンク(9434)の違いは何ですか?
A1:ソフトバンクグループ(9984)はグローバルのAI・テック企業へ出資を行う純粋な投資持株会社です。一方、コード番号9434の「ソフトバンク」は、携帯電話事業や固定通信サービス、PayPayなどを手掛ける事業子会社です。安定配当やディフェンシブ性を求めるなら通信の9434、ハイリスク・ハイリターンのAI成長を狙うなら投資持株会社の9984という明確な棲み分けが存在します。
Q2:アームの株価が上がると、ソフトバンクグループの株価も必ず同じ比率で上がりますか?
A2:必ずしも完全連動するわけではありません。ソフトバンクグループは約9割のアーム株を保有しているため最大の好影響を受けますが、為替動向(円高・円安)や日経平均全体の地合い、そして投資家が織り込む「持ち株会社ディスカウント率」が変動するため、アームの上昇幅とグループ本体の上昇幅には乖離が生じることが多々あります。
Q3:決算で数兆円規模の赤字が発表された際、なぜ株価が上がることがあるのですか?
A3:投資会社であるため、過去の投資先評価減によって会計上の純損益が巨額赤字になることは珍しくありません。市場がすでにその悪材料を織り込み済みであった場合や、同時に大型の自社株買いが発表された場合、あるいはアームなど中核資産の成長が確認された場合には、「悪材料出尽くし」として株価が急反発する現象が起きます。
まとめ:今後の動向と失敗しないための判断基準
ソフトバンクグループの株価は、単なる一企業の業績推移を映す鏡ではなく、世界中の資本と知性がしのぎを削るAI覇権争いの最前線を反映する指標です。アームを軸に据えたASI戦略が軌道に乗るか否か、そして自社株買いによって市場のディスカウントをどこまで押し戻せるかが、今後の企業価値を決定づけます。
激しい乱高下に翻弄されないためには、短期的なノイズや煽り文句に惑わされず、NAV、LTV、保有ポートフォリオの実態価値という「客観的な事実」に常に立ち返ることが肝要です。自らの投資目的とリスク許容度を厳しく見極めた上で、冷静かつ戦略的なスタンスでこの稀有なグローバル投資会社と向き合っていくことが求められます。 (出典: ソフトバンク グループ の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
