中国電力の株価はなぜ乱高下?島根原発再稼働と復配の真相【2026】
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の元凶は「燃料高・無配転落・707億円のカルテル課徴金」の重複であり、最悪期を脱した現在は業績のV字回復局面に突入している。
- 要点2:島根原発2号機の再稼働定着による火力燃料費の削減効果は年間数百億円規模に達し、復配・増配に向けた最大の原動力となっている。
- 要点3:アナリスト目標株価は上値余地を示唆する一方、巨額の有利子負債と金利上昇リスクが残るため、買い時は「財務体質の修復ペース」を見極める必要がある。
【株価乱高下の背景】なぜ暴落と反発を繰り返したのか?激動の要因を総括
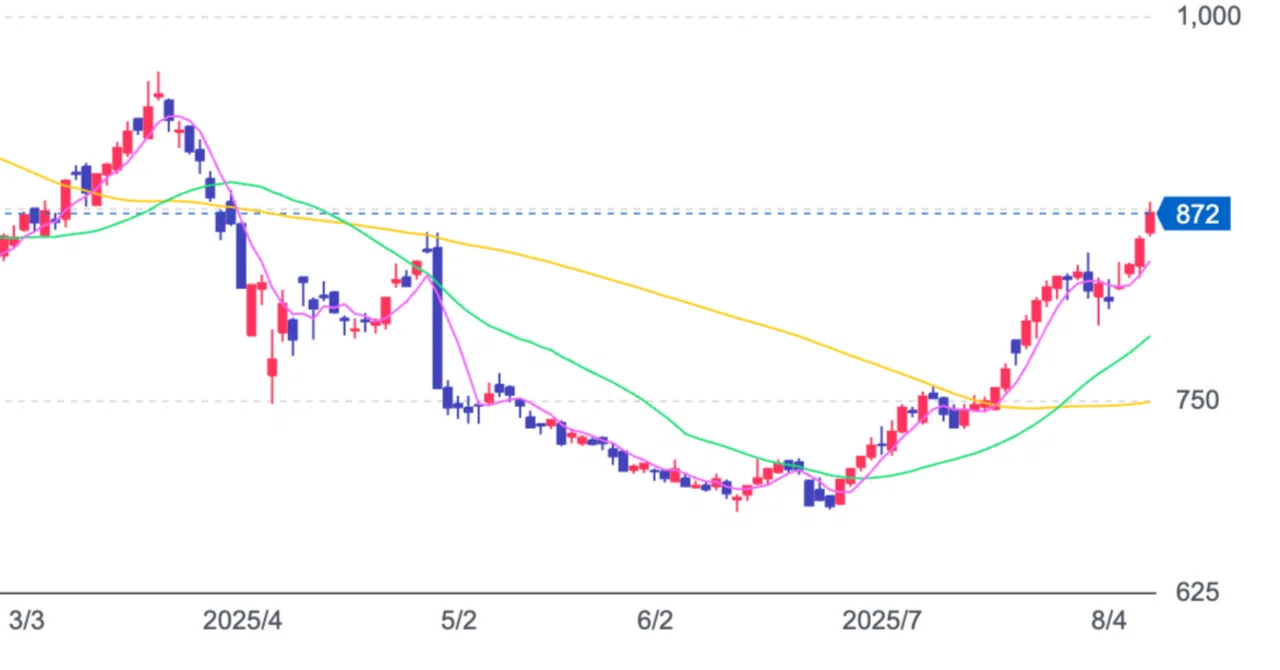
中国電力の株価チャート推移を振り返ると、まさにジェットコースターのような激しい軌跡を描いてきました。安定資産として親しまれ、1,400円から1,500円台で安定推移していた株価は、2022年から2023年にかけて一時600円近辺まで叩き売られる異常事態に陥りました。個人投資家が「なぜこれほど下落するのか」と悲鳴を上げた背景には、単一の要因ではなく複合的な構造危機が存在していました。
最大の下落要因となったのは、資源価格の急騰と歴史的な円安に伴う電力調達・発電コストの爆発です。同社は他社に比べて石炭・LNG火力の依存比率が高く、燃料費調整制度の上限到達によるタイムラグ損失が直撃しました。2023年3月期には数千億円規模の連結最終赤字を計上し、創立以来の誇りであった配当をゼロにする「無配転落」を発表したことで、機関投資家やインカムゲイン狙いの個人株主から売りが殺到しました。
追い打ちをかけたのが、特別高圧・高圧電力の供給を巡る大手電力カルテル問題の発覚です。コンプライアンスへの失望売りが重なり、信用失墜のどん底に突き落とされました。しかし、規制料金の大幅値上げの浸透や燃料価格の一服、そして再建計画の具体化によって業績は黒字転換を達成。株価は安値圏から900円、1,000円の大台を試す展開へと大きく切り返しました。現在の乱高下は、危機からの脱却を評価する買いと、過去の傷跡を警戒する売りが激しく交錯している証拠と言えます。
【カルテル問題の深層】707億円の課徴金とガバナンス改革のリアル
投資家心理に深い爪痕を残したのが、公正取引委員会から下された約707億円という天文学的な課徴金納付命令です。関西電力などとの間で結ばれていたとされる顧客獲得制限のカルテルは、地域独占の解体と電力自由化の精神を根底から揺るがすスキャンダルとして日本社会を震撼させました。
「この巨額課徴金によって債務超過に陥り、倒産するのではないか」という不安の声がネット上の一部で囁かれたのも無理はありません。実際、この707億円という金額は、同社の年間純利益を一度で吹き飛ばしかねない打撃であり、特別損失としての処理は自己資本比率を大きく毀損させました。中国電力側は処分を不服として東京地方裁判所に命令の取消請求訴訟を提起し、法廷闘争の構えを崩していませんが、実務上は巨額の引当金計上やキャッシュアウトの備えを余儀なくされました。
決算説明会や公式開示資料を詳細に分析すると、倒産リスクそのものは極めて限定的であることが浮き彫りになります。中国地方の送配電網を一手に握る社会インフラ企業としての公共性に加え、メガバンクを中心とするシンジケートローン枠の確保、さらには資産売却などによるキャッシュフロー防衛策が迅速に講じられたためです。真の痛手は資金繰り破綻ではなく、自己資本比率が一時10%台前半まで落ち込み、復配への道のりにブレーキをかけた点にありました。経営陣の報酬返上や外部有識者によるガバナンス改革が進むなか、法廷闘争の行方と社会的信頼の回復ペースが、いまなお中長期の重石として意識されています。
【島根原発再稼働のインパクト】収益構造の激変と2026年最新の稼働効果
業績回復と株価反発を決定づける最大の起爆剤となっているのが、島根原子力発電所2号機(出力82万kW)の再稼働です。島根原発は全国で唯一、県庁所在地(島根県松江市)に立地する原発であり、安全対策工事や原子力規制委員会の適合性審査には10年以上の歳月と6,000億円を超える巨額の安全対策費が投じられてきました。
東日本大震災で被災した東京電力福島第一原発と同型の沸騰水型軽水炉(BWR)であることから、再稼働のハードルは極めて高いと見られていましたが、徹底した防潮堤の嵩上げや免震重要棟の整備を経て、燃料装填および臨界、そして営業運転の再開へと漕ぎ着けました。2026年現在、同基が安定稼働を継続していることの財務的恩恵は計り知れません。
エネルギーアナリストの試算によると、原発1基が定格出力でフル稼働した場合、代替となる高額なLNG(液化天然ガス)や石炭の消費を大幅に抑制でき、月間数十億円、年間にしておよそ300億円から400億円規模の燃料費削減効果を生み出します。この莫大な原価圧縮はそのまま営業利益を押し上げ、為替レートや中東情勢に伴う化石燃料価格の急激な乱高下に対する強力な「防波堤」として機能しています。島根原発の現場で灯る電力は、脱炭素化の推進のみならず、中国電力の収益構造を筋肉質へと塗り替える決定的ピースとなっています。
【業績推移と配当シナリオ】増配・復配への道筋と財務指標を徹底比較
投資家が最も熱望しているのが、かつて誇っていた高配当の完全復活です。中国電力は伝統的に「1株当たり年間50円配当」を長期継続し、配当利回り4%前後の高還元銘柄として個人投資家の資産形成を支えてきました。無配という屈辱を経て、現在は業績の黒字定着に伴い段階的な復配フェーズに入っています。
同社の直近業績の推移と、業界内における財務体質の現在地を客観的に比較したデータが以下の通りです。
| 項目 | 中国電力の現状データ | 大手電力業界の標準・平均 | 編集部の見解・評価 |
|---|---|---|---|
| 経常利益推移 | 数千億円の赤字から黒字定着へV字回復 | 規制料金改定と原発稼働で全社黒字基調 | 原発再稼働効果が本格発現し、収益のボトムは完全に脱したと評価できる。 |
| 自己資本比率 | 約15〜18%前後(回復途上) | 20%〜25%程度が健全性の目安 | 課徴金特損の打撃が残り、20%台復帰までの資本蓄積が最優先課題。 |
| 年間配当金(1株) | 無配(0円)から20〜30円台へ段階復配 | 年40〜60円水準(関電・九電など先行組) | 往年の50円復帰にはなお時間を要するが、増配へのモメンタムは極めて強い。 |
| 予想配当利回り | 2.5%〜3.5%前後(株価水準により変動) | 3.0%〜4.0%台 | 本格的な50円復配が視野に入れば、現状の株価なら利回り4%超えの妙味も。 |
| PBR(実績基準) | 0.6倍〜0.8倍前後(解散価値割れ) | 0.7倍〜0.9倍前後 | 東証の低PBR是正要請も相まって、株主還元強化への市場プレッシャーは強力。 |
決算速報や適時開示資料に目を通すと、経営陣が「財務体質の修復」と「株主還元の拡充」のバランスに神経を尖らせている様子が如実に読み取れます。利益が出たからといって即座に全額を配当に回せるわけではありません。まずは傷ついた自己資本比率を最低でも20%の大台に戻すことが経営上の至上命題となっています。したがって、復配シナリオは「一気に50円復活」ではなく、毎期5円から10円刻みで徐々に水準を切り上げる堅実な増配カーブを描く見通しが濃厚です。
市場の評価とネットのリアルな声|個人投資家の本音とアナリスト予想
株式市場を取り巻くステークホルダーの間でも、中国電力に対する見解は二極化しています。主要証券会社のリサーチレポートに並ぶアナリスト目標株価はおおむね1,100円から1,350円近辺に設定されており、現行の株価水準からは一定の上値余地(アップサイド)を評価する「やや強気」のスタンスが目立ちます。機関投資家の多くは、原発再稼働によるキャッシュフロー創出力と、解散価値を大きく下回るPBR水準の訂正余地を根拠に挙げています。
一方、Yahoo!ファイナンスの掲示板やSNS、みんかぶの口コミ欄を覗くと、現場の個人投資家たちの生々しい葛藤と本音が渦巻いています。
「島根原発が無事に動いた今こそ最大の買い場。昔の50円配当に戻るまでガチホ(長期保有)する」「株価3桁の時代に仕込んだホルダーの勝ちゲームが始まる」といった楽観的な声が投稿される一方で、「カルテル問題の訴訟が長引いており、企業のモラルがまだ信じられない」「日銀の利上げ局面で、電力会社特有の莫大な借入金に対する利息負担が増えるのが怖い」といった冷静かつ懐疑的な指摘も後を絶ちません。
過去の暴落で手痛い損切りを強いられたホルダーほど、安易なリバウンド買いに慎重な姿勢を見せており、市場全体に「買いたいが、もう一段の安全マージンを確認したい」という逡巡が漂っています。この強気派と慎重派の綱引きこそが、好材料が出ても一筋縄では急騰しない上値の重さにつながっています。

一般に知られていない盲点と投資判断の落とし穴
ネット上の言説や投資系インフルエンサーの解説には、事実と異なる過度な期待や極端な誤解が散見されます。投資判断を見誤らないために、以下の2つの盲点を正確に把握しておく必要があります。
第一の誤解は、「原発さえ動けば、翌期には昔のような高配当が完全復活する」というシナリオです。電力事業における原子力発電の稼働は強力な原価低減をもたらしますが、長年の審査期間中に積み上がった安全対策費の減価償却負担は今後数年間にわたって重くのしかかります。さらに、公取委の課徴金引当によって削られた資本の穴埋めを考慮すれば、利益剰余金の回復には一定の歳月を要します。「復配=即高利回り株への回帰」と錯覚して飛びつくと、期待したインカムゲインが得られず失望することになりかねません。
第二の見落としがちなリスクは、「金利上昇局面における有利子負債の重圧」です。電力会社は発電所や送配電網の建設のために兆円単位の資金を社債や銀行借入で調達しています。中国電力の有利子負債残高も約2兆円規模に達しており、日本銀行の金融正常化に伴う長期金利の上昇は、将来的な調達コスト(支払利息)の増加としてジワジワと経常利益を圧迫します。燃料費が下がっても利息負担が増えれば相殺されてしまうリスクを、多くの個人投資家は見落としがちです。
【プロの結論】行動経済学から見る「買い時」と投資適性の見極め
行動経済学には、過去の高値や過去の配当水準に意識が囚われてしまう「アンカリング効果」という心理バイアスがあります。「かつて1,500円で配当50円だった銘柄だから、いずれ元の水準に戻るはずだ」という思考停止の判断は極めて危険です。現在の中国電力は、過去の遺産で食いつなぐ電力株ではなく、リスクを乗り越え再起を図る「ターンアラウンド(企業再生)銘柄」として評価すべきです。
以上の実態を踏まえ、同社株に向いている投資家と、手を出すべきではない投資家の境界線は明確に分かれます。
【投資に向いている人】
・株価の短期的な値動きに一喜一憂せず、3〜5年単位で財務体質の回復と配当の漸増をじっくり待てる中長期志向の投資家。
・PBR1倍割れ是正の圧力を背景とした、東証改革に伴う中長期のリターンに期待できるインカム&キャピタル両睨みの投資家。
【おすすめできない人】
・買ってすぐに4%〜5%の確定高配当利回りを享受したい投資家(通信や大手商社など、既に盤石な高配当株を選ぶべきです)。
・原発関連の政治リスクや司法判断、金利上昇に伴うボラティリティに耐えられない、元本保全を最優先するディフェンシブ派の投資家。
【中国電力の株価】に関するよくある質問(FAQ)
Q1:中国電力の株価は今後どうなる?上昇余地はどのくらいありますか?
A1:短期的には原発再稼働の織り込みが一巡し、ボックス圏での推移が想定されますが、中長期的には自己資本比率の回復と段階的増配に伴い、PBR是正を伴う上昇余地があります。大手証券アナリストのコンセンサス目標株価(1,100円〜1,300円台)がひとつの上値目安として意識されています。
Q2:島根原発2号機が再稼働したことで、業績には具体的にどれほどのプラスになりますか?
A2:高価な液化天然ガス(LNG)や石炭火力の発電量を大幅に代替できるため、燃料費調整制度のタイムラグを考慮しても、年間で約300億〜400億円規模の収支改善効果が見込まれます。これにより、燃料価格急騰耐性が飛躍的に向上しました。
Q3:昔のような「年間配当50円」に完全復配するのはいつ頃になりそうですか?
A3:早急な完全復配は困難と見られます。巨額の課徴金命令や過去の累積損失で傷ついた自己資本比率を健全水準(20%以上)に戻す方針が掲げられているため、業績を見極めながら期を追うごとに数円〜10円規模で引き上げる漸進的な復配プロセスを辿るのが現実的です。
まとめ:再建シナリオの現在地と後悔しない投資判断
中国電力は今、創業以来最大の試練となった激動期を乗り越え、確かな再生の階段を上り始めています。赤字の主因であった燃料高騰は一服し、最大の懸案だった島根原発2号機の稼働が収益力の大幅な底上げを現実のものとしました。
しかしながら、カルテル問題による社会的信用の完全回復や法廷闘争の結着、巨額の有利子負債が抱える金利上昇リスクなど、乗り越えるべきハードルが依然として横たわっている点も事実です。投資判断を下す際は、単なる「電力株だから安全」「かつての高配当株だから買い」という固定観念を捨て去り、決算ごとに開示される自己資本比率の修復ペースと配当性向の推移を冷徹に監視することが、後悔のない資産形成への唯一の近道となります。 (出典: 中国 電力 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
