三菱電機の株価掲示板が荒れる真相!防衛特需と業績予想の落とし穴
東京株式市場を代表する重電・総合電機大手である三菱電機(6503)。日経平均株価が歴史的な高値圏で推移する局面においても、投資コミュニティにおいて同社ほど評価が真っ二つに割れ、時に激しい議論が巻き起こる銘柄は珍しくありません。国策の追い風を受ける華々しいテーマ性を持つ一方で、市場予想を下回る決算が発表されるたびに失望売りが先行し、阿鼻叫喚の声がネット上に溢れる現象が繰り返されてきました。
本稿では、個人投資家が日々激論を交わす掲示板のリアルな空気感を丹念に拾い上げながら、業績の二面性、資本効率改善の真偽、そしてアナリスト予想と現場実態のギャップまでを徹底取材しました。感情論に流されず、冷徹に数字と事業構造を見据えた投資判断を下すための決定的な材料をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板が荒れる最大の要因は、防衛特需への過度な期待と低迷が長引くFA事業の現実とのギャップによる決算後の失望売りにある。
- 要点2:PBR1倍超えを定着させるための自社株買いや増配は進展しているものの、事業ポートフォリオ再編のスピード感に対する市場の評価は依然として二極化している。
- 要点3:短期的な値幅取りを狙う個人投資家にはボラティリティの罠があり、中長期の構造改革進捗と受注残高の消化ペースを見極める冷静な姿勢が不可欠となる。
【真相究明】三菱電機の株価掲示板が荒れる決定的な理由と投資家の本音
Yahoo!ファイナンス掲示板やmoomoo証券、みんかぶのコメント欄を開くと、三菱電機(6503)のスレッドには特有の熱気と殺気配が漂っています。日々の値動きに一喜一憂する声にとどまらず、経営陣の舵取りに対する厳しい糾弾から、過度な買い煽り・売り煽りまで、まさに百家争鳴の様相を呈しています。
こうしたネットの反応と口コミを精査していくと、掲示板が激しく荒れる背景には、投資家の間に存在する「3つの決定的な認識のズレ」が横たわっていることが浮き彫りになります。
第一に、決算発表のたびに発生する「好決算に見える数字と株価急落の乖離」です。防衛省向け大型案件の獲得や円安効果によって売上高が過去最高水準を更新しているにもかかわらず、通期見通しの据え置きや営業利益率の伸び悩みを理由に、発表翌日に大口の売りを浴びる展開が珍しくありません。個人投資家が「なぜこの好材料で売られるのか」と混乱し、掲示板で不満を爆発させる主因となっています。
第二に、短期売買を仕掛けるデイトレーダーと、配当や防衛テーマに期待して長期保有するインカムゲイン派との利害の衝突です。株価がレンジ相場に突入した際、下落を見込む空売り筋と底堅さを主張する現物保有組の間で、感情的な応酬が日常茶飯事となっています。
第三に、過去の度重なる品質不正問題に対する根強い不信感です。「体質が完全に変わったのか確信が持てない」という慎重論と、「構造改革によって利益率は劇的に改善する」という変革期待が激突し、議論が平行線をたどる要因となっています。
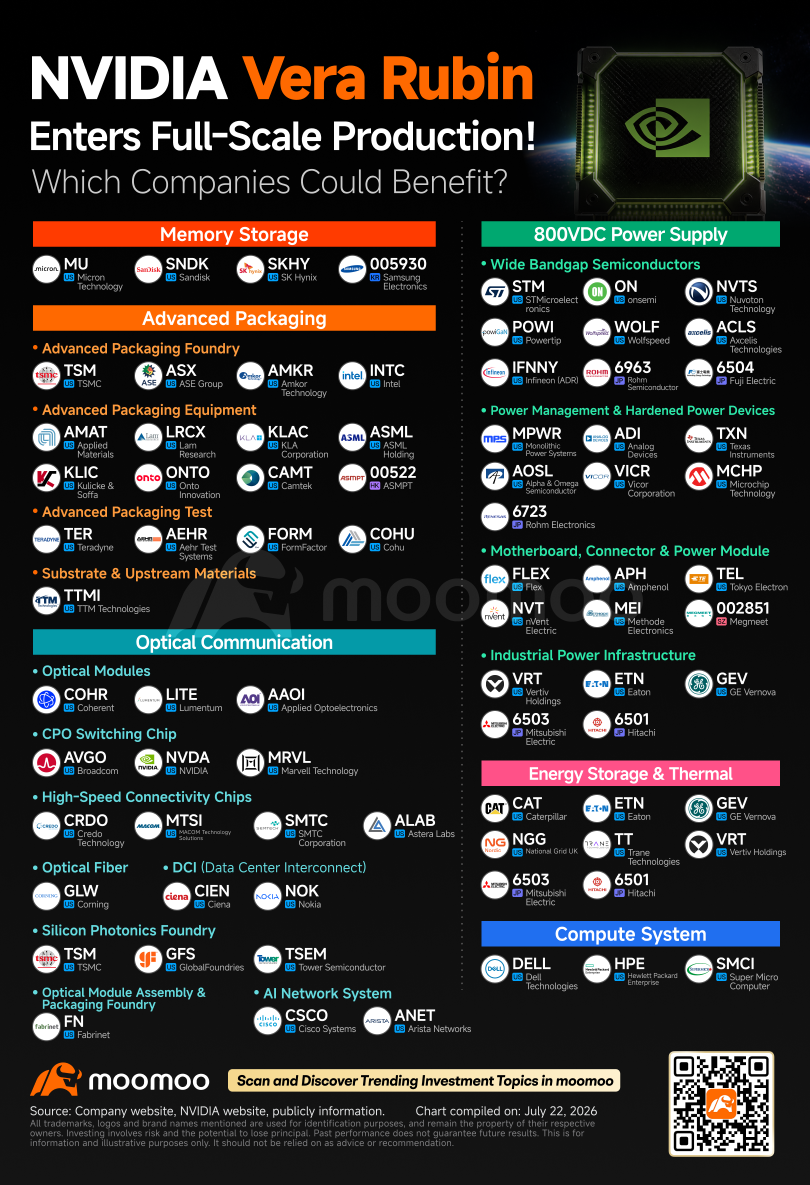
業績の光と影|防衛宇宙関連の躍進とFA制御システム業績の現在地
市場の期待と現実が交錯する根源は、同社が抱える事業構造の「極端な二面性」にあります。現在の三菱電機を牽引する最大の牽引役は、紛れもなく防衛宇宙関連銘柄としての側面です。
日本の防衛予算増額と防衛力抜本的強化方針に伴い、ミサイル防衛システムや次期戦闘機開発、衛星コンステレーション構築など、中核プロジェクトにおける同社の受注残高は歴史的な高水準に達しています。防衛省向け装備品において国内トップクラスのシェアを誇る同事業は、中長期的な収益の下支え役として機関投資家からも極めて高く評価されています。
ところが、その一方で三菱電機の高収益の柱であったFA制御システム業績が、依然として市場の足かせとなっています。中国をはじめとする主要市場での設備投資需要の回復が緩慢であり、半導体製造装置向けやEVバッテリー向けの引き合いが想定以上のスピードで立ち上がってこないことが、セグメント利益率の本格回復を遅らせています。
防衛という「堅牢な国策需要」と、FAという「グローバル景気敏感セクター」が同一企業内で綱引きをしているため、全体の業績予想が市場コンセンサスを劇的に上回りにくい構造が続いています。四半期決算において防衛の利益貢献が確認されても、FA関連の在庫調整や受注減速が報じられると、機関投資家の売り仕掛けの格好の標的となってしまうのが、株価急落の真相です。
【データ徹底比較】三菱電機の主要指標とライバル競合の客観的評価
三菱電機の現在地を正しく把握するためには、定性的な情報だけでなく、客観的な財務指標と市場データを同業他社や相場基準と比較検討することが欠かせません。公表された財務情報や各社のアナリストレポートに基づき、主要な経営指標を以下に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR水準と資本効率 | 1.1〜1.3倍前後(ROE 9〜10%水準) | 東証プライム製造業平均:約1.2倍 | かつての1倍割れから脱却。ただし日立製作所など先行グループとの評価ギャップは残る。 |
| 三菱電機配当利回り | 2.2%〜2.6%前後(年間配当方針に連動) | 東証プライム全銘柄平均:約2.1% | 極端な高配当ではないが、業績連動と累進的な増配傾向により下値支持線として機能。 |
| 株主還元・自社株買い | 総還元性向40%以上を公約・継続的枠設定 | 日本企業平均:35〜40% | 三菱電機自社株買いの機動的な実施はポジティブ。取得後の消却スピードも注視対象。 |
| 三菱電機目標株価 | アナリストコンセンサス:2,800円〜3,400円 | 実勢株価比で+10%〜+25%の上値余地 | FA回復時期の見立て次第で強気派・慎重派の目標株価に開きがあり、ボラティリティ要因に。 |
| 事業ポートフォリオ | インフラ・防衛・空調が利益の下支え役 | 複合コングロマリットディスカウント懸念 | 自動車機器事業の分社化など事業整理を推進中。選択と集中の徹底が一段高の必須条件。 |
株価急落の真相とPBR改善策のリアル|自社株買いと構造改革の効力
過去数年の株価推移を振り返ると、同社株は特定の節目で急激なボラティリティに見舞われてきました。個人投資家を震え上がらせた「急落のメカニズム」を解き明かすと、経営側の情報発信と市場の思惑のズレが如実に表れています。
東証による資本コストや株価を意識した経営の要請を受け、同社が打ち出した三菱電機PBR改善策は、一定の成果を上げてきました。低採算事業からの撤退や、自動車機器事業の分社化といった抜本的な事業構造改革に着手し、自己株式の取得枠設定を矢継ぎ早に発表したことは、海外機関投資家の見直し買いを誘発しました。
しかし、問題はその「発表タイミングと市場の織り込み度合い」です。市場が期待する「さらなる大型自社株買い」や「FA事業の劇的なV字回復予想」が四半期決算で提示されない場合、ガイダンスの慎重さが嫌気され、短期的なヘッジファンドの売りトリガーとなってきました。
「業績そのものは悪くないのに、材料出尽くしで売られる」という展開は、掲示板上で個人投資家の疑心暗鬼を生む典型パターンです。自社株買いによる下支え効果があるとはいえ、それは下値を限定的にする守りの施策であり、株価を新高値へと押し上げるためには本業の営業利益率改善という「攻めの成果」が不可欠であることを数字は示しています。
一般に知られていない盲点とネットの誤解
株式掲示板やSNS上で語られる言説の中には、事実関係を誤認したまま拡散されている言説が少なくありません。投資判断を狂わせないために、代表的な2つの誤解を正しておく必要があります。
誤解1:「防衛銘柄だから無制限に高利益率が叩き出せる」という錯覚
掲示板で散見される最も危険な誤解が、「防衛予算倍増=三菱電機の利益激増」という短絡的なシナリオです。防衛省との調達契約には厳格な原価計算と利益率の上限規定が設けられています。確かに2023年以降の制度改定によって企業側のインセンティブや利潤率は以前より改善されたものの、IT企業や先端半導体企業のような30%を超える営業利益率が出る仕組みにはなっていません。防衛事業は「極めて手堅い中長期のキャッシュカウ」であって、短期で利益が数倍に跳ね上がるハイパーグロース事業ではないという冷静な視点が必要です。
誤解2:「品質不正の影響はすでに完全に払拭された」という過信
ガバナンス体制の刷新と外部委員会の提言に基づく改革は着実に進展しています。しかし、グローバル顧客との信頼再構築や、それに伴う品質保証プロセスの厳格化は、製造現場における固定費増加や開発期間の長期化という副作用ももたらしています。不正問題の根本的な克服は、単に謝罪を終えたことではなく、品質管理コストを吸収しながらどれだけ高付加価値製品を生み出せるかという長期的な課題として現在も継続しています。
【プロの結論】行動経済学から見る投資家心理と売買判断の基準
なぜ三菱電機の掲示板はこれほどまでに感情の起伏が激しいのか。行動経済学の観点から分析すると、そこには「認知的不協和の解消行動」と「アンカリング効果」が明確に働いています。
「名門・三菱の中核企業であり、防衛国策銘柄でもあるから絶対に勝てる」という強い前提(アンカー)を持ってエントリーした個人投資家は、株価がボックス圏でもみ合ったり決算後に急落したりすると、自らの投資判断の正当性を保つために苦悶します。その結果、掲示板上で他責的な投稿を行ったり、過激な言動で自らを鼓舞しようとしたりする心理的防衛機制が働きます。荒れる掲示板の書き込みは、迷える個人投資家の心理的葛藤の表れに他なりません。
感情的なノイズを排除した上で、現在の6503株価見通しを踏まえ、どのような投資家が参入すべきかを明確に整理しました。
【本銘柄への投資が向いている投資家】
- 3〜5年スパンで国策の結実を待てる中長期投資家:防衛宇宙関連のバックログ(受注残)が確実に売上・利益へと転換していくプロセスを、じっくり腰を据えて追える人。
- 配当と自社株買いによるトータルリターンを重視する人:配当利回り2%台半ばと継続的な自己株式取得をベースに、インカムとキャピタルのバランスを好む人。
- 事業ポートフォリオ再編によるディスカウント解消を信じられる人:低収益部門のカーブアウトや資本効率改善策が、着実にPBRを押し上げると判断できる人。
【投資を慎重に避けるべき・向いていない投資家】
- 決算発表前後の短期急騰で一攫千金を狙うデイトレーダー:コンセンサス未達による売り浴びせや、材料出尽くし売りのボラティリティに巻き込まれやすい人。
- FA事業の爆発的なV字回復を前提に置いている人:中国経済や設備投資サイクルの回復ペースは依然として緩慢であり、過度な先回りは資金の塩漬けを招く恐れがある人。
- 他者の掲示板の意見に流されやすい人:煽り投稿や悲観論に惑わされ、狼狽売りや無計画なナンピン買いを繰り返してしまう人。
【三菱 電機 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンス掲示板で三菱電機が「塩漬け銘柄」と揶揄される理由は?
A1:大型株特有の発行済株式数の多さと、FA事業の回復遅れによる上値の重さが主因です。過去の高値圏で飛び付いた個人投資家が売り抜けることができず、株価が上昇するたびに戻り待ちの売りに押される展開が続いてきたため、長期保有を強いられた投資家の不満が掲示板で吐露されやすくなっています。
Q2:三菱電機の株価予想や目標株価は、アナリストの間でなぜ割れているのですか?
A2:評価の分水嶺が「FA(工場自動化)部門の回復スピード」と「利益率改善の確度」にあるためです。強気派アナリストは防衛関連の収益拡大と自社株買いによる株主還元を高く評価していますが、慎重派アナリストは中国市場の停滞やグローバルな製造業設備投資の弱含みを重く見ており、双方が算出する理論株価に開きが生じています。
Q3:決算発表の直後に株価が暴落することが多いのはなぜですか?
A3:市場関係者の事前期待(コンセンサス予想)が極めて高いために起こる現象です。企業側が公表する会社計画が常に保守的である傾向に加え、防衛の好調さに対してFA関連の停滞が目立つ決算内容になると、ヘッジファンドなどが格好のショート(空売り)材料として仕掛けるケースが多いためです。
まとめ:今後の動向と失敗しないための判断基準
三菱電機(6503)の株価掲示板が活況を呈し、時に荒れ狂う理由は、同社が「日本の産業構造転換の縮図」そのものだからです。防衛・宇宙という国家安全保障の最前線を担う輝かしい成長期待と、グローバルな景気サイクルに揺さぶられるFA・制御システムの重厚な現実。この2つの潮流がせめぎ合う場所に、現在の株価は位置しています。
ネット上の極端なポジショントークや一時的な株価の乱高下に惑わされてはなりません。重視すべきは、決算発表ごとに示される受注残の消化状況、営業利益率の着実な改善推移、そして資本政策として公約された自社株買いや増配が滞りなく実行されているかという客観的事実です。確固たるデータに基づき、自分の投資時間軸に合致しているかを見極めることこそが、この銘柄で資産を守り増やすための唯一の道筋です。 (出典: 三菱 電機 株価 掲示板(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
