月給25万の手取りはいくら?控除の内訳と2年目に減る真相を徹底解説
求人票に並ぶ「月給25万円」という文字を目にして、額面通りの豊かな暮らしを思い描いてはいないだろうか。実際に銀行口座へ振り込まれた給与明細を開いた瞬間、「想像していた額より数万円も少ない……」と息を呑む若手ビジネスパーソンは少なくない。額面25万円から容赦なく天引きされる金額の正体と、実際に手元へ残るキャッシュフローを精緻に把握しなければ、新生活の家計設計は容易につまずいてしまう。
給与から差し引かれる社会保険料や税金の仕組みは、知っているようで意外と盲点が多い領域だ。本稿では、最新の社会情勢をふまえながら、月給25万円の真の手取り額、控除の内訳、適正家賃、さらには単身生活や将来設計のリアルなシミュレーションまで徹底解剖する。額面と手取りのギャップに潜む構造的な要因を正しく見極め、堅実なライフプランを築くための指針をお届けする。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給25万円の実際の手取り額は約19.6万〜20.5万円であり、額面の約8割程度が手元に残る現実がある。
- 要点2:入社2年目の6月から前年の所得に応じた住民税(月約9,000円〜1万円)の課税が始まり、昇給がない場合は1年目より手取りが減る。
- 要点3:一人暮らしの適正家賃目安は手取りの3分の1にあたる約6.5万円前後であり、固定費を抑えなければ計画的な貯金は極めて困難になる。
月給25万の手取り額はいくら?「思ったより少ない」と感じる決定的な理由
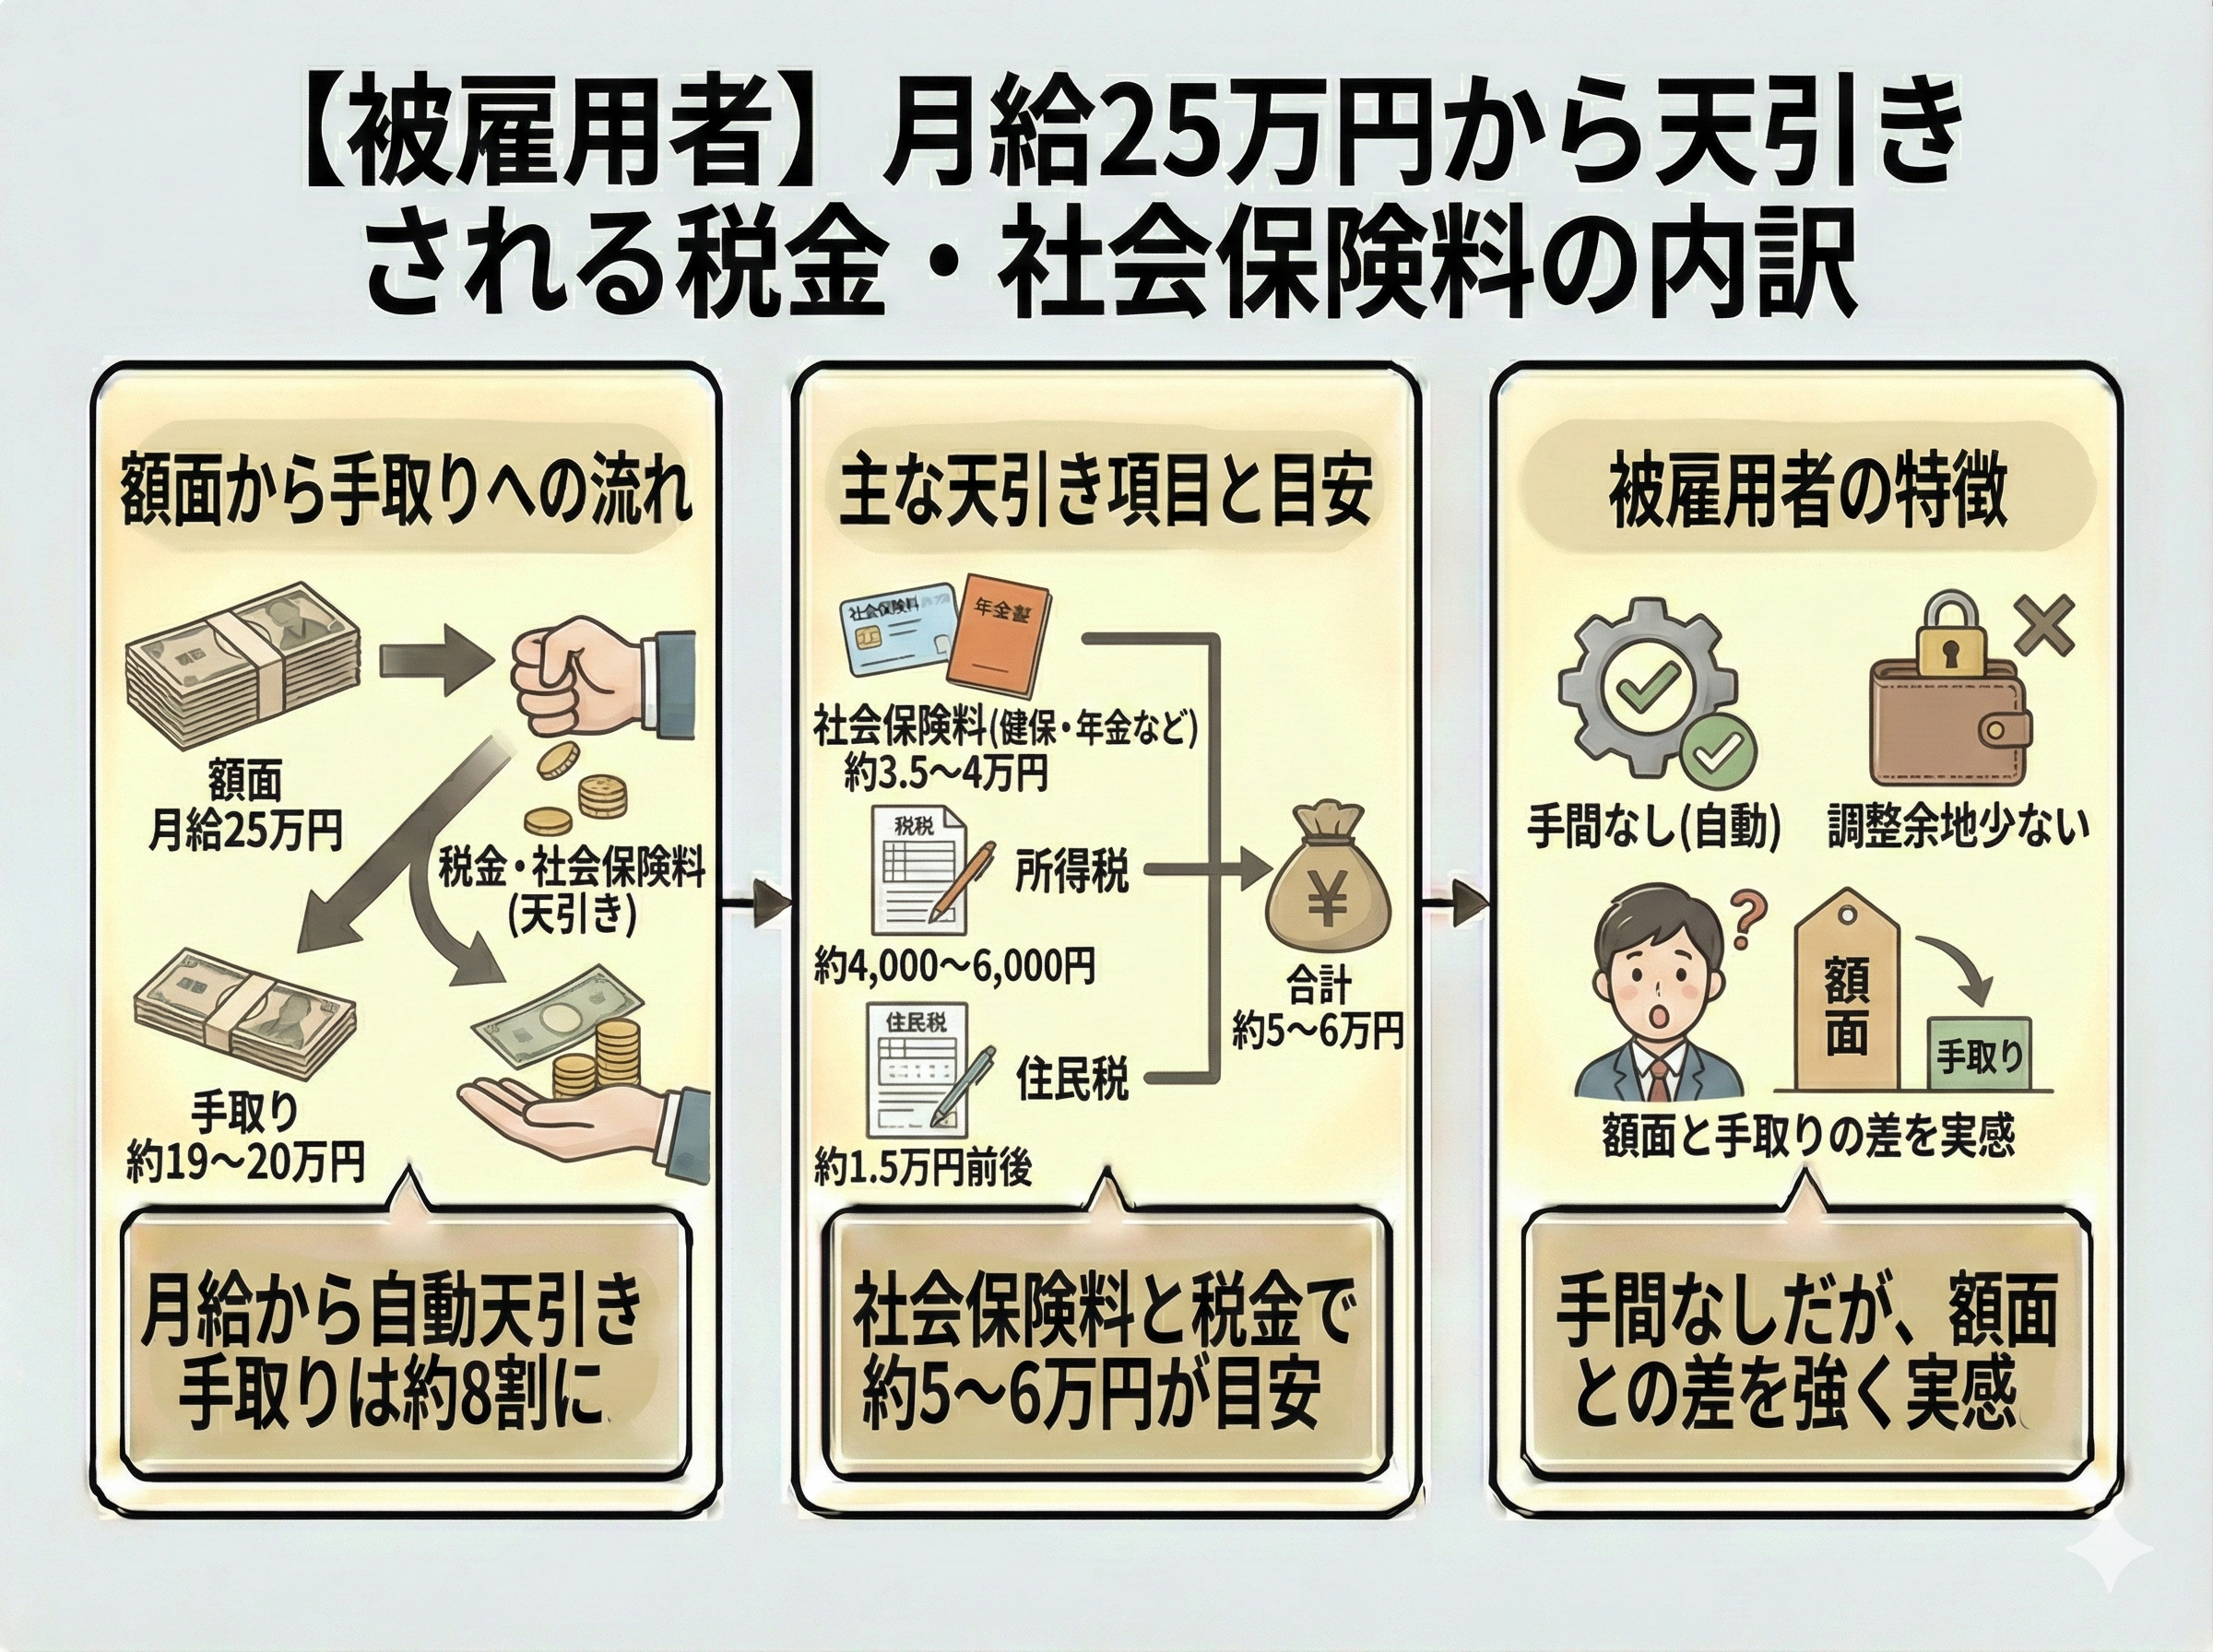
月給25万円で契約を結んだ場合、毎月の給与振込日に実際に指定口座へ着金する手取り額は約19.6万〜20.5万円となる。額面から毎月およそ4.5万〜5.4万円もの大金が差し引かれている計算だ。
新社会人や未経験からの転職者が給与明細を見て「思ったより少ない」と失望する最大の要因は、額面給与をそのまま自分の可処分所得だと錯覚してしまう心理的バイアスにある。日本の給与システムでは、労働者が手にする前に「社会保険料」と「税金(所得税・住民税)」が源泉徴収(天引き)される仕組みが法的に義務付けられている。この天引きシステムの存在を頭では理解していても、実際に毎月5万円近い金額が差し引かれる痛みをリアルに想像できている人は極めて少ない。
手取り額に約1万円の幅があるのは、扶養家族の有無や年齢(40歳以上で課される介護保険料の有無)、そして前年の所得状況によって控除額が大きく変動するためだ。独身で単身世帯の場合、手取りはほぼ「約20万円」前後に収斂する。まずは「月給25万円=手取り20万円」というシビアな現実を直視することが、破綻しない家計設計の出発点となる。

【2026年最新】月給25万の手取り控除額内訳と税金シミュレーション
月給25万円から毎月どのような名目でいくら差し引かれているのか、その詳細な内訳を分解していこう。天引きされる項目は大きく分けて「社会保険料(健康保険・厚生年金・雇用保険)」と「公的税金(所得税・住民税)」の2系統が存在する。
社会保険料の算出には「標準報酬月額」という区分が用いられる。月給25万円の場合、第17等級(25万〜27万円の枠)に該当し、標準報酬月額は「26万円」として各種保険料が計算される。主な控除額の内訳は以下の通りだ。
- 健康保険料:約12,974円(全国健康保険協会・東京支部料率を参照。会社と折半負担)
- 厚生年金保険料:23,790円(一律18.3%を会社と折半負担)
- 雇用保険料:1,500円(賃金総額の1,000分の6を労働者が負担)
- 所得税:約4,900円(社会保険料控除後の課税対象額に基づき源泉徴収)
- 住民税:約9,500円(前年所得に基づき月割課税。社会人1年目は非課税)
2026年最新の社会保険料と手取り推移の観点からも、少子高齢化に伴う社会保障費の拠出負担や制度改正の波はじわじわと現役世代の可処分所得を圧迫している。月給25万円の手取り控除額内訳を構造的に整理したのが以下のデータ比較表だ。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面月給(基本給等) | 250,000円 | 20代前半〜中盤の平均水準 | 生活基盤として安定感はあるが過信は禁物 |
| 社会保険料合計 | 約38,264円 | 額面の約15.3% | 厚生年金と健保で約3.6万円以上が確実に消える |
| 税金合計(所得税+住民税) | 約14,400円 | 額面の約5.8%(2年目以降) | 前年所得課税の住民税がじわりと重くのしかかる |
| 控除合計額 | 約52,664円 | 額面の約21.0% | 給与の5分の1強が強制的に控除される構造 |
| 実質手取り支給額 | 約197,336円 | 額面比 約78.9% | 手取り20万円を割り込む可能性を想定すべき |
住民税と所得税の計算シミュレーションを行うと、課税の仕組みの違いが浮き彫りになる。所得税は当月の給与に対して即座に概算税額が引かれるが、住民税は「前年の1月1日から12月31日までの所得」を基準にして翌年の6月から翌々年の5月にかけて分割徴収される。この時間差が、次の章で解説する深刻な落とし穴を生み出す。
入社2年目に手取りが減る理由と真相|住民税の罠とネットの誤解
SNSやネット掲示板で毎年5月〜6月になると噴出するのが、「昇給したはずなのに手取りが減った」「入社2年目の方が生活が苦しい」という悲痛な叫びだ。この現象は都市伝説ではなく、日本の税制構造上、必然的に発生する現実である。
入社2年目に手取りが減る理由と真相の核心は、前述した「住民税の後払いシステム」にある。大学などを卒業して就職した社会人1年目は、前年に給与所得がないため住民税の課税対象とならない。そのため、1年目の手取り額は所得税と社会保険料のみが差し引かれた「約20.7万円」となる。
ところが、2年目の6月を迎えると、1年目の4月から12月に稼いだ給与実績に基づき、住民税の「特別徴収(給与天引き)」が突如として開始される。月給25万円のペースで働いていた場合、毎月約9,000円〜1万円前後の住民税が新たに天引きされる計算だ。
仮に2年目の春にベースアップや定期昇給で基本給が月5,000円上がったとしよう。しかし、新たに発生した住民税が月9,500円であれば、差引で毎月の手取りは「約4,500円のマイナス」となる。「給料が上がったのに口座残高が減る」という逆転現象は、まさにこのタイムラグによって引き起こされるのだ。決して会社に騙されているわけでも、不当な搾取を受けているわけでもないが、この資金繰りの変化を予期していなかった若手は家計管理で手痛い打撃を受けることになる。
月給25万円の想定年収とボーナス事情|額面と手取りのギャップを可視化
毎月の生活水準だけでなく、中長期の貯金やライフイベントを見据える上で欠かせないのが「年収ベース」の視点だ。月給25万円の場合、年間賞与(ボーナス)の支給状況によって想定年収と年間の手取り額は劇的に変動する。
企業の給与体系によって、ボーナス事情は大きく3つのパターンに分かれる。賞与の支給水準ごとに、年間の額面年収と実質手取りの目安を整理してみよう。
- ボーナスなし(年俸制・インセンティブ型など):
額面年収:300万円(25万円×12ヶ月)
年間の実質手取り:約240万円前後(月あたり約20万円) - ボーナス年間2ヶ月分(夏冬各1ヶ月):
額面年収:350万円(25万円×14ヶ月)
年間の実質手取り:約275万〜280万円前後 - ボーナス年間4ヶ月分(標準的な大企業・優良中堅企業):
額面年収:400万円(25万円×16ヶ月)
年間の実質手取り:約315万〜325万円前後
ここで留意すべきは、ボーナスからも毎月の給料と同様に社会保険料と所得税が容赦なく天引きされる点だ。例えば1回あたり50万円(2ヶ月分)の賞与が支給されたとしても、額面通りに口座へ振り込まれるわけではない。標準賞与額に対して健康保険・厚生年金・雇用保険が引かれ、さらに前月の給与実績から算出された所得税率が乗じられるため、約10万〜12万円が天引きされ、手元に残るボーナス手取りは約38万〜40万円程度となる。
「ボーナスがあるから毎月の赤字を補填すればいい」という甘い見通しを立てていると、ボーナスの手取りの少なさに愕然とし、貯金計画が根本から崩壊するリスクを孕んでいる。
【実態検証】月給25万円の一人暮らし生活費と適正家賃目安
手取り約20万円という資金枠の中で、都市部で一人暮らしを営むことは果たして可能なのか。現場のリアルな支出構造と生活レベルの実態を検証する。
まず、固定費の最大項目である家賃についてだ。不動産業界やファイナンシャルプランナーが提唱する安全基準として「適正家賃は手取りの3分の1以下」という鉄則がある。手取り20万円の場合、適正家賃目安は約6.5万〜6.7万円以内(管理費・共益費込み)がデッドラインとなる。
東京都区部など家賃相場が高騰しているエリアにおいて、6.5万円で賃貸物件を探す場合、築年数の経過したアパート、駅から徒歩15分以上、あるいは専有面積20平米未満のコンパクトなワンルームといった条件を受け入れる必要がある。もし「オートロック付きで駅徒歩5分以内の綺麗なマンション」を求めて家賃8万〜8.5万円の物件を契約してしまえば、手元に残る生活資金は11万円台に激減し、後々の生活は極めて過酷な節約生活を強いられる。
手取り20万円のリアルな内訳と評判を可視化した、標準的な一人暮らしの月間家計簿シミュレーションは以下の通りだ。
- 家賃(管理費込):65,000円(手取りの約32.5%)
- 食費:40,000円(1日約1,300円。自炊を中心に週数回の外食)
- 水道光熱費:12,000円(電気・ガス・水道代の季節平均)
- 通信費:7,000円(格安SIM+自宅固定回線またはホームルーター)
- 日用品・消耗品費:8,000円(生活雑貨、ドラッグストア購入費)
- 交際費・娯楽費:25,000円(友人との付き合い、趣味、サブスクなど)
- 医療費・被服費・予備費:10,000円(通院や衣服、突発的な出費)
- 貯金・投資:33,000円(先取り貯蓄)
- 支出合計:200,000円
取材現場やコミュニティ調査で見えてくる生の声として、「毎月3万円の貯金を維持しようとすると、自炊を徹底しない限り外食1回で予算が吹き飛ぶ」「会社の飲み会が重なると赤字になる」という切実な声が目立つ。手取り20万円での一人暮らしは、決して困窮するレベルではないものの、無計画に散財できる余裕は1円たりとも存在しないのが偽らざる実態だ。
月給25万で結婚や子育ては可能か?平均貯金額と将来設計の分岐点
独身の間はやり繰りができたとしても、その先に待つ「結婚」「出産」「子育て」といったライフステージの変化に、月給25万円の収入で耐えられるのだろうか。客観的な統計データと社会構造からその分岐点を考察する。
金融広報中央委員会(知るぽると)の各種調査データを分析すると、20代〜30代前半・単身世帯の年間平均貯金額は約40万〜60万円程度で推移している。月給25万円の単身者が毎月2.5万〜3万円を堅実に貯蓄し、ボーナスから10万〜20万円をプールできれば、この平均水準には十分に到達可能だ。
しかし、これが「家族を養う」局面になると景色は一変する。結論から言えば、「単独の月給25万円(片働き)で配偶者と子どもを養う生活」は極めてハードルが高く、綱渡りの家計にならざるを得ない。家賃の広い部屋への住み替え、子どもの教育費、食費や光熱費の倍増が重なれば、手取り20万円の枠組みは瞬く間に赤字へと転落するからだ。
一方で、現代社会において主流となっている「共働き(ダブルインカム)」を選択できるなら、展望は一気に開ける。パートナーも同様に月給20万〜25万円(手取り16万〜20万円)を稼ぐことができれば、世帯の手取り月額は36万〜40万円に達する。この水準であれば、家賃10万〜12万円の2LDKに暮らしながら、毎月7万〜10万円以上を将来の教育資金や住宅購入資金として積み立てることが十分に可能となる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
月給25万円という収入環境において、健全な経済的自立を保てるか否かは、個人の消費行動と価値観の置き方に直結している。家計行動分析の観点から導き出される適性の境界線は極めて明瞭だ。
【この収入枠で安定した生活を築ける人】
・固定費(家賃・スマホ代)を市場相場の適正枠に抑える規律がある人
・コンビニや外食に頼らず、日常的な自炊やスマートな消費習慣を楽しめる人
・結婚や子育てにおいてパートナーと共働きで助け合う合意が形成できている人
・周囲の見栄やSNS上の贅沢な暮らしに惑わされず、自分自身の生活水準に「心理的バウンダリー(境界線)」を引ける人
【家計破綻に陥りやすく慎重な見直しが必要な人】
・「手取り20万あるから家賃8万でも平気だろう」と固定費を甘く見積もる人
・リボ払い、カードローン、車の維持費など毎月のキャッシュフローを削る負債を抱えている人
・自分一人の月給25万円だけで専業主婦家庭を維持しようと固執している人
・将来の昇給に向けたリスキリングやスキルアップ投資を怠り、現状維持に甘んじている人
手取り20万円のステージで最も危険なのは、周囲との比較から生じる「見栄の消費」だ。この枠組みにいる間に無駄な支出を削ぎ落とし、資格取得や本業での成果によって「稼ぐ力(総支給額)」を次のステージへと引き上げる自己投資を怠ってはならない。
【月給 25 万 手取り】に関するよくある質問(FAQ)
Q1:月給25万円の場合、額面の想定年収はいくらになりますか?
A1:ボーナスの有無によって大きく異なります。賞与なしの企業であれば年収300万円(25万円×12ヶ月)です。年2回・計2ヶ月分の賞与が出る場合は年収350万円、計4ヶ月分の賞与が出る企業であれば年収400万円が額面の想定年収となります。
Q2:社会人1年目と2年目で手取り額は具体的に何円くらい変わりますか?
A2:昇給が全くなかったと仮定した場合、2年目の6月から新たに住民税(月約9,000円〜1万円)の天引きが始まります。そのため、1年目の手取りが約20.7万円だったのに対し、2年目は約19.7万円となり、毎月およそ1万円手取りが減少します。
Q3:月給25万円(手取り約20万円)で家賃8万円の部屋に住むのは無謀ですか?
A3:決して不可能ではありませんが、貯金や趣味の予算を大きく圧迫するため推奨されません。家賃8万円を支払うと手元に残る生活費は12万円となり、食費・光熱費・通信費を引くと自由に使えるお金は2万〜3万円程度に制限されます。病気や冠婚葬祭などの突発的な出費に耐えられなくなるリスクが高まります。
Q4:月給25万円の手取りを少しでも増やすための節税策はありますか?
A4:会社員が即座に活用できる制度として「ふるさと納税」と「iDeCo(個人型確定拠出年金)」が挙げられます。ふるさと納税は翌年の住民税の前払いとなるため手取りが増えるわけではありませんが、実質自己負担2,000円で返礼品(食品や日用品)を受け取れるため生活費の削減に直結します。また、iDeCoは掛金全額が所得控除の対象となるため、毎年の所得税と住民税を数万円単位で軽減する強力な効果があります。
まとめ:月給25万円の手取り詳細と堅実な未来を掴むアクション
月給25万円の手取り詳細まとめとして改めて刻んでおくべきは、「額面25万円=手元に残るのは約20万円」という動かしがたい現実だ。給与明細から引かれる約5万円の社会保険料や税金は、日本のセーフティネットを支えるコストであると同時に、私たちの家計に直接作用する固定的な支出でもある。
手取り20万円という規模感は、一人暮らしを成立させ、将来への蓄えを始めるにあたって十分なスタートラインになり得る。ただし、それは「家賃を手取りの3分の1(6.5万円前後)に抑える」「固定費を最適化する」という家計管理の規律を徹底して初めて機能するものだ。特に入社2年目に訪れる住民税の課税は、油断している若手の家計に確実な打撃を与える。
現在の生活を堅実に守りながら、将来の結婚や子育て、豊かなキャリアを切り拓くためには、支出の引き締めだけに終始してはならない。自らの市場価値を高め、月給25万円から30万円、40万円へと額面を引き上げるための努力を継続すること。そして必要に応じて共働きなどの協調関係を築いていくことこそが、経済的な不安を払拭し、確固たる生活の基盤を築くための唯一無二のロードマップとなる。 (出典: 月給 25 万 手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
