銀行振込の電信扱いとは?文書扱いとの違いや反映時間・手数料の真相
銀行の窓口や各種取引の請求書で「電信扱いで振り込んでください」という指定を目にし、具体的にどう操作すればよいのか戸惑った経験を持つ人は少なくありません。現代のキャッシュレス社会において、スマートフォンやATMから当たり前のように送金を行っている世代にとっては、「電信」という昭和を想起させるレトロな響きそのものが謎めいて映るのも無理はないでしょう。
日常的に行われている銀行振込のほぼ100%が、実はこの「電信扱い」によって処理されています。かつて主流だった「文書扱い」との決定的な構造差から、2026年現在の送金インフラにおける反映時間、手数料のリアルな相場、さらにはゆうちょ銀行独自の送金ルールまで、金融現場の取材データをもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:電信扱いとは全銀システム等の通信回線を用いて口座へ即時に電子送金する仕組みであり、現在のATMやネットバンキング振込は原則すべて電信扱いである。
- 要点2:対照的な「文書扱い」は振込用紙を物理的に郵送・搬送して数日後に処理する方法だったが、金融機関の業務効率化に伴い2020年代半ばまでに事実上廃止・取扱縮小された。
- 要点3:全銀モアタイムシステムの稼働により土日や夜間でも原則即時着金が可能だが、受取側口座の状況や各行のメンテナンスによる反映遅延などの盲点には注意が必要である。
【基礎知識】銀行振込の電信扱いとは?初心者が迷う言葉の正体
取引先からの請求書や公的な手続きの案内文に「振込は電信扱いにてお願いいたします」と書かれていると、特別な手続きや専用の窓口申請が必要なのではないかと身構えてしまうケースが散見されます。金融機関の広報資料および全銀協(全国銀行協会)の規定に立ち返ると、銀行振込の電信扱いとは、コンピューターネットワーク(通信回線)を介して振込データを電子的に伝送し、受取人の口座に入金させる処理方式の総称です。
なぜデジタル技術が極限まで進化した2026年の今も「電信」という明治時代以来の通信用語が使われ続けているのかといえば、金融業界における法規や業務取扱要綱の正式な専門用語として定着しているためです。かつて電報やモールス信号の技術を応用して遠隔地の支店へ為替データを送っていた名残が、用語として引き継がれています。
日常の生活で利用している銀行の窓口振込、ATM操作、そしてスマートフォンアプリやインターネットバンキングからの送金は、利用者が意識して選択するまでもなく、その大半が自動的に電信扱いとして実行されています。「電信扱いで」と指定された場合でも、普段どおりATMやネットから相手の口座へ振り込めば、自然と電信扱いの要件を満たしていることになります。
電信扱いと文書扱いの決定的な違い|振込用紙の廃止と歴史的背景
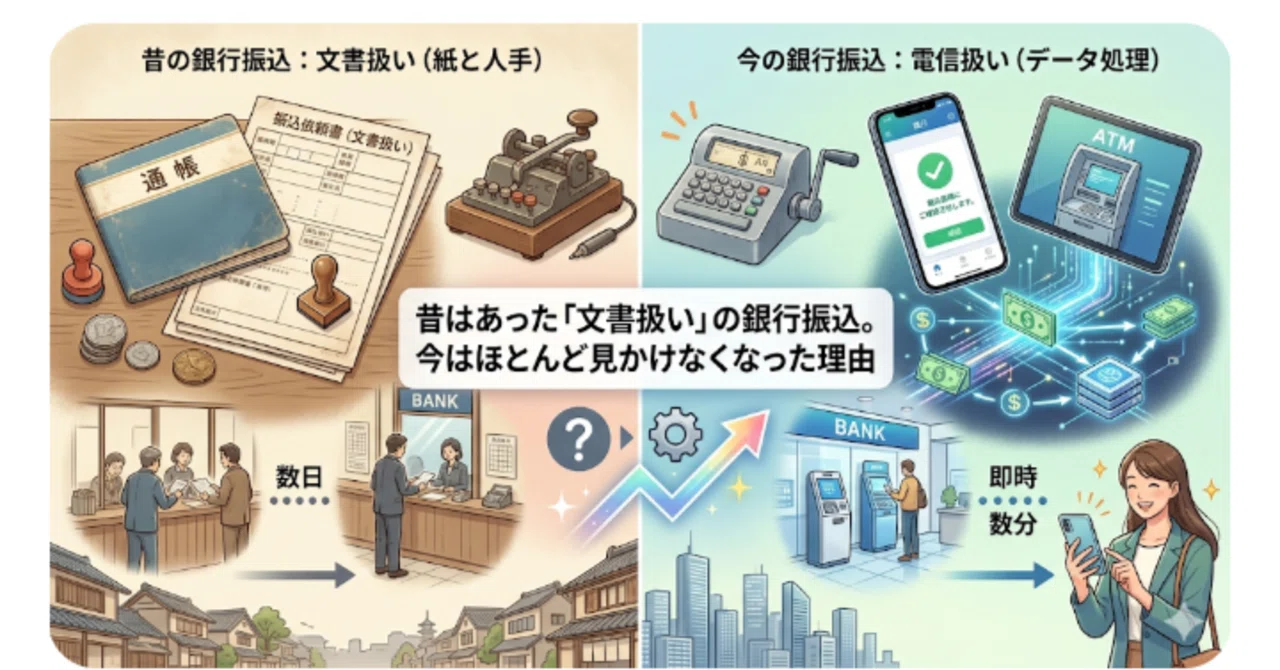
電信扱いの本質を正確に掴むためには、かつて対極の存在として機能していた「文書扱い(ぶんしょあつかい)」の歴史を知る必要があります。昭和から平成初期にかけて、銀行振込には「電信扱い」と「文書扱い」という2つの明確な選択肢が存在していました。
当時の電信扱い 文書扱い 違いは、情報の伝達スピードとコストのトレードオフにありました。文書扱いとは、依頼人が窓口で記入した紙の「振込依頼書」の現物を、手形交換所や郵送ルートを通じて相手方の銀行店舗へ物理的に搬送し、書類が到着した後に手作業で受取人口座へ記帳・入金する極めてアナログな仕組みでした。そのため、手続きから相手の口座へお金が反映されるまでに通常2〜4営業日ほどのタイムラグが発生していました。
その代わり、通信回線を使用する高価な電信扱いに比べて、文書扱いは振込手数料が100円〜200円ほど安く設定されていた歴史があります。「急ぎの商取引は電信扱い、時間に余裕がある定期的な支払いは文書扱い」という明確な使い分けが社会的に成立していた背景には、通信インフラのコスト格差が存在していたのです。
しかし、IT化の進展とペーパーレス化の波に伴い、紙の帳票を人手で仕分けてトラックで運ぶ文書扱いは金融機関にとって莫大なコスト要因となりました。メガバンクを筆頭に地方銀行でも文書扱いの新規受付停止が進み、現在では文書扱い 振込用紙 廃止が完了、あるいは事実上の完全縮小となっています。旧来の振込用紙を用いた文書振込は姿を消し、日本の送金システムは電信扱い一本へと完全に統合されました。
【データ比較検証】電信扱いと文書扱いのスペック・手数料・反映速度
電信扱いと過去の文書扱い、そして現在の各種送金チャネルにおけるスペックの差異を客観的な指標で比較します。数値や特徴を俯瞰することで、現代の金融インフラがどれほど高速化・効率化されているかが明確になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 相手口座への反映時間 | 即時〜数分以内(電信扱い) 2〜4営業日(旧・文書扱い) | 24時間365日ほぼ即時 | ビジネス取引や期日直前の支払いにおいて電信扱いのスピードは必須条件。 |
| 他行宛て振込手数料 | ネット:150円〜330円 ATM:220円〜440円 窓口:660円〜990円 | 3万円未満/以上で2段階設定が主流 | 電信扱い自体の手数料差ではなく、利用する「受付チャネル(窓口 vs ネット)」による差が支配的。 |
| 現在の利用可否 | 電信:全金融機関で稼働 文書:一般受付は原則終了 | 電信扱いへの完全一本化 | 「文書扱いで安く済ませる」という選択肢は消滅したため、ネット利用で手数料を抑えるのが賢明。 |
| 土日・夜間の当日着金 | 全銀モアタイム接続行なら可能 非対応時は翌営業日9時以降 | 国内金融機関の9割以上が加盟 | 個人・法人問わず「土日だから届かない」という常識は過去のものとなった。 |
このように、電信扱い 手数料 比較を行うと、手法そのものの割高感というよりは、窓口の人件費コストが手数料に反映されている実態が浮き彫りになります。同じ電信扱いであっても、窓口で手続きをすると800円前後かかるものが、ネットバンキングであれば200円以下、あるいは月数回の無料枠で済む時代です。

振込反映時間と土日着金の真実|全銀システム即時振込と相手口座反映
かつて日本の銀行振込には「平日15時までの受付分が当日扱い、それ以降や土日祝日は翌営業日の午前9時反映」という厳格な壁が存在していました。この古い常識を前提にスケジュールを組んでいるビジネスパーソンも一部に見られますが、国内の決済インフラは劇的な進化を遂げています。
転換点となったのは、一般社団法人全国銀行資金決済ネットワーク(全銀ネット)が導入した「モアタイムシステム」です。これにより、コアタイム(平日8時半〜15時半)以外の平日夜間や土日・祝日でも、全銀システム 即時振込によるリアルタイム決済が実現しました。加盟する民間金融機関同士であれば、電信扱い 振込 反映時間は曜日や時間帯を問わず「原則数秒から数分」で完了します。
したがって、「電信扱い 当日着金 土日」という疑問に対する現場の答えは「基本的にYES」です。土曜日の深夜にスマートフォンから振り込んでも、相手先の口座には即座に着金が通知されます。
ただし、盲信は禁物です。電信扱い 相手 口座 反映が遅延する要因として、以下の技術的・実務的ハードルが存在します。
- 金融機関ごとの定期システムメンテナンス:日曜深夜から月曜早朝、または大型連休中に各行が実施する個別メンテナンス中は、受取処理が保留されメンテナンス終了後に順次反映されます。
- 相手先口座の名義・状況:受取側の口座が解約済み、差し押さえ中、あるいは振込入金の受取制限を設定している場合、着金エラーとなり組戻し手続きが必要になります。
- 不正送金検知システムによる保留:マネー・ローンダリング対策や不正アクセス検知AIが通常と異なる高額・不審な取引と判断した場合、目視確認のため一時的に送金がストップすることがあります。
ゆうちょ銀行の「電信振替」とは?一般の振込との違いと活用術
「電信」という言葉が日常的に最も強く意識される場所の一つが、ゆうちょ銀行です。ゆうちょ銀行のATM画面や窓口では、「電信振替」「電信払込み」「振込」という似通った言葉が並んでおり、利用者を混乱させる要因となっています。
ゆうちょ銀行における仕組みは、送り先と手続きチャネルによって明確に定義されています。具体的には以下の分類を理解しておく必要があります。
- 電信振替 ゆうちょ銀行(ゆうちょ口座間):ゆうちょ銀行の総合口座(記号・番号)から別のゆうちょ銀行総合口座へ、預金を直接移動させる送金方法です。瞬時に相手の口座残高へ反映されます。
- 振込(他金融機関宛て):ゆうちょ銀行の口座から、三菱UFJ銀行や三井住友銀行など他の民間銀行の口座(店番・口座番号)へ全銀システム経由で送金する手続きです。
- 電信払込み(現金からゆうちょ口座):現金窓口等から相手のゆうちょ総合口座へ電信で送金する手法ですが、現在では取扱窓口や手数料の観点から利用頻度は減少しています。
- 通常払込み(かつての文書扱いの系譜):青色や赤色の払込取扱票を用いて窓口や対応ATMから支払う方法です。相手の口座へ入金通知が届くまで2〜3営業日を要する、現存する数少ない文書扱いの派生形態です。
特に活用したいのが、オンラインサービスであるゆうちょ ダイレクト 電信振替です。窓口やATMで紙の送金伝票を書く手間に比べ、アプリやブラウザから手軽に操作できるだけでなく、ゆうちょ口座あての電信振替であれば月ごとの無料送金回数(条件による)が設定されているなど、コストパフォーマンスの面で極めて大きなアドバンテージを誇ります。

【実態検証】電信送金のやり方と現場目線で見えたメリット・デメリット
実際に送金を行う際、現場ではどのような手順を踏むべきなのでしょうか。電信送金 やり方 窓口 ATMの実務手順を整理するとともに、現場で見えてくる光と影を分析します。
ATMにおける手順は至ってシンプルです。画面の「お振込」ボタンを押し、キャッシュカードまたは現金を投入後、振込先の金融機関名・支店名・科目(普通/当座)・口座番号を入力します。画面に受取人の名義が自動照会されて表示されるため、間違いがないか確認して確認ボタンを押せば、その瞬間に電信送金が発信されます。「電信扱い」という専用の選択ボタンを探す必要はありません。
窓口の場合は、振込依頼書に必要事項を手書きし、本人確認書類と資金を添えて行員に提出します。行員が専用端末(為替端末)にデータを打ち込み、全銀ネットへ送信することで電信扱いが成立します。
この電信扱いには、現代社会の決済を支える絶大なメリットがある一方で、利用者が背負うリスクも潜んでいます。
電信扱い メリット デメリットの整理:
- メリット:
- 圧倒的な着金スピード(契約・納品・決済の即時完了)
- 全銀システムの自動名義照会により、誤った名義への誤送金を未然に防止可能
- 電子ログが即座に残るため、支払い証明や経理処理のリアルタイム化が実現
- デメリット:
- 即時入金されるがゆえに、口座番号等を誤入力して送信完了した場合、一方的な取り消しやキャンセルが不可能(組戻し手数料と相手の合意が必要)
- 窓口を利用した場合の人件費転嫁による手数料負担の重さ
- 相手の通帳記帳欄にはカタカナの依頼人名しか送れないため、請求番号などの細かなメッセージを添えにくい
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、電信扱いに関する古い情報や断片的な思い込みによる誤解が散見されます。取材現場でも質問の多い典型的な誤謬を検証します。
誤解1:「ATMの画面に『電信扱い』というボタンが見当たらないから振込できない」
これは完全な誤解です。前述のとおり、現在日本の銀行ATMやネットバンキングから行われる通常の「振込」は、システム上一律で電信扱いとして設計されています。ボタンが存在しないのではなく、電信扱い以外の選択肢がそもそも存在しないため、単に「お振込」と表示されているにすぎません。
誤解2:「電信扱いで送れば、どんな深夜でも相手が即座にお金を引き出せる」
通信データとしては相手の銀行に瞬時に届きますが、受取人がその資金を深夜のコンビニATM等で引き出せるかどうかは、受取人側の銀行の「ATM利用可能時間帯」や受取口座のキャッシュカード契約に依存します。口座残高への反映と、現金化の物理的可否は別個の物理現象であることを把握しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現代の金融取引において電信扱いは不可避のインフラですが、送金手段の選択(ネットバンキング、ATM、窓口)においては明確な適性があります。
ネット経由の電信扱いを積極的に選ぶべき人:日常的な買い物やビジネスの請求書払いを行うすべての人。手数料を最小限に抑えつつ、モアタイムシステムの恩恵を最大限に享受できます。特にゆうちょダイレクトやネット銀行のアプリを活用することで、年間の手数料支出を数千円単位で圧縮できます。
窓口での手続きを検討、あるいは慎重になるべきケース:不動産売買の決済代金や企業の巨額買収資金など、数千万円〜数億円規模の送金を行う場合です。ネットバンキングには1日あたりの振込限度額が設定されていることが多く、一度の誤送信が致命的な事故につながります。高額決済では、手数料を支払ってでも窓口で銀行員による二重チェック体制のもと電信発信を依頼するのが金融防衛の鉄則です。
【電信扱いとは】に関するよくある質問(FAQ)
Q1:取引先から「電信扱いで振り込んでください」と指定されたら、どうすればいいですか?
A1:特別な手続きは不要です。普段どおり銀行のATMやインターネットバンキング、あるいは窓口から「振込」を行えば、自動的に電信扱いとして処理されます。相手方が伝えたかった意図は「期日当日中に確実に届くよう、即時反映される通常の方法で振り込んでほしい」という確認の念押しです。
Q2:電信扱いの振込は何時までにやれば当日中に届きますか?土日も反映されますか?
A2:全銀モアタイムシステムに加盟している金融機関同士であれば、平日だけでなく土日・祝日でも24時間即時反映されます。ただし、利用する金融機関が深夜メンテナンスを実施している時間帯や、相手先がモアタイム非加盟の特殊な金融機関である場合は、翌営業日(月曜日など)の朝9時以降の反映となります。
Q3:ゆうちょ銀行の「電信振替」と「通常払込み」の決定的な違いは何ですか?
A3:電信振替は、ゆうちょ銀行の総合口座同士で電子的に即時送金を行う方法です。一方の通常払込みは、振込用紙(払込取扱票)を用いて現金等で支払う旧来の手法で、相手の口座に届くまで2〜3営業日を要します。急ぎの決済やネットオークション・フリマの支払い等には電信振替を使用してください。
Q4:電信扱いで口座番号や金額を間違えて振り込んでしまった場合、すぐ取り消せますか?
A4:電信扱いはリアルタイムで相手の口座に入金が完了するため、一度発信されたデータを送金者側の都合で一方的に取り消すことはできません。振込元の銀行窓口へ行き、相手の承諾を得て資金を返還してもらう「組戻し(くにもどし)」の手続きを依頼する必要があります。これには所定の手数料(数百円〜千円程度)がかかり、受取人が返金に応じない法的なトラブルに発展するリスクもあります。
まとめ:2026年以降の送金常識と失敗しない判断基準
「電信扱い」というレトロな言葉の正体は、24時間365日休むことなく日本の経済活動を支える、高度にデジタル化されたリアルタイム電子送金ネットワークそのものです。過去の遺物となった文書扱いとの手数料差を気にする時代は終わり、現代の焦点は「いかにネットバンキングやアプリを駆使して、手数料コストと時間を無駄にせず安全に送金するか」へと移行しています。
言葉の響きに惑わされることなく、自身が利用する金融機関のモアタイム対応状況やメンテナンススケジュールを把握しておくことが、送金トラブルを防ぐ最大の自衛策となります。確実でスピーディーな決済を実現するために、電信扱いの特性を正しく理解し、日々のマネーマネジメントに役立ててください。 (出典: 電信 扱い と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
