山陰合同銀行の株価はなぜ急伸?2026年の業績と買い時を徹底解剖
日銀の利上げ政策が定着し、国内金利が本格的に動き出した市場環境において、地方銀行セクターの主役として市場の熱い視線を集めているのが山陰合同銀行(東証プライム:8381)です。山陰エリアにおける圧倒的な基盤を持ちながら、山陽や大都市圏への広域攻勢を強める同行の株式は、バリュー株再評価の流れに乗って力強い値動きを演じています。
しかし、ネット上の投資コミュニティでは「利上げ相場の恩恵はすでに織り込まれたのではないか」「地方の人口減少リスクを抱える中で本当に買い時と言えるのか」といった慎重論も交錯しています。本稿では、最新の決算開示資料やアナリストレポート、現場のリアルな評価をもとに、同行の株価を押し上げる本質的な要因と今後のシナリオを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げサイクルに伴う「預貸金利ざや」の改善が本格化し、本業の資金利益が大幅に拡大している。
- 要点2:PBR(株価純資産倍率)1倍割れの是正に向けた自社株買いや増配など、積極的な株主還元姿勢が市場から高く評価されている。
- 要点3:広域展開の成功により他行を凌駕する成長力を示す一方、今後の景気変動や有価証券ポートフォリオの運用リスクを見極める冷静な目線が不可欠である。
【注目される背景】日銀利上げが追い風に?山陰合同銀行の株価上昇理由と現在地
山陰合同銀行の株価が市場で強く意識されている背景には、マクロ経済環境の劇的な地殻変動があります。長年続いたマイナス金利政策が幕を閉じ、複数回の追加利上げが実施されたことで、銀行セクター全体の収益環境は一変しました。その中でも、山陰合同銀行は金利感応度が極めて高い貸出金ポートフォリオを構築しており、利上げの果実を最も効率よく享受できる地銀の筆頭格として浮上しています。
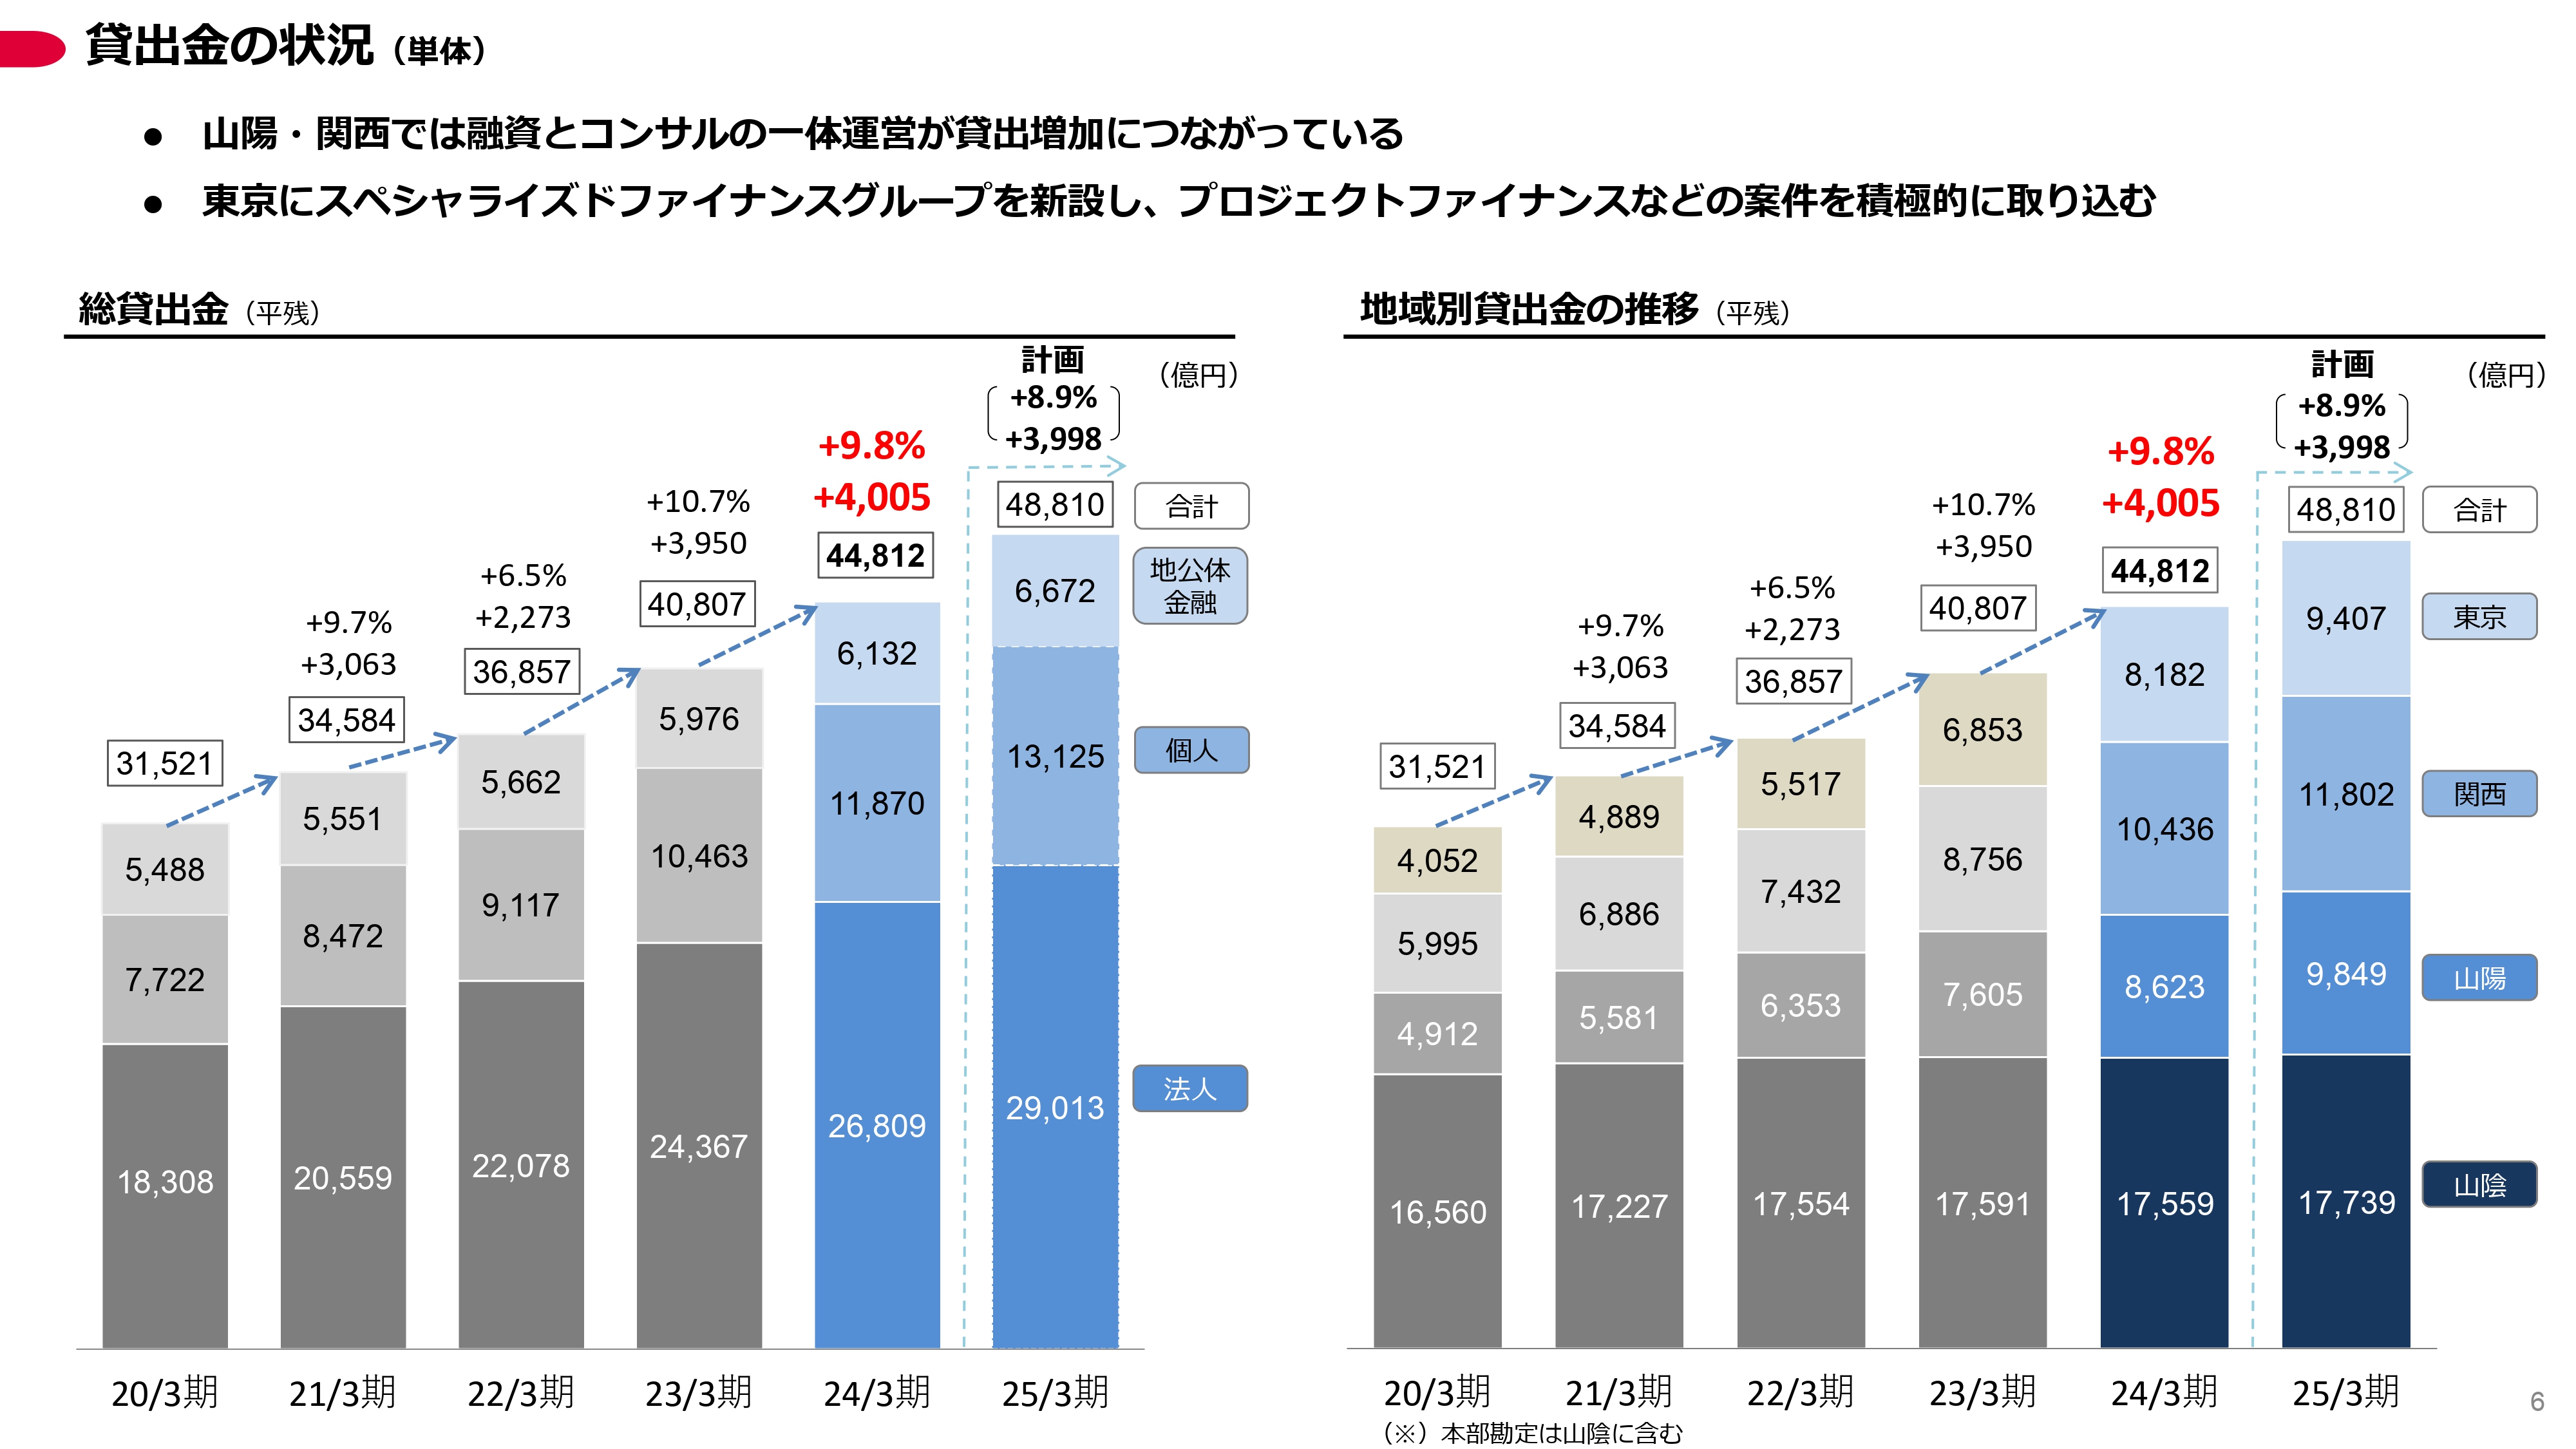
同行の強みは、島根・鳥取両県における強固な営業地盤にとどまりません。早くから広島や岡山、兵庫といった山陽・関西圏、さらには東京への広域展開を進め、優良な法人貸出残高を着実に積み上げてきました。公表されている決算データでも、貸出金利息の増加が資金原価の上昇を明確に上回っており、本業の稼ぐ力を示す実質業務純益の大幅な増加が確認されています。この確かな業績の裏付けこそが、単なる思惑買いにとどまらない株価上昇の原動力です。
東証プライム市場の山陰合同銀行(8381)のチャート推移を振り返ると、長期の底練り局面を抜け出し、上昇トレンドを形成している様子が見て取れます。低PBRに甘んじてきた地方銀行株全体への資金シフトに加え、同行独自の収益力改善が機関投資家の買いを呼び込む構造が定着しています。
【決算・財務検証】利回りと還元姿勢の真相|PBR改善策と配当金の推移
投資家が最も関心を寄せるのが、配当金とPBR改善に向けた経営陣の具体策です。東証による「資本コストや株価を意識した経営の実現に向けた対応」要請以降、山陰合同銀行は地方銀行の中でも先進的な株主還元策を打ち出してきました。内部留保の蓄積を重視しがちだった旧来の体質から脱却し、配当性向の引き上げや自己株式取得の機動的な実施を公約しています。
実際に、過去数年間の配当実績を追うと、増配基調が鮮明であり、減配リスクの低い累進的な姿勢が投資家に安心感を与えています。以下の比較データは、山陰合同銀行の財務健全性と投資指標の立ち位置を示したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.8%〜4.3%水準 | 東証プライム平均(約2.0%〜2.5%) | インカムゲイン狙いとして依然として高い魅力を誇る水準。 |
| PBR(株価純資産倍率) | 0.5倍〜0.7倍台 | 東証目標値(1.0倍以上) | 解散価値を大幅に下回る状態であり、経営陣による一段の改善圧力が期待できる。 |
| 自己資本比率(国内基準) | 10%台半ばで堅調推移 | 国内基準下限(4.0%) | 地銀トップクラスの健全性を誇り、積極的なリスクテイクと還元の両立が可能。 |
| 株主還元方針 | 配当性向40%超水準+自社株買い | 地銀平均(30%〜35%) | 利益成長に応じたダイレクトな増配が見込め、長期保有に適格。 |
PBR水準は改善傾向にあるものの、依然として1.0倍を大きく下回っています。このディスカウント状態は、裏を返せば資本効率改善のための追加還元余力が極めて大きいことを意味します。有価証券の含み益処理や政策保有株式の縮減が加速すれば、さらなる特別配当や大規模な自社株買いが発動される公算が高く、これが株価の下値を強固に支えるクッションとして機能しています。
【実態検証】株式掲示板やSNSのリアルな声と個人投資家が見落とす盲点
株式投資コミュニティ(Yahoo!ファイナンス掲示板、5ちゃんねる、Xの投資アカウントなど)における山陰合同銀行の評価を検証すると、熱烈な賛辞と懸念の声が入り混じる構図が浮かび上がります。
個人投資家から寄せられる肯定的な意見としては、「定期預金代わりに持っているだけで配当金がしっかり入る」「地銀の中でも経営手腕が頭一つ抜けており、安心して放置できる」といった、安定したインカムゲインと堅牢なバランスシートを称賛する声が大半を占めます。また、優待投資家の間では、一定以上の株式を長期保有することで得られる山陰地方の特産品を掲載した株主優待カタログに対する支持も根強く、個人投資家の長期ホールドを促すアンカーとして機能しています。
一方で、警戒感を募らせる投稿も少なくありません。その多くは以下のような「ステレオタイプな懸念」に基づいています。
- 「山陰は過疎化が最も激しい地域の一つ。地元経済の縮小とともに沈むのではないか」
- 「銀行株は景気敏感株。世界的な景気後退が来れば真っ先に売り叩かれる」
- 「金利上昇の恩恵は2024年から2025年にかけて出尽くしたのではないか」
しかし、これらの一部には明らかな誤解が含まれています。取材やIR開示資料の精査によって判明しているのは、同行の貸出金残高の伸びを牽引しているのは山陰ローカルにとどまらず、山陽エリアや首都圏での法人向けソリューション融資であるという事実です。地元での高シェア(預金シェアは島根・鳥取両県で首位を独占)によって調達コストを極限まで低く抑え、その潤沢な低利預金を成長著しい大都市圏や近隣経済圏の優良企業へ供給して利ざやを稼ぐというビジネスモデルが確立されています。地元経済の縮小懸念を理由に一括りに切り捨てる判断は、同行の稼ぎの構造を見誤る要因になりかねません。
【2026年のシナリオ】アナリストの目標株価と今後の見通し
大手証券各社や金融アナリストによる山陰合同銀行のレーティングは、強気から中立のレンジに位置しています。目標株価のコンセンサスは、日銀の政策金利水準が1.0%近傍まで引き上げられるシナリオを織り込む形で上振れ傾向にあります。
専門家が最も注視しているのは、単なる貸出利ざやの拡大だけでなく、手数料ビジネス(非金利収益)の成長持続性です。同行は事業承継やM&A、シンジケートローン組成などのコンサルティング業務に注力しており、金利環境だけに依存しない収益基盤の複線化を進めています。これが結実すれば、金利の上げ止まり後も安定したEPS(1株当たり当期純利益)の拡大が期待できます。
ただし、死角が存在しないわけではありません。市場関係者の間で議論されているリスク要因は主に2点あります。第1に、国内外の長期金利変動に伴う「有価証券運用の評価損益」の行方です。預貸金の改善ペースが債券ポートフォリオの含み損拡大を十分に相殺できるかが四半期ごとに厳しく試されます。第2に、急速な貸出拡大を進める域外店舗において、景気後退局面で貸倒引当金が急増しないかという信用コストの推移です。これらを慎重にモニタリングすることが、中期的な投資成果を分ける分水嶺となります。
【プロの結論】山陰合同銀行の買い時判断|選ぶべき人と見送るべき人の境界線
投資の世界において「割安だから」「有名だから」という安易な動機でポジションを取ることは、思わぬ機会損失を招きます。行動経済学が教えるように、投資家は過去の上昇トレンドを見ると高値掴みを恐れて躊躇し、逆に下落すると狼狽して損切りを急ぐという心理的バイアスに囚われがちです。山陰合同銀行に対する合理的な「買い時」の判断基準は、各投資家の運用スタンスによって明確に分かれます。
山陰合同銀行株が最適な投資家
- 長期インカムゲインを重視する投資家:配当利回りが4%前後の水準にあり、累進的な増配方針を掲げているため、NISA口座などで非課税メリットを活かしながら長期保有する戦略と極めて親和性が高いと言えます。
- バリュー株の是正相場を取りたい投資家:PBRが1倍を依然として下回っており、自社株買いなどの追加施策が打ち出されるたびに株価が見直されるカタリストを期待する層に向いています。
- 金利ある世界の恩恵をポートフォリオに組み入れたい人:ハイテク株や成長株偏重のポートフォリオにおいて、金利上昇に強いディフェンシブ金融株として優れた分散効果を発揮します。
保有を見送るか、慎重になるべき投資家
- 短期間での数倍の株価急騰(キャピタルゲイン)を狙う投資家:地銀株の性質上、値動きは大型優良株に近く、ボラティリティを狙った短期トレードには適していません。
- 国内金利の再利下げリスクを懸念する人:急激な円高進行や世界的な金融ショックによって日銀が利下げへ舵を切るシナリオを警戒する場合、銀行株全体の株価調整に巻き込まれるリスクがあります。
現行水準からのエントリー戦略としては、四半期決算発表後の利益確定売りや、市場全体の地合い悪化で一時的に配当利回りが跳ね上がった局面を狙い、数回に分けて時間分散を図りながら押し目を拾うアプローチが最も手堅い選択肢です。
【山陰合同銀行の株価】に関するよくある質問(FAQ)
Q1:山陰合同銀行の株主優待制度はどのような内容ですか?
A1:山陰合同銀行は、毎年3月末時点の株主名簿に記載された株主を対象に優待を実施しています。一定株数以上(1,000株以上など条件の設定あり)を1年以上継続保有することで、地元山陰の名産品(海産物、和牛、銘酒など)が掲載された専用ギフトカタログを受け取ることができます。保有株数や継続年数に応じて内容がグレードアップする仕組みが採用されています(※最新の贈呈条件は公式IR情報を必ずご確認ください)。
Q2:配当金の権利確定日はいつですか?
A2:配当金の権利確定日は、中間配当が9月末日、期末配当が3月末日の年2回です。配当金を受け取るためには、それぞれの権利付き最終日までに現物株式を買い付けておく必要があります。
Q3:他の地方銀行株と比較した場合の最大の強みは何ですか?
A3:最大の強みは「圧倒的な地元シェアに基づく強固な低コスト預金基盤」と「山陽・関西・東京への積極的な広域攻勢」のハイブリッド戦略です。山陰両県での磐石な守りを固めつつ、攻めの融資展開で貸出資産を拡大させており、地銀セクターの中でも利上げの恩恵を最大化できるトップクラスの収益体質を維持しています。
まとめ:今後の動向と失敗しないための判断基準
山陰合同銀行(8381)は、金利が正常化した日本市場において、地方銀行の枠を超えた収益力と株主還元への本気度を見せる代表格です。貸出利ざやの拡大による実質業務純益の成長、継続的な増配傾向、そしてPBR1倍割れ是正に向けた資本政策は、中長期の投資妙味を十分に裏付けています。
株価が上昇局面にあるからといって感情的に追随するのではなく、発表される四半期決算ごとの預貸金利回り、有価証券の評価損益、信用コストの動向を冷静に確認することが大切です。自らの投資方針がインカム重視なのか、キャピタル重視なのかを明確にしたうえで、利回りの優位性が際立つ局面を見極めてエントリーすることが、着実なリターンを獲得するための確実な道筋となります。 (出典: 山陰 合同 銀行 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
