JNJ株価はなぜ伸び悩む?2026年最新の配当と買い時を徹底解説
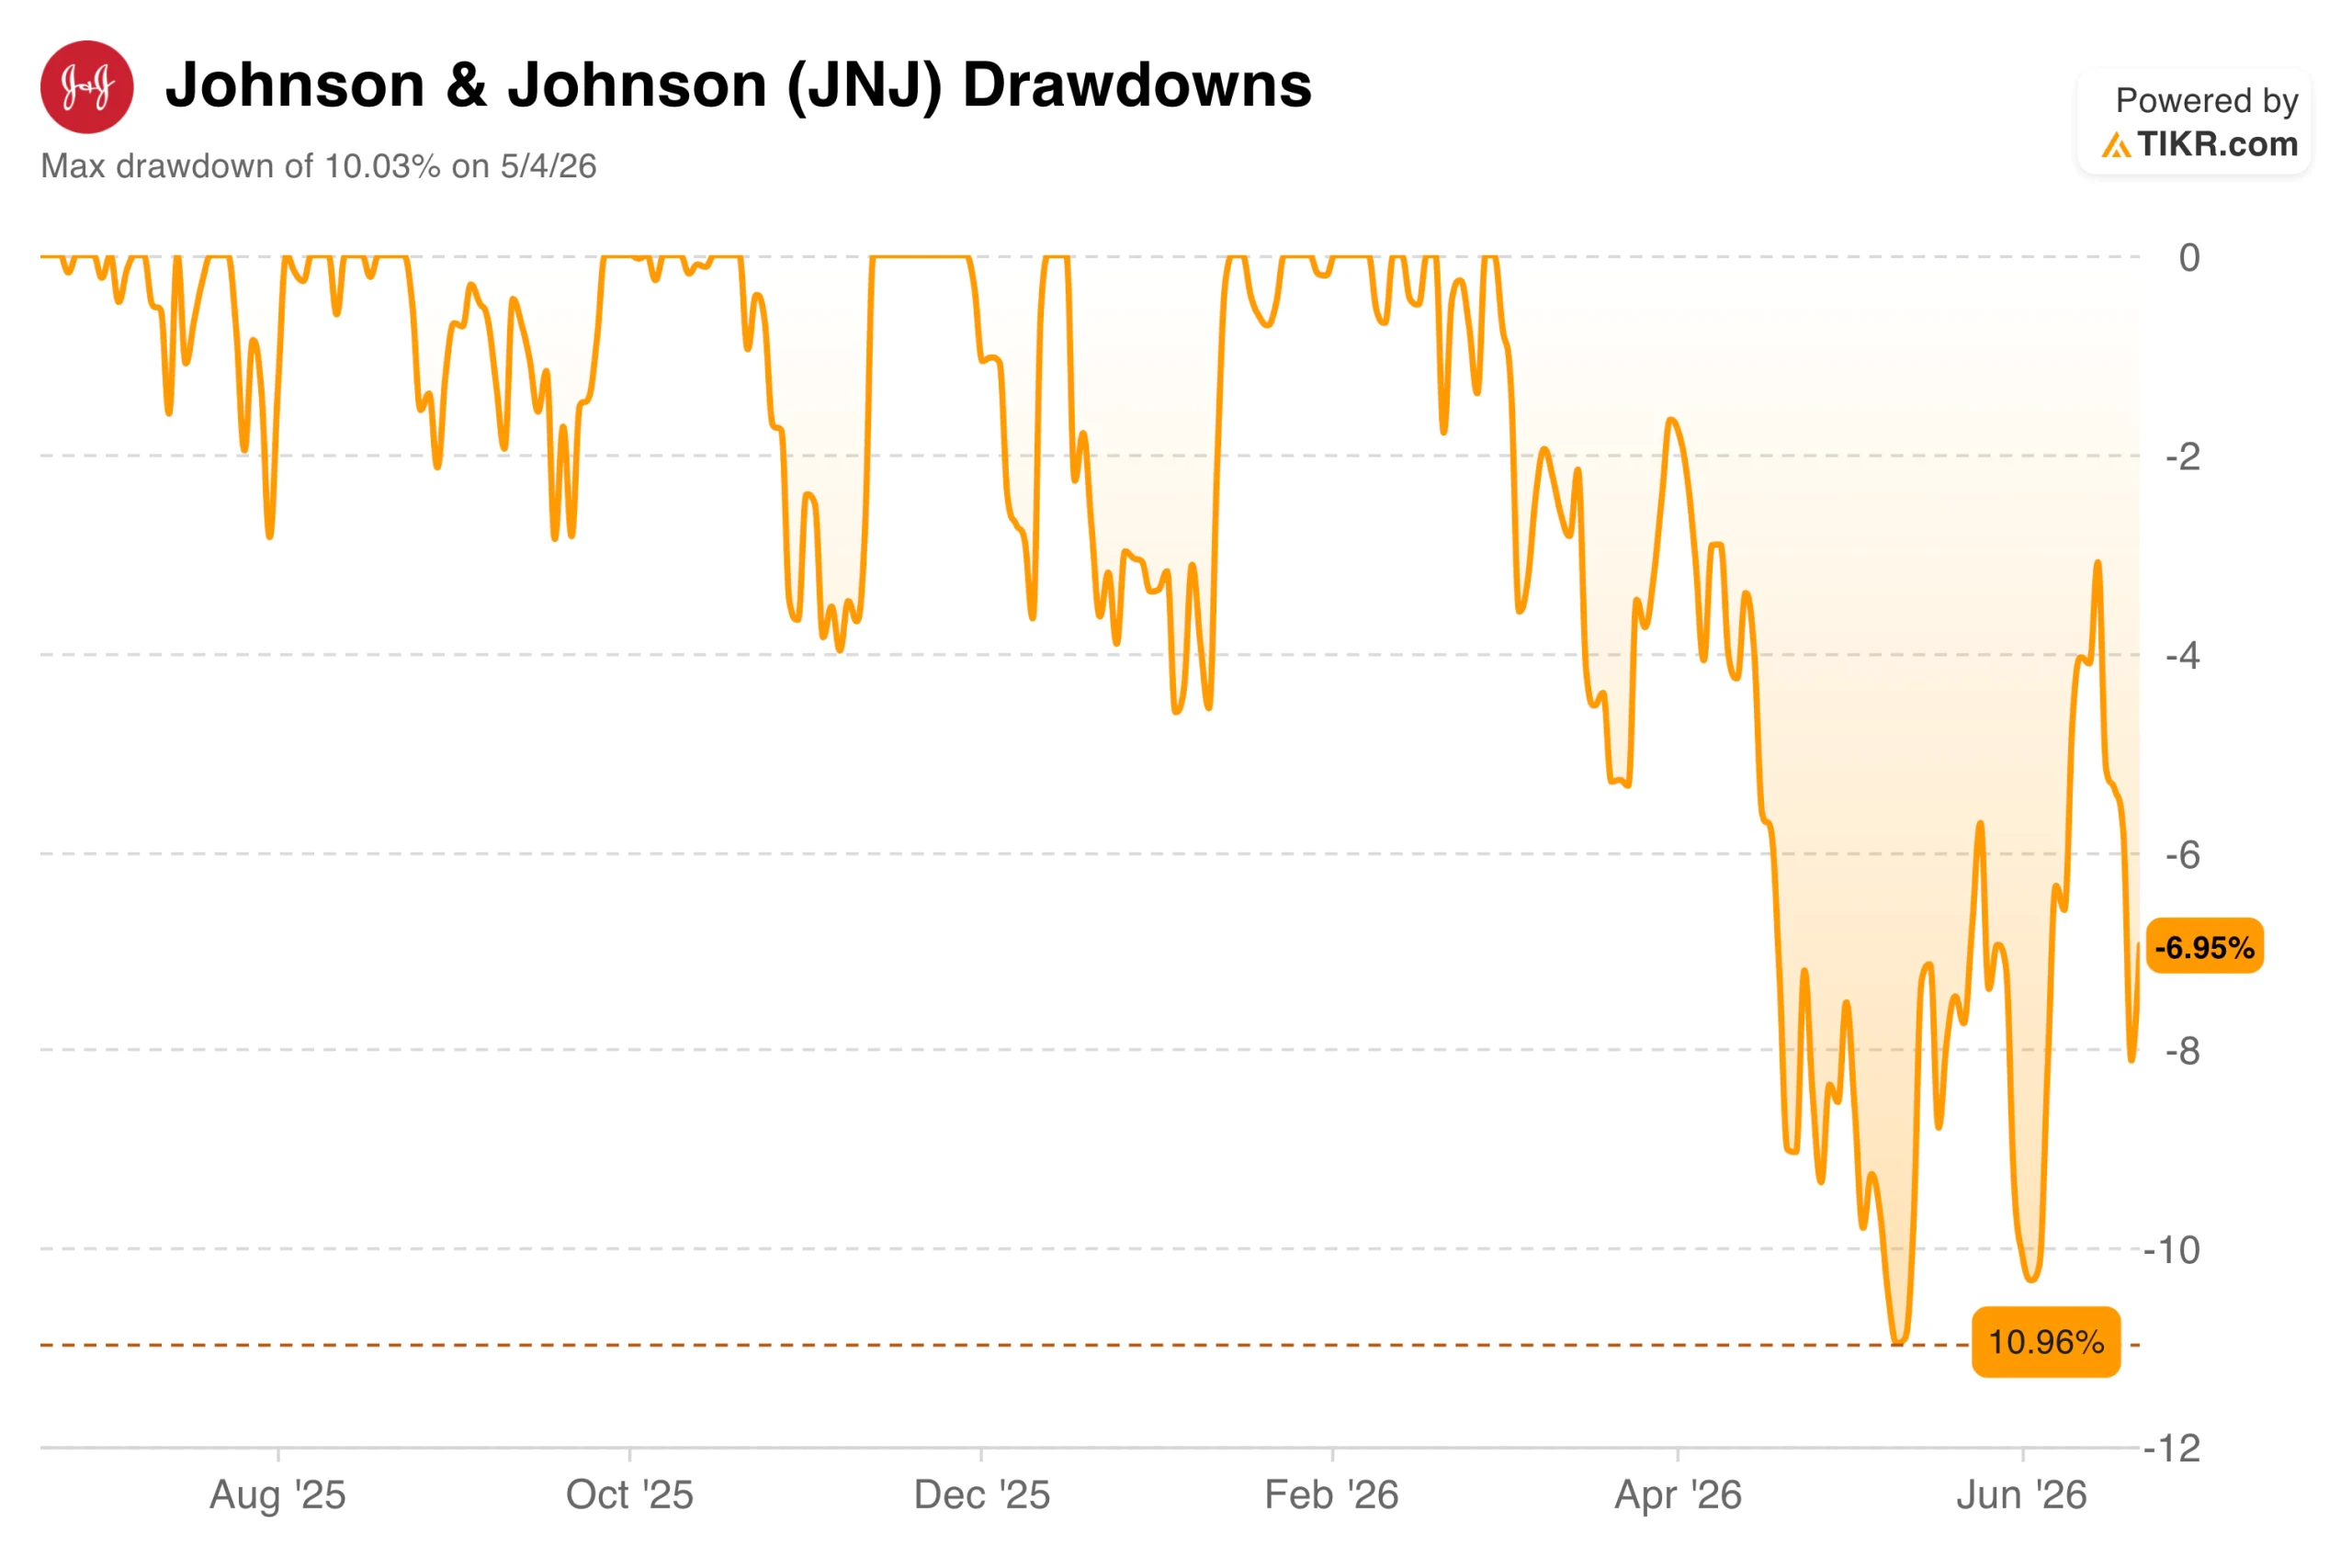
米国のディフェンシブ銘柄を代表するヘルスケアの巨人、ジョンソン・エンド・ジョンソン(NYSE: JNJ)。60年以上の連続増配実績を誇る「配当王」として名高く、日本の米国株投資家からも圧倒的な信頼を寄せられてきました。しかし、近年の相場において、ハイテク株が急騰する一方でJNJの株価推移は力強さを欠き、上値の重い展開が続いています。
株価が伸び悩む背景には、長年くすぶり続けるタルク(ベビーパウダー)訴訟の行方や、消費者向け製品を手がけるケンビューの分社化に伴う業績構造の変化など、複合的な要因が絡み合っています。本稿では、公開された最新決算データや司法手続きの動向、ウォール街のアナリスト評価を踏まえ、ジョンソン・エンド・ジョンソンの株価が抱える課題と今後の可能性を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価停滞の主因は、数万人規模のタルク訴訟を巡る法的是非の長期化と、主力医薬品の特許切れ(バイオシミラー台頭)懸念にある。
- 要点2:ケンビュー分社化によって医薬品・医療機器の高収益企業へと純化し、AAA格付けを維持する強固な財務体質と連続増配の継続性は極めて堅牢である。
- 要点3:成長株のような爆発的上昇は期待しにくい一方、予想PERや配当利回りの水準から見れば、下値リスクを抑えてインカムゲインを狙う保守的な投資家にとって魅力的な水準に達している。
【2026年最新動向】ジョンソン・エンド・ジョンソンの株価が伸び悩む決定的な理由
市場平均が堅調に推移する局面にありながら、なぜジョンソン・エンド・ジョンソンのパフォーマンスは見劣りしているのか。投資家コミュニティで頻繁に議論されるジョンソン・エンド・ジョンソン 株価 下落理由を紐解くと、一時的な市況の浮き沈みにとどまらない、複数の構造的逆風が見えてきます。
第1の要因は、数年にわたり同社に重くのしかかっている製品責任訴訟の不確実性です。後述するベビーパウダーに含まれるタルク関連の訴訟費用や和解金の見通しが定まらず、機関投資家が大口資金を投じる際のリスクプレミアムとして織り込まれ続けています。
第2の要因は、主力医薬品の「特許の崖(パテントクリフ)」です。特に同社の屋台骨を支えてきた免疫疾患治療薬「ステラーラ(Stelara)」は、主要市場でバイオシミラー(バイオ後続品)との激しい競争に晒されています。加えて、米国のインフレ抑制法(IRA)に基づくメディケアの薬価引き下げ交渉リストに主要薬が含まれたことも、医薬品部門の中期的な収益予測を慎重にさせる要因となりました。
さらにマクロ的な要因として、AI関連銘柄を中心とする成長株へのマネーフロー集中が挙げられます。市場のリスクオン姿勢が強まる過程で、景気後退に強いとされるディフェンシブヘルスケア銘柄全般が資金の引き揚げに直面しました。これらジョンソン・エンド・ジョンソン 2026年最新動向を俯瞰すると、同社固有の訴訟リスクと市場全体のテーマ循環が重なった結果が、現在の株価の膠着状態を形成していると分析できます。

タルク訴訟の現状とケンビュー分社化がもたらした財務構造の激変
同社の先行きを占う上で避けて通れないのが、法廷闘争と事業再編の進捗です。とりわけジョンソン・エンド・ジョンソン タルク訴訟の現状は、投資判断のボラティリティを左右する最大変数となっています。
同社は、発がん性が指摘されたタルク製品を巡る数万件の請求を処理するため、子会社を設立して連邦破産法第11条(チャプター11)を適用する「テキサス・トゥー・ステップ」と呼ばれる法的再編スキームを複数回試みました。しかし、裁判所によって棄却されるなど紆余曲折を辿り、約90億ドル規模に上る巨額の包括的和解案を提示して原告側の合意形成を進める方針へと舵を切っています。法的手続きの完全決着には時間を要するものの、市場関係者の間では「最悪のシナリオ(想定不能な天文学的賠償金)はある程度見積もり可能なコストへと移行しつつある」との受け止め方が定着しつつあります。
一方、事業ポートフォリオに目を向けると、ケンビュー 分社化 影響が鮮明に表れています。「バンドエイド」や「タイレノール」などの一般消費者向けヘルスケア事業をケンビュー(KVUE)としてスピンオフさせたことで、JNJは「医療用医薬品(Innovative Medicine)」と「医療機器(MedTech)」の2本柱に特化する体制を確立しました。
この事業分離により、売上高の絶対額は減少したものの、全社的な営業利益率は改善傾向を示しています。さらに、心臓病治療デバイスを手がけるアビオメッドやショックウェーブ・メディカルを相次いで買収したことで、心血管インターベンション領域の成長ドライバーを迅速に補強しました。消費者向け事業の切り離しは、低成長・低収益部門の整理であると同時に、法的な訴訟リスクの一部を切り分ける戦略的な再構築でもあったわけです。
【主要指標を徹底比較】配当王JNJの財務健全性と投資妙味
米大手金融メディアのBloombergやYahoo!ファイナンスが報じる財務データをもとに、JNJの立ち位置を客観的に比較します。60年超の歴史を誇るJNJ 配当王 連続増配の信頼性と、足元の市場バリュエーションを照らし合わせた一覧が以下の表です。
| 項目 | JNJ 実績・市場数値 | 業界・S&P500平均基準 | 編集部の見解・評価 |
|---|---|---|---|
| 配当利回り | 約3.1% ~ 3.4% | 1.4%(S&P500全体平均) | 株価停滞により過去平均と比べても高水準。利回り妙味は強まる |
| 連続増配年数 | 62年以上 | 25年以上で配当貴族 | 米国企業で一握りの「配当王」。減配リスクは極小レベル |
| 予想PER(株価収益率) | 約14倍 ~ 16倍 | 約20倍 ~ 22倍 | 訴訟リスクを背景に市場平均比で割安放置が継続 |
| 配当性向(キャッシュフロー比) | 約50% ~ 60%(FCF基準) | 70%以上で警戒水準 | フリーキャッシュフローの創出力が高く、配当余力は潤沢 |
| 信用格付け | AAA(S&P / Moody's) | 米政府債務(AA+水準) | 米企業でマイクロソフトと同社のみが保持する最高峰の財務 |
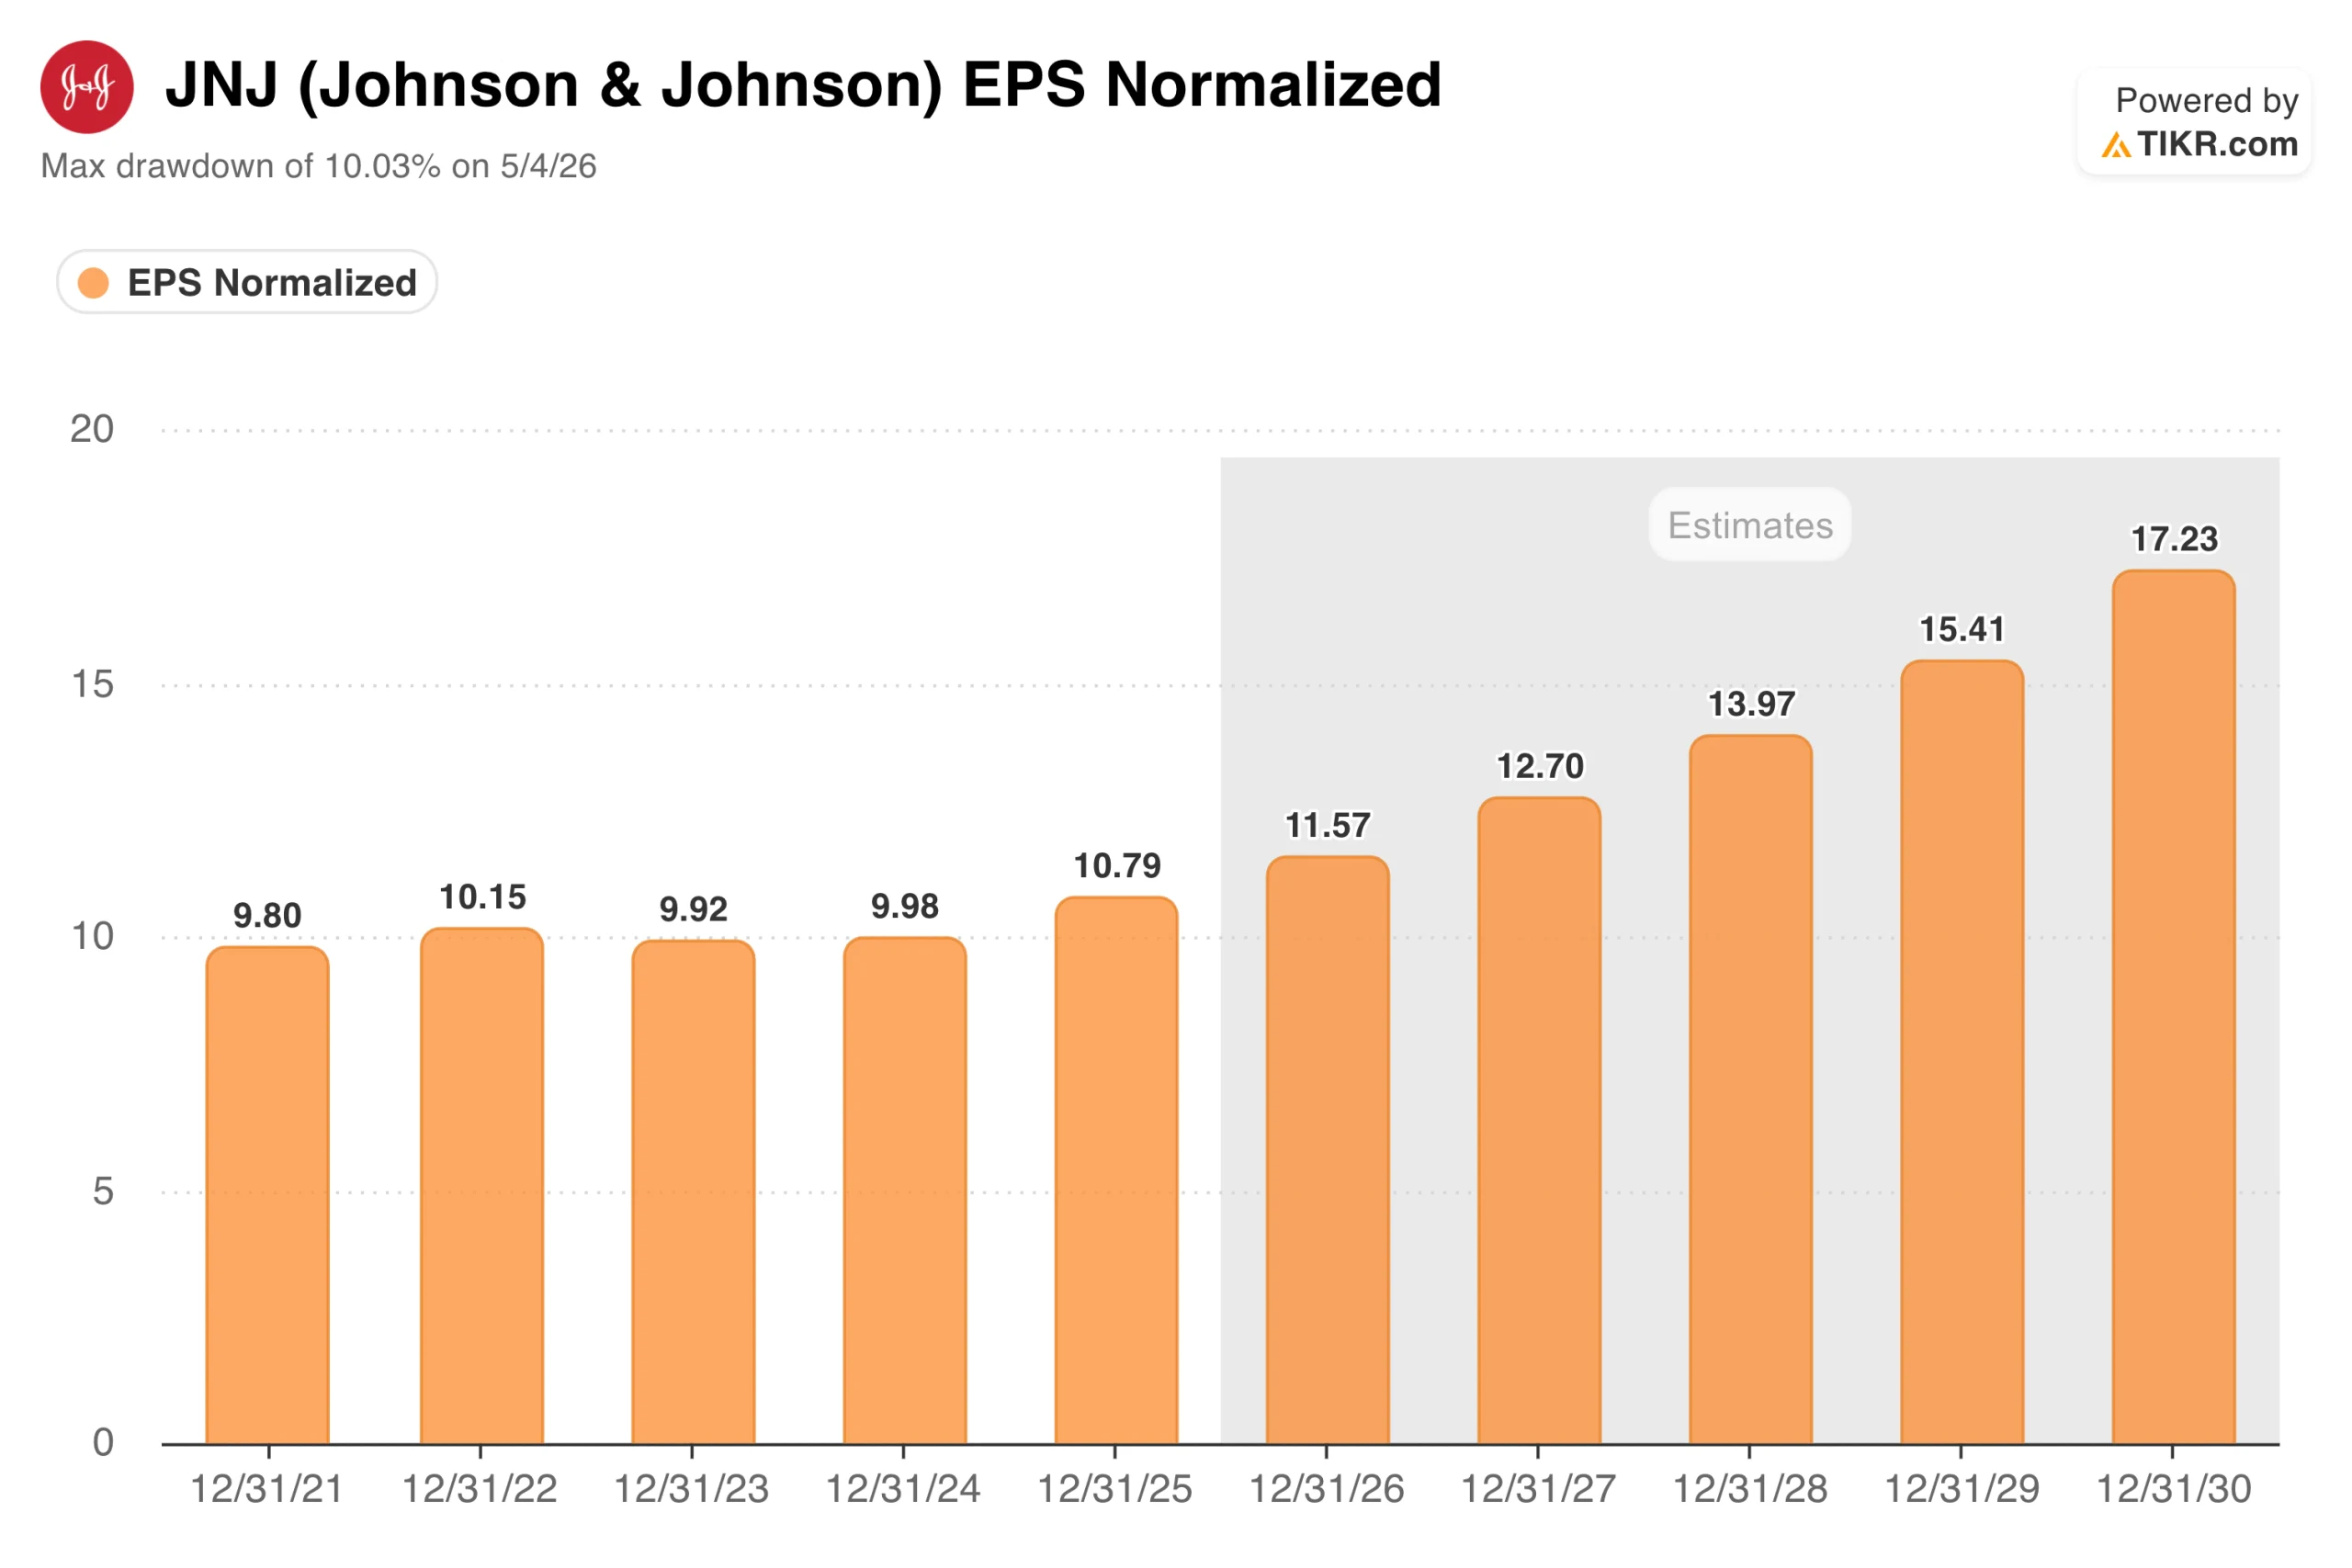
四半期ごとのジョンソン・エンド・ジョンソン 業績 決算発表を精査すると、売上高・EPSともに市場予想を堅調にクリアする傾向が続いています。特許切れの影響を受ける医薬品部門の穴を、抗がん剤「ダルザレックス(Darzalex)」やCAR-T細胞療法「カービクティ(Carvykti)」の急成長、さらに好調な医療機器部門がカバーしている構造です。財務上の破綻リスクは事実上皆無であり、バランスシートの強固さは米国市場でも際立っています。
配当金権利確定日と今後の見通し|アナリスト目標株価から読むシナリオ
インカムゲインを目的とする投資家にとって、権利確定のスケジュールを押さえておくことは実務上欠かせません。ジョンソン・エンド・ジョンソン 配当金 権利確定日および配当支払月は、米国の代表的配当株として非常に規則的なサイクルを持っています。
例年、配当落ち日は2月、5月、8月、11月の下旬に設定され、実際の配当金支払いは3月、6月、9月、12月の中旬に実施されます。さらに、同社は毎年春の四半期(4月下旬の発表、6月支払い分)に増配を発表することが恒例となっており、インフレに対抗して実質的な受取額を増やす仕組みが機能しています。
中長期的な株価の軌道に関して、市場はどのように予測しているのでしょうか。各社金融情報サービス(みんかぶ米国株や各種調査機関)が集計したジョンソン・エンド・ジョンソン 目標株価 予想を確認すると、ウォール街のアナリストによる平均目標株価は、現在の株価水準に対して約10%〜15%程度の上振れ余地を示唆するケースが多く見られます。
同社のジョンソン・エンド・ジョンソン 株価 今後の見通しは、大きく2つのシナリオに分かれます。強気派は「タルク和解の最終合意によって法的不透明感が完全に払拭されれば、バリュエーションが18倍〜20倍程度までリレート(再評価)される」と見ています。一方、慎重派は「薬価規制の強化と大型買収に伴うのれん償却・統合コストが重荷となり、ハイテク主導の相場環境では上値が170〜180ドル近辺で頭打ちになりやすい」と指摘しています。総じて、急激な暴落リスクは小さいものの、上昇ピッチは極めて緩やかになるとの観測がコンセンサスです。
【実態検証】米国株投資家のリアルな評判とコミュニティの温度感
個人投資家が集うSNSや投資掲示板(5ちゃんねる、X、知恵袋など)を検証すると、ジョンソン・エンド・ジョンソン 米国株 評判には明確な「二面性」が浮き彫りになります。
配当再投資戦略(DRIP)を長期実践する投資家からは、「景気が悪化してハイテク株が暴落しても、JNJの四半期配当だけは寸分違わず口座に入金される」「ポートフォリオの精神安定剤としてこれ以上の銘柄はない」という極めて高い満足度が寄せられています。株価が下がればジョンソン・エンド・ジョンソン 配当利回りが3%台中盤まで跳ね上がるため、機械的な積立買い増しを継続する層が根強く存在します。
その一方で、近年の資産拡大スピードを重視する個人投資家からは不満の声も漏れます。「ナスダック指数やS&P500が史上最高値を更新する中で、JNJは何年も資金が拘束されたままだ」「機会損失(オポチュニティ・コスト)が大きすぎる」といった指摘です。高い防御力を持つ半面、相場の上昇局面で資産を急速に増やすエンジンにはなり得ないという現実が、投資家ごとの評価の乖離を生んでいます。
一般に知られていない盲点とネットの誤解|今が絶好の買い時なのか?
個人投資家の間でしばしば見受けられる誤解として、「巨額の訴訟を抱えているから会社が傾くのではないか」「一般消費財を手放したから成長が止まるのではないか」という極端な悲観論があります。しかし、実態はその逆です。
米国の法制度上、JNJほどの資本力を持ち、手元流動性と年間200億ドル規模のフリーキャッシュフローを生み出す企業が、民事訴訟の和解金によって経営危機に陥る可能性は極めて低いと言えます。また、ケンビューを切り離したのは利益率の低い日用品ビジネスから脱却し、利益率が20%〜30%に達する革新的な医薬品・高度医療機器へ資本を集約するための合理的な構造改革です。
では、現在のタイミングはジョンソン・エンド・ジョンソン 買い時と言えるのでしょうか。結論として、投資家のスタンスによって判断が180度分かれます。
【プロの結論】ポートフォリオ防衛に向いている人・慎重になるべき人の判断基準
株式投資における失敗の多くは、銘柄の本質と自身の投資目的が乖離することによって起こります。心理的な焦りや隣の芝生を気にする感情バイアスを排除し、自身の属性に合わせて以下の基準で判断することが肝要です。
▼JNJの購入を強くおすすめできる人
- インカムゲイン・配当生活を志向する人:株価の日々の値動きに一喜一憂せず、毎年増配される配当金を確実に再投資・受取したい層。
- 資産保全を最優先するシニア・退職後世代:S&P500より高いAAA格付けの信用力と、景気後退局面における圧倒的な下値耐性を求める層。
- 高ボラティリティ相場のヘッジを持ちたい人:ハイテク株偏重のポートフォリオを中和し、市場ショック時のクッションを確保したい層。
▼今すぐの購入を慎重に見送るべき人
- 数年以内でのキャピタルゲイン(資産倍増)を狙う人:指数アウトパフォームを目指す積極投資家にとっては、株価の重さがストレスになる可能性が高い。
- タルク訴訟関連のヘッドラインニュースで動揺しやすい人:法廷の審理状況によって数%前後の値動きが生じるため、感情的な狼狽売りをしてしまうリスクがある層。
【ジョンソン エンド ジョンソン 株価】に関するよくある質問(FAQ)
Q1:タルク訴訟が全面解決するまで、株の購入は待つべきですか?
A1:完全に解決してすべての悪材料が出尽くした段階では、市場は先回りして株価を織り込み、すでに水準訂正(株価上昇)が進んでいるケースが一般的です。不確実性が残る現在だからこそ、PER15倍前後・配当利回り3%超という割安なバリュエーションで放置されています。不透明感を許容できる保守的なインカム投資家であれば、一度に資金を投じるのではなく、時間を分散させて打診買いから入るアプローチが合理的です。
Q2:ケンビューの分社化で、旧来の株主が受け取っていた配当は減ってしまったのですか?
A2:JNJ本体の1株当たり配当金は減配されておらず、スピンオフ後も連続増配の記録は公式に継続されています。ケンビュー株が個別に配当を出す一方で、JNJ自身も医薬品と医療機器のキャッシュフローを原資に安定的な増配姿勢を維持しています。トータルのインカム受取額において株主還元姿勢が後退したわけではありません。
Q3:ドル高・為替の影響はJNJの業績にどの程度影響しますか?
A3:同社はグローバル企業であり、売上高の約半分を米国外から得ています。そのため、急激な為替のドル高が進む局面では、海外売上をドル換算する際に目減りし、業績の見かけ上の伸びを抑制する為替ヘッドウィンド(逆風)となります。日本の投資家にとっては、円高局面に転じた際の為替差損リスクも考慮し、円換算でのトータルリターンを注視する必要があります。
まとめ:今後の動向と失敗しないための判断基準
ジョンソン・エンド・ジョンソンの株価が伸び悩む背景には、市場を騒がせるタルク訴訟の残火と、主力医薬品の世代交代期という明確な理由が存在します。しかし、それは決して企業の存立基盤や卓越したキャッシュ創出力が損なわれたことを意味していません。
ケンビューの切り離しを完遂し、より高収益なメドテック・バイオ領域へと変貌を遂げつつある同社の本質的価値は、依然として世界最高水準の信用力に支えられています。「株価の急騰」を追い求めるのではなく、「確実性の高い配当成長とポートフォリオの防波堤」を求める投資家にとって、市場の懸念が残る局面こそが冷静に検討を進めるべき好機となり得ます。自身の運用方針とリスク許容度を照らし合わせ、適切な時間軸を持って向き合う姿勢が何よりも大切です。 (出典: ジョンソン エンド ジョンソン 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
