4人家族の生活費平均はいくら?2026年の内訳と赤字を防ぐ新常識
スーパーのレジで精算ボタンを押した瞬間、表示された合計金額の跳ね上がりに息をのんだ経験はないでしょうか。2026年を迎えた現在、長引く原材料高や円安の影響による食品・日用品の断続的な値上げ、さらに社会保険料の負担増が重なり、子育て世帯を取り巻く家計環境はかつてない厳しさに直面しています。「周りの家庭は一体いくらでやりくりしているのか」「我が家の支出は使いすぎなのか」という疑心暗鬼の声は、SNSや家計相談の現場でも日増しに切実さを増しています。
公的データが示す平均値と、一般家庭が日々の暮らしで感じる皮膚感覚の間には、看過できない大きな溝が存在します。平均値という表面的な数字だけを鵜呑みにして家計を照らし合わせると、思わぬ構造的欠陥を見落とし、気づいたときには毎月赤字が垂れ流される事態に陥りかねません。本稿では、最新統計の裏側に潜むカラクリを解き明かし、破綻を回避するための実践的な支出防衛策を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総務省の家計調査における4人家族の生活費平均は約34万円だが、持ち家率約8割という標本の偏りを除外した賃貸・住宅ローン世帯の実質的な消費支出は月38万〜42万円に達する。
- 要点2:物価高騰に伴いエンゲル係数の適正値は25〜28%へシフトしており、手取り30万円世帯では食費や突発費用の膨張によって年間数十万円規模の潜在的赤字を抱えやすい。
- 要点3:精神論に頼る変動費の節約は挫折を招くだけであり、通信・保険・住居といった固定費の抜本的見直しと、教育費を巡る心理的同調圧力の遮断こそが根本的な解決策となる。
【2026年最新】総務省家計調査から判明した4人家族の生活費平均とリアルな内訳
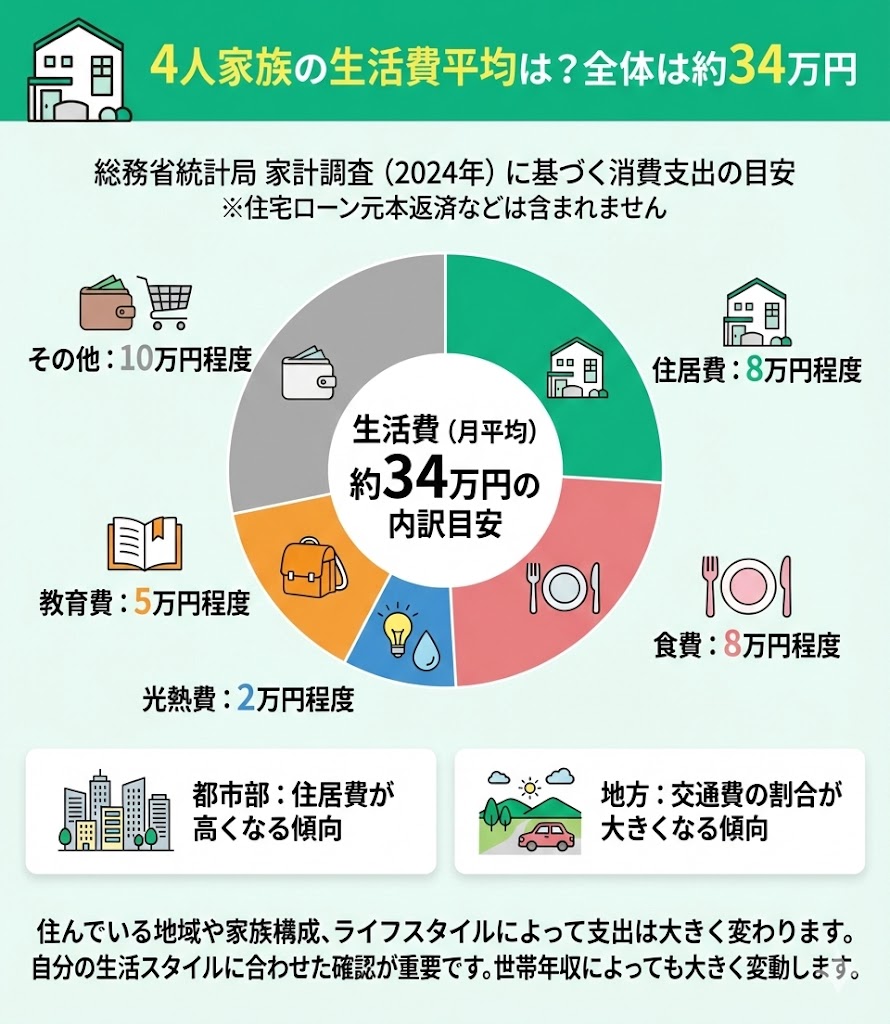
総務省統計局が発表している「家計調査報告(家計収支編)」の最新公表データを精査すると、世帯人員4人(有業者1人以上を含む勤労者世帯)における1ヶ月あたりの消費支出平均額は約34万2,000円を記録しています。この金額を目にして「我が家は毎月40万円近く出ているから使いすぎなのではないか」と焦りを覚える親は少なくありません。しかし、統計の前提条件を読み解くと、そこには明確な数字の罠が存在します。
この統計調査における対象世帯の持ち家率は約80%前後に達しており、住宅ローン返済支出の多くは「消費支出」ではなく「実質的な資産形成(財産形成・負債返済)」として分類から除外されています。その結果、調査上の住居費平均はわずか2万円前後という非現実的な数値として計上されているのです。都市部を中心に家賃や住宅ローンを月8万〜13万円ほど支払っている現役子育て世帯の現実を当てはめれば、4人家族の実質的な生活費平均は月38万〜42万円前後が妥当なベースラインとなります。
| 項目 | 詳細・数値データ(統計値) | 一般的な基準・相場(実勢値) | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 約89,000円〜94,000円 | 85,000円〜100,000円 | 米や生鮮食品の値上がりで10万円突破世帯が増加。外食を月1〜2回に絞っても高止まり傾向。 |
| 水道光熱費 | 約26,500円 | 25,000円〜32,000円 | 再エネ賦課金や燃料調整額の影響が継続。冬期・夏期のピーク時は3万円台中盤まで跳ね上がる。 |
| 住居費 | 約21,000円(統計上の歪み) | 80,000円〜130,000円 | 持ち家完済者が数値を引き下げているため、賃貸やローン返済中の世帯は実勢値で見る必要がある。 |
| 教育費 | 約33,000円〜42,000円 | 40,000円〜70,000円 | 公立・私立の違いや塾・習い事の数で最大級の格差が生じる領域。高学年になるほど急増。 |
| 通信・交通費 | 約51,000円 | 45,000円〜60,000円 | 自家用車の維持費(ガソリン・保険・車検按分)を含む。地方都市では車2台所有でさらに上振れ。 |
| 保険・医療費 | 約16,000円 | 18,000円〜25,000円 | 民間の生命保険や医療保険のかけすぎ世帯が目立つ一方、自治体の子ども医療費助成が防波堤に。 |
| 娯楽・雑費・小遣い | 約95,000円 | 70,000円〜90,000円 | 日用品消耗品、理美容、被服費、夫婦の小遣い等。物価高の影響をもろに受けやすい可変枠。 |
家計の内訳を可視化すると、2026年時点における4人家族の食費平均は月9万円台が中央値に定着しつつあり、育ち盛りの子どもを抱える世帯では10万円を超える事例も珍しくありません。かつて節約雑誌などで推奨された「4人家族で食費5万円」というモデルは、近年の食料品価格指数(2020年比で約15〜20%上昇)に照らし合わせても、栄養バランスを保ちながら達成することは極めて困難な水準となっています。
【シミュレーション比較】手取り30万円で暮らす4人家族の限界と理想バランス
日本国内で最もボリュームゾーンに近い世帯所得モデルの一つが、「夫婦の合算、または片働きで手取り月収30万円」という給与水準です。手取り30万円の4人家族生活費をシミュレーションした場合、どのような収支配分が破綻を防ぐ防衛ラインとなるのでしょうか。
家計の黄金比率とされる「固定費45%・変動費35%・貯蓄20%」を手取り30万円の枠組みに機械的に当てはめると、貯蓄に回すべき金額は毎月6万円となります。しかし、実際の暮らしにおいて差し引ける生活余力はそれほど甘くありません。家賃または住宅ローンに7万5,000円(手取りの25%)、食費に7万5,000円(同25%)を配分した時点で、残金は15万円に圧縮されます。
そこから水道光熱費相場である2万5,000円、通信費1万円、日用品・雑費1万5,000円、夫婦と子どもの保険・医療費1万5,000円を差し引くと残りは8万5,000円。ここから子どもの習い事や学校関係費として3万円、夫婦の小遣い(各1万5,000円)で3万円を排出すれば、手元に残る純粋な貯蓄可能額はわずか2万5,000円です。
この配分モデルにおいて、エンゲル係数の適正値は25%前後に設定されています。しかし、急激な季節要因による光熱費の急騰や、子どもの修学旅行積立、部活動の遠征費といった突発費用が1回発生するだけで、当月の黒字は一瞬で吹き飛び赤字へ転落します。「手取り30万円で子ども2人」の家計設計は、無駄遣いをしていなくとも、常に薄氷を踏む緊張感を強いられる構造的なギリギリ状態にあると認識しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル|家計簿公開で露呈する格差
大手家計簿アプリの公開データやSNSコミュニティ、ファイナンシャルプランナーへの相談現場から集まる当事者の肉声からは、統計の数字には表れない生々しい葛藤が浮かび上がってきます。
千葉県内の賃貸マンションに暮らす30代後半の共働き女性(小学生2児の母)は、家計相談の場で次のような手記を明かしています。
「毎週末、業務スーパーやディスカウントドラッグストアを回って特売品を選び抜いているのに、レジ袋3つで軽く8,000円を超える。育ち盛りの男児2人が食べる米の消費量は月20キロを超え、どれだけ献立を工夫しても食費は月9万円を切れない。周りのママ友が『習い事を3つ掛け持ちしている』と話すのを聞くたび、教育費をこれ以上出してあげられない自分を責めてしまい、夜中に通帳を見て息が詰まる」
また、ネット掲示板や知恵袋などの家計相談スレッドでも、「ボーナス年間80万円を全額生活費の補填と車検・固定資産税の支払いに充てており、年間収支としては辛うじてトントンだが、貯蓄残高が数年間まったく増えていない」という告白が後を絶ちません。金融広報中央委員会が実施した世論調査を見ても、子育て世帯を含む二人以上世帯の金融資産中央値は約450万〜500万円前後にとどまっており、平均値(約1,200万〜1,300万円)との乖離は極めて激しいのが実態です。
家計簿を詳細に公開している世帯の支出を分析すると、安定して月5万〜8万円の貯蓄を確保できている家庭には共通点があります。それは「食費をストイックに削っている」のではなく、「車を所有しないか軽自動車1台に抑えている」「民間の貯蓄型保険に加入せず掛け捨て共済で済ませている」「スマホは家族全員が格安SIMを徹底利用している」という、固定費の極小化を早い段階で完了させている点です。

一般に知られていない盲点とネットの誤解|「食費を削る」節約が招く最悪の結末
生活費が圧迫された際、多くの家庭が真っ先に着手するのが「日々の食費のカット」です。もやしや豆腐を多用した節約レシピ、まとめ買いによる冷凍保存、特売スーパーのハシゴといった手法はネット上でも人気のコンテンツですが、ここにこそ家計破綻を招く決定的な盲点が隠されています。
第一に、食費の切り詰めは「人間の意志の力」に過度に依存する手法です。毎食の献立で数百円を削るために精神的エネルギーを消耗し続けると、フラストレーションが蓄積し、ある日突然「外食でのドカ食い」や「ネット通販での衝動買い」という形でリバウンド支出を引き起こします。さらに、炭水化物過多でタンパク質やビタミンが不足した偏った食生活は、結果として家族の免疫力を低下させ、突発的な医療費の増大を招くという本末転倒な事態をもたらします。
第二の誤解は、「電気をこまめに消す」「お風呂の残り湯で洗濯する」といったミクロな変動費の節約です。家族4人で神経をすり減らして待機電力をカットしても、削減できる電気代は月数百円程度に過ぎません。その一方で、2026年時点でも見直されていない大手キャリアの旧プランや、過去に契約したまま放置されている動画・音楽サブスクリプション、不要なクレジットカードの年会費といった「休眠固定費」によって、毎月数千円から数万円が自動的に口座から流出し続けています。
固定費見直しの決定的な理由は、「一度手続きを行うだけで、生活満足度や家族の健康を損なうことなく、半永久的に削減効果が自動継続する」という一点に尽きます。食費のレシートとにらめっこをする前に、毎月口座から無意識に引き落とされている契約関係にメスを入れることこそが、家計防衛における最大の鉄則です。
【プロの結論】家族社会学と心理学の視点から紐解く「教育費と見栄消費」の罠
家計の支出膨張を招く根本原因は、単なる経済的な問題にとどまりません。家族社会学や心理学の見地から分析すると、そこには「教育課金スパイラル」と「同調圧力に伴う見栄消費」という強固な構造が横たわっています。
昭和・平成から令和へと移り変わる中で、日本社会では「親の経済力が子どもの学歴や将来の選択肢を決定づける」という言説が過剰に内面化されてきました。その結果、周囲の家庭が中学受験対策塾や英語教室、プログラミング教室に通わせている様子を目にすると、「我が家も投資しなければ子どもが社会的に取り残される」という強い不安に駆られます。これはいわば、家庭内における「サンクコスト効果(埋没費用効果)」の典型例です。「ここまでお金をかけたのだから途中でやめられない」と課金をエスカレートさせ、家計が耐えうる限界を超えて教育費を注ぎ込んでしまうのです。
さらに深刻なのは、家族間の「心理的バウンダリー(境界線)」が曖昧になり、親自身の劣等感や自己承認欲求が「子どもの教育」という大義名分にすり替えられるケースです。子どもの成績や所属環境を自身のステータスとして捉えてしまうと、支出にブレーキをかける行為が「親としての敗北」のように錯覚され、家計の危機信号を無視し続ける結果となります。
家計管理におけるプロの結論として導き出される教訓は、「健全な家計の防波堤を守ることこそが、子どもに対する最大の愛情であり教育である」という真実です。無理な教育費投下によって家庭内が常に金銭的な不安と険悪な空気に包まれ、将来的に親の老後資金が底をついて子どもに扶養負担を強いることになれば、それこそ本末転倒です。子どもの意向を尊重しつつも、家庭の経済的キャパシティを毅然と提示し、分相応な選択肢の中で全力を尽くす姿勢を背中で見せることこそが、親子双方の自立を促す境界線の構築につながります。

【独自基準】家計防衛に「今すぐ動くべき人」と「様子見で良い人」の分岐点
家計の改善に向け、ドラスティックな見直しに着手すべき世帯と、現状の延長線上で微調整を続ければ十分な世帯の間には明確な判断基準が存在します。以下のチェックポイントを照らし合わせ、自家の緊急度を判定してください。
▼今すぐ根本的な家計改革に踏み切るべき人の条件
- 毎月の生活費収支がマイナスで、ボーナスで帳尻を合わせている世帯:ボーナスは業績変動リスクを伴う不確定要素であり、これを定常生活費の補填に回している構造は「隠れ赤字」の典型症状です。
- クレジットカードの引落金額を請求確定日まで正確に把握できていない世帯:キャッシュレス決済の普及により支出の痛覚が麻痺しており、毎月の生活費が予算を超過している危険性が極めて高くなります。
- 教育費や直近の出費を優先するあまり、親の老後資金積立(iDeCoや新NISAなど)がゼロの世帯:時間という複利の恩恵を放棄しており、10〜15年後に大学進学費用と老後資金の枯渇が同時に襲いかかるリスクを抱えています。
▼現状のペースを維持し、微調整で乗り切れる人の条件
- 手取り収入の最低15〜20%を先取り貯蓄として毎月確実に確保できている世帯:残りの80%を使い切っていても、将来への積立機能が自動化されているため家計破綻の確率は極めて低く保たれます。
- 住宅ローン返済額(または家賃)が世帯手取り月収の20〜25%以内に収まっている世帯:固定費最大の項目が適正枠にあるため、物価高による多少の変動費増も家計全体の弾力性で吸収可能です。
- 家族全員のスマートフォンが格安プランに統一され、大手生命保険の無駄な特約がすでに整理されている世帯:固定費の削り代がすでに最小化されており、無理な節約によるストレスを回避すべきフェーズにあります。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:4人家族で食費を月6万円台に抑えるのは現実的に可能ですか?
A1:子どもが未就学児など極めて小さい時期や、実家から米・野菜の定期的な支援を受けている特殊なケースを除き、2026年時点の物価水準で月6万円台を維持することは現実的ではありません。無理に圧縮しようとすると栄養バランスの崩壊や買い出しの過密化による精神的疲弊を招きます。外食込みで月7万5,000円〜8万5,000円程度を健全な防衛ラインとして設計するのが賢明です。
Q2:手取り30万円で子ども2人を大学まで進学させるための貯蓄ペースはどのくらい必要ですか?
A2:すべて国公立・自宅通学であっても子ども1人あたり数百万円、私立文系・理系であれば1人700万〜1,000万円以上の学費準備が目安となります。手取り30万円の単体収入だけでこの額を完結させるのは極めて困難です。子どもが小学校を卒業するまでの「貯めどき」に児童手当を全額別口座にプールしつつ、月3万〜4万円の積立を死守することに加え、パートタイマーや副業による世帯手取りの拡大(月5万〜10万円の上乗せ)を早い段階で検討する必要があります。
Q3:物価高に対して、真っ先にメスを入れるべき固定費は何ですか?
A3:削減の即効性とインパクトが最も大きいのは「通信費」と「民間の生命保険・医療保険」です。家族4人のスマホを格安SIMやサブブランドへ移行するだけで月1万〜2万円の純削減が望めます。また、住宅ローンを組んでいる場合は団体信用生命保険(団信)が効いているため、独身時代に加入した高額な死亡保障付き保険は過剰保障になっているケースが大半です。掛け捨て型の共済等へスリム化することで、生活の利便性を一切下げずに毎月1万5,000円前後の浮遊資金を即座に生み出せます。
まとめ:今後の動向と失敗しないための判断基準
社会構造的な物価上昇と社会保障負担の増加が続く2026年において、4人家族の生活防衛は「いかに日々の小さな出費を我慢するか」という根性論から、「いかに無駄な固定費を構造的に排除し、適正な予算枠の中で平穏に暮らすか」というシステム論へと完全に移行しました。
総務省の統計が示す月34万円という数字に過度にとらわれ、持ち家率の歪みを無視して自己嫌悪に陥る必要はありません。賃貸や住宅ローンを抱える家庭であれば、月38万〜42万円の実勢支出を踏まえた上で、世帯収入に応じた現実的な「我が家の適正バランス」を定義し直すことが何よりも重要です。
スーパーの特売チラシを凝視する時間を、契約関係の見直しや夫婦間での教育費上限のすり合わせに充ててください。見栄や同調圧力を手放し、家族にとって本当に価値ある支出にリソースを集中させることこそが、将来にわたって揺るがない家計基盤を築くための最も確実な道筋です。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
