西華産業の株価急変動なぜ?高配当と三菱重工連携の真相を徹底解剖
東証プライム市場に上場する機械商社、西華産業(コード:8061)の株価が市場参加者の熱い視線を集めています。名門財閥の重工業ビジネスと深く結びついた老舗商社でありながら、突発的な急伸や出来高の急増を見せ、夜間PTS(私設取引システム)でも活発な売買が繰り広げられる場面が目立っています。堅実な内需型企業という従来のイメージを覆す値動きの裏には、一体どのような構造変化が起きているのでしょうか。
個人投資家を惹きつける高水準な株主還元策、電力やプラント設備を手掛ける中核事業の好調、そして東京証券取引所による「資本コストや株価を意識した経営」の要請に応える積極的な財務戦略など、複合的な要因が絡み合っています。本稿では、決算資料やアナリストレポート、市場のリアルな反応を多角的に取材・検証し、同社を取り巻く2026年現在の実態と将来性を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の引き金は、防衛・エネルギー分野の旺盛な需要と、DOE(自己資本配当率)導入を背景とした大幅な増配サプライズにある。
- 要点2:三菱重工業との極めて緊密な系列パイプが最大の強みである一方、プラント受注の端境期や設備投資サイクルの波を受ける構造的リスクも併せ持つ。
- 要点3:単なる利回り狙いの買いだけでなく、業績の進捗と資本効率改善のスピードを見極める冷静な出口戦略が投資判断の分かれ目となる。
【真相解明】西華産業の株価が急変動する決定的な理由と市場の背景
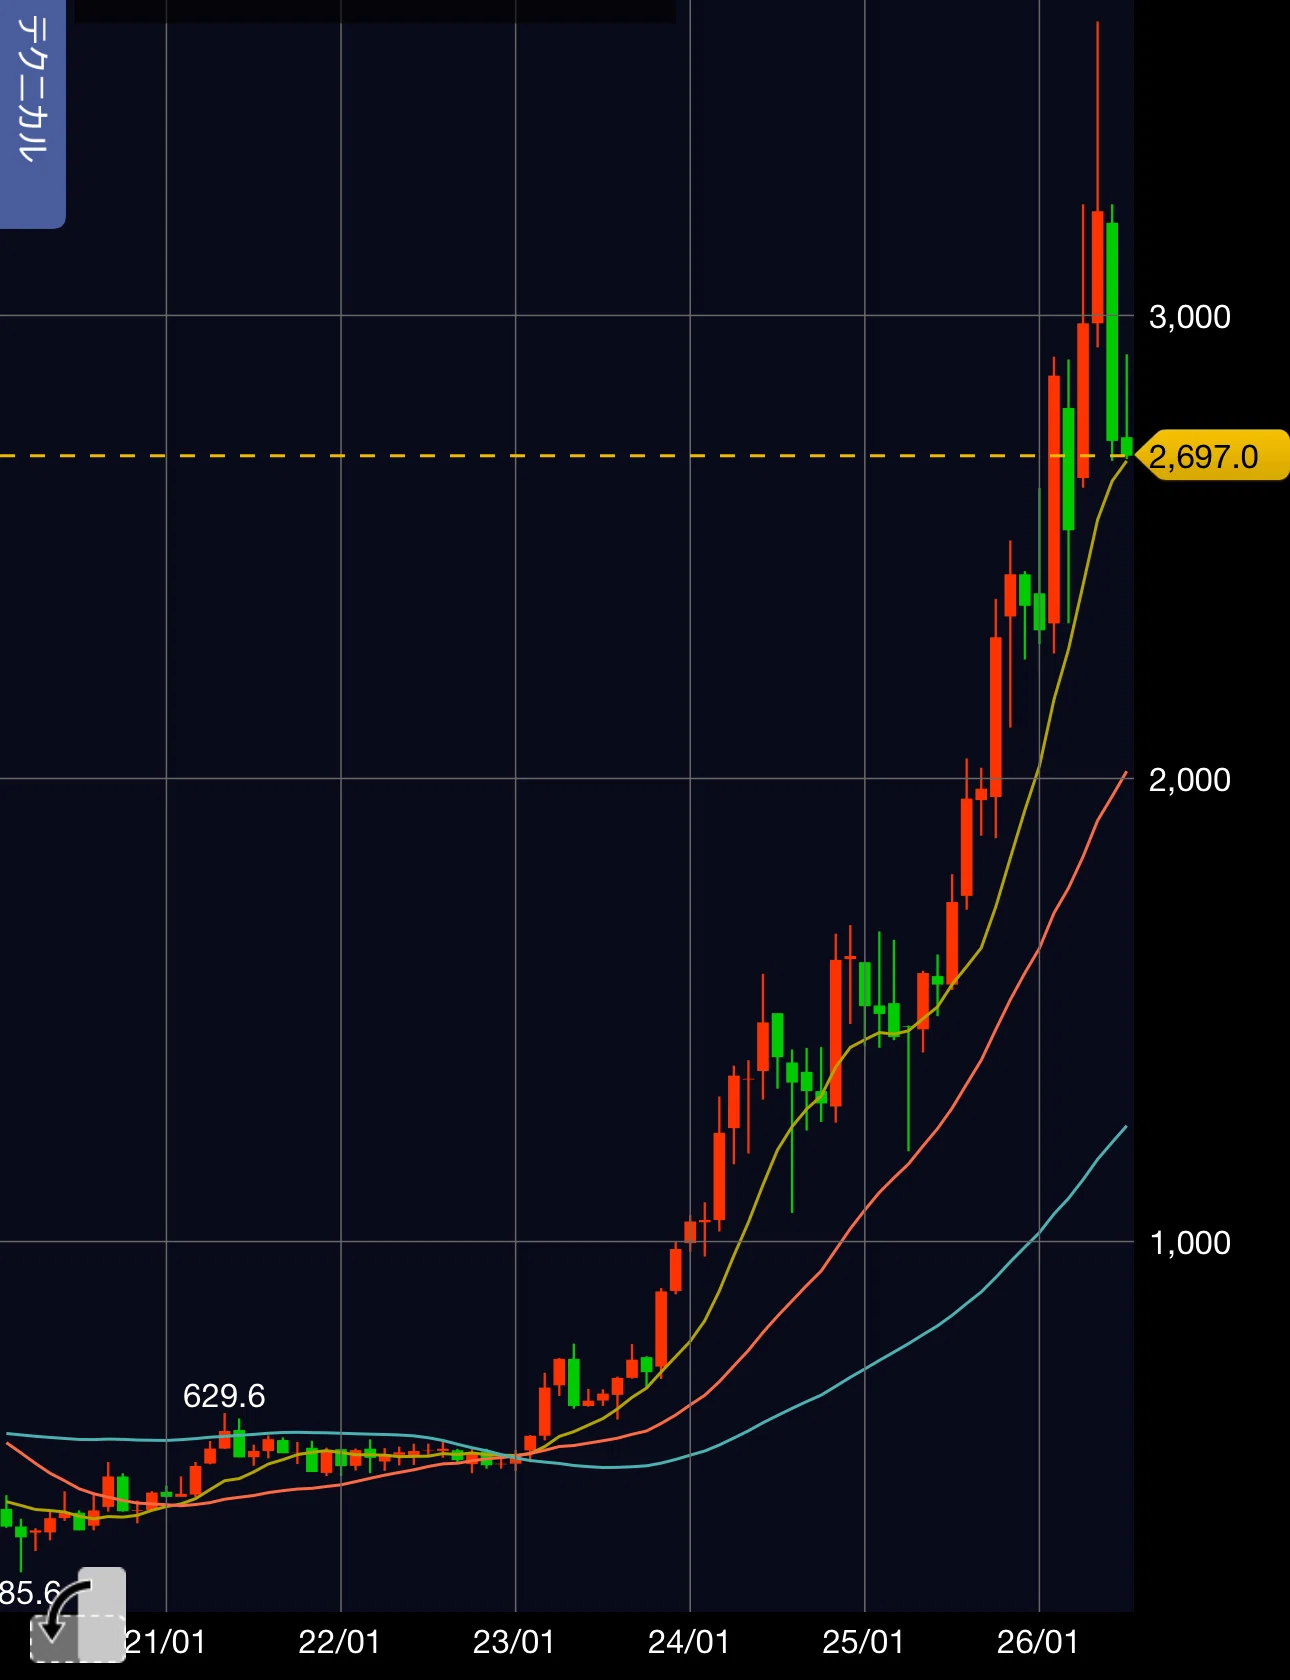
西華産業の株価チャートを振り返ると、決算発表や適時開示の直後に出来高を伴って急動意づく場面が度々観測されます。株式市場においてこれほどまでに強いインパクトをもたらす株価上昇の理由は、本業の収益力強化と劇的な株主還元方針の転換という二重のエンジンが同時に点火した点に集約されます。
第一の要因は、電力インフラおよび産業機械セグメントの採算性改善です。世界的なエネルギー安全保障への関心の高まりや国内電力各社の設備更新需要を追い風に、大型プラント補修や脱炭素関連設備の引き合いが力強く推移しています。さらに、防衛装備品や航空宇宙関連の受注残高が積み上がっていることも、機関投資家の買いを呼び込む強力なファンダメンタルズの裏付けとなっています。
第二の要因は、経営陣が打ち出したアグレッシブな財務資本戦略です。長らくPBR(株価純資産倍率)1倍割れが常態化していた同社に対し、東証からの是正プレッシャーがかかる中、配当方針の大胆な見直しが敢行されました。市場予想を上回る増配ニュースが適時開示された際には、アルゴリズム取引や高配当ハンターの資金が一気に流入し、短時間で株価が急騰する現象を引き起こしました。従来の見栄えのよい計画にとどまらず、キャッシュ創出力を背景とした有言実行の姿勢が、バリュエーションの再評価(リレーティング)を加速させています。
【データ徹底検証】西華産業の配当利回りと業績推移を解剖
同社の投資妙味を語る上で欠かせないのが、インカムゲインの厚みとそれを支える業績の継続性です。公表された有価証券報告書や四半期決算短信をもとに、過去数年間の財務指標と業界平均を比較検証したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 4.2%〜4.8%前後(株価推移により変動) | 東証プライム平均:約2.0%〜2.3% | 市場平均を大きく上回る高水準。インカム銘柄として極めて魅力的。 |
| PBR(実績) | 0.85倍〜1.05倍水準 | 東証目標:1.00倍超 | 割安圏からの脱却を図る途上。1倍回復に向けた自社株買い期待が残る。 |
| 自己資本比率 | 40%台後半〜50%前後 | 卸売業平均:約35%〜40% | 商社としては健全強固な財務体質。減配リスクを抑える防波堤として機能。 |
| 業績推移の主因 | 電力向け設備工事の進捗、産業機械の更新 | 設備投資景況感に連動 | 一過性の特需ではなく、基幹インフラ更新という長期テーマに支えられている。 |
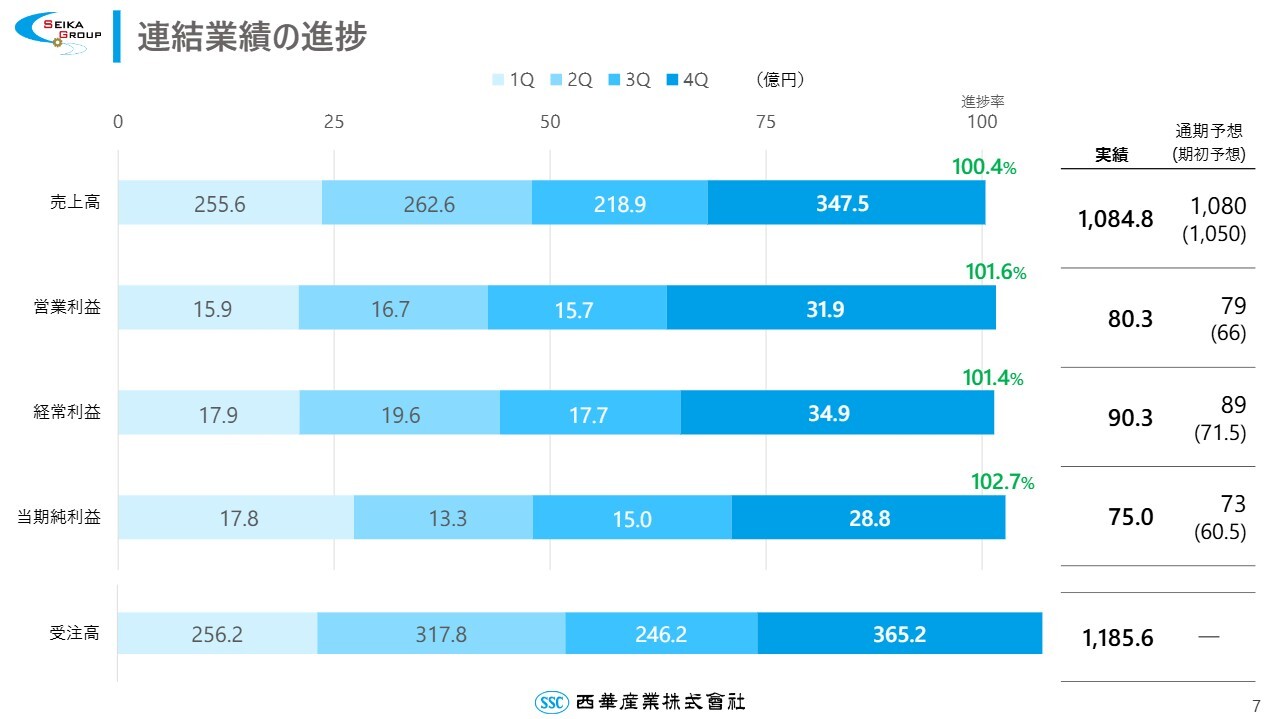
会社四季報や日本経済新聞の開示速報が示す通り、配当利回りは4%台半ばという高い水準を維持しています。特筆すべきは、業績推移の理由が単なる為替差益など外部環境の恩恵だけでなく、高付加価値なエンジニアリング機能の提供や海外展開の結実にある点です。決算説明会において経営陣が強調した「案件ごとの採算管理の徹底」が着実に営業利益率の底上げへとつながっています。
三菱重工系列としての特権とサプライチェーン依存のリスク
西華産業の企業DNAを語る上で避けて通れないのが、三菱重工業との極めて深い関係性です。同社は旧三菱財閥の流れを汲む名門商社であり、主要な取扱品目には三菱重工製の大型原動機、火力・原子力発電設備、航空機部品、防衛関連システムがずらりと並びます。
このアライアンスがもたらすアドバンテージは絶大です。競合他社が容易に参入できない巨大国家プロジェクトや電力会社直結の基幹入札において、指定代理店・商社としての揺るぎないポジションを確保しています。近年の地政学的緊張を背景とした防衛予算拡大の局面でも、三菱重工が受注するプロジェクトの下流において、部品供給や機材調達の商流を担う同社には強烈な恩恵が波及します。
しかし、ジャーナリスティックな視点で見れば、この強固な結びつきは「諸刃の剣」でもあります。国内電力各社の脱炭素方針や原子力再稼働の遅れ、さらには三菱重工側の事業ポートフォリオ再編の余波をダイレクトに受けるリスクを内包しています。特定メーカーへの依存度が高い構造は、万が一のプロジェクト遅延や調達計画変更が起きた際、期ズレによる業績下振れを招く要因となり得ます。同社が近年、環境エネルギーやエレクトロニクス関連など独自ルートの開拓を急ぐ背景には、系列依存からの脱却という長年の経営課題が存在します。
【実態検証】投資家のリアルな評判と夜間PTS取引に見る本音
個人の投資マインドが色濃く反映されるSNSやネット掲示板、個人投資家コミュニティを定点観測すると、西華産業に対する評価は「手堅いインカムゲイン銘柄」から「イベントドリブンな値幅取り銘柄」へと変化しつつあります。
特に話題を呼ぶのが、四半期決算の発表当日の夕方に動くリアルタイムのPTS株価です。同社は通期予想の上方修正や配当計画の改定を好決算と同時に出す傾向があり、開示直後の夜間私設取引所では基準価格から数パーセント跳ね上がる光景が散見されます。市場の声を拾い上げると、以下のようなリアルな実態が浮き彫りになります。
「商社株ブームの中で三菱商事や丸紅に目が行きがちだったが、中小型の8061(西華産業)の配当利回りと財務健全性は隠れた実力株だ」「決算前の静けさから一転、PTSで吹き上がった後に翌日の本市場で利確売りに押されることがあるので、エントリーのタイミングがシビア」といった経験則に基づく指摘です。
また、個人投資家の心を掴んでいるのが株主優待の内容です。一定株数以上の保有で進呈されるQUOカードなどの実用的な優待制度は、長期保有を促すクッションとして機能しています。配当金と優待を合算した「実質総合利回り」の高さが、下値を支える個人マネーの防波堤となっている様子が伺えます。
一般に知られていない盲点とネットの誤解|「万能の高配当株」なのか?
インターネット上の投資コミュニティでは時として「三菱系列だから倒産リスクゼロで永久保有できる」「配当が高いからいつ買っても安心」という楽観論が独り歩きすることがあります。しかし、機械商社というビジネスモデルの本質を見落としてはなりません。
第一の盲点は、業績のボラティリティ(変動性)です。総合商社のように資源価格の変動ヘッジや多角的な事業投資を展開しているわけではなく、同社の主力は設備機械の売買仲介と据付エンジニアリングです。企業の設備投資マインドが冷え込む景気後退局面では、新規商談の延期や検収の先送りがダイレクトに響きます。
第二の盲点は、「決算発表はいつか」を把握していないことによる被弾リスクです。四半期決算の発表時期(例年5月中旬の本決算、8月上旬の1Q、11月上旬の2Q、2月上旬の3Q)前後は、機関投資家のポジション調整と相まって株価の振れ幅が極端に大きくなります。割安だからと発表直前に無警戒に飛び乗ると、業績の進捗遅れやサプライズ不在を理由とした売りに巻き込まれる危険があります。
【2026年最新動向】今後の見通しとアナリスト目標株価の妥当性
2026年のビジネス環境において、西華産業が描く成長シナリオは新たなフェーズに突入しています。注目すべきは、GX(グリーントランスフォーメーション)分野における具体的な実績化です。水素・アンモニア混焼発電設備や次世代蓄電システム、洋上風力発電関連の部材供給など、国家規模のクリーンエネルギー投資が本格化する中、同社が培ってきた重電メーカーとのネットワークが真価を発揮しています。
大手証券会社のアナリスト予想やみんかぶ等の目標株価コンセンサスを検証すると、多くの市場分析が「中長期的な株価の底上げ」を基本シナリオとして描いています。PBR1倍台の完全定着を目指す経営計画と、着実な自社株買いの実施余力が下値をサポートしているためです。今後の株価見通しとしては、急激なバリュエーション拡大というよりも、利益成長と連動した堅実な右肩上がりのトレンドを形成できるかが試されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な市場分析に基づき、西華産業へのアプローチにおいて向いている投資家と慎重になるべき投資家のプロファイルを整理しました。
✅ この銘柄が向いている人:
・配当利回り4%超をポートフォリオに組み入れ、年2回の配当金を中長期で再投資したいインカム重視派
・日本のインフラ更新、GX投資、防衛予算拡充という国策テーマに連動する実力派中小型株を探している人
・PBR是正策や自己資本配当率(DOE)を導入した株主還元重視の企業姿勢を評価できる人
⚠️ 慎重になるべき人・避けたほうがよい人:
・短期的なデイトレードや数週間での急騰によるキャピタルゲインのみを狙っている投機筋
・プラント受注の納入時期による四半期ごとの業績ブレに耐えられない人
・製造業の設備投資減退局面において、株価が一時的に調整するドローダウンを許容できない人
【西華産業の株価】に関するよくある質問(FAQ)
Q1:西華産業の決算発表はいつ行われますか?
A1:例年、第1四半期決算が8月上旬、第2四半期(中間)決算が11月上旬、第3四半期決算が2月上旬、そして本決算が5月中旬に開示されます。正確な日程は開示の約2〜3週間前に同社IRサイトや適時開示情報(TDnet)でアナウンスされるため、事前確認が必須です。
Q2:株主優待の内容と獲得条件はどうなっていますか?
A2:毎年3月末日時点の株主を対象に、保有株式数および保有期間に応じた株主優待(QUOカード等)が贈呈されます。配当金と合わせた総合的な利回りを計算する個人投資家に支持されていますが、優待内容は変更される可能性もあるため最新の公式発表をご確認ください。
Q3:夜間PTS取引でリアルタイムに株価が動くのはなぜですか?
A3:同社が決算短信や配当修正、自社株買いなどの重要情報を15時以降の取引終了後に開示することが多いためです。夜間の私設取引システム(PTS)では翌朝の本市場オープンを待たずに好悪材料を織り込みにいくため、出来高を伴って急変動するケースが見られます。
まとめ:今後の動向と失敗しないための判断基準
西華産業(8061)は、三菱重工系列という強固な事業基盤を土台にしながら、市場の要請に応える高配当政策と資本効率の改善を両輪で走らせる注目の機械商社です。株価が時折見せる急変動は、そうした構造改革の進展と市場の期待値が交錯する瞬間に生じる必然的な反応と言えます。
投資家にとって肝要なのは、目先のPTSの急騰やSNS上の熱狂に惑わされず、プラント需要の進捗、配当性向の推移、そしてPBR是正に向けた経営陣の次なる一手を冷静に見極めることです。高配当の恩恵を享受しつつ、景気サイクルと決算スケジュールを意識した規律あるアプローチこそが、この銘柄で確かな成果を掴むための決定的な鍵となります。 (出典: 西 華 産業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
