月商とは?月収や年商との違いと「月商100万で赤字」の罠を徹底解剖
SNSやビジネス広告で頻繁に見かける「起業してわずか3ヶ月で月商100万円達成」「年商1億円企業の裏側」といった華やかなキャッチコピー。副業や独立を志す人にとって魅力的に映るフレーズですが、ここで使われている「月商」という言葉の真意を正確に理解できているでしょうか。実は、月商の定義を誤認したまま事業をスタートさせると、「売上は伸びているのに手元の現金が減り続ける」という深刻なキャッシュフロー危機に直面しかねません。
月商はビジネスの規模や流通額を示す重要な指標である一方、個人の「手取り収入」とは根本的に異なる概念です。本稿では、大手企業から個人事業主まで多くの財務分析を手掛けてきた視点から、月商・年商・月収・各種利益の違いを徹底解剖し、なぜ「月商100万円でも赤字」という逆転現象が起きるのか、そのカラクリとリアルな手取り額の実態を明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月商とは「1ヶ月間の総売上高」であり、個人の手取り額や自由に使える利益(月収)とは全くの別物である。
- 要点2:仕入れ原価や広告費、固定費を差し引くと、月商100万円でも手元に残る利益が10万円未満、あるいは赤字に転落する事例が多発している。
- 要点3:事業の成否を分けるのは売上規模ではなく「粗利益と営業利益」であり、目標設定は手残り額から逆算して設計する必要がある。
【基本定義】月商とは何か?売上高・年商・月収との決定的な違い
ビジネスの現場や会計実務において、業績を語る指標には似た響きの用語が数多く存在します。その基本となるのが「月商(げっしょう)」です。月商とは、ある特定の1ヶ月間における企業や事業の総売上高を指します。顧客に商品やサービスを提供し、対価として受け取った総取引金額そのものであり、ここから仕入れ代金や経費は一切引かれていません。
混同されやすい主要用語との関係を整理すると、違いは明快です。
まず月商と年商の違いは、集計期間の長さにあります。年商は1年間(事業年度)の総売上高を指し、単純計算では月商の12ヶ月分が年商となります。ただし、季節変動が大きい業種(例えば夏季に売上が集中するレジャー業や、年末商戦に依存する小売業)では、特定月の月商だけを切り取っても年間規模を測れないため、財務分析では「年商÷12ヶ月」で算出される「平均月商」が実質的なバロメーターとして用いられます。
次に、最も誤解が生じやすいのが月商と月収の違いです。月収は、給与所得者であれば「毎月の総支給額」、個人事業主であれば「売上から経費を差し引いた事業所得(儲け)」を指します。つまり、月商は「事業に入ってきたお金の全額」であるのに対し、月収は「個人が自由に使える報酬」を指すため、両者の間には経費という巨大なフィルターが存在します。
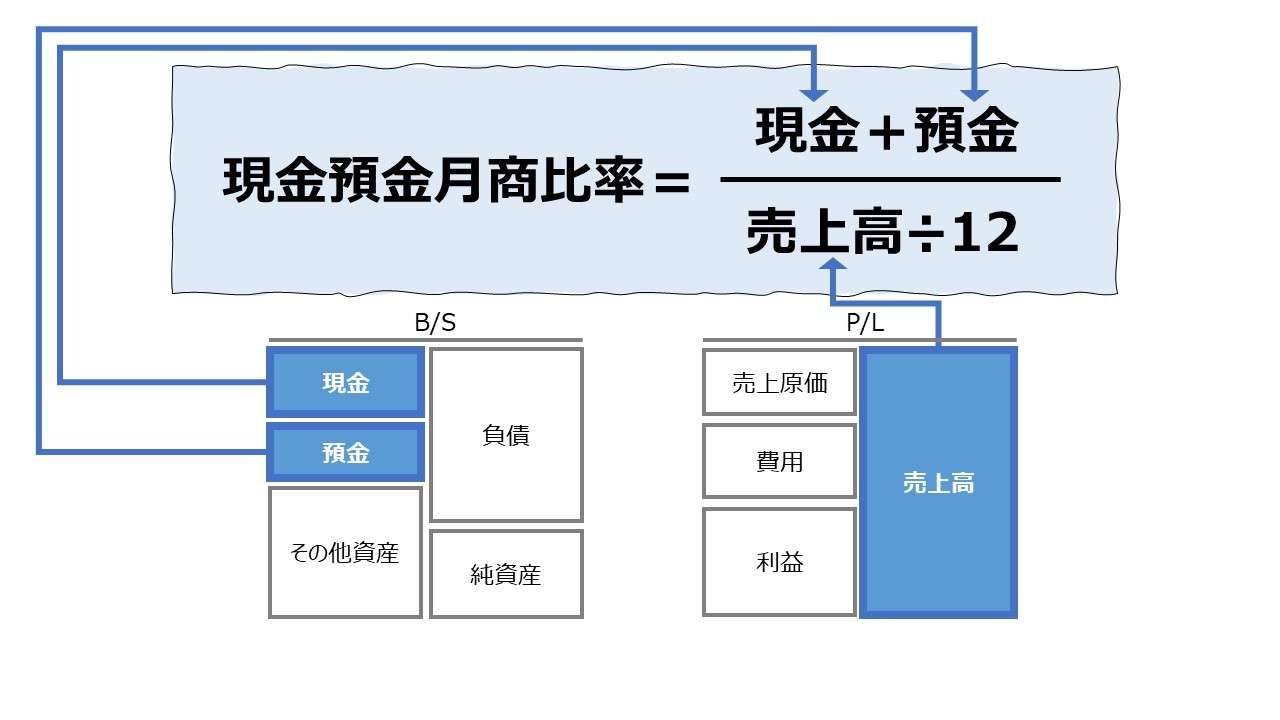
さらに月商と売上高の違いという点では、概念そのものは同一です。「売上高」という会計用語を月単位で表現したものが月商であり、企業の信用調査や取引先の与信審査、金融機関からの融資審査においても、運転資金の妥当性を測るベース数値(借入金が月商の何ヶ月分に達しているか等)として極めて重視されています。

【徹底比較】月商・年商・月収・純利益の構造と手取りシミュレーション
ビジネスでお金を残す仕組みを理解するには、売上高からどのような段階を経て手取り額が決まるのか、その会計パイプラインを把握しなければなりません。売上から仕入れ代金を引いたものが「粗利益(売上総利益)」であり、そこから人件費や広告費、家賃などの固定費を引いたものが本業の儲けを示す「営業利益」となります。さらに税金を差し引いた最終着地が「純利益」です。
各指標の役割と基準値を整理した一覧が以下の比較表です。
| 指標項目 | 定義と計算ロジック | 一般的な水準・相場の目安 | 財務・実務上の評価視点 |
|---|---|---|---|
| 月商(売上高) | 1ヶ月間の総売上(販売数×単価) | 業種・規模により数百万円〜数億円 | 事業規模と市場占有率を測る指標。利益の保証はない。 |
| 粗利益(売上総利益) | 月商 − 売上原価(仕入代金・製造原価) | 物販:20〜30% / 飲食:65〜70% / 役務:80〜95% | 商品の付加価値と価格競争力の強さを示す生命線。 |
| 営業利益 | 粗利益 − 販管費(家賃・広告・通信費等) | 全業種平均で5〜10%程度が健全ライン | 本業で稼ぐ真の実力。ここがマイナスなら営業赤字。 |
| 当期純利益(最終利益) | 経常利益 ± 特別損益 − 法人税等 | 売上高の3〜5%残れば優良 | 内部留保や事業投資に回せる確定余力。 |
| 個人の手取り額 | 純利益 − 所得税・住民税・社会保険料 | 営業利益の約70〜80%相当 | 生活費や個人貯蓄に充てられる真の自由資金。 |
このように、月商と利益の違いは「差し引かれるコストの段階」にあります。日々の会計業務ソフトや試算表で「月商から利益を計算する方法」を組み立てる際は、以下の2段階計算を習慣化することが不可欠です。
【計算ステップ】
① 粗利益 = 月商 − 原価
② 営業利益 = 粗利益 − 販売費及び一般管理費(販管費)
この基本構造を軽視してトップライン(売上高)の拡大ばかりを追うと、次章で解説する悲劇が待ち受けています。
【実態検証】「月商100万円」でも生活が苦しい?手取り額のリアルと赤字のカラクリ
インターネット上のコミュニティや知恵袋、独立起業者の赤裸々な手記を調査すると、一見すると順風満帆に見える「月商100万円プレイヤー」から次のような悲痛な声が数多く寄せられています。
「物販ビジネスで念願の月商100万円を達成したのに、通帳の残高がなぜか先月より減っている」「朝から晩まで梱包と発送に追われ、手元に残ったお金を計算したら時給500円以下だった」「税金の支払通知書が届いて初めて赤字に気づいた」――こうした現象は決して珍しい失敗談ではありません。
なぜ月商100万円を稼ぎながら赤字に転落するのでしょうか。その背景には、業種特性によるコスト構造の決定的な落とし穴が存在します。具体的な内訳をシミュレーションしてみましょう。
【物販・EC事業で月商100万円を達成したケース】
・売上高(月商):100万円
・仕入れ原価(原価率50%):▲50万円
・販売プラットフォーム手数料(10%):▲10万円
・送料・梱包資材代(10%):▲10万円
・Web広告費・ツール代:▲15万円
・通信費・作業スペース家賃:▲5万円
⇒ 営業利益:わずか10万円
ここからさらに個人事業税や国民健康保険料、所得税が引かれます。結果として、月商100万円の手取り額は実質7万〜8万円程度にまで目減りします。もし仕入れ商品の売れ残りが生じて不良在庫を抱えたり、広告の獲得単価が高騰して月20万円の広告費を投じていれば、その瞬間に月商100万円を誇りながら毎月5万円以上の現金を失う「純赤字」に転落します。
一方で、自身のスキルを提供するITエンジニアやデザイナー、士業などの無形サービス業であれば、原価率が極めて低いため、月商100万円のうち経費が15万円程度で済み、手取りが60万〜70万円前後に達することもあります。月商という言葉は、扱っている商材の原価構造と販管費比率を併記しない限り、生活水準や事業の健全性を語る上では全く意味を成さないのです。
【独自分析】月商1000万のリアルな生活と「トップライン症候群」の心理的罠
ビジネスの規模が拡大し、「月商1000万円」に到達した事業者の実態はどうでしょうか。世間一般では「月商1000万円=年収数千万円の富裕層」というイメージが先行しがちですが、実態を取材・観察すると、全く異なる過酷な現実が浮き彫りになります。
月商1000万のリアルな生活において経営者を最も苦しめるのが、強烈なキャッシュフローのプレッシャーです。例えば月商1000万円の小売・卸売業を営む場合、翌月の売上を作るために毎月600万〜700万円相当の商品を前もって発注・現金決済しなければなりません。入金サイクルが「翌々月末払い」である場合、手元に1500万〜2000万円規模の運転資金が常にプールされていないと、黒字であっても仕入れ代金が払えずにショートする「黒字倒産」の危機に直面します。豪邸に住むどころか、日々の資金繰り表とにらめっこを続け、不眠症に悩まされる経営者が少なくありません。
それにもかかわらず、なぜ多くの事業者が「月商」という数字に執着してしまうのでしょうか。ここには、行動経済学や心理学で指摘される「トップライン症候群(売上高至上主義)」の罠があります。
人間には、複雑な利益構造を緻密に計算するよりも、「売上1000万円」という単純で桁数の大きい数字に認知的な快感を覚える傾向があります。さらにSNSのアルゴリズムは、内情の利益率よりも見栄えの良い「月商8桁」といったフレーズを拡散しやすく、起業家コミュニティ内での見栄や承認欲求が拍車をかけます。「利益率はわずか2%だが、月商規模を大きく見せて融資を引き出したい」「コンサルティングの生徒を集めるために月商実績を掲げたい」という動機から、採算を度外視した過剰広告や安売り合戦に走ってしまう構造が形成されているのです。
【相場と基準】個人事業主の月商目安と起業後の平均月商データ
では、健全なビジネスを営む上で、事業者はどの程度の月商を目指すべきなのでしょうか。中小企業庁が公表している白書データや、日本政策金融公庫の創業支援調査、各種フリーランス実態調査から客観的な相場を紐解きます。
公的データや実態調査を俯瞰すると、起業後の平均月商は開業後1年未満の事業体で50万〜80万円程度に分布しています。全体の約6割は月商100万円未満であり、初年度から安定して大台を超える事業者は一握りに過ぎません。
健全な生活を維持するための個人事業主の月商目安は、業種ごとの粗利益率によって明確に分かれます。
・専門技術・コンサル型(粗利率80〜90%):目標月商50万〜70万円(手取り目安:35万〜50万円)
・店舗型サロン・飲食業(粗利率60〜70%):目標月商150万〜200万円(家賃や人件費を支払い、手取り目安:30万〜40万円)
・物販・小売業(粗利率20〜30%):目標月商200万〜300万円(手取り目安:30万〜45万円)
失敗を回避する月商目標の設定方法は、「売上からスタートしない」ことが鉄則です。第一に「毎月手元に残したい生活費・純利益」を定め、第二に「想定される固定費(家賃・通信費・広告費等)」を足し上げて必要な粗利総額を算出します。最後にその粗利を「想定粗利益率」で割り戻すことで、初めて追いかけるべき真の目標月商が導き出されます。
一般に知られていない盲点とネットの誤解|「月商の計算方法」と与信の落とし穴
実務の世界において、月商という数字は単なる集計結果以上の意味を持ちます。特に金融機関からの借入や、企業間の取引口座開設においては、独自の「月商の計算方法」と財務分析指標が存在します。
与信管理や財務審査の現場において、専門家は単月の好調な売上をそのまま信用することはありません。決算書や確定申告書の数値を基に、「年商÷12ヶ月」で導く平均月商を基準として採用します。その上で、次の2つの重要指標を厳格にチェックします。
① 月商対借入金比率(借入金月商倍率):
企業の有利子負債総額が「平均月商の何ヶ月分か」を示す指標です。一般的に製造業や小売業では月商の3ヶ月以内が安全圏とされ、6ヶ月を超えると過剰債務として追加融資のハードルが跳ね上がります。
② 売掛債権回転期間(売掛金÷平均月商):
売上が立ってから実際に現金として回収されるまでの月数です。これが平均月商の2ヶ月〜3ヶ月を超えて長期化している場合、「売上は計上されているが代金が未回収のまま焦げ付いている危険性」を疑われます。
ネット上には「月商さえ伸ばせば銀行はいくらでもお金を貸してくれる」という乱暴な言説が見受けられますが、これは完全な誤解です。金融機関が最も警戒するのは、月商の急拡大に管理体制や仕入れ資金が追いつかず、回収不能リスクを抱えた企業です。中身の伴わない月商の膨張は、審査においてはプラス評価どころか財務リスクの警報として捉えられる点に留意しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ビジネスの局面において、「月商の最大化」を積極的に目指すべき段階と、逆に月商を追うことを止めて「利益率と現金の保全」に専念すべき段階があります。自身の状況を客観的に見極める判断基準を提示します。
【月商の拡大を優先して追うべき事業者】
・スケールメリットが効くプラットフォーム型ビジネスや自社製造業を営んでいる場合
・市場シェアを短期で獲得し、大量仕入れによる原価低減(バイイングパワー)を狙える段階にある場合
・外部からの資金調達(ベンチャーキャピタル等)を前提に、粗利よりトップラインの成長速度が評価される事業モデルである場合
【月商拡大を追うのを止め、利益重視に舵を切るべき事業者】
・一人起業家、フリーランス、少人数チームでリソース(労働時間)に限界がある場合
・仕入れ資金や広告費を毎月クレジットカードのリボ払いや高金利借入で自転車操業している場合
・売上高は前年比で伸びているにもかかわらず、決算時の手元現預金が前年を下回っている場合
身の丈に合わない月商拡大競争から降りることは、敗北ではありません。無駄な売上を削ぎ落とし、利益率の高い優良顧客だけに絞り込むことで、月商が半減しても手取り利益が2倍に増える事例は数多く存在します。「何のためにビジネスを行っているのか」という原点に立ち返る勇気こそが、息の長い事業経営の基盤となります。
【月商とは】に関するよくある質問(FAQ)
Q1:月商と月給・月収は同じ意味で使っても問題ないですか?
A1:明確に異なります。月商は「事業全体の1ヶ月の売上高」であり、仕入れや諸経費を引く前の金額です。月給や月収は「個人が労働や事業の対価として受け取る報酬・利益」を指します。取引先や金融機関との対話で混同して使用すると、基礎的なビジネスリテラシーを疑われる恐れがあるため厳密に使い分ける必要があります。
Q2:個人事業主が開業初年度に目指すべき現実的な月商はいくらですか?
A2:業種によって異なりますが、パソコン1台で行うWeb制作やコンサルティング等の役務業であれば「月商30万〜50万円」、仕入れが発生する物販業であれば「月商100万〜150万円」が生活を成り立たせる現実的な目安です。いずれの場合も「手取りで20万〜25万円以上を残す」という逆算から目標月商を算出することが重要です。
Q3:確定申告書に「月商」を記載する専用の欄はありますか?
A3:確定申告書Bや青色申告決算書には「月商」という単語の直接的な記入欄はありません。ただし、青色申告決算書の1ページ目にある「月別売上(収入)金額及び仕入金額」の欄に、1月から12月までの各月の売上高を記入する枠が設けられており、これが実務上の各月の月商の証明となります。
まとめ:数字の虚飾に惑わされず「残る利益」にフォーカスする事業設計を
「月商」という指標は、事業が市場に対して提供した価値の総量や、取引規模の大きさを測る上では間違いなく有用なデータです。しかし、事業者が本当に守るべきものは、対外的な見栄えを整える売上規模ではなく、自社と家族の生活を守り、将来への再投資を可能にする「純利益とキャッシュ(現金)」に他なりません。
月商100万円という数字の響きに囚われて身を削る過当競争に陥るのではなく、粗利率を高め、無駄な販管費を削り、確実に利益を残す構造を構築すること。派手な月商のアピールに惑わされることなく、地に足の着いた財務規律を持つことこそが、激動の時代において事業を長く存続させる唯一の道です。 (出典: 月 商 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
