楽天カードの引き落としができなかったら?利用停止と再振替の真実
毎月27日の引き落とし日を過ぎてから銀行口座の残高不足に気づき、冷や汗を流した経験を持つ方は少なくありません。公共料金やスマートフォンの通信料、日常の買い物を楽天カードに集約している場合、カードが突然使えなくなると日常生活のあらゆる決済が麻痺する事態に直結します。
ネット上では「1回でも引き落としに失敗するとブラックリストに入る」「当日中に入金すればセーフ」といった真偽不明の情報が飛び交っていますが、実際の手続きやペナルティの基準は金融機関ごとに厳格に定められています。引き落としが間に合わなかった際に発生する利用停止のリスク、各銀行の再振替スケジュール、そして今すぐ取るべき具体的な回避手順を現場の取材データとともに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行なら引き落とし日翌日から翌4営業日、都市銀行・ゆうちょ銀行なら月末まで自動で再引き落とし(再振替)が実施される。
- 要点2:引き落とし当日の入金は金融機関の処理時間によって間に合わないケースが大半であり、翌日28日以降は順次カードの利用停止措置が執行される。
- 要点3:再振替非対応の地方銀行やネット銀行を利用している場合は自動引き落としが行われないため、楽天e-NAVIから専用振込口座を確認して即座に支払う必要がある。
【焦る前に確認】引き落とし日当日の入金は間に合う?金融機関別の「引き落とし時間」と現実
楽天カードの支払期日は毎月27日(土日祝の場合は翌営業日)と定められています。「支払日当日の27日に気づいて慌ててATMへ駆け込み、口座へお金を入れた」というケースは非常に多いですが、当日の入金が引き落とし処理に間に合うかどうかは、登録している金融機関のシステム仕様に完全に依存します。
現場の金融機関関係者への取材によると、口座振替のバッチ処理を行うタイミングは銀行ごとに大きく異なります。多くの都市銀行や地方銀行では、引き落とし日の早朝(午前0時〜5時頃)に1回目の引き落とし処理を一括実行します。この時点で残高不足であれば「引き落とし不能」と判定され、日中に何度口座へ資金を補充しても、当日は二度と引き落とし処理が走らない金融機関が珍しくありません。
一方、一部のメガバンクなどでは「早朝」「昼12時前後」「夕方18時以降」と1日に複数回の振替処理を回すシステムを採用している事例もあります。しかし、利用者の側から「自分の口座の当日最終処理が何時何分なのか」をリアルタイムで把握することは不可能です。楽天カードの公式見解でも「当日入金で間に合うかどうかの判定は各金融機関に委ねられており、楽天カード側では即時確認が取れない」と案内されています。27日の午後に口座へ入金して通帳記帳やアプリで引き落とし履歴が確認できない場合、当日の決済は間に合わなかったと判断するのが鉄則です。
楽天カードの引き落としができなかったらどうなる?利用停止のリスクと信用情報「ブラックリスト」の真相
残高不足のまま27日を過ぎてしまった場合、契約者にはどのようなペナルティが課されるのでしょうか。ネット上で囁かれる「信用情報機関への即時ブラックリスト登録」という噂の真偽と、実際に発生する段階的な利用制限のプロセスを整理します。
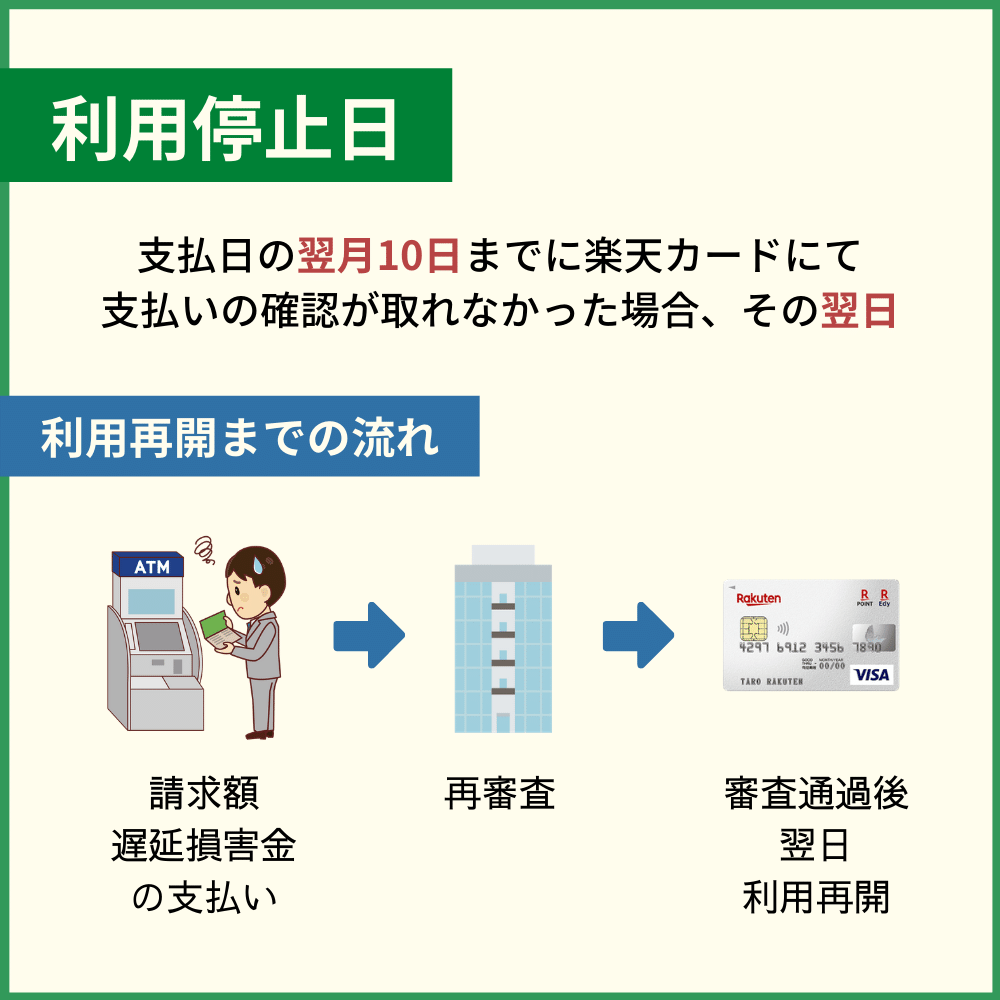
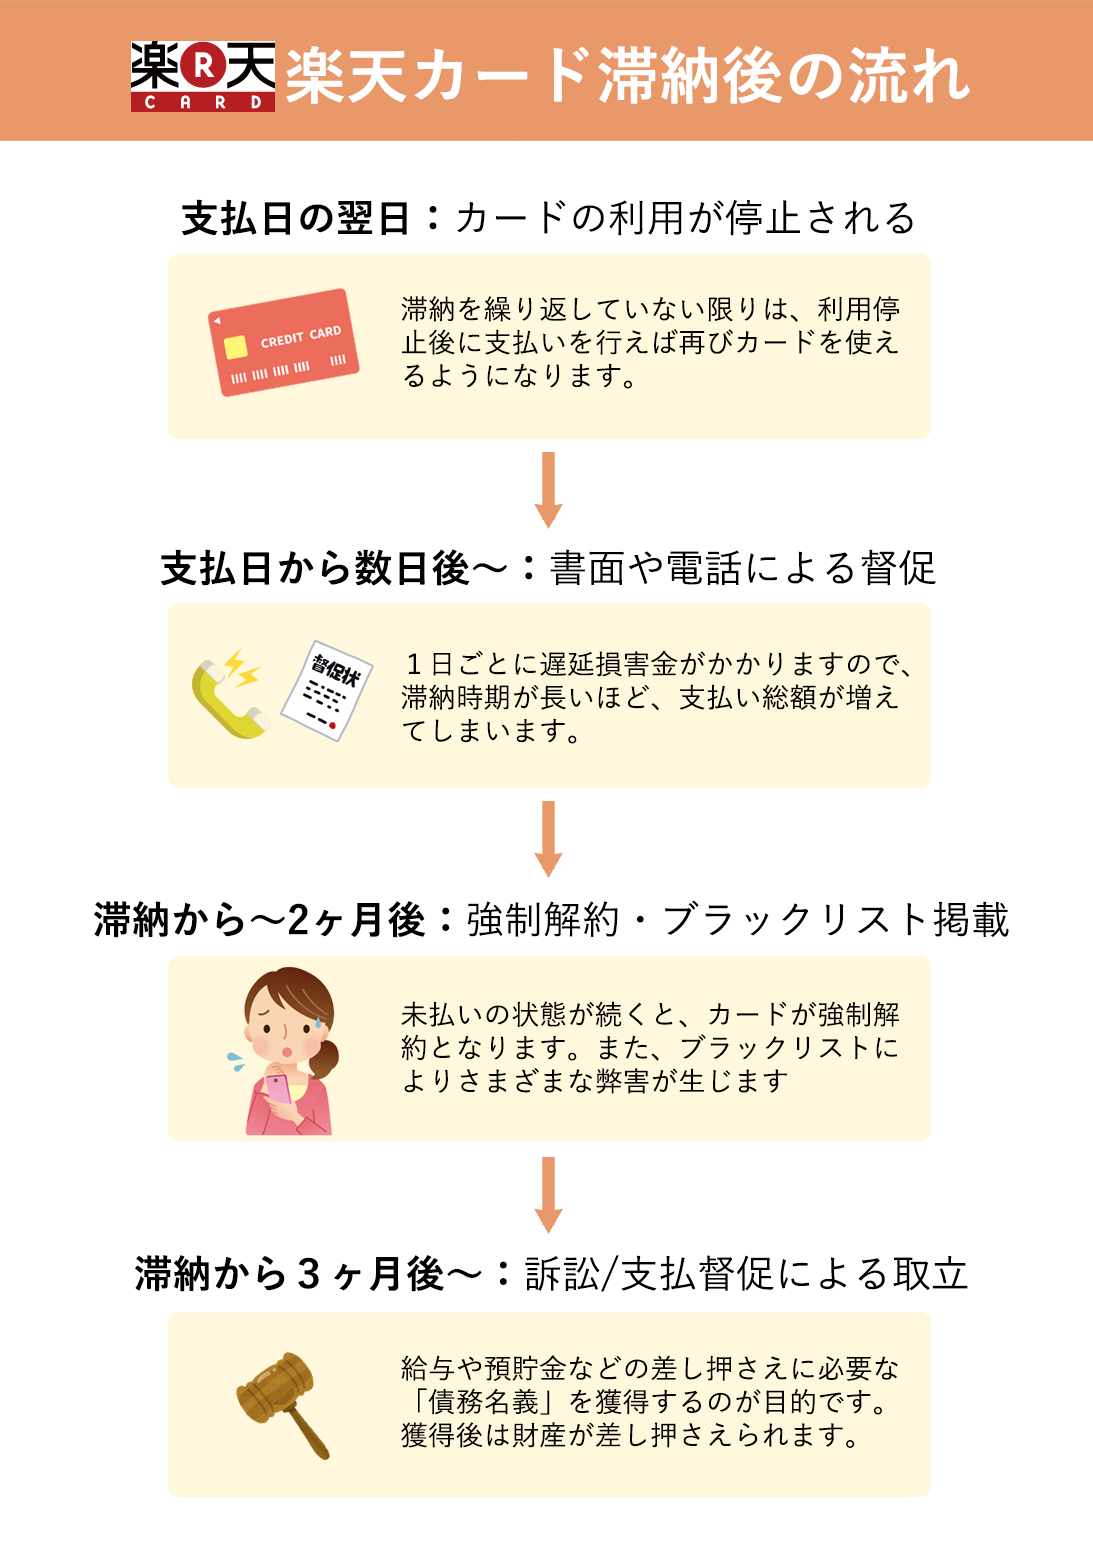
最も早い段階で直面する実質的なペナルティが、カードの利用枠一時停止措置です。引き落とし結果のデータが金融機関から楽天カード株式会社へ届く翌日(28日)以降、順次カードの決済機能がストップします。店頭でのカード決済はもちろん、楽天カードを登録しているETCカード、Suicaチャージ、公共料金やサブスクリプションサービスの自動決済もエラーとなり、決済不能の二次被害が生活全般へ波及します。
さらに、支払い期日の翌日から完済日までの日数に応じて「遅延損害金」が日割りで加算されます。遅延損害金の年率は法令および会員規約に基づき厳密に計算されます。
- ショッピング枠の遅延損害金:年14.6%(元本 × 0.146 ÷ 365日 × 遅延日数)
- キャッシング枠の遅延損害金:年20.0%(元本 × 0.200 ÷ 365日 × 遅延日数)
気になる信用情報への影響について、割賦販売法や信用情報機関(CIC、JICC)の開示基準を調査すると、実態が浮き彫りになります。いわゆる「ブラックリスト」と呼ばれる重大な金融事故情報(異動情報)は、一般的に61日以上または3ヶ月以上の支払い遅延が発生した際に登録されます。したがって、数日程度のうっかりミスで即座に異動情報が記録されるわけではありません。
ただし、リスクがゼロというわけではありません。信用情報機関の入金状況欄には、正常に入金されたことを示す「$」マークのほか、請求額の一部または全部が入金されなかったことを示す「A」マークが存在します。月末時点で引き落としや振込が完了していない場合、この「A」マークが信用情報に刻まれる恐れがあります。「A」マークが連続すると、他社のクレジットカード新規発行や住宅ローン、自動車ローンの審査で致命的なマイナス要因となるほか、楽天カード社内の信用スコアが低下し、限度額の引き下げや将来的なカード更新拒絶(契約終了)を招く温床となります。
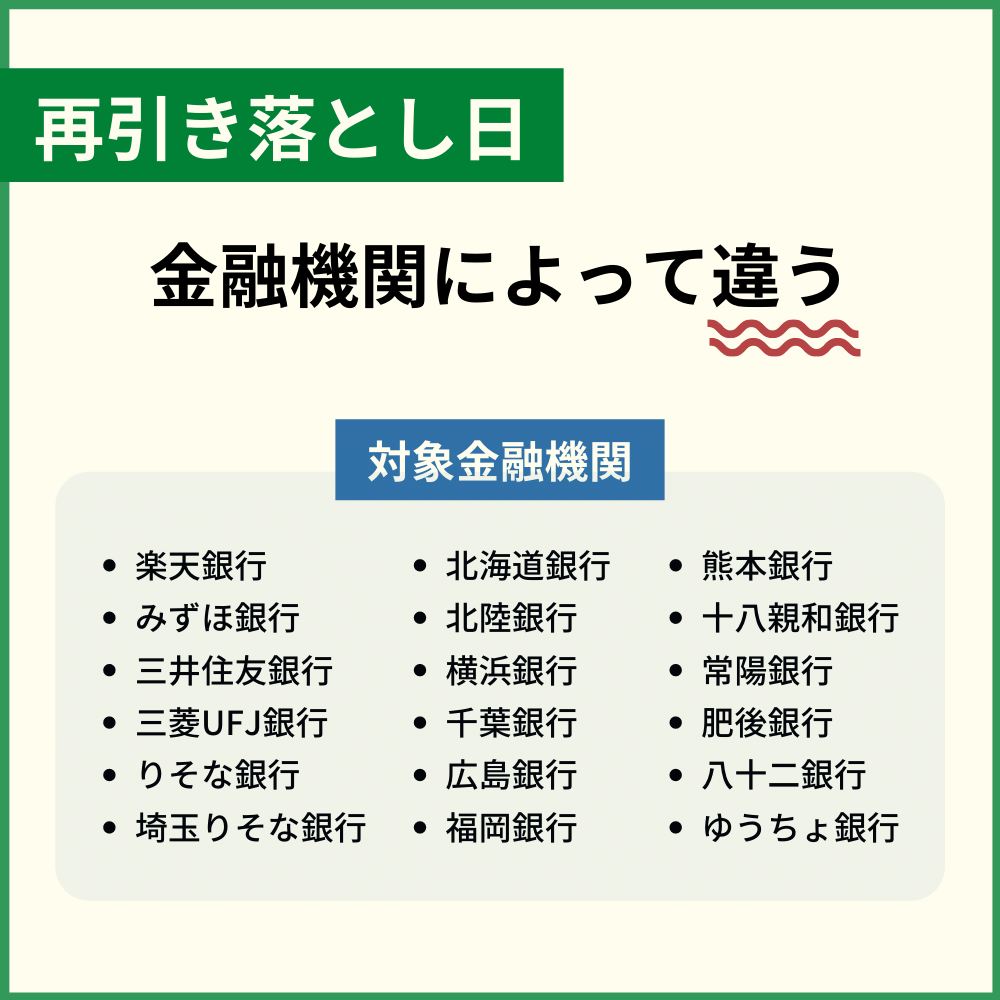
【金融機関別一覧表】再引き落とし(再振替)はいつ?自動振替の対象銀行と非対応時のフロー
引き落としができなかった場合、次に取るべき行動は「登録口座が再引き落とし(再振替)に対応しているかどうか」によって完全に分かれます。楽天カードでは、提携する金融機関ごとに再振替の実施有無および実施期間を明確に定めています。
| 金融機関区分 | 再引き落とし(再振替)のスケジュール | 利用者の必要アクション | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 楽天銀行 | 支払日(27日)の翌4営業日まで毎日実施 | 対象口座へ不足金額を入金して待機 | グループ間連携により最も猶予が長い。再振替手数料は翌々月請求となる点に留意。 |
| メガバンク・ゆうちょ銀行 (三菱UFJ・三井住友・みずほ・りそな等) | 引き落とし日翌日以降、月末最終営業日まで毎日(一部銀行は特定日) | 当日中に口座へ入金(ゆうちょは事前入金必須) | 平日は毎日自動処理されるが、月末をまたぐと再振替が終了し強制振込へ移行する。 |
| 地方銀行・信用金庫・労働金庫 (一部を除く大半) | 再引き落とし非対応(実施なし) | 指定口座への手動振込、またはコンビニ払い | 待っていても引き落とされない。放置すると延滞日数が伸び続け危険度が高い。 |
| ネット銀行群 (PayPay銀行・住信SBI・auじぶん銀行等) | 再引き落とし非対応(実施なし) | 楽天e-NAVI上で振込口座を確認し即時送金 | ネット完結の利便性がある反面、再振替がないため自発的な振込手続きが必須となる。 |
楽天銀行を支払い口座に設定している場合、公式サポートFAQにも明記されている通り、27日の翌営業日から起算して4営業日目まで毎営業日自動で引き落としが試行されます。例えば27日が月曜日であれば金曜日までチャンスがあり、口座に入金しておくだけで自動的に回収されます。ただし、再振替手数料(金融機関所定の手数料)が発生し、翌々月のカード請求時に合算される仕組みです。
三井住友銀行、三菱UFJ銀行、みずほ銀行、りそな銀行、そしてゆうちょ銀行などの主要金融機関も月末までの平日毎日に再振替を行う体制を整えています。しかし、地方銀行や第二地方銀行、信用金庫、さらにはPayPay銀行や住信SBIネット銀行といった新興ネット銀行を設定している利用者は、再振替が一切行われません。口座にお金を補充したまま放置していても1円も引き落とされず、延滞日数だけが蓄積していく罠に陥るため、迅速な自己防衛策が求められます。
再振替非対応や間に合わない時の緊急対処法|振込口座の確認手順とコンビニ払い
口座が再振替に対応していない場合、あるいは月末を過ぎて再振替期間が終了してしまった場合、利用者が自らアクションを起こして支払いを完了させなければなりません。具体的な入金手段は主に以下の3通りです。
1. 会員専用オンラインサービス「楽天e-NAVI」での専用振込口座の確認
最もスピーディーで確実な手段は、会員サイト「楽天e-NAVI」から自分専用の振込先口座を確認し、銀行振込を行う方法です。
- 手順:楽天e-NAVIへログイン > メニュー内の「お支払い関連手続き」 > 「お支払い口座へのご入金案内」を選択。
- 振込口座の仕様:表示される振込先(楽天銀行の支店名・口座番号)は、会員ごとに個別に割り振られた専用のバーチャル口座です。振込人名義が契約者本人と一致していれば、自動的に入金照合が行われます。
- 注意点:他行からの振込手数料は利用者負担となります。インターネットバンキングを使えば土日祝日でも即時送金が可能です。
2. 楽天e-NAVIのコンビニバーコード支払い機能
手元に現金があり、銀行窓口やオンラインバンキングの操作が難しい場合に有効なのが、スマートフォンを使ったバーコード決済です。楽天e-NAVIの専用画面上に支払い用のバーコードを表示させ、セブン-イレブンやローソン、ファミリーマートなどの店頭レジで提示することで、その場で現金支払いが完了します。振込用紙の到着を待つ必要がありません。
3. 自宅に届くコンビニ払込票(振込用紙)での支払い
引き落としが確認できず振込手続きも行われなかった場合、引き落とし日の翌月中旬頃(概ね10日〜15日前後)に、楽天カードから「お振込依頼書(請求ハガキ)」が自宅住所宛てに郵送されてきます。この用紙をコンビニレジへ持参すれば支払いが可能です。
ただし、この方法は推奨できません。請求ハガキの郵送・発行手数料(1通あたり数百円程度)が別途請求される上、手元に届く頃には引き落とし日から2週間以上が経過しています。延滞日数が伸びれば遅延損害金も膨らみ、信用情報への傷が深まるリスクが高まるため、ハガキを待たずに楽天e-NAVIから即時振込を行うのが賢明です。
【実態検証】利用者の生の声と現場目線で見えたリアル|利用再開はいつになるのか?
残高不足を解消した利用者が最も気をもむのが、「入金後、止まったカードはいつから使えるようになるのか」という利用再開のタイミングです。ソーシャルメディアやネットコミュニティ、相談掲示板に寄せられた膨大な体験談と現場取材から、利用再開に至るリアルなタイムラグが判明しています。
知恵袋やコミュニティ掲示板には、次のような当事者の切実な声が溢れています。
「27日に落ちていなくて28日の午前中に楽天e-NAVIの口座へ振り込んだのに、翌日になってもアプリの利用可能額が0円のまま。スーパーのレジでカードを出したら止められていて赤恥をかいた」
「楽天銀行の再振替で木曜日に引き落とされたが、実際にカードが使えるようになったのは週明けの火曜日だった。土日を挟むとタイムラグが長すぎる」
楽天カードの内部オペレーションにおいて、利用制限の解除は「入金した瞬間に自動で即時解除される」仕組みにはなっていません。金融機関から送られてくる振替完了データの照合、あるいは専用口座への着金データのバッチ処理が行われ、社内システムで未納解消が確定した後に順次ロックが外されます。
一般的な利用再開の目安は、楽天カード側で入金確認が取れた翌営業日〜2営業日後です。銀行振込の場合は当日〜翌営業日に入金確認が完了しますが、コンビニ払込票によるレジ支払いは収納代行会社を経由するため、データ連携に2〜4営業日を要することがあります。さらに金曜日の午後に入金した場合、土日祝日は社内審査・更新システムが稼働せず、カード復活が翌週の火曜日以降にずれ込むケースが珍しくありません。「支払ったからすぐ使える」という思い込みは禁物です。
一般に知られていない盲点とネットの誤解|「当日入金セーフ神話」と社内ブラックの恐怖
クレジットカードの支払い管理において、利用者が陥りがちな認知バイアスとネット上の危険な俗説が存在します。これらを正しく解体し、信用破綻を防ぐための教訓を提示します。
代表的な誤解が「引き落とし日の当日中に入金したから大丈夫」という思い込みです。先述の通り、多くの銀行では早朝の1回のみで振替処理を打ち切ります。本人は「27日に入金した」と安心しきって通帳を確認せず、翌月になってからカード会社からの督促状や利用停止の通知で初めて延滞に気づくという悲劇が後を絶ちません。当日の入金はあくまで緊急回避の悪あがきに過ぎず、「前営業日までの事前入金」を徹底しない限りリスクを排除できません。
また、「再振替に対応しているメガバンクだから、月末までに入金すれば実質ノーペナルティだろう」と甘く考える姿勢も極めて危険です。法律上の信用情報機関(CIC)に異動情報が載らない短期間の遅れであっても、楽天カード株式会社の内部データベースには「支払期日を守らなかった」というネガティブな履行履歴(社内履歴)が確実に刻印されます。
行動経済学や消費者心理学の観点から見ると、キャッシュレス決済は現金の物理的な減少を伴わないため、「見えない借金」に対する危機感が麻痺しやすい特性を持っています。「数日の遅れなら何とかなる」という支払いの先延ばし癖(プロクラスティネーション)は慢性化しやすく、1回のうっかりが年に複数回の遅延へとエスカレートします。社内スコアリングが一定水準を下回れば、突然の限度額強制減枠や、カード有効期限到来時の更新見送りという実質的な会員資格剥奪に至ります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
楽天カードを安全に使い続けられる人と、利用方法を抜本的に見直すべき人の境界線は明瞭です。
- 楽天カードを使い続けて問題ない人:給与受取口座をそのまま楽天カードの引き落とし口座(楽天銀行など)に紐付けており、引き落とし日前の残高確認が習慣化している人。サブスクや固定費をスマートに一括管理し、家計のキャッシュフローを把握できている人。
- 利用を即座に見直す・慎重になるべき人:生活費の決済口座とカード引き落とし口座を別々に分けており、毎月手動で資金移動させている人。資金繰りが綱渡りで「給料日が入ったら後から補填する」運用を常態化させている人。このような管理不全に心当たりがある場合は、引き落とし口座を給与口座へ統合するか、使いすぎを物理的に防ぐデビットカードや即時決済型デジタルトランスファーへの移行を検討すべきです。
【楽天カード 引き落としができなかった】に関するよくある質問(FAQ)
Q1:引き落とし日の27日当日に慌てて口座にお金を入れましたが、引き落とされていません。どうすればいいですか?
A1:金融機関の引き落とし処理が早朝に終了している場合、当日の再処理は行われません。まずは通帳やバンキングアプリで引き落とし履歴を確認し、引き落とされていない場合は、ご自身の利用口座が「自動再振替の対象金融機関」か確認してください。楽天銀行やメガバンクであれば翌営業日以降に自動で引き落とされるため入金したまま待機で問題ありませんが、地方銀行やネット銀行(PayPay銀行等)の場合は再振替が行われません。楽天e-NAVIへログインし、振込専用口座を確認して即座に銀行振込を行ってください。
Q2:再引き落としや振込で支払った場合、利用停止された楽天カードはいつから使えるようになりますか?
A2:楽天カード側で入金の確認が取れた翌営業日〜2営業日後が一般的な再開目安です。銀行振込を利用した場合は当日〜翌営業日中に確認されますが、コンビニ払込票によるレジ支払いはデータ連携に2〜4営業日かかることがあります。また、土日祝日を挟むと更新処理が遅れるため、利用再開が週明けになる点にご注意ください。利用可能額の反映状況は楽天e-NAVI上でリアルタイムに確認できます。
Q3:引き落としが1回できなかっただけで、いわゆるブラックリスト(信用情報の傷)に載ってしまいますか?
A3:引き落とし不能から数日〜数週間程度の遅延であれば、信用情報機関に重大な金融事故としての「異動情報(ブラックリスト)」が登録されることは基本的にありません。一般的に異動情報が載るのは2ヶ月(61日)以上の長期延滞です。ただし、月末をまたいで入金が遅れた場合、信用情報機関の入金状況欄に未納を示す「A」マークが記録される可能性があり、今後のローン審査等に悪影響を及ぼすリスクがあります。また、楽天カード社内の信用履歴には遅延の記録が残ります。
Q4:自宅に振込用紙(請求ハガキ)が届くまで待ってから支払っても大丈夫ですか?
A4:放置してハガキを待つことはおすすめできません。請求ハガキが届くのは翌月中旬頃(27日から約2週間後)となり、その間も日割りで遅延損害金が加算され続けるほか、カードの利用停止期間も長引きます。さらにハガキ発行費用(手数料)が上乗せされるデメリットもあります。手動振込が必要な場合はハガキを待たず、今すぐ楽天e-NAVIにログインして指定の専用口座へ振り込むか、スマートフォンでバーコードを表示させてコンビニで支払うのが最善の対処法です。
まとめ:信用を守るための即時初動と今後の自動防衛策
楽天カードの引き落としができなかった際、最悪のシナリオは「どう対処してよいか分からず放置すること」です。金融機関ごとの再振替ルールを正しく把握し、自動再振替に対応していない口座であれば、迷わず楽天e-NAVIから専用振込口座を確認して即時送金を実行してください。数日の初動の遅れが、カードの利用停止や信用スコアの下落という大きな代償につながります。
また、今後うっかりミスを根絶するためには、引き落とし口座をグループ中核の「楽天銀行」に集約するか、給与が直接振り込まれるメインバンクへ変更することが極めて有効です。引き落とし日の数日前にスマートフォンのカレンダー通知を設定するなど、人間の記憶に頼らない仕組みを構築し、個人の金融信用を盤石に守り抜いてください。 (出典: 楽天 カード 引き落とし でき なかっ た(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
