確定申告いつからいつまでの収入?12月支払の罠と2026年最新ルール
年明けとともに頭をよぎる確定申告の準備ですが、毎年多くの納税者が「いったいどの期間に稼いだお金を計算すればいいのか」「12月に働いて1月に入金されたお金はどちらの年に入るのか」という初歩的かつ致命的な疑問で頭を抱えています。税務署のルールは極めて厳格であり、対象期間の認識を1か月でも誤ると、過少申告加算税などのペナルティや、本来受けられるはずの税額控除を失うリスクに直結します。
国税庁が公表する統計や税理士事務所への相談現場を見ても、収入の「計上時期」のズレによる申告ミスは後を絶ちません。会社員の副業、フリーランス、パート・アルバイトまで、あらゆる働き手に関係する確定申告対象期間の絶対ルールと、2026年提出分における最新の注意点を網羅的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告対象は原則「前年の1月1日から12月31日」の1年間に確定したすべての収入であり、提出期間は原則2月16日から3月15日(2026年は3月16日(月)まで)。
- 要点2:会社員の給与は「支給日(振込日)基準」、個人事業主・副業は「発生主義(権利確定日基準)」となり、12月分・1月受取の扱いで計算ミスが多発している。
- 要点3:副業20万円以下でも住民税申告は必須であり、期限を過ぎると青色申告特別控除の喪失や重い延滞税が課されるため、早期の仕分けが不可欠である。
【2026年最新】確定申告はいつからいつまでの収入が対象?知っておくべき決定的な期間ルール
国税庁が定める所得税法において、確定申告で計算対象となるのは「前年の1月1日から12月31日までの1年間に得たすべての所得」です。例えば、2026年の年明けに行う確定申告であれば、2025年1月1日午前0時から2025年12月31日午後11時59分までに確定した所得を精算することになります。
ここで多くの初心者が混同するのが、「申告書を提出する期間」と「計算対象となる収入の期間」の違いです。確定申告提出期限2月16日3月15日というスケジュールはあくまで書類を提出・納税する受付枠であり、収入の対象期間ではありません。なお、2026年の確定申告期間2026年の法定申告期限については、3月15日が日曜日にあたるため、翌日となる2026年3月16日(月)が実際の提出締め切りとなります。
会社員が年末に受け取る源泉徴収票対象期間も、完全にこれと同一です。支払金額の欄に記載されているのは、その年の1月1日から12月31日までに支払いが確定した給与総額であり、会社の事業年度や決算月とは一切関係がありません。この「暦年(カレンダーイヤー)主義」こそが、日本の個人課税における揺るぎない大原則です。
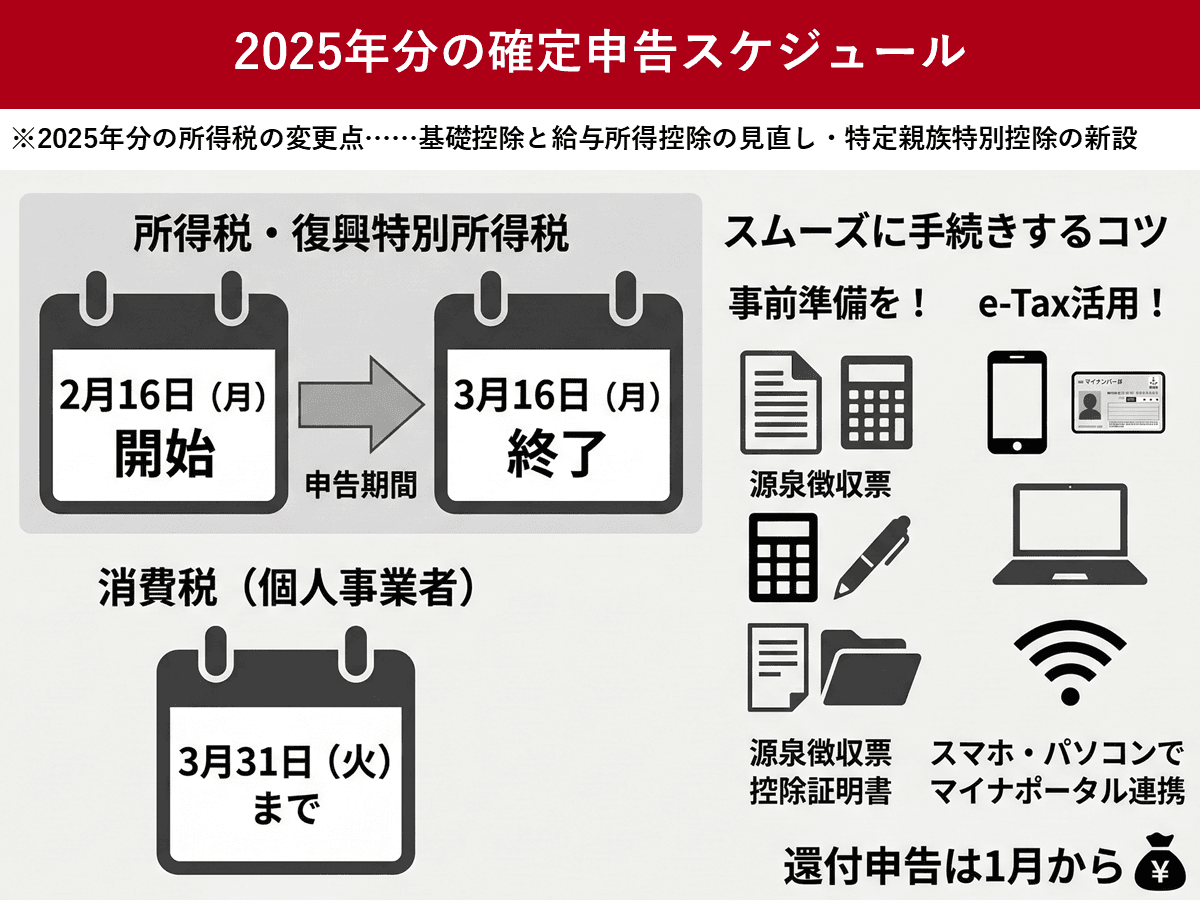
【会社員・副業・フリーランス比較】所得区分で激変する収入計上の境界線データ
同じ「1年間の収入」であっても、会社員の給料なのか、フリーランスの売上なのか、あるいはフリマアプリやアフィリエイトによる副業なのかによって、どの時点で収入とみなすかの法的な判定基準が根本から異なります。税務現場で用いられる主要な基準を整理しました。
| 項目・所得区分 | 詳細・数値データ | 計上時期の判定基準 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 給与所得(会社員・バイト) | 年間収入額面(非課税通勤費を除く) | 給与所得支給日基準(給与支払日) | 「労働した日」ではなく口座へ振り込まれた日付で年度を判定する。 |
| 事業所得(個人事業主) | 総売上金額(青色申告控除前) | 原則として発生主義(役務提供・納品日) | 個人事業主売上計上時期は入金日ではない。請求書の日付で年を跨ぐミスが頻発。 |
| 副業(雑所得・事業所得) | 年間所得(収入-必要経費) | 発生主義(取引成立・納品確定時) | クラウドソーシングの「出金申請前」の残高も当年売上として計上義務がある。 |
| 還付申告(控除適用者) | 源泉徴収税額の過納分 | 翌年1月1日から受付開始 | 2月16日を待たずに申告可能。過去分も所得税還付申告5年以内なら遡れる。 |
【実態検証】「12月働いた分が1月に入金」の落とし穴|現場目線で見えたリアルな混乱
国税相談窓口や大手税理士法人に寄せられる相談の中で、毎年1月から2月にかけて爆発的に増えるのが「12月分給与1月支払い」の処理に関する疑問です。SNSやネット掲示板上でも「12月にバイトした分の給与明細が入っていない」「フリーランス1年目だが、12月に請求したお金が1月末に振り込まれた場合は来年の確定申告でいいのか」といった困惑の声が渦巻いています。
結論から述べると、会社員と事業主では真逆の対応になります。会社員やアルバイトの給与所得は「支給日基準」であるため、12月1日〜31日に働いた労働の対価であっても、支給日が「翌年1月10日」や「1月25日」に設定されている場合、その収入は全額翌年の所得になります。源泉徴収票の発行元である勤務先の経理もこの基準で処理しているため、自分で12月分を前倒しして申告してしまうと、税務署のデータと金額が食い違い、確認の連絡が入る原因になります。
一方で、フリーランスや副業で事業・雑所得を得ている人は正反対の落とし穴に直面します。税法上、売上の計上は発生主義と現金主義の違いを厳格に問われます。原則である発生主義のもとでは、入金口座にお金が届いたタイミングではなく、「商品の納品を完了した日」や「サービスの提供が完了して請求権が確定した日」に売上を計上しなければなりません。12月25日に納品・検収を終え、請求書の発行日が12月末、実際の振込が1月末というケースでは、その売上は間違いなく当年分の収入(売掛金)として計上しなければ税務調査で売上除外(過少申告)と判定されることになります。
一般に知られていない盲点とネットの誤解|「副業20万円以下申告不要」の罠
インターネット上で「給与所得以外の副業所得が年間20万円以下なら確定申告しなくていい」という言説が広く流布していますが、このフレーズを鵜呑みにして大失敗する事例が跡を絶ちません。税法が規定する副業20万円以下申告不要の特例は、あくまで「国の所得税」に限った救済措置に過ぎないからです。
地方税である「住民税」には20万円の除外規定が存在しません。そのため、年間の副業所得(収入から経費を引いた利益)がたとえ5万円や10万円であっても、住んでいる各市区町村の役場へ行き、住民税の申告書を個別に提出する法的義務が発生します。これを放置していると、市区町村の税務課から突然の納付書とともに督促状が届き、勤務先の会社に副業が発覚する決定打となるのです。
さらに危険なのが、医療費控除、ふるさと納税、あるいは住宅ローン控除初年度の適用を受けるために「確定申告書を自ら税務署へ提出する場合」です。税制上、一度確定申告書を提出する選択をした納税者は、20万円以下の少額副業所得も含めた「すべての所得」を漏れなく申告書に記入しなければならないルールになっています。「本業の還付を受けるついでに、副業の15万円は20万円以下だから書かずに提出した」という行為は、明確な申告漏れとして国税局の電子照合システムに引っかかるため注意が必要です。
期限を過ぎたらどうなる?確定申告期限後申告ペナルティと税務署の調査実態
申告対象の期間を誤ったり、期限を過ぎてしまったりした場合に科されるペナルティは年々厳罰化されています。法定期限を過ぎてから申告する「期限後申告」となった場合、本来納めるべき本税に加えて複数の付加税が課される仕組みになっています。
国税通則法に基づく確定申告期限後申告ペナルティの代表格が「無申告加算税」です。納付すべき税額に対して、50万円までは15%、50万円を超える部分には20%が上乗せされます(近年の税制改正により、税務署からの事前通知を受けた後や悪質な仮装・隠蔽があった場合には最大30%〜40%近くまで跳ね上がります)。さらに、法定納期限の翌日から完納する日までの日数に応じて「延滞税」が日割りで加算されます。
税金面で最も手痛い打撃を受けるのが、個人事業主の青色申告特別控除です。最大65万円(または55万円)の控除を受けるための要件には「提出期限(3月15日、2026年は3月16日)までに申告書を提出すること」が含まれています。たった1日でも提出が遅れた瞬間、どれだけ複式帳簿を完璧に仕上げていようと、控除額は無条件で10万円控除へと大幅に格下げされます。これにより、課税所得が一気に数十万円跳ね上がり、翌年度の国民健康保険料や住民税まで連鎖的に高騰するという深刻な事態を招きます。

【プロの結論】税務トラブルを未然に防ぐ「仕分けの境界線」とセルフチェック基準
多くの個人が確定申告で致命的なミスを犯す深層には、「お金が手元に入ってきた瞬間だけを収入と捉えたい」という人間の認知バイアス(心理的先送り)が存在します。しかし、国家の税務システムは主観的な感情ではなく、客観的な取引記録と金融機関の電子データ照合によって稼働しています。自身が安全圏にいるのか、危険水域にいるのかを冷静に見極める判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自分で簡易に申告を完結できる人:
- 収入源が1箇所の勤務先のみで、医療費控除や寄付金控除(ふるさと納税)の還付申告を行う人。
- 副業の取引数が年間数件程度で、入金日と納品日がすべて同一の年内に完全に収まっている人。
- 預金通帳と領収書の整理が月次で完了しており、入出金ベースと取引確定日のズレがない人。
慎重な検証または税理士への相談を強く推奨する人:
- 12月に納品・請求を行い、入金が翌年1月〜2月にずれ込む請求書が複数枚存在する個人事業主。
- 複数の業務委託先から報酬を得ており、支払調書の記載日と実際の口座振込日に食い違いがある人。
- 海外プラットフォーム、暗号資産、アフィリエイト報酬など、未出金残高(ウォレット残高)を保有している副業実践者。
- 過去数年間にわたり「副業20万円以下申告不要」を信じ込み、住民税の未申告を続けてきた人。
所得の境界線を正しく引くことは、単なる節税テクニックではなく、将来的な税務調査リスクを完全に排除するための「心理的防壁」です。違和感を覚える取引がある場合は、12月31日の時点で請求書と通帳のコピーを突き合わせる習慣を徹底してください。
【確定 申告 いつから いつまで の 収入】に関するよくある質問(FAQ)
Q1:12月にアルバイトをして、給料が翌年1月25日に振り込まれました。この収入はどちらの年の確定申告に入りますか?
A1:翌年分の確定申告に入ります。給与所得は労働した月ではなく「支給日(実際に口座へ振り込まれた日や手渡しされた日)」で年度を判定する給与所得支給日基準が適用されます。そのため、12月分であっても1月支払いの給料は翌年の所得として計算します。
Q2:フリーランスですが、12月28日に完了した仕事の報酬が1月末に振り込まれました。これはいつの収入ですか?
A2:当年分の収入になります。個人事業主の事業所得や副業の雑所得は原則「発生主義」で計算するため、売掛金として権利が確定した日(納品・検収日)が属する年の売上として計上しなければなりません。入金が年を跨いでも当年分に含める必要があります。
Q3:納めすぎた税金の還付を受けたいのですが、2月16日まで待たなければいけませんか?
A3:待つ必要はありません。税金を取り戻すための「還付申告」は、該当年の翌年1月1日から受付が開始されています。さらに、申告期限後であっても5年間は遡って手続きが可能な所得税還付申告5年以内の権利が認められています。
まとめ:正しい期間ルールを把握して2026年の確定申告を確実に乗り切る
確定申告における対象期間は、誰にとっても例外なく「1月1日から12月31日」の1年間です。しかし、その1年間にどの所得を組み込むのかという判定基準は、給与所得の「支給日基準」と、事業・雑所得の「発生主義」という2つの明確な法理によって分かれています。
特に12月と1月の狭間で発生する入出金は、税務当局が照合システムで最も目を光らせているポイントの一つです。2026年の確定申告期間(提出期限は3月16日月曜日)が迫ってから慌てることのないよう、手元の源泉徴収票や請求書の発行日付、口座着金日を照合し、正しいルールに基づいた申告準備を進めてください。 (出典: 確定 申告 いつから いつまで の 収入(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
